Anthropic 向美国 SEC 提交 S-1 注册声明,推进 Class A 普通股的拟议 IPO,计划在纳斯达克全球精选市场以代码 ANT 上市。
这份文件里最扎眼的一组数字,是上半年 163 亿美元营收对 807 亿美元净亏损,外加 900% 的净收入留存率。三个数字摆在一起,读感拧巴。拆开看,故事就不一样了。
807亿和900%:ANT招股书里那组最拧巴的数字
净亏损的构成:724亿公允价值变动 vs 6.93亿经营亏损
807 亿净亏损不是 807 亿现金流出。S-1 文件把这笔亏损拆成两块:约 724 亿美元来自可转换票据与衍生负债的公允价值变动,是会计层面的纸面数字,不产生当期现金支出;同期经营亏损仅 6.93 亿美元。
机制是这样的。Anthropic 累计融资 1411 亿美元,其中大量资金以可转换票据形式注入,这些票据在发行时按较低估值定价。2026 年 5 月 H 轮完成后投后估值达到 9650 亿美元,票据负债端随之向上重估。估值越高,账面亏得越多。807 亿里有 724 亿是纸面数字,剩下那 6.93 亿经营亏损,才是一个 AI 公司真正的体温。
估值越高 纸面亏越大
更关键的一组对照:调整后经营利润为 16 亿美元。把非现金的股权激励和公允价值拨回还原之后,主营业务在 2026 年上半年是赚的。亏损集中在资本结构上,不在产品线上。公司账面持有现金及等价物 1124 亿美元、短期投资 193 亿美元,流动性本身不是问题。问题在于 807 亿这个数字会持续吓退只看净亏损的投资者。
把时间线拉长:2023 年营收 4100 万美元,2024 年 3.86 亿,2025 年 46 亿,2026 上半年 163 亿。营收从不到一亿美元飙到 163 亿只用了三年,增速仍在加速区间。但算力支出近 90 亿美元(上半年),意味着每赚 1 美元营收,约 0.5 美元要交给算力账单。
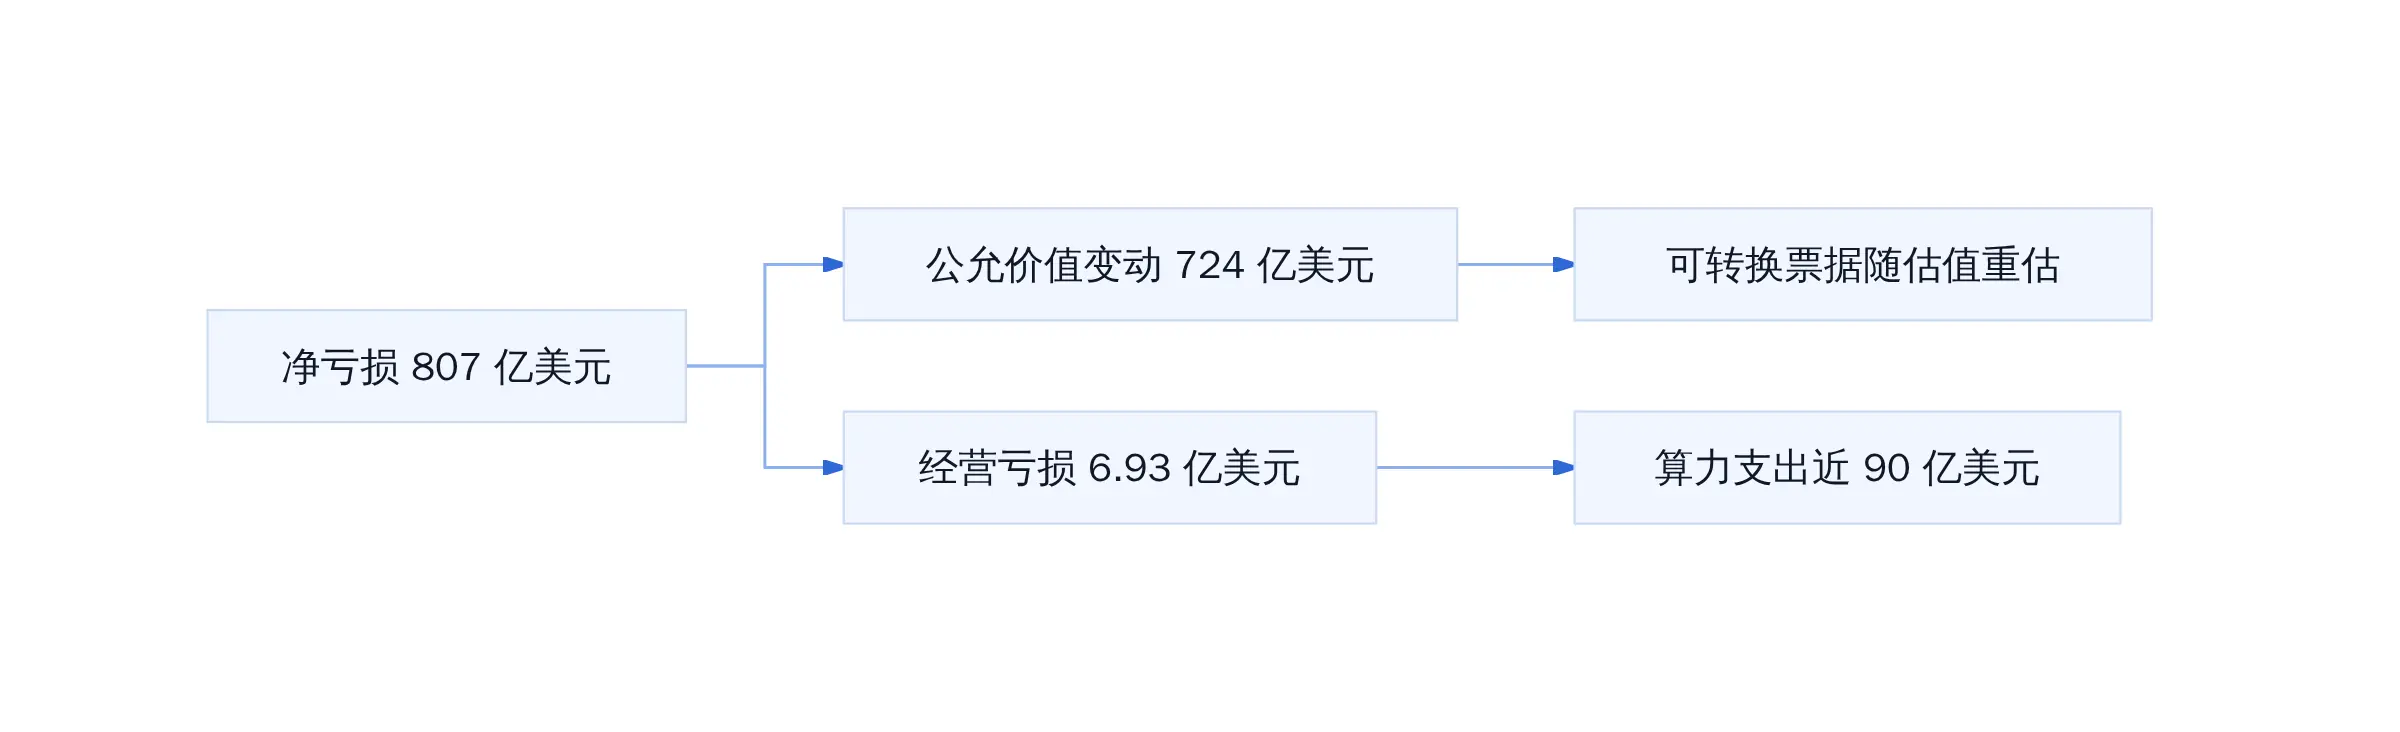
ANT 半年净亏损 807 亿美元构成拆解
900% NRR怎么算的,950家高价值客户变成1.19万家背后是什么
NRR 900% 的意思很直白:去年在你这儿年贡献 10 万美元的客户,今年在同一账户里花了 90 万。这不是拉新指标,是存量扩张指标。它衡量的是同一批客户的钱包有没有继续打开,而不是今年又拉了多少新名字进来。
驱动 900% 的具体动作包括:单客户 API 调用量随业务场景扩展而增长、Claude Code 席位从核心开发团队扩散到更广泛的工程和产品线、以及多区域部署带来的重复采购。三件事叠在一起,才把单客户年贡献从 10 万推到了 90 万。
S-1 披露:截至 2026 年 6 月 30 日,年收入贡献超 100 万美元的客户从 950 家增至 1.19 万家,其中破百万美元的客户超过 1900 家。客户数 12 倍增长叠加 900% NRR,说明这批企业客户不是一次性采购额度,而是在持续加量。从 950 到 11900,中间多出来的 1 万家,大概率是从 1 万、5 万美元的小客户一路升级上来的。
但招股书的风险提示里写了一句硬话:收入增长或不可持续。算力合约锁到 2033 年,对 Google 的投入 1145 亿美元、对 NVIDIA 的 1205 亿美元,这些是刚性成本。客户还在加量的窗口期里,公司已经在为 2033 年的算力账单买单。
窗口期有多长,取决于企业端 AI 预算从实验性转生产级的速度。目前数据指向还在爬坡,但「还在爬坡」和「能撑到 2033 年」之间,隔着一整轮宏观周期。
算力合约锁到2033年:这笔绑定比股权架构更难拆
招股书里有一组数字,比 807 亿净亏损更让工程侧的人倒吸一口气。1205 亿美元锁定 Nvidia 与 SpaceX AI 的算力资源,1145 亿美元绑定 Google TPU 与云平台服务,两笔合同履约期统一拉到 2033 年。合计接近 2350 亿美元,而 2026 年上半年全部营收 163 亿,算力支出占营收比例超过一百四十倍。
这笔账不是「烧钱」,是「锁死」。七年里不能换供应商,不能砍用量,不能在 Nvidia 下一代 GPU 架构切换时灵活调整采购节奏。成本从运营变量变成了合同义务,从可以跟预算走的项目变成了必须按约执行的刚性支出。在这种锁定程度下,技术路线一旦押错,七年内没有纠偏窗口。
2350亿签出去,七年没有退路
1205亿Nvidia系加1145亿Google:成本结构已经写成合同
拆开看两条线。Nvidia 侧的 1205 亿涵盖 GPU 集群建设、长期租赁与专属数据中心配套,SpaceX AI 作为中间层提供部署与运维服务(来源:S-1 风险因素章节,SEC EDGAR 公示版本)。Google 侧的 1145 亿是 TPU 算力加 GCP 云平台的打包组合,包含芯片定制、集群托管与网络互联。两条线并行,算力供给押在两个供应商身上,各自有 2033 年履约节点,中途退出需承担剩余年限的违约金。
我 2023 年帮一个做推荐系统的团队复盘过类似的坑。当时和一家 GPU 云签了三年独家协议,合同里没有技术迭代条款,也没有最低用量下限。Nvidia 出 H100 之后,硬件代差直接变成推理成本差,老型号跑新模型效率掉了一半。硬扛到 2025 年底才解约,违约金吃掉当季经营利润三成。Anthropic 这笔绑定量级放大了近百倍,结构一模一样:签了就没有退路,续约或退出都要看对方脸色。
更扎眼的是,招股书风险因素里同时写了「收入增长可能不可持续」。一边锁死七年成本,一边承认收入端存在天花板。这两句并排放着,就是给未来现金流上了一份没有止损条款的远期期货。营收增速从上半年的 13 倍回落到 Q3 的 45% 环比,而算力合同不会因为你增速放缓就打折。
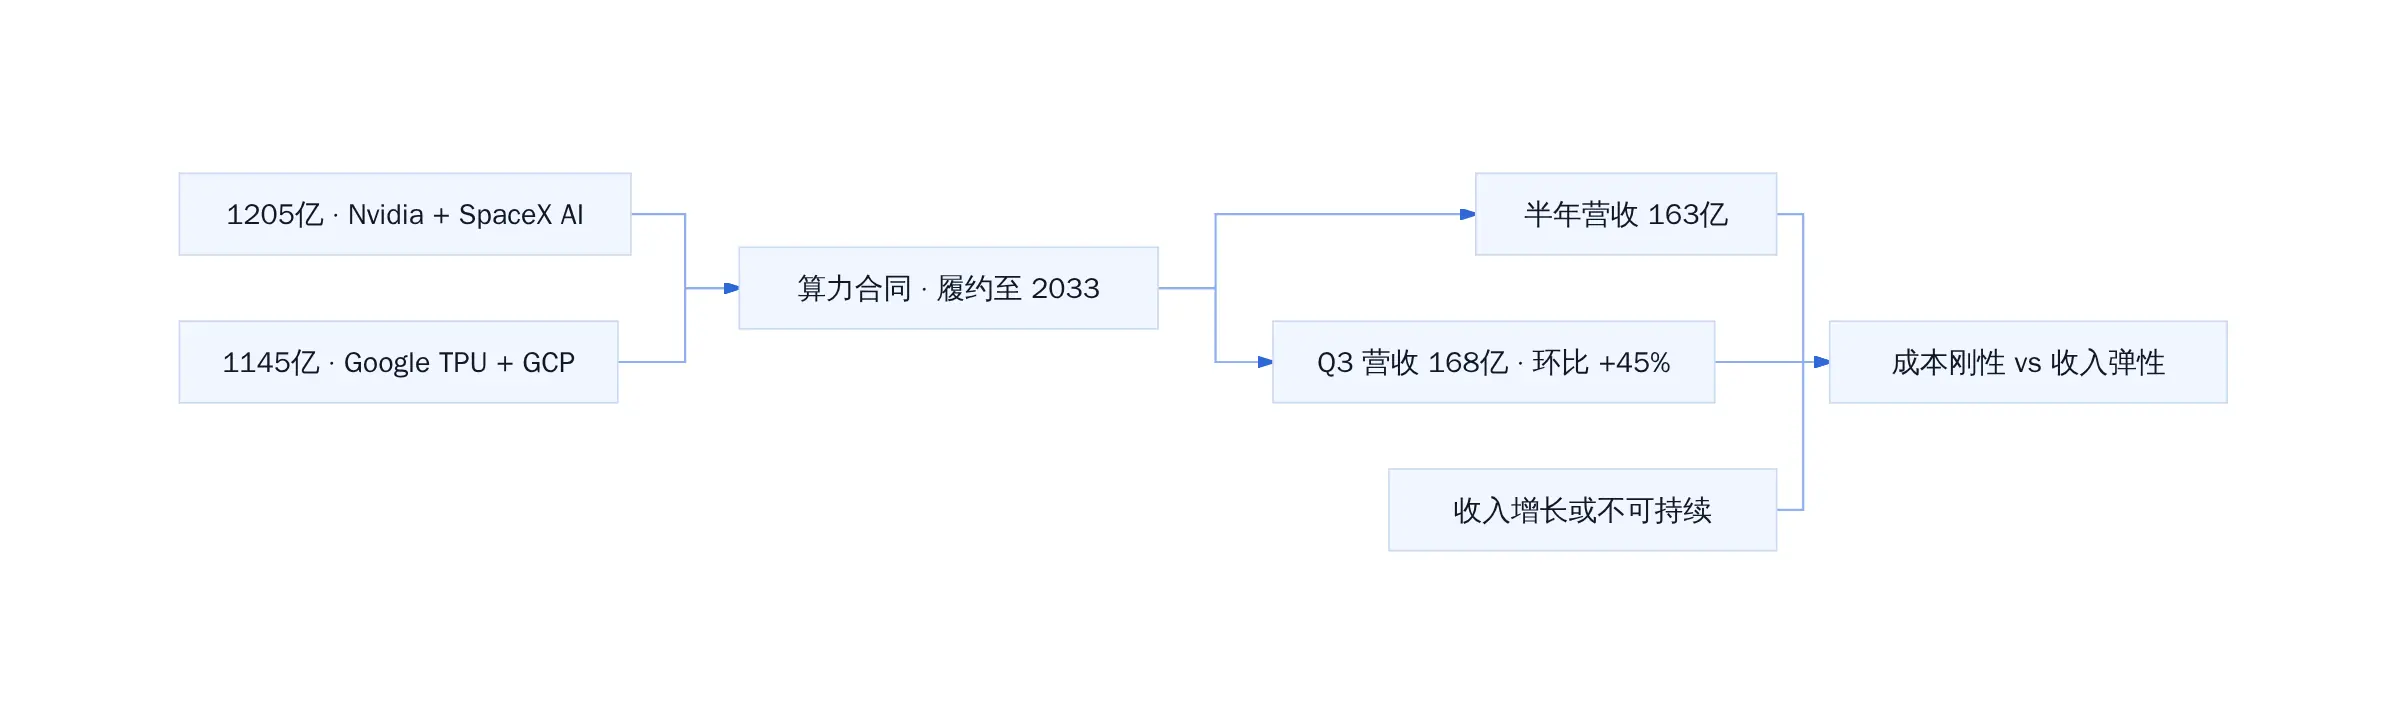
算力合约锁定结构与成本刚性
五重股权结构下,谁真正控制算力采购决策
股权架构是第二道锁。Anthropic 注册为 PBC(Public Benefit Corporation),叠加五层股份类别,包括 Class A 流通股、Class B 投票权股、Google 持有的特殊类别股,以及董事会保留的公共效益条款。Google 同时是战略股东和算力供应商,董事会席位覆盖双方利益。一笔千亿级采购,审批链上至少经过三轮利益相关方表决,每一轮都有否决权。
坦白讲,这不是简单的「谁投票」问题。当最大股东同时是最大供应商,任何采购谈判都不只是商业行为。Google 给 TPU 折扣,你让出模型分发的流量入口;Nvidia 锁 GPU 集群,你帮消化其产能过剩。供应链和股东关系绞在一起,财务报表上拆不开,法律文本里更难拆。IPO 之后,公开市场的信息披露义务还会把这层关系摊到所有股东面前,届时议价能力进一步被稀释。
对做 AI 基础设施选型的团队,有一条今天就能落地的建议:签长期算力合约前,把供应商的股东身份写进 due diligence 清单。具体做法是拉一张三方关系图,标注对方在你这里的角色(供应商、股东、客户),任何一个角色重叠超过两个,合同里就必须加技术迭代退出条款和单方降价保护。审合同的时候,让法务同时看股东协议和算力 SLA,别只看价格条款。价格可以谈,结构拆不开。
在 200 多页风险因素章节里,有一条被多数报道跳过的表述。S-1 原文将 AI 的「灾难性生存风险」(catastrophic existential risk)列为公司可能面临的实质性风险类别,核心措辞是:若前沿 AI 系统发展出不可控的超级智能能力,可能对人类造成不可逆伤害,而公司当前的研发路径恰在加速这一进程。
一条没人细看的披露条款:AI「生存性风险」写进了S-1
措辞原文与SEC监管边界
这段话在 S-1 结构中的位置很微妙。SEC 要求发行人披露 material risk factors,即可能实质性影响投资者决策的风险。常规内容涵盖市场竞争、监管变更、技术替代。把「人类文明可能终结」写进去,法律上站得住脚------概率乘以影响幅度,它确实是最大的 material risk。但实操层面,SEC 审核员会追问:你披露这条,是在陈述「我们有可能造出毁灭性系统」,还是在说「针对该风险的监管回应会约束我们的业务」?
从 Anthropic 的实际措辞看,两层都写了。第一层承认研发方向本身蕴含尾部风险;第二层暗示未来可能出现限制模型规模或部署速度的政策。区别在于:第一层是科学判断,第二层是商业判断。S-1 作为商业文件本应侧重后者,但 Anthropic 选择把前者也放进去了。
花两千亿美元加速一个你自己都说可能毁灭人类的东西
对估值模型的实际影响:风险溢价该加多少
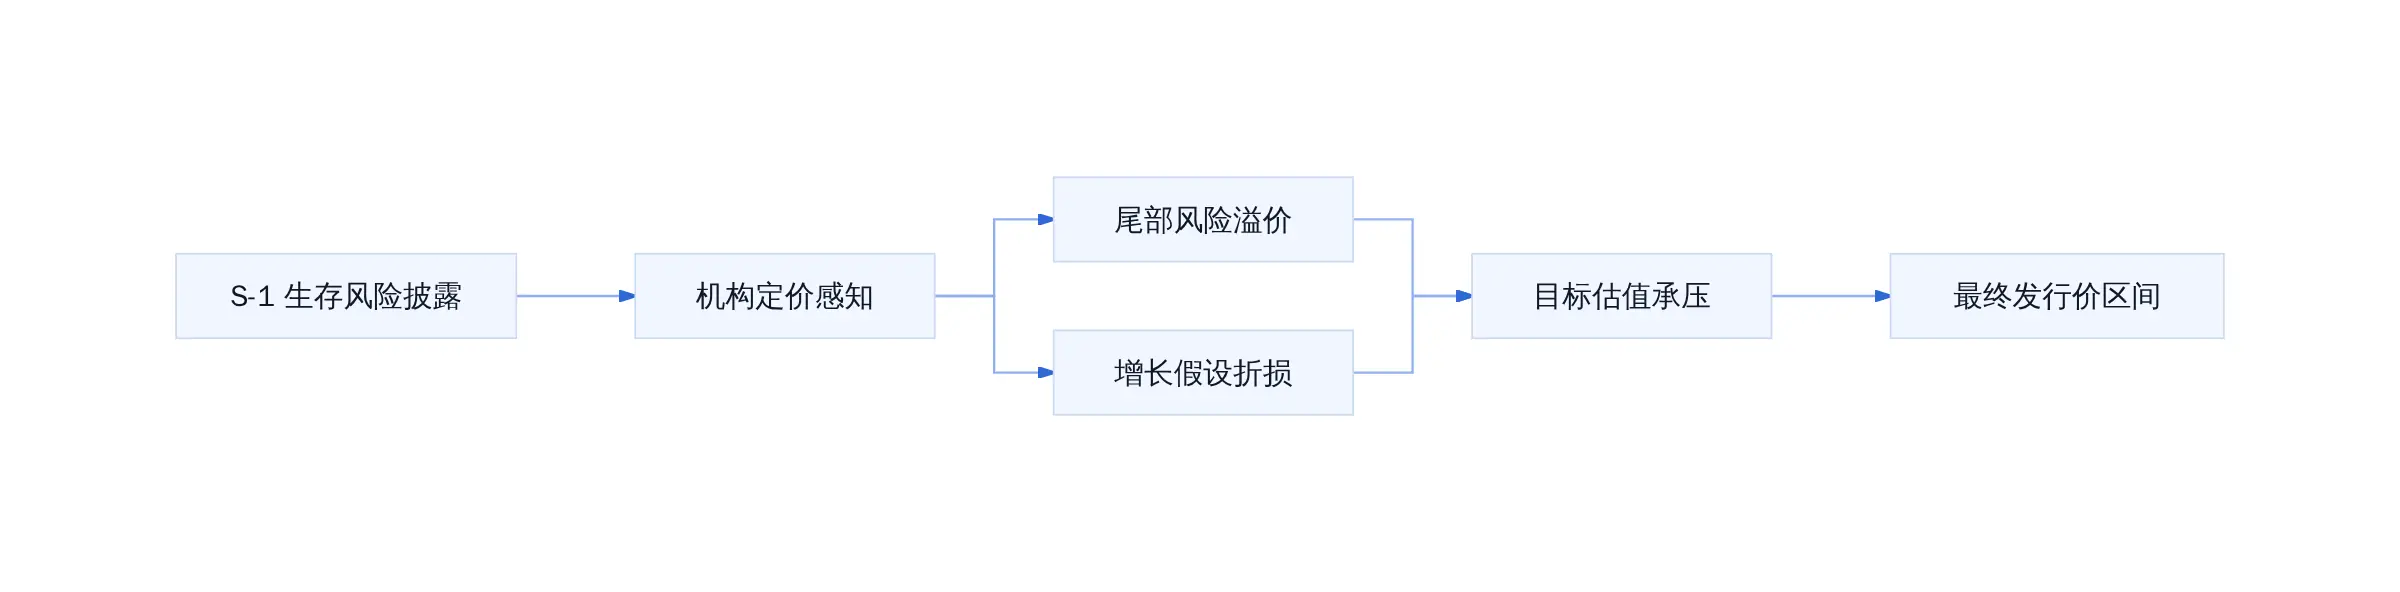
生存性风险条款对估值模型的影响路径
对做估值模型的分析师来说,这条披露改变的不是基准情形,而是尾部情形。DCF 里你本来就要给概率分布,加入「小概率下公司价值归零」项后,WACC 不需要大动,但 95% 分位以上的 loss scenario 需要显式建模。实话说,对 2 万亿美元目标估值而言,真正压价的力量不是这条风险条款本身,而是同一份文件里「收入增长可能不可持续」的表述------这句话被多家承销商在路演材料中单独拎出讨论。
更准确地说,生存风险条款的商业含义是:若监管在 2030 年前出台限制前沿模型训练的禁令,Anthropic 锁到 2033 年的算力合约(1205 亿 Nvidia 系加 1145 亿 Google)立即转为纯负债。这一条才是部分机构投资者将估值预期从 2 万亿下调至约 1.5 万亿的直接触发器。风险条款没有让估值归零,但它把「最坏情况有多坏」写成了合同语言,投资者没法再假装没看见。
从秘密递表到公开挂牌:六个月窗口里发生了什么
6月秘密S-1到10月公开:SEC审核节奏拆解
6月1日,Anthropic 以 Rule 135 条款向 SEC 秘密递交 S-1 草案。到10月26日公开挂牌,中间隔了四个月又二十几天。
这四个月里,SEC 对一家 PBC(公共受益公司)的可转换票据、衍生负债与五重股权结构做了完整审查。公开文件未披露具体审查轮次,但按业内常见节奏,涉及724亿公允价值变动科目的申报至少经历两轮 comment letter。对比 SpaceX 今年6月完成 IPO 前的审查周期,Anthropic 的 PBC 治理结构和可转换票据的公允价值计量复杂度更高,审查时长处于正常区间上限。
唯一被媒体捕捉到的中间节点是8月:CFO Krishna Rao 开始与潜在投资者做早期会议。CNBC 原文措辞是「这些讨论并未涉及拟议的 IPO 估值」。数据房间开了门,价格还没上桌。
四个月静默期,只有CFO在门外敲
按 SEC 规则,采用机密申报的公司必须在正式路演前至少15个日历日公开注册文件。10月26日公开,最早合规路演窗口落在11月10日。目标锁定11月16日当周,留给承销团和机构投资者的消化期约一周。对一张最高1000亿美元的发行单,一周意味着承销商需要在极短时间内完成全市场的需求摸底,交易台得同步调整做市报价模型。
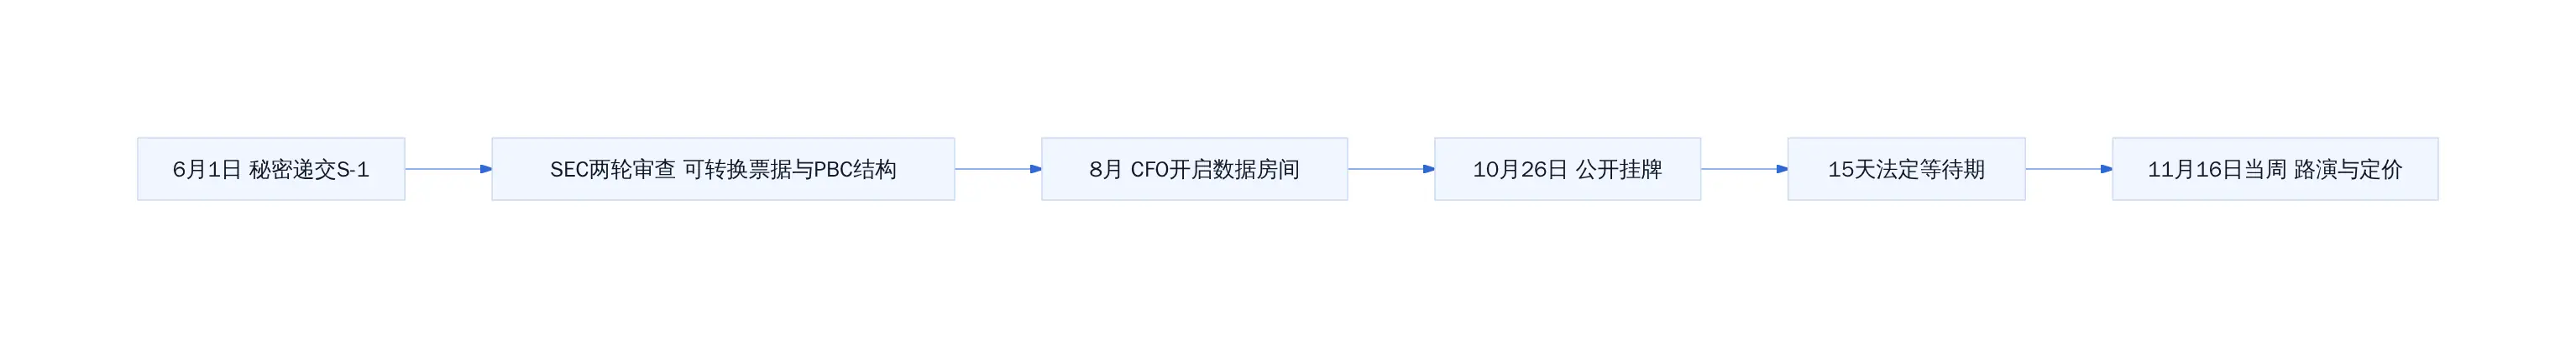
S-1 从秘密到公开的六个月节奏
22家承销商阵容与11月16日当周路演窗口
22家承销商,高盛与摩根士丹利牵头,摩根大通在列。这个数字本身是规模信号:按业内惯例,50亿美元以下的发行通常8到12家承销即够;拉到22家,说明发行规模指向1000亿美元量级,需要最大化的机构分销网络。SpaceX 今年6月 IPO 用了不到20家承销商,Anthropic 多出的那几家,对应的是多出来的数十亿美元发行额。
问题在于,10月23日 Q3 业绩披露后,部分投资者把估值预期从2万亿下调至1.5万亿。22家承销商此刻面对的不是一个稳定的价格锚,而是一个仍在下移的区间。路演那周要完成的事,是在两个数字之间找到一个让所有22家都能消化的发行价。更狠的是,现有股东也在出售股份,流通盘里能真正被市场定价的份额比「1000亿募资」这个数字要窄。
对跟踪 AI 板块 IPO 的从业者,一个可执行的判断:若11月16日当周完成定价且落在1.5万亿至2万亿中位,说明二级定价权仍掌握在承销团手里,后续走势看基本面兑现;若拖到12月,窗口拉长,Q4 财报与10月25日刚发布的 Claude Opus 5.5 会引入新变量,价格发现难度上升。建议现在就把两个情景的估值模型各跑一遍,等路演公告出来直接对照。
读完这份文件后,我反复对照两组数字:1205 亿美元 Nvidia 系合约加 1145 亿美元 Google 算力承诺,锁到 2033 年;同期调整后经营利润 16 亿美元,GAAP 净亏损 807 亿。这两组数字分别指向两个决策框架,也对应从业者当下最常被追问的两件事:算力该不该锁长约,估值该看哪条线。
对AI行业从业者的两条实操判断
算力采购侧:长期合约锁价与现货市场之间的议价窗口
ANT 的 S-1 把算力采购的定价机制完整摊开了。1205 亿 Nvidia 系加 1145 亿 Google,合计 2350 亿美元,合同期限拉到 2033 年。这意味着未来七年里,Anthropic 的算力单价被锁定在「高于当前现货、低于 2028 年后预期」的区间,同时放弃了每一轮现货降价的议价权。
对做算力采购的人来说,这个结构透露的关键信息是:锁价窗口并非「越早越好」。Nvidia H100 与 B200 的现货报价在 2025 年 Q3 到 2026 年 Q1 之间经历两轮下调,幅度约 18%--22%(业内常见报价波动,非单一合同数据)。一旦签下 2033 年期合约,这段降价红利与你无关。
最佳实践一:如果算力需求确定性超过 18 个月且年增长率高于 40%,锁 3 年合约并在第 18 个月设「重新议价触发器」(单价下浮超 10% 时启动 renegotiation clause)。需求仍在验证期的团队,用 6 个月现货加 2 年 call option 的组合,保留切换供应商的灵活性。锁约本质是买确定性、卖灵活性,触发器比固定年限更重要。
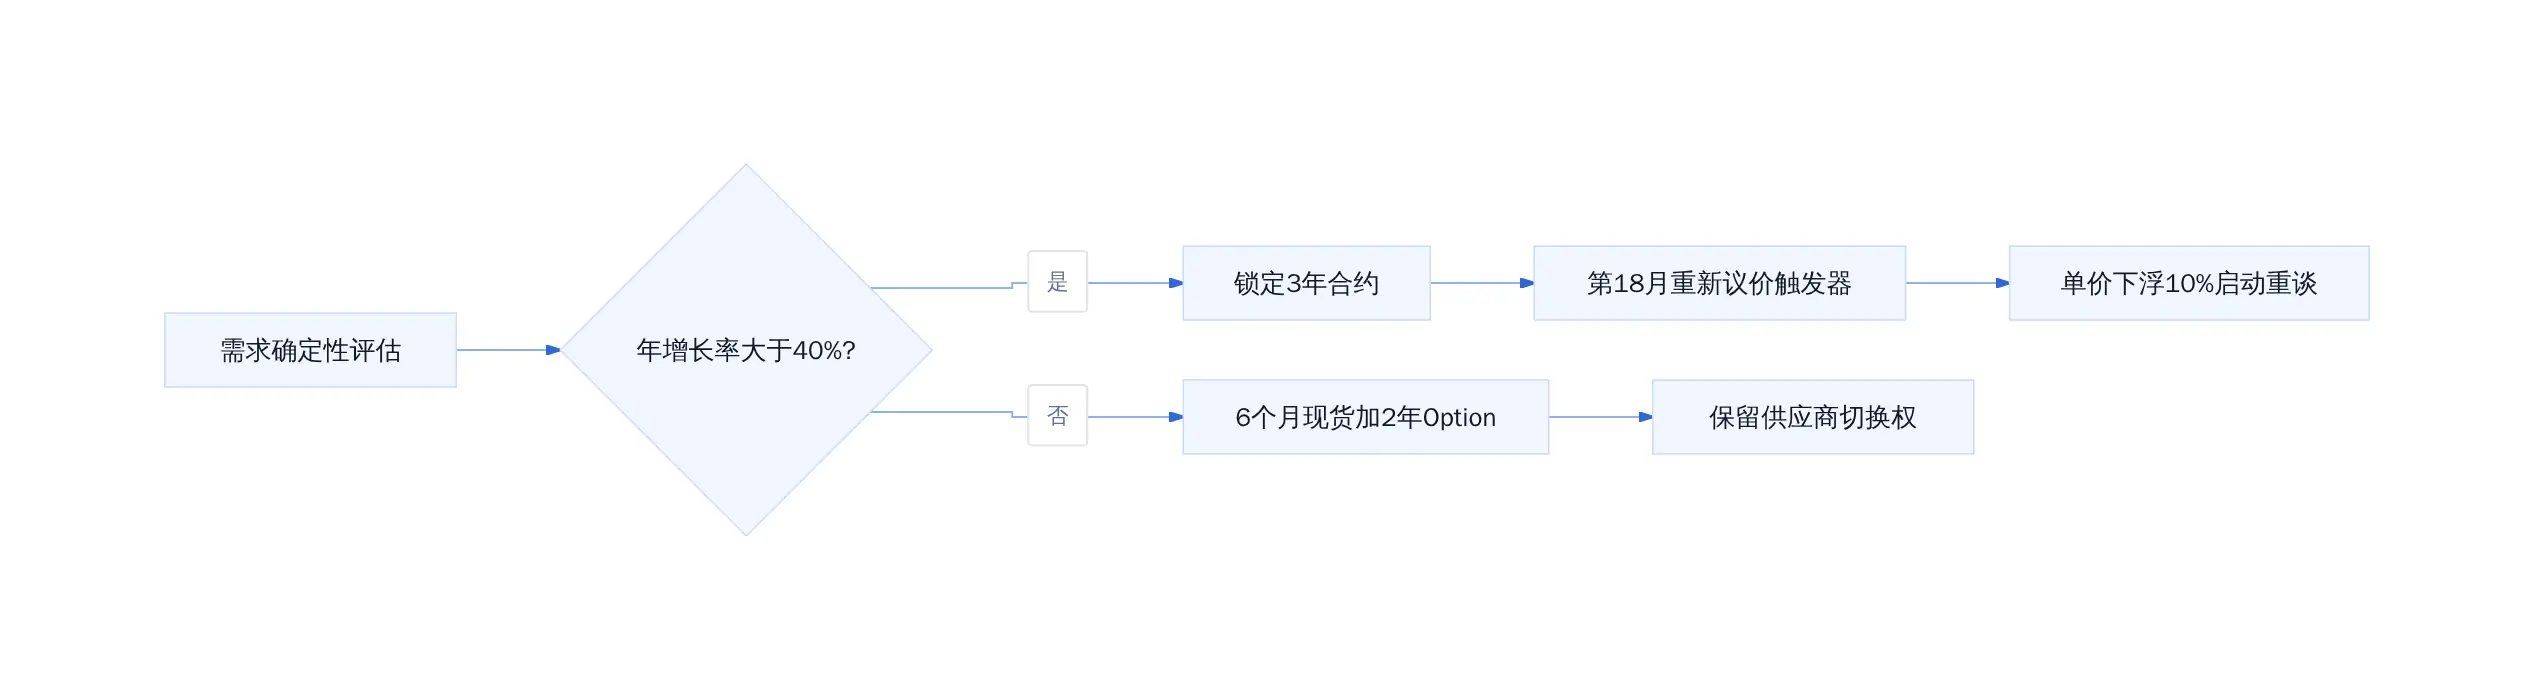
算力采购议价窗口决策流
投资与融资侧:用调整后利润替代GAAP利润做估值锚的适用边界
807 亿亏里有 724 亿是纸面数字,剩下那 6.93 亿经营亏损,才是一个 AI 公司真正的体温。Q3 调整后经营利润 16 亿美元,首次转正。NRR 900% 的意思是:去年花 100 块的客户,今年在你这儿花了 900 块。这比任何增长曲线都有说服力,前提是你知道它量的是存量客户的钱包厚度,不是新客户的进场速度。
但用调整后利润做估值锚,有一条硬边界:它只在「公允价值变动不随业务周期波动」的前提下成立。Anthropic 的 724 亿主要来自可转换票据的 mark-to-market,这类负债在利率下行周期会被反复重估。若未来 12 个月美债收益率反转上行,同一笔负债的账面值可能再跳 50--80 亿,届时「调整后」与「GAAP」的差距会进一步拉大,NRR 900% 的光环也会被稀释。
最佳实践二:对处于融资期的 AI 公司,用「经营利润 × NRR 修正系数」替代 EBITDA 做估值中值,但必须同时附一张「若公允价值变动归零后的净亏损敏感性表」。如果这张表显示经营亏损仍为负,NRR 只能作为增长信号,不能作为盈利确定性的证据。调整后利润是体温计,不是体检报告,超出 18 个月需求窗口或利率环境变化的情况下,需要回到现金流层面重新验证。
参考文献
- Anthropic 官方公告:Confidentially submits draft S-1
- 新浪财经:AI 巨头 Anthropic 正式启动 IPO
- TradingKey:Anthropic 公開提交納斯達克 IPO 申請
- CNBC:Anthropic IPO live updates
- Foresight News via X:S-1 文件财务摘要
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师