Latent Space 汇总解读 Anthropic 公开提交的 S-1 文件,公司计划以代码 AN 上市纳斯达克,营收从 2023 年的 41M 美元增至 H1 2026 的...
41M 到 16.3B,三年 400 倍。比增速更该盯的是收入结构。S-1 披露约 48% 营收经云伙伴通道(主为 Amazon)进入,两家头部客户合计占收入约 20%。增长引擎集中在少数渠道,这决定了估值谈判的锚不在 Anthropic 自己手里。另一组容易误读的数:H1 净亏 80.7B 美元,驱动因素是会计性股权支付计提,不是经营性烧钱;银行端现金 134B,历史累计现金流出不到 10B。账面净利和现金流是两条线,读 S-1 别把它们搅在一起。
收入从哪来:通道、客户与锁单
比增速更该盯的是收入结构。S-1 披露约 48% 的营收经云伙伴通道进入,主通道是 Amazon。不是「通过 Amazon 卖一点 API 调用」那种轻关系:Anthropic 承诺到 2036 年 4 月前向 Amazon 支付至少 110B 美元的云服务和算力费用,合同标注「不可取消」,唯一例外是 Amazon 出现重大违约。Amazon 为此单独建了一座 11B 美元的 AI 数据中心 Rainier,承载的就是 Anthropic 的模型训练和推理负载。两家公司的关系已经从供应商和客户变成了一组交叉绑定的长期对赌,利润表上的数字背后是共享的算力池和共担的爬坡曲线。
48% 走同一条管道,锚不在自己手里
两家头部客户合计占收入约 20%。增长引擎集中在少数渠道和少数买家,估值谈判的锚不在 Anthropic 自己手里。你买的旗舰款,瞬间变成平替套餐。
问题在于,这组数据的读法取决于你站在哪一边。对买方来说,客户集中度是议价风险,一旦头部客户切换供应商,营收曲线会断档。对卖方来说,大客户的长期锁单反而证明产品黏性和交付可靠性。更准确地说,48% 的云通道占比在 2024 年可能是 30%,到 2027 年可能降到 25%,因为 Anthropic 自建推理集群在持续扩张。S-1 把这个趋势藏在风险因子段落里,没有单独拎出来量化,留给二级市场自己去推。
对做模型选型的工程团队,这条链路的含义是具体的:如果你的推理层跑在 Amazon 上,而 Anthropic 的主力推理也跑在 Amazon 上,你们的容量规划、定价谈判和 SLA 保障实际上共享同一组瓶颈。上游算力紧张的时候,优先级排序不在你手里。
S-1 还有一条容易被跳过的风险因子:电力和天然气供应。Rainier 这类 11B 级别的数据中心满载运行后,单个园区的用电规模接近一座中型城市。Anthropic 在文件里把「能源供应中断」列为一项独立风险,意思是算力不是买多少 GPU 就能线性扩容的,电网容量和天然气发电的稳定性是硬天花板。对做长期容量规划的团队,你的推理成本曲线不是平滑下降的,中间会插一段等电、等天然气的平台期。
80.7B 净亏:会计线和经营线是两回事
H1 2026 净亏 80.7B 美元,数字大得刺眼。驱动因素不是经营性烧钱,是会计性的股权支付计提。员工股票期权行权、早期投资人股份按公允价值重新计量,这些在利润表上记为费用,但不产生任何现金流出。数字停留在报表层面,银行余额没有减少一分。
银行端现金 134B 美元,历史累计现金流出不到 10B 美元。80.7B 的净亏会让人直接跳到「烧钱」的结论,但 85% 毛利率和 974M 营业利润说明推理经济学已经跑通,亏损是股权稀释的代价,不是经营失血。
读 S-1 的一个易错边界
把「净亏」等同于「亏损」是读财报最常见的误区。净利润是权责制下的会计结果,现金流是收付制下的真金白银。Anthropic 这个案例里两条线差了一个数量级:80.7B 对不到 10B。对做 AI 基础设施选型的团队来说,判断一个模型供应商的财务健康度,看的是经营现金流、capex 回收周期和长协到期时间,不是利润表上的数字。
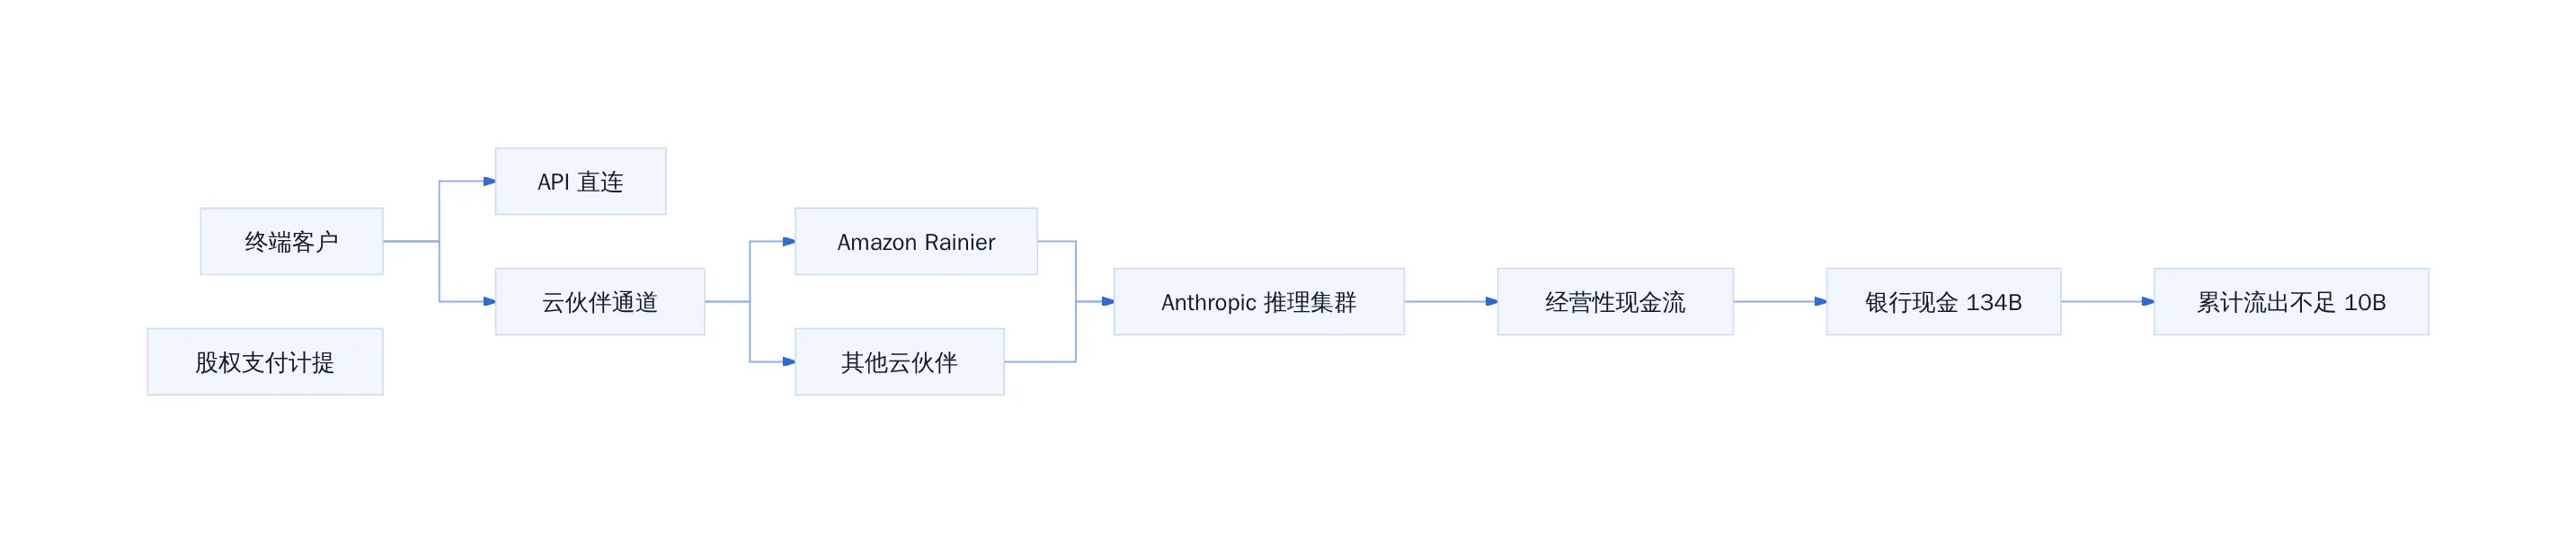
Anthropic 收入通道与依赖结构
85% 毛利率说明推理成本已经压得很低,但 110B 的 Amazon 长协把未来十年的算力支出锁死了。锁死的不是成本,是路线。当下一代芯片架构在 2028 年落地时,那份合同还在跑,迁移窗口不自由。十年一锁,解约条款写的是「重大违约」,不是「我换了芯片」。对需要自建推理层的团队,这是一个值得纳入供应商评估表的硬约束:你的上游算力采购被锁了十年,切换成本和议价空间就要按那个周期来算。IPO 目标对应约 2T 估值,市场定价里已经包含了对锁单客户续约的乐观假设,一旦续约条件变化,倍数会快速压缩。
Amazon 的 110B 锁单:确定性还是结构性风险
S-1 风险栏里最重的一条不是算力烧钱,而是 Amazon 那笔 110B 不可取消合约。CNBC 引述原文:2026 年 4 月 Anthropic 承诺在 2036 年 4 月前向 Amazon 支付至少 110B 美元云服务费,条款写明「regardless of actual usage」,除 Amazon 发生「material breach」外不可取消。翻译过来就是,用不用都得付,合同期十年,违约方只能是 Amazon 自己。
这条合约把 capex 和收入结构同时钉死。48% 营收经云伙伴通道进入(主为 Amazon),意味着 Anthropic 既是 Amazon 最大的 AI 客户,也是其 AI 芯片和云服务的最大买家。收入端被 Amazon 生态节奏牵制,成本端被 110B 刚性支出锁住。Rainier 数据中心是 Amazon 专门为 Anthropic 投的 11B 项目,物理资产绑定,退出成本极高。
对估值锚的实际影响
110B 合约把自由现金流预测压成「营收 − 刚性支出 − 模型训练 capex」的窄通道。IPO 定价时承销商不会只看 16.3B 营收,会扣掉 Amazon 支出后看剩余。H1 2026 营业利润 974M 对比十年 110B 总账,年化 11B 的刚性支出意味着营收增速一旦跌破 30%,利润率立刻被吞掉。85% 毛利率是 H1 2026 的截面数据,模型规模越大、推理量越高,边际成本曲线往哪走,S-1 没有给明确指引。
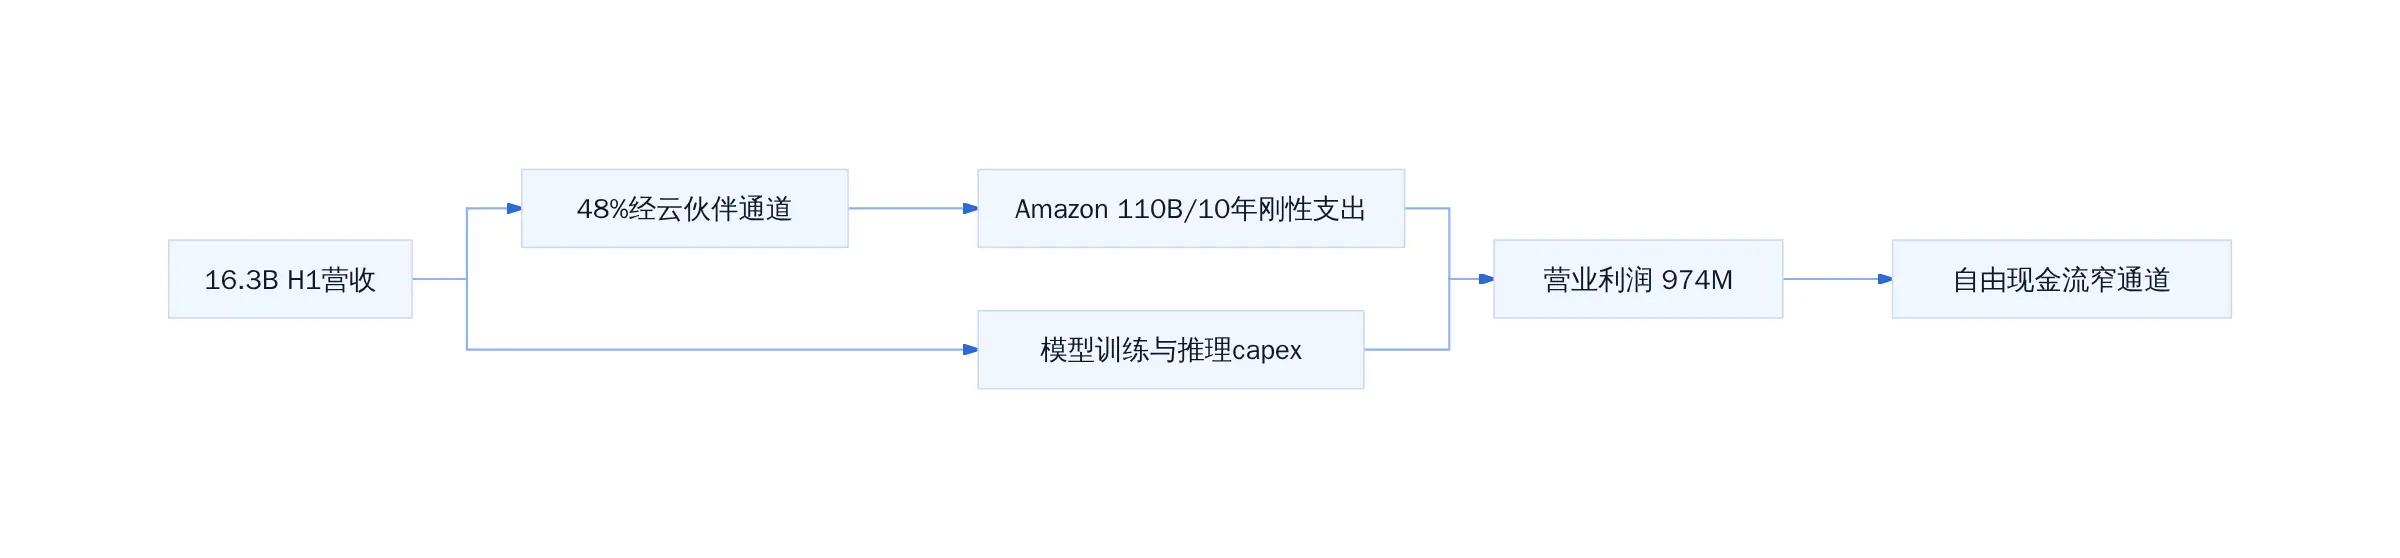
Anthropic 收入与刚性支出结构
风险栏里真正该盯的三条
S-1 列了一长串 risk factors,WSJ 报道中单独拎出的一条是「AI 产业严重依赖天然气」。不是噱头:训练集群的电力供给、数据中心制冷、推理服务的持续在线,都绑在电网与天然气调峰能力上。S-1 把它和「compute capacity 可能不足」并列写,等于承认供给端是硬约束,不是需求端能单独解决的。
第二条是产品线集中度。S-1 披露 Anthropic 2025 年 5 月与 Blackstone、Hellman & Friedman、Goldman Sachs 等共同成立 Ode 公司,向企业客户提供 AI 服务。该业务线财务贡献在 S-1 中被单列,但体量远小于 Claude API 与 Claude Code 两条主线。若 Ode 在 H2 2026 未形成规模收入,集中度会进一步向自身产品收缩,两家头部客户合计 20% 的占比压力不会缓解。
第三条是治理结构。S-1 写明 10 月将 5% 股份划入「public benefit fund」,公司定位为 public benefit corporation,章程要求董事会在股东利益与公众利益间做平衡。对二级市场投资者来说,实际效果是多了一个非财务投票方,5% 投票权稀释是真实的,且该基金没有明确的退出时间表。
IPO 节奏与交易结构
EDGAR 文件已公开,ticker AN,交易所纳斯达克。The Information 与 Bloomberg 此前报道预期 IPO 窗口在 11 月 9 日前后,募资规模市场猜测在 100B 美元量级,对应估值约 2T。Latent Space podcast 系列称 Anthropic 为「one of the fastest growing companies of all time」,lifetime cash raise 超 100B 美元,lifetime burn 不到 10B 美元。
增速数据本身不是问题,400 倍三年增长放在任何行业都是异常值。问题在结构:收入集中、支出刚性、治理多主体。读 S-1 别只看增速曲线,要看 110B 合约到期前自由现金流能否做到稳定正值。这是 IPO 后第二个财年最核心的判断,也是承销团定价时真正要压的那个数。
落点,读这份 S-1 该盯什么
前三段拆完了增长曲线、收入结构和会计噪音。剩下的问题是,拿到文件之后你的下一步动作。
需求信号不在 Anthropic 手里
48% 营收走云伙伴,两家客户占 20%。定价权和续约节奏主要由 Amazon 和头部企业客户决定。跟踪 Q3 季报时,优先看云通道占比是否继续上升这一条线,而非总营收增速。渠道集中度每上一个台阶,估值安全边际就收窄一截。
估值锚是持续性,不是增速
110B的Amazon锁单给了确定性地板,但2T 的定价隐含了连续三年 10 倍以上增长的假设。如果 H2 2026 总营收跑不到 $35B,也就是 H1 14x 同比的节奏,叙事需要重新校准。更狠的是,锁单协议原文写的是「non-cancelable, except in the event of a material breach by Amazon」,违约条款的界定权在对方手里。
现金流是唯一不掺水的数字
80.7B 净亏是股权支付计提,134B 银行现金加不到 10B 历史累计烧钱,经营端没有失血。读 S-1 时把净利润和经营现金流分两列看,别搅成一条线。
可以今天就做的一件事
把 S-1 里「concentration of revenue by customer」和「cloud partner revenue」两段原文截出来,按季度画占比趋势。两条线同时上行就说明依赖在加深,该调你的估值模型了。
参考文献
- Latent Space, Anthropic S-1: $2T IPO, 1400% growth, 48% cloud, 85% margin . latent.space/p/ainews-an...
- CNBC, Anthropic IPO live updates: AI lab's S-1 filing . www.cnbc.com/2026/10/26/...
- Business Insider, Anthropic's Public S-1 Sets Stage for Massive IPO Debut . www.businessinsider.com/anthropic-s...
- Techmeme (WSJ), Anthropic's IPO prospectus: H1 2026 revenue of $16.3B . www.techmeme.com/REDACTED/...
- Wikipedia, Anthropic . en.wikipedia.org/wiki/Anthro...
- Latent Space, How Anthropic ships Claude with Claude (IPO 覆盖系列). latent.space/p/opus55
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师