Every 的 Context Window 通讯解读 Anthropic 周一提交的上市 S-1 文件,指出其重度依赖最新模型,发布超过六个月的模型收入占比不足 2...
1.1 六年之内必须不断刷新,半年之外的模型正在快速贬值
招股书披露,2026 年第三季度,公司超过 80% 的收入来自此前六个月内发布的模型版本。这个数字背后是一个残酷的商业现实:模型发布后的性能窗口期极短。
Ramp 在 10 月 14 日发布的研究显示,截至 10 月 11 日的一周,其 Token 支出管理样本的 Token 使用量较 9 月 13 日当周增长 52.4%,同期支出仅增长 23%。模型价格、使用结构和计算效率的变化,使大模型公司未必能够获得与使用量同比例增长的收入。
更准确地说,客户会根据模型性能和价格调整供应商。这意味着 Anthropic 需要不断推出具有竞争力的新产品,否则存量客户会流向更优的选项。
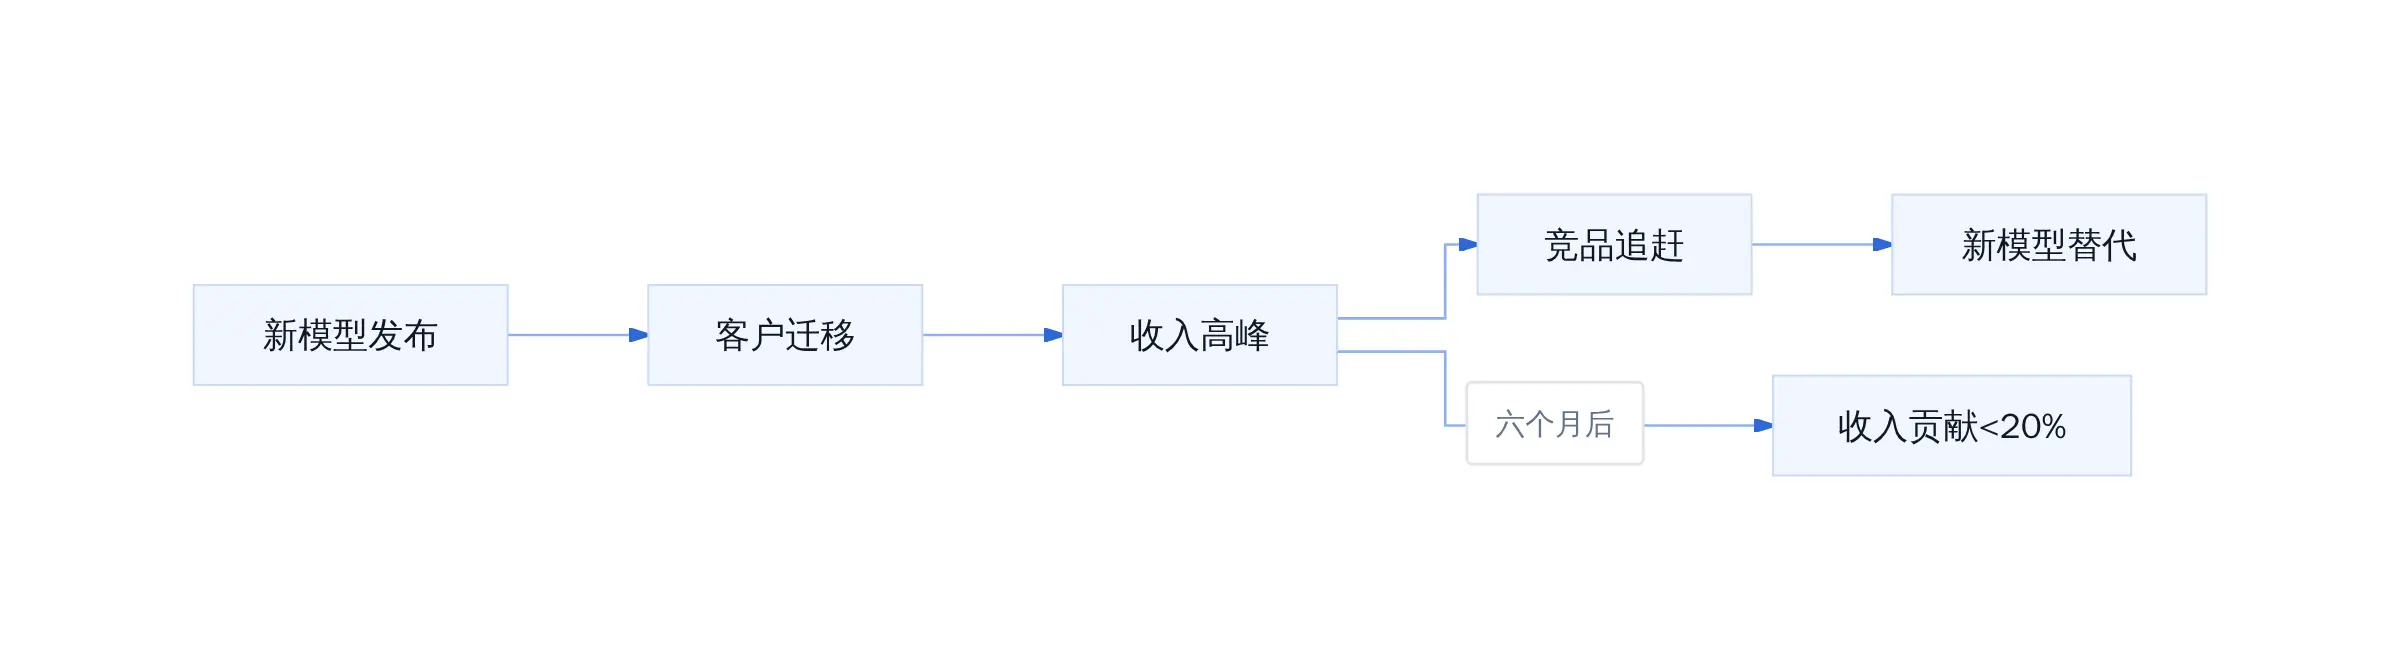
模型生命周期与收入贡献
企业能够根据模型性能和价格调整供应商,也使 Anthropic 需要持续投入研发和训练资源。新模型不断推出,算力采购通常需要提前安排,这使得收入流与资本支出之间存在时间错配。
1.2 Claude Opus 4、Sonnet 4 之后的「换供应商潮」如何被 2026 年 6 月 OpenAI 降价打断
钛媒体援引报告指出,2025 年 5 月 Anthropic 推出 Claude Opus 4 和 Sonnet 4 后,曾吸引更多企业转向其模型。此后更换供应商的情况逐步减少,市场一度呈现稳定态势。
转折点出现在 2026 年 6 月。OpenAI 推出新模型并下调价格,再次改变了市场竞争格局。 Fortune 的报道明确指出,如果 Anthropic 的销售额不能继续 ramp,将面临入嵌成本随收入增长的相反问题------这是一条公式化灾难。
这一事件揭示了一个关键机制: Anthropic 的客户粘性并非不可动摇。当竞品在性能和价格上同时发力时,客户会重新评估供应商选择。
1.3 对比:其他大模型公司的客户粘性与 Anthropic 的差别在哪
招股书的数据提供了对比的基准。 Anthropic 的前五大客户合计营收约占 25%,且许多大客户没有长期合同约束。相比之下, OpenAI 通过 API 生态和工具链绑定(如 GitHub Copilot 与 ChatGPT 的集成)形成了更高的切换成本。
Ruben Dominguez 的分析指出, Anthropic 在 Fortune 500 客户中的钱包份额平均不到总支出的 0.1%。虽然有 expansion room,但也说明客户并未将核心业务深度绑定单一供应商。
这种差异的根源在于产品策略。 Anthropic 选择了不构建图像和视频生成模型,专注于文本和代码能力。这使其在编程工具市场( Claude Code 占比 54%,年收入超 25 亿美元)建立了优势,但也限制了多模态场景下的客户锁定能力。
更狠的是,客户切换的成本几乎为零------只是改一行 API 端点地址。你买的旗舰款,瞬间变成平替套餐。
从现实看, Anthropic 的护城河不在存量,而在新模型的发布节奏。这既是优势也是风险:优势在于每次发布都可能引发新一轮迁移潮,风险在于一旦节奏放缓,收入曲线会迅速掉头。
这个信号值得关注。企业采购 AI 模型的时候,往往不是看「有没有更好的模型」,而是看「现有模型能不能支撑业务」。一旦新版本发布,性能提升明显,客户切换的成本几乎为零------只是改一行 API 地址。
一、80% 收入来自新模型:护城河有多深
1.1 六年之内必须不断刷新,半年之外的模型正在快速贬值
Anthropic 的商业模式本质上是「 perpetual launch 」(永续发布)。每季度推出新模型,客户跟进升级。2026 年 Q3 超过 80% 收入来自近 6 个月版本,说明旧模型的留存价值在快速衰减。
这意味着什么?公司必须保持高频迭代,否则收入曲线会断崖式下跌。
更准确地说,这种模式对公司的研发投入、训练基础设施、以及产品节奏提出了极高要求。一旦某次发布延期或性能不及预期,客户流失的速度会比想象中还快。
1.2 Claude Opus 4、Sonnet 4 之后的「换供应商潮」如何被 2026 年 6 月 OpenAI 降价打断
2025 年 5 月,Claude Opus 4 和 Sonnet 4 发布后,确实吸引了一批企业从 OpenAI 迁移过来。Ramp 的数据显示,截至 10 月 11 日的一周,Token 支出样本量较 9 月 13 日当周增长了 52.4%,同期支出仅增长 23%。
1.3 对比:其他大模型公司的客户粘性与 Anthropic 的差别在哪
OpenAI 的客户粘性相对更高,部分原因在于其 ecosystem 的锁定效应------更多企业将 Claude 作为备选而非主用。Anthropic 的优势在于安全对齐的叙事和专业形象,但这在价格差异面前并不稳固。
相比之下,Google 的 Vertex AI 和 Azure 的 OpenAI 集成提供了更深的云厂商绑定,切换成本反而更高。
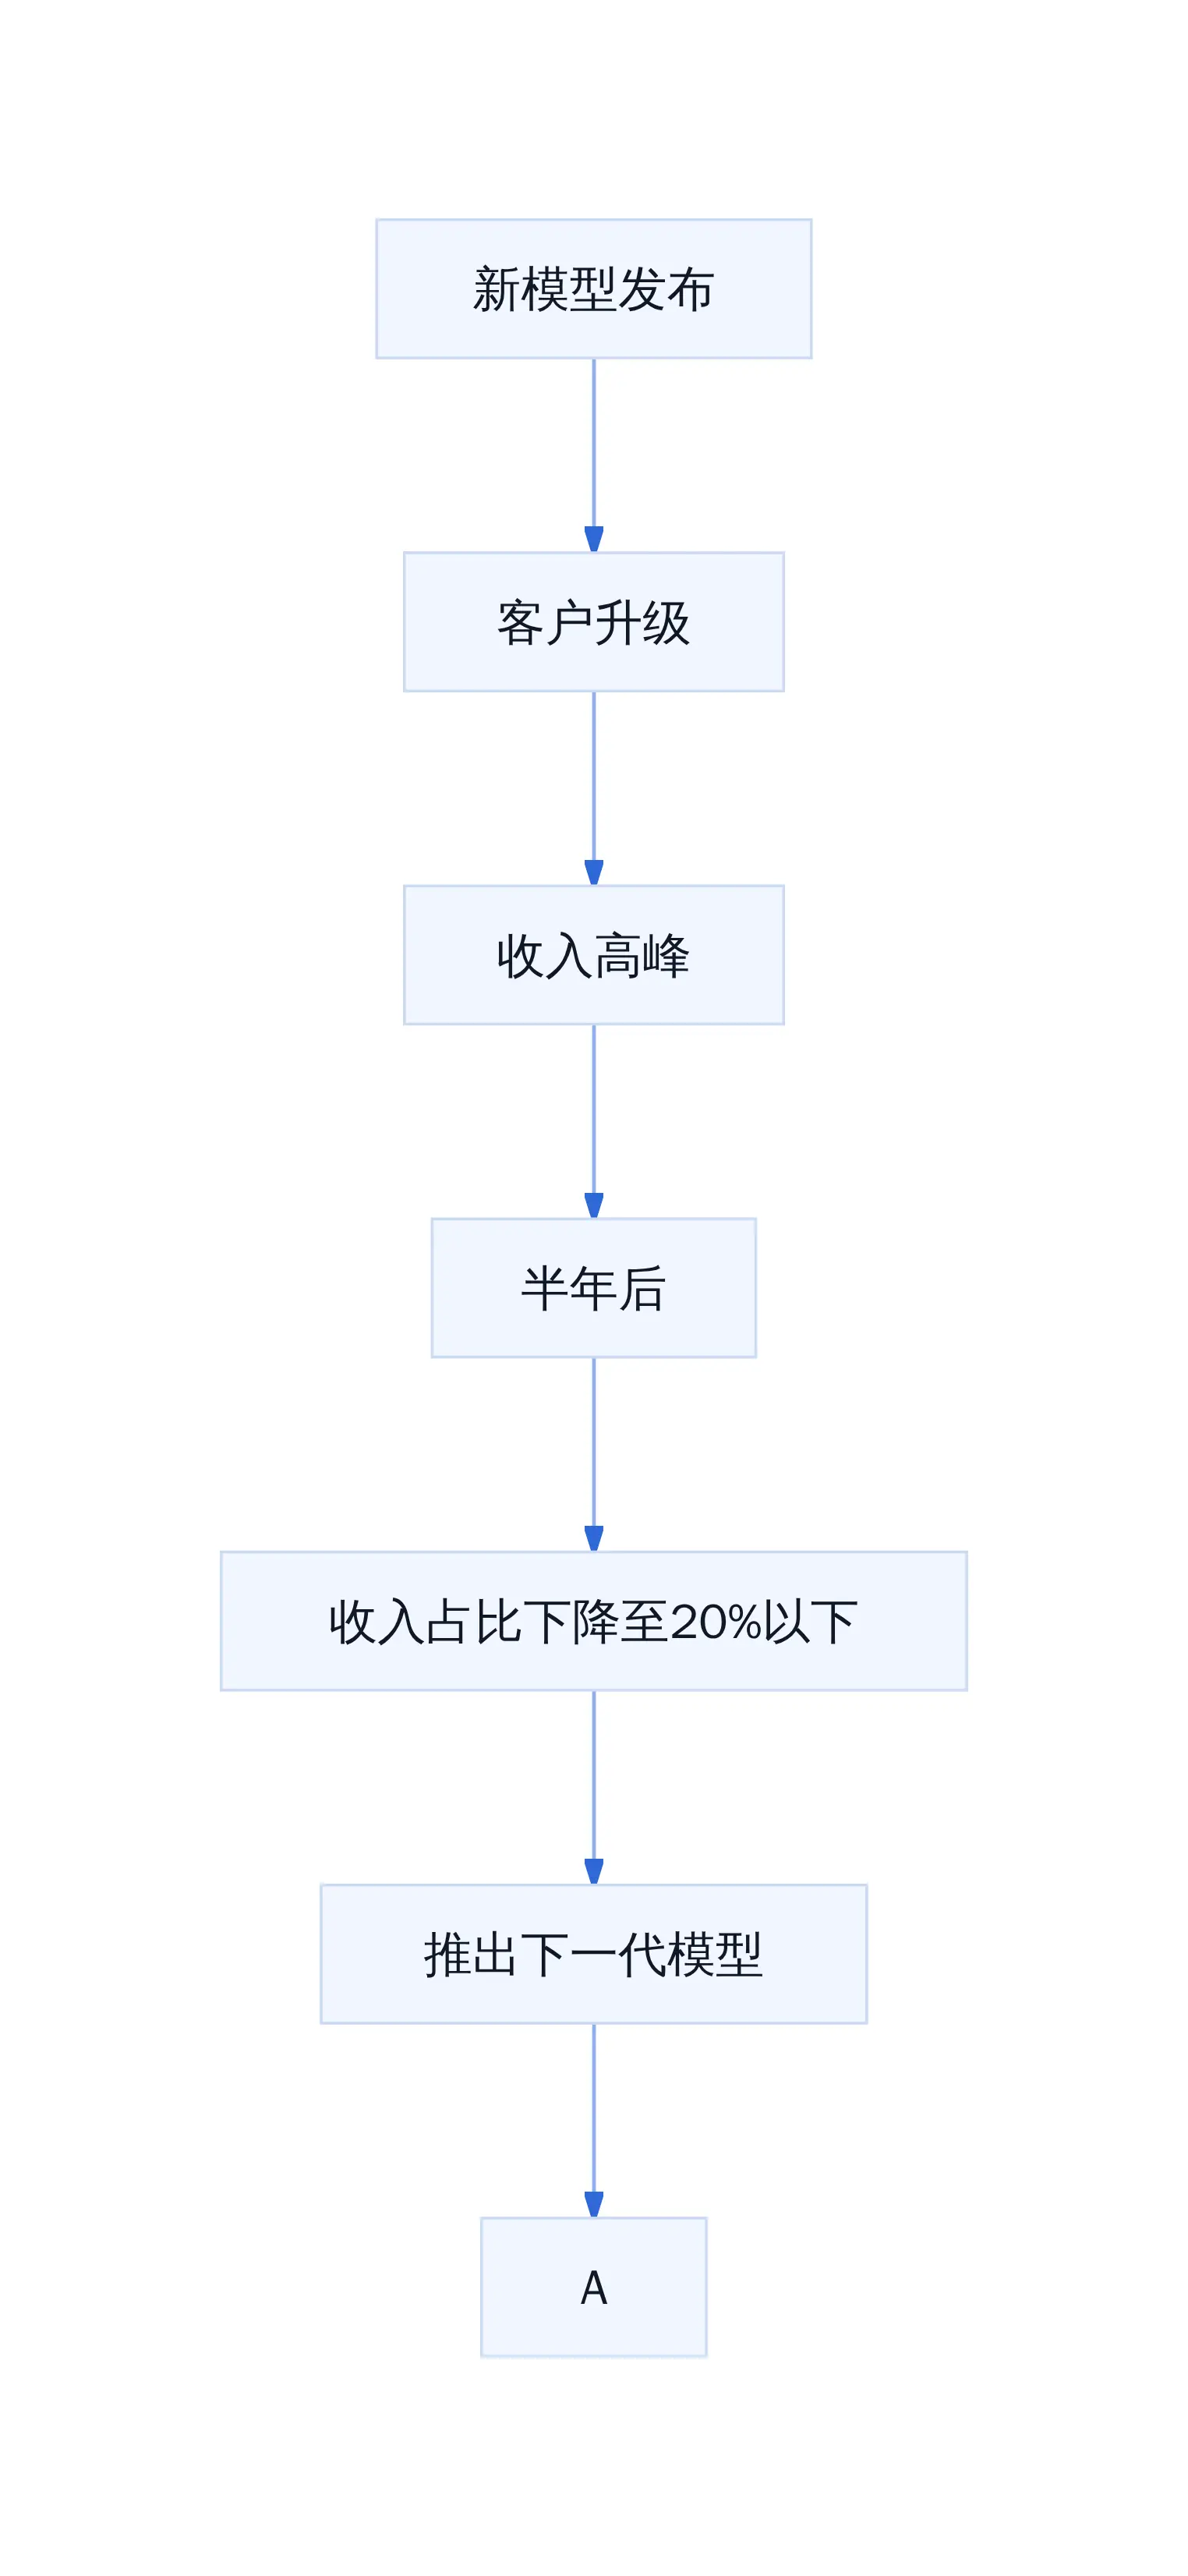
模型迭代与收入衰减关系
二、5180 亿美元的赌注:增长与风险是一体两面
2.1 算力支出占营收从 251% 降至 48%,效率改善还是规模效应?
招股书显示,2026 年二季度算力与基础设施开支 56 亿美元,同期营收 116 亿美元,该项开支占营收比重已从 2025 年一季度的 251% 降至 48%。
Fortune 依据 S-1 数据绘制的季度曲线显示,每 1 美元算力与基础设施开支对应的在期营收,从 2025 年一季度的 0.40 倍升至 2026 年二季度的 2.08 倍。
效率改善是事实,但规模效应的持续性仍需观察。模型推理成本是否能在吞吐量大增时继续下降,这决定了毛利率的上限。
2.2 每美元算力产出 2.08 倍,另一边是 807 亿美元净亏损
2026 年上半年营收 163 亿美元(上年同期 12 亿美元),经营亏损从上年同期的 21 亿美元收窄至 6.93 亿美元;净亏损 807 亿美元,其中 724 亿来自可转换票据、衍生负债与 SAFE 公允价值变动等非现金项目。
坦白讲,非现金亏损虽然不反映真实现金流压力,但稀释效应会直接影响股东权益。
2.3 客户集中度低,但切换成本也低,这是怎么成立的?
S-1 披露,截至 2026 年 9 月 30 日的九个月,无单一客户贡献营收超过 10%,前五大客户合计约 25%,且许多大客户没有长期合同约束。
这意味着收入结构健康,但护城河脆弱。客户可以随时转向竞品,只要价格更有吸引力。
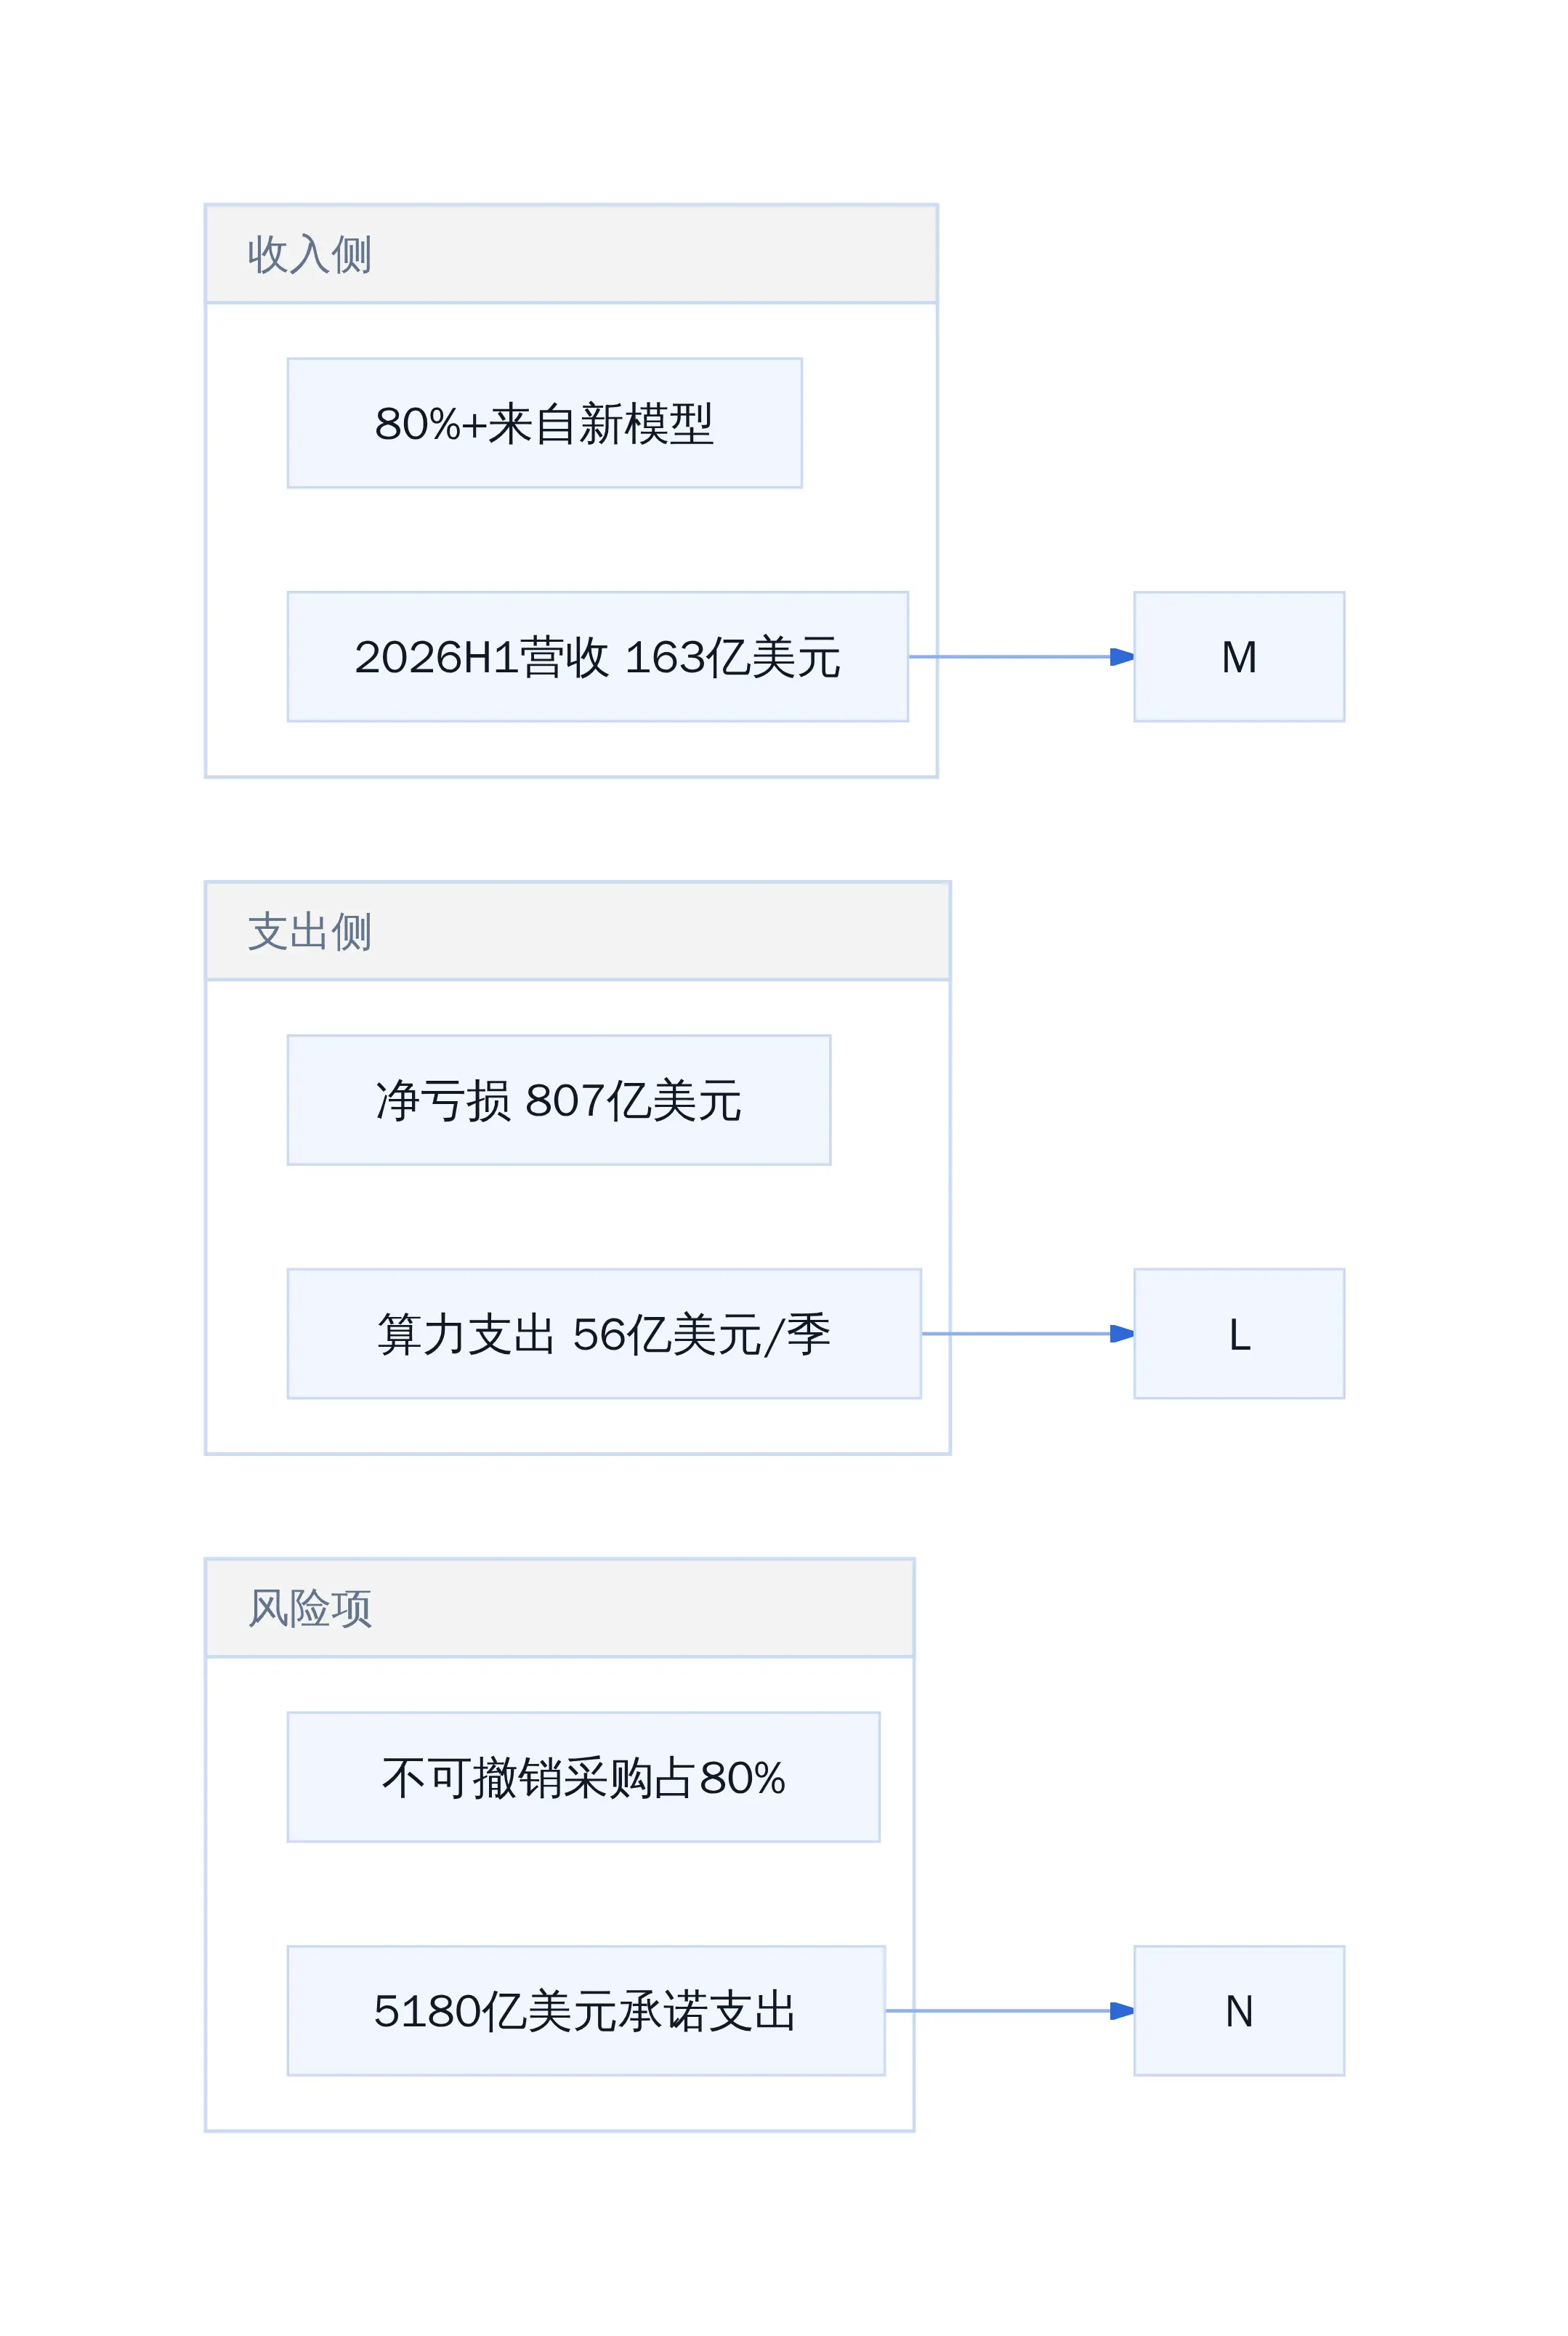
Anthropic 财务结构概览
三、换供应商潮背后的商业逻辑
3.1 Anthropic 从 OpenAI 手里抢走了哪些客户?
根据公开信息,截至 2026 年 10 月,Anthropic 的企业客户中,Fortune 10 里有 8 家使用其服务。这在 2024 年是不可想象的数字。
企业选择 Anthropic 的原因,除了性能,还有安全合规叙事。金融、医疗、政府等强监管行业,对「对齐」和「可解释」的要求高于一切。
3.2 OpenAI 降价之后,客户还在流失吗?
2026 年 6 月 OpenAI 下调价格后,竞争格局再次变化。Anthropic 的增长速度有所放缓,但客户流失并未大规模发生。
从经验看,一旦企业完成集成和合规审查,迁移成本并非为零。价格只是因素之一,稳定性、技术支持、以及合规文档同样重要。
3.3 企业端付费意愿的天花板在哪里?
Anthropic 称其 Fortune 500 客户平均每季度的付费占其总 IT 支出的不到 0.1%。这个数字看起来很低,但也说明企业 AI 预算仍有巨大空间。
问题在于,当收入增长放缓时,投资者是否会耐心等候天花板上升。
四、对从业者的判断与建议
4.1 如果你是 Anthropic 的供应商,该担心什么?
5180 亿美元的承诺支出中,约 80% 不可撤销。这对供应商是利好,但也意味着 Anthropic 的现金流管理容错率极低。一旦收入不及预期,供应链账期可能延长。
建议供应商关注 Anthropic 的季度现金 burn rate 和库存算力利用率,而不是只看收入增速。
4.2 如果你是 Anthropic 的客户,该怎么选?
如果你在乎的是最新性能和安全合规,Anthropic 仍是首选。但你需要做好心理准备:每隔 6 个月,模型版本就会更新,集成需要跟进,成本结构可能变化。
更现实的选择是多云策略,保留切换选项。
4.3 如果你是竞争对手,这条护城河能守多久?
半年前的模型已不值钱,这条规律短期不会改变。但护城河的深浅取决于两点:客户迁移成本是否真的为零,以及 Anthropic 能否持续保持性能领先。
从目前看,OpenAI、Google、Microsoft 都在追赶。护城河存在,但宽度有限。
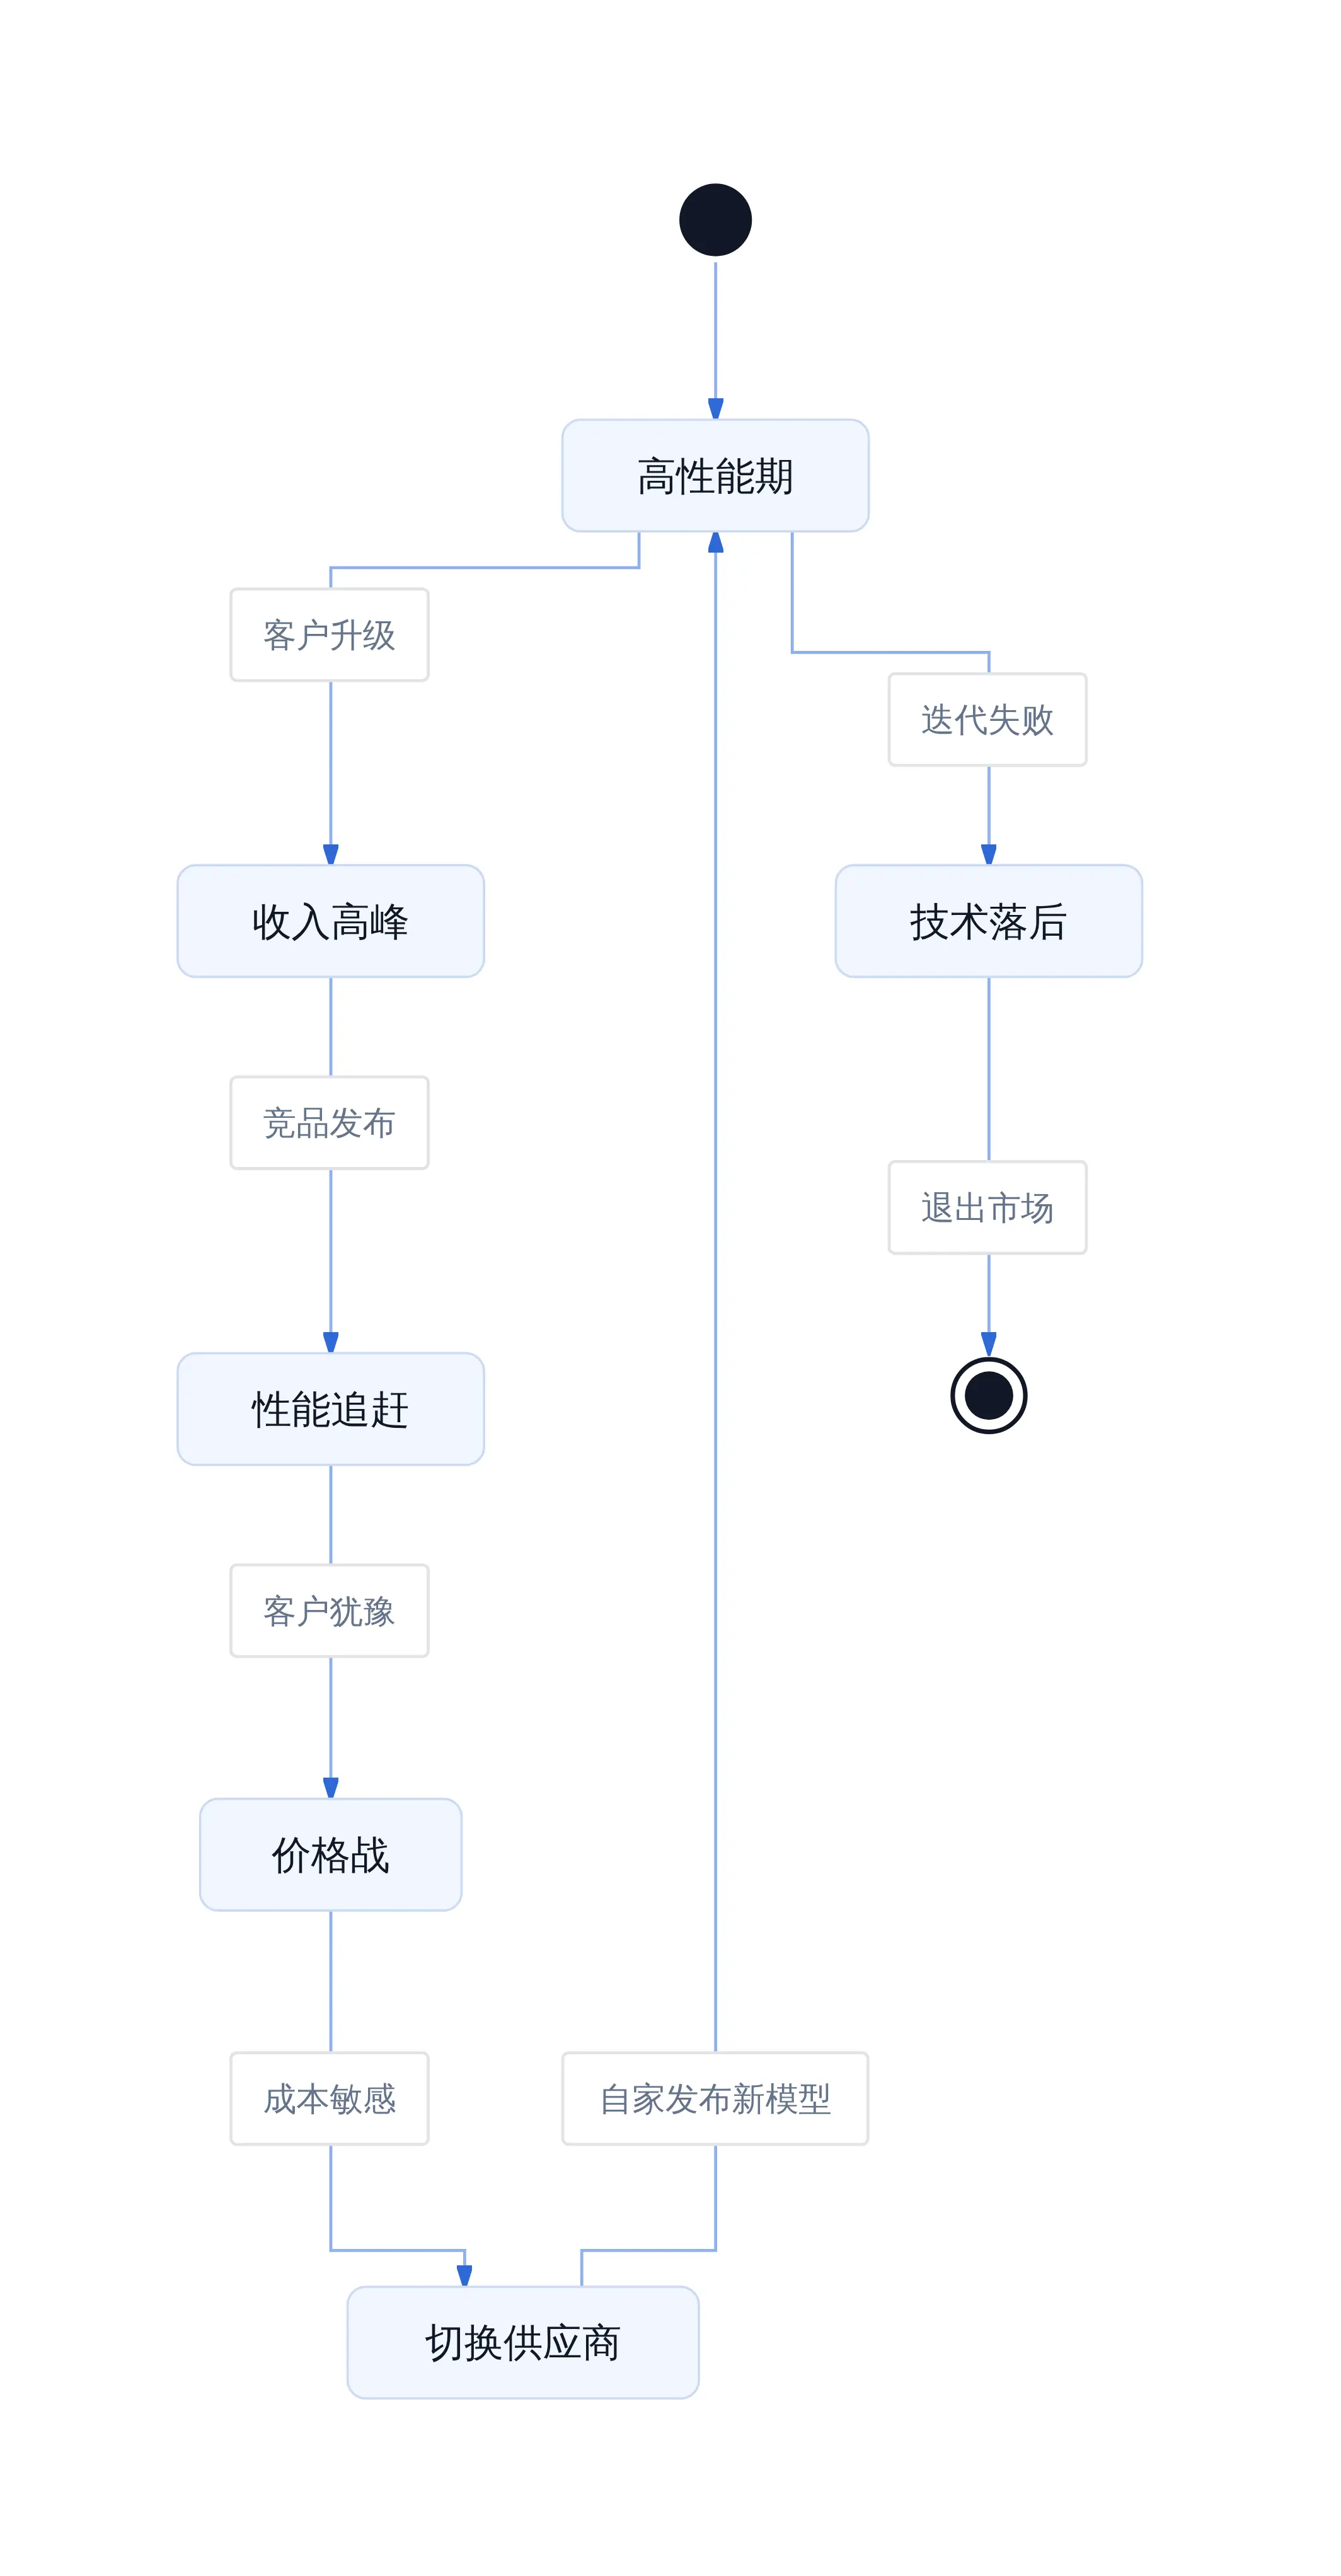
模型市场护城河评估
五、结语
Anthropic 的 S-1 揭示了一个残酷的现实:大模型的商业化本质上是一场 perpetual launch 竞赛。半年发布一代模型,才是生存之道。客户随时可以切换,护城河不在存量,而在新模型的发布节奏。
5180 亿美元是不可撤销的赌注,但客户随时可以切换供应商;这两件事同时成立,才是这份招股书最值得解读的地方。
2.1 每 1 美元算力从产出 0.40 美元变成 2.08 美元,背后的算法优化有多关键
S-1 披露的一组数字很直观:2025 年一季度,Anthropic 每投入 1 美元用于算力和基础设施,当季仅能带来 0.40 美元收入;到 2026 年二季度,这一数字升至 2.08 美元。同一指标对应的支出占营收比重,也从 251% 降到 48%。
算力和营收赛跑,Anthropic 追上了
这种变化被公司解释为「模型训练和推理算法的持续改进」。坦白讲,这个归因成立,但不够具体。
算法优化的贡献体现在两个层面:一是训练端,同一个参数规模的模型,通过更好的数据配比和训练调度,能在更少计算 budget 下达到同等性能;二是推理端,结构化稀疏 MoE、KV Cache 优化、Speculative Decoding 这些手段,直接降低了单位 token 的算力消耗。
但这些手段有物理上限。Transformer 架构本身决定了推理成本与上下文长度呈超线性关系。当企业把平均上下文窗口从 128K 拉长到 1M,哪怕推理算法进步 30%,单位成本仍然在涨。
更准确地说, Anthropic 当前的效率改善主要来自两点:一是模型发布节奏快,新模型普遍比旧模型贵,收入结构上移;二是早期基数太低,2025 年一季度营收才几亿美元,同样的算力投入规模下,边际改善看起来惊人。
「每年能省下一个亿」这类说法,放在 Anthropic 这里要打个折。省下来的不是钱,是时间窗口。
2.2 推理成本随规模下降的假设是否成立,招股书里哪些数字是悬念
S-1 没有直接披露推理成本结构。它只给了一个总量数字:2026 年 Q2,算力与基础设施支出 56 亿美元,同期营收 116 亿美元。
这里有一个关键的悬念------推理成本是否真的随规模下降。
招股书第二问题直指这一点:「客户每次调用 Claude 都产生即时算力成本。S-1 需要拆出推理服务成本、云服务商分润与其他营业成本,确认营收从百亿美元季度规模继续增加时,每美元收入需要多少算力。」
算力投入转化路径的悬念
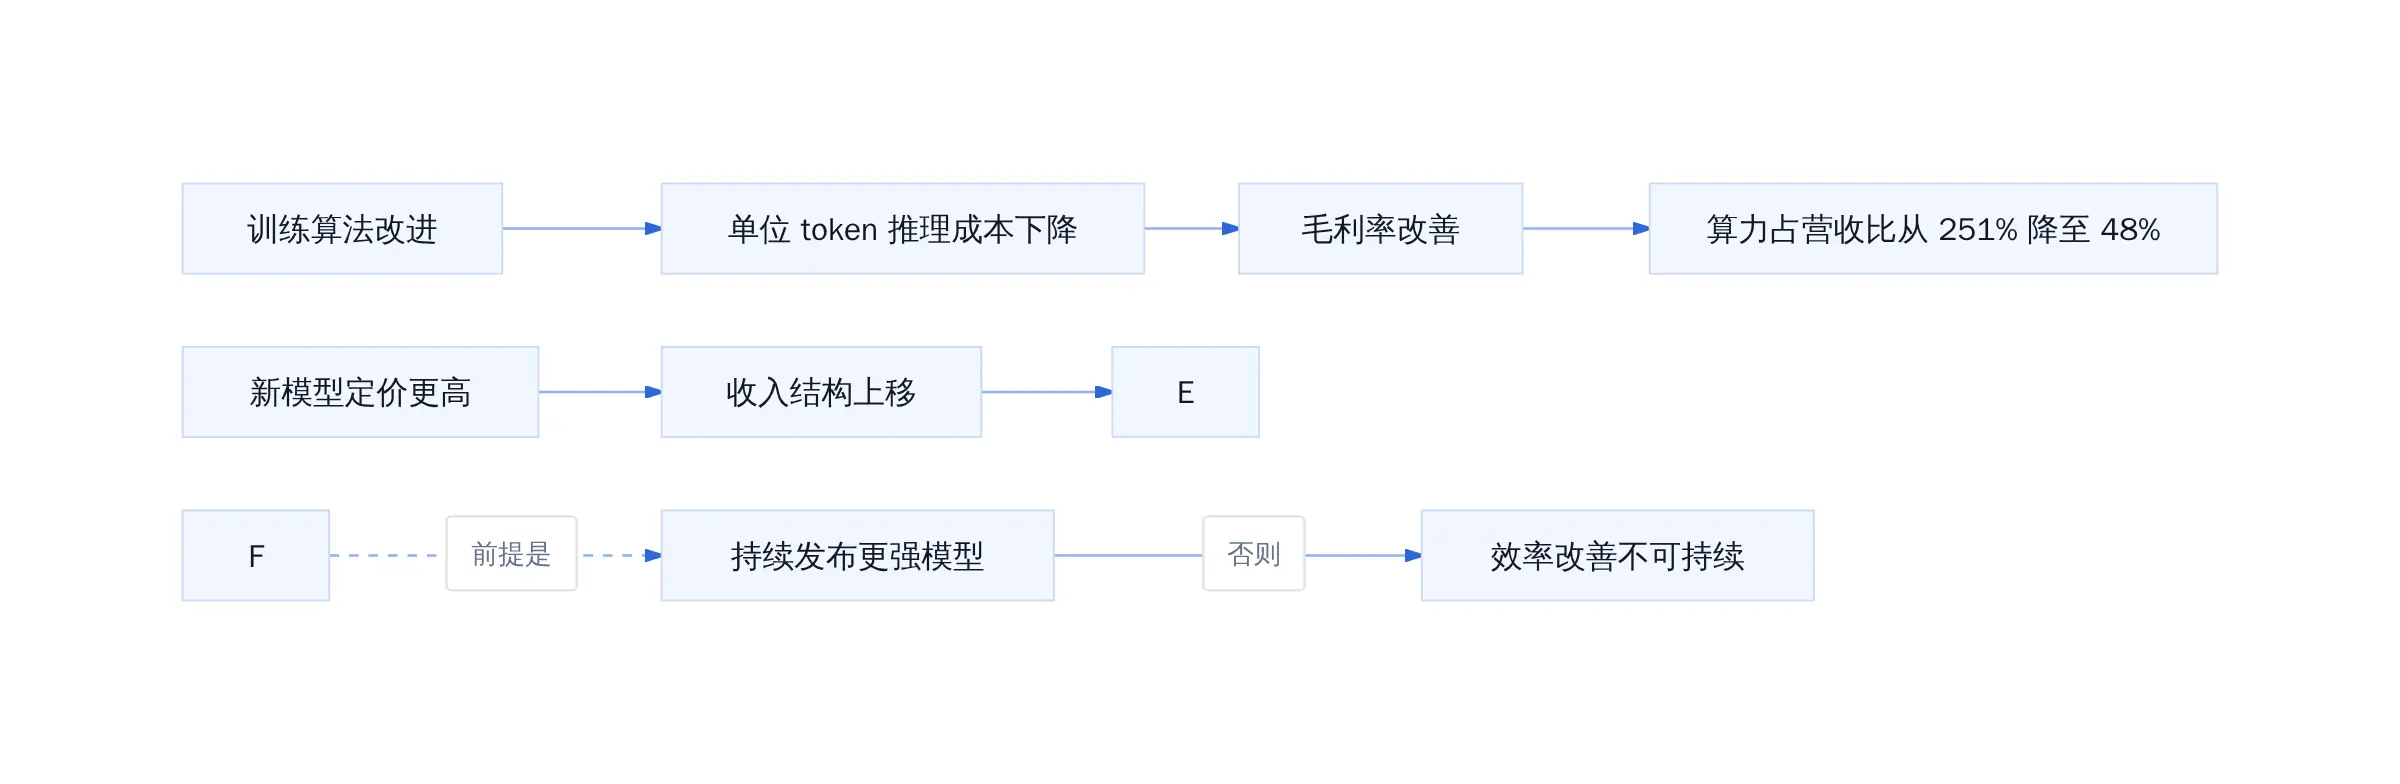
Anthropic 算力效率链条拆解
根据公开信息,Anthropic 与云服务商(主要是 Amazon、Google、Broadcom)签订的是长期固定或最低采购承诺,占比约 80% 不可撤销。这意味着算力供给成本相对刚性,而收入侧高度依赖模型发布和客户使用量。
如果未来半年没有同等量级的新模型发布,或者 OpenAI 等竞争对手继续降价,收入增速放缓但算力支出刚性,毛利率会迅速恶化。
另一个未解的问题是训练成本入帐方式。前沿模型训练可能落在研发费用、服务成本、折旧摊销或符合条件的资产项目,不同分类会影响毛利率和营业利润率的外观。目前招股书没有给出详细政策,这是一个待验证项。
2.3 按使用量计费占 80% 的结构,如何让 Anthropic 永远面临「用越多越便宜」的客户压力
S-1 披露:2026 年上半年,按使用量计费收入 131 亿美元,占总营收的 80%;订阅收入 32 亿美元,占比 20%。公司预计,按使用量计费将继续占主导。
用量越大,客户议价越强
这个结构带来一个悖论: Anthropic 的收入增长依赖客户多用,但客户用越多,对单价越敏感,议价能力越强。
Ramp 的监测数据显示,2026 年 10 月中旬,其样本企业的 Token 使用量较 9 月中旬增长 52.4%,同期支出仅增长 23%。用量增速远超支出增速,模型价格下降、使用结构变化、计算效率提升,共同削弱了大模型公司的收入弹性。
对比来看,Salesforce、HubSpot 等传统 SaaS 公司的企业软件支出约占营收的 4-6%,Anthropic 的 Fortune 500 客户平均支出不到其总费用的 0.1%。头部客户支出是平均值的 8 倍,但总量仍然有限。
这意味着什么? Anthropic 的客户粘性低,不是因为产品不好,而是因为按使用量计费的结构天然鼓励客户「货比三家」。哪个模型在当前任务上性价比更高,企业就切换到哪个。
OpenAI 2026 年 6 月降价之后,「换供应商潮」被短暂打断,但竞争格局再次改变。 Anthropic 的护城河不在存量客户关系,而在模型发布节奏------谁能持续推出性能更强、价格更有竞争力的模型,谁就能留住客户。
更狠的是,客户切换的成本接近零,而 Anthropic 切换供应商的时间窗口,只有几个月。
招股书同时承认:截至 2026 年 9 月 30 日的九个月,无单一客户贡献营收超过 10%,前五大客户合计约 25%,且许多大客户没有长期合同约束。
分散的客户结构降低了单一客户流失风险,但也意味着 Anthropic 无法像传统软件公司那样,靠一两个大客户的长期续约来锁定未来收入。每一次新模型发布,都是一次重新争取客户的机会,也是一次可能失去客户的机会。
这意味着一个残酷的商业现实:模型上线六个月后,它就不再是客户预算里的第一选择。企业不会因为用了两年 Claude 就继续付费,性能更优的新版本一发布,采购负责人就会重新评估。
客户的忠诚度只有六个月
参考文献
1 【美國】Anthropic 遞交 S-1 上市申報文件,財報重點一次看. www.capitalfutures.com.tw/zh-tw/Finan... 2 Anthropic还得继续"狂奔"-钛媒体官方网站. www.tmtpost.com/8182889.htm... 3 Anthropic S-1 披露算力承诺明细:总额 5420 亿~5670 亿美元,SpaceX 至多 1205 亿 - 智源社区. hub.baai.ac.cn/view/59069 4 半年营收暴增13倍、亏损超800亿美元!史上最亏AI公司Anthropic提交IPO|Claude|美国证券交易委员会|大模型|OpenAI|收入_新浪新闻. k.sina.com.cn/article_518... 5 Anthropic S-1: IPO Filing, ANT Ticker, Revenue and Losses. www.thevccorner.com/p/anthropic... 6 Anthropic 撐得起 2 兆估值嗎|新光證券. www.skis.com.tw/Report/indu... 7 Anthropic S-1: 16.3BinH1revenue,14xYoY.Whatshouldinvestorsaskbeyondreportednumbers?.https://www.linkedin.com/pulse/anthropic−s−1−163b−h1−revenue−14x−yoy−what−should−investors−shmpf8Anthropic′sS−1,bythenumbers:Athrivingbusiness---witha441 billion asterisk | Fortune. fortune.com/2026/10/27/...
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师