OpenAI 这轮融资下调了多少------数字背后的事实
据金融时报报道,OpenAI 将最新一轮融资目标从 300 亿美元下调约 100 亿美元至 200 亿美元,估值从 1.4 万亿美元降至约 1.25 万亿美元,并要求投资者...
融资目标与估值的双重缩水
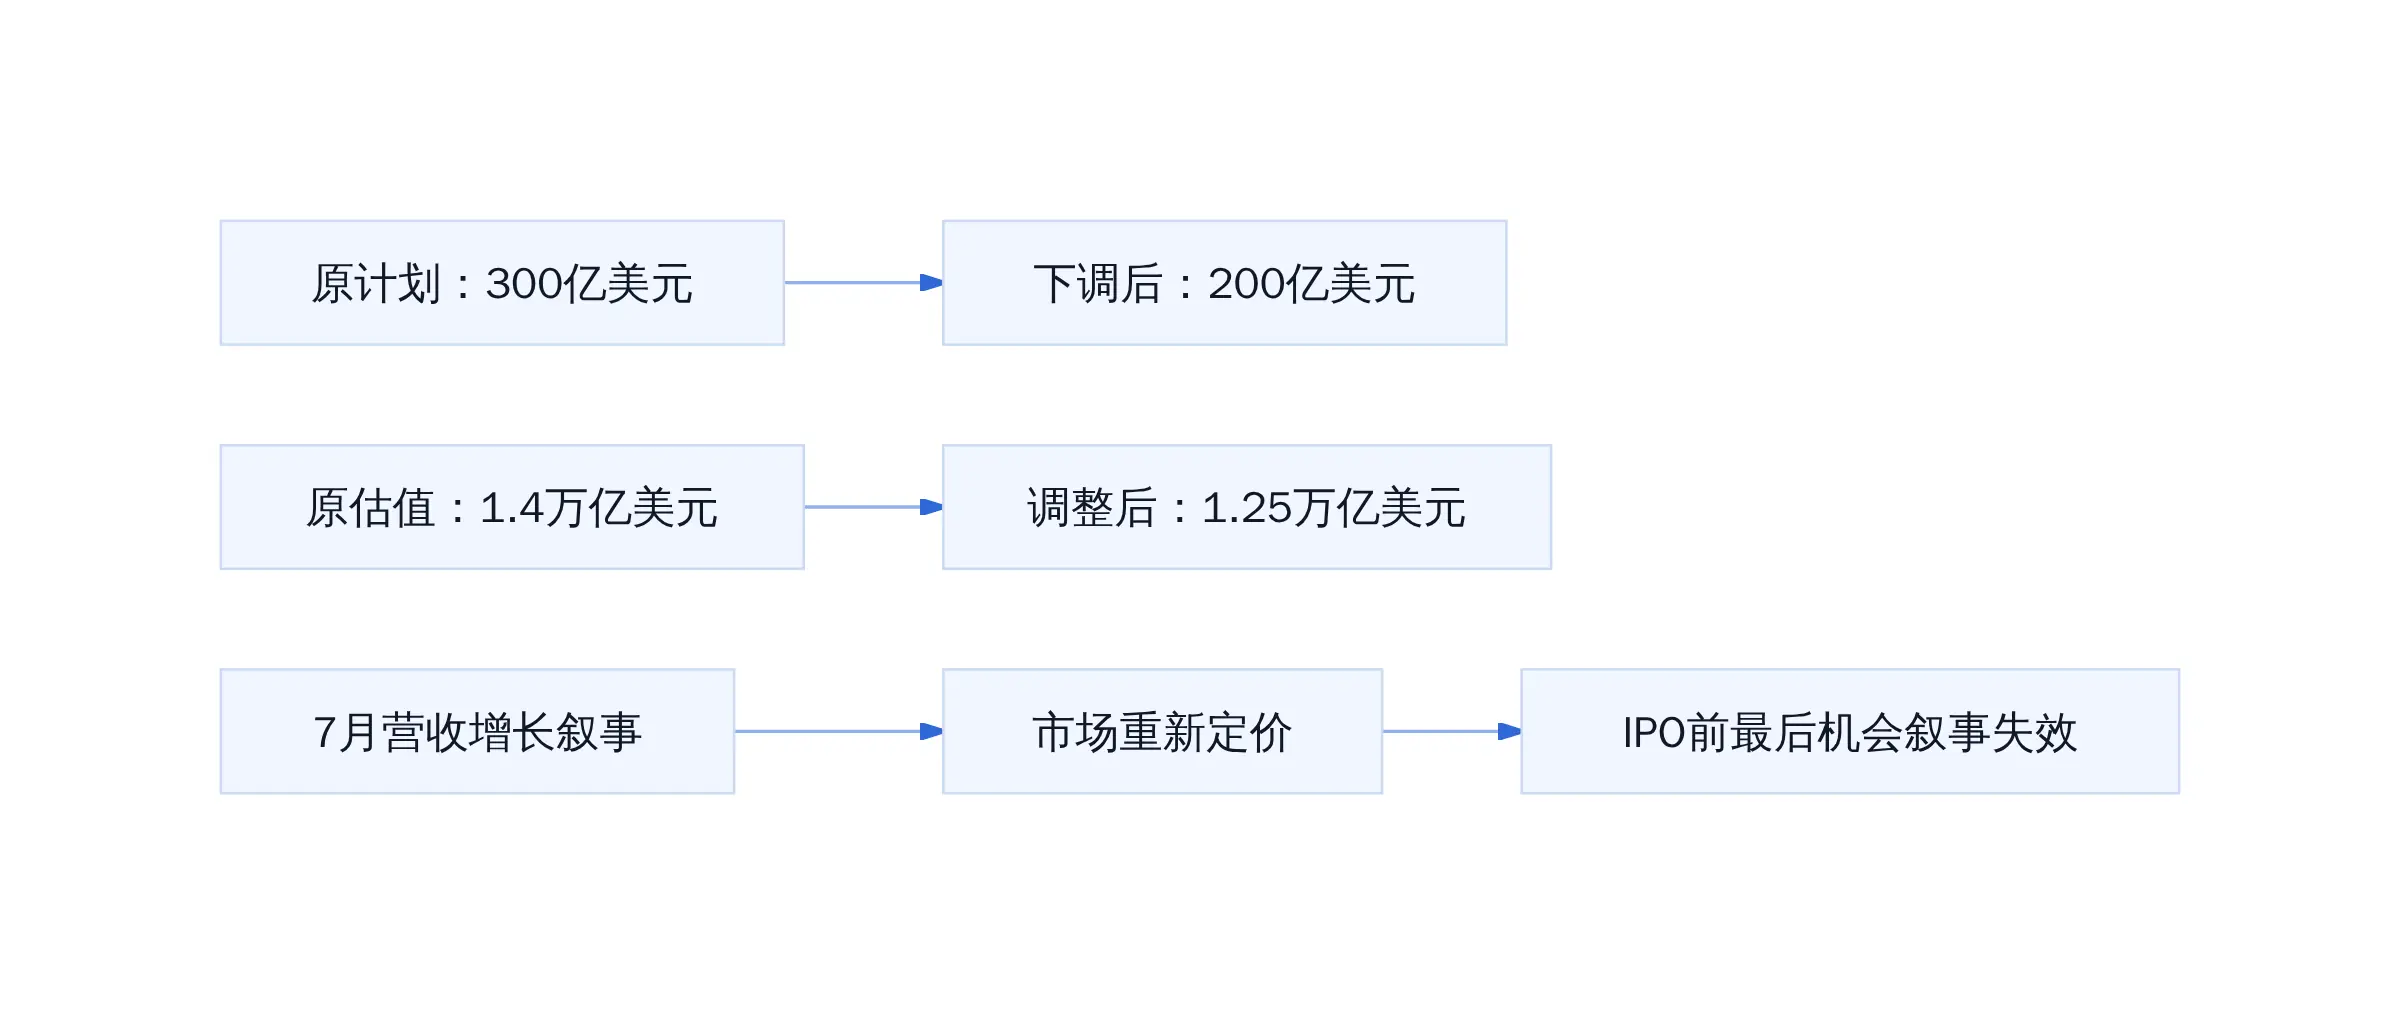
上个月,OpenAI 的计划是以 1.4 万亿美元估值融资 300 亿美元,对外定位是「明年 IPO 前投资者最后入股机会」。公司以 7 月以来营收快速增长为依据,支撑估值从 8520 亿美元近乎翻倍。
现在的调整幅度很清晰:融资目标减少 33%,估值下降 10.7%。这两个数字不在同一个节奏上,说明市场对成长性的定价比资本规模更敏感。
估值下调 1500 亿美元,对应约 1.06 万亿元人民币。这不是小数目。去年 3 月那一轮,OpenAI 完成 1220 亿美元资本承诺时,市场还在讨论「AI 超级独角兽」的叙事。现在叙事本身开始让位于资本纪律。
谁在削减认购额度
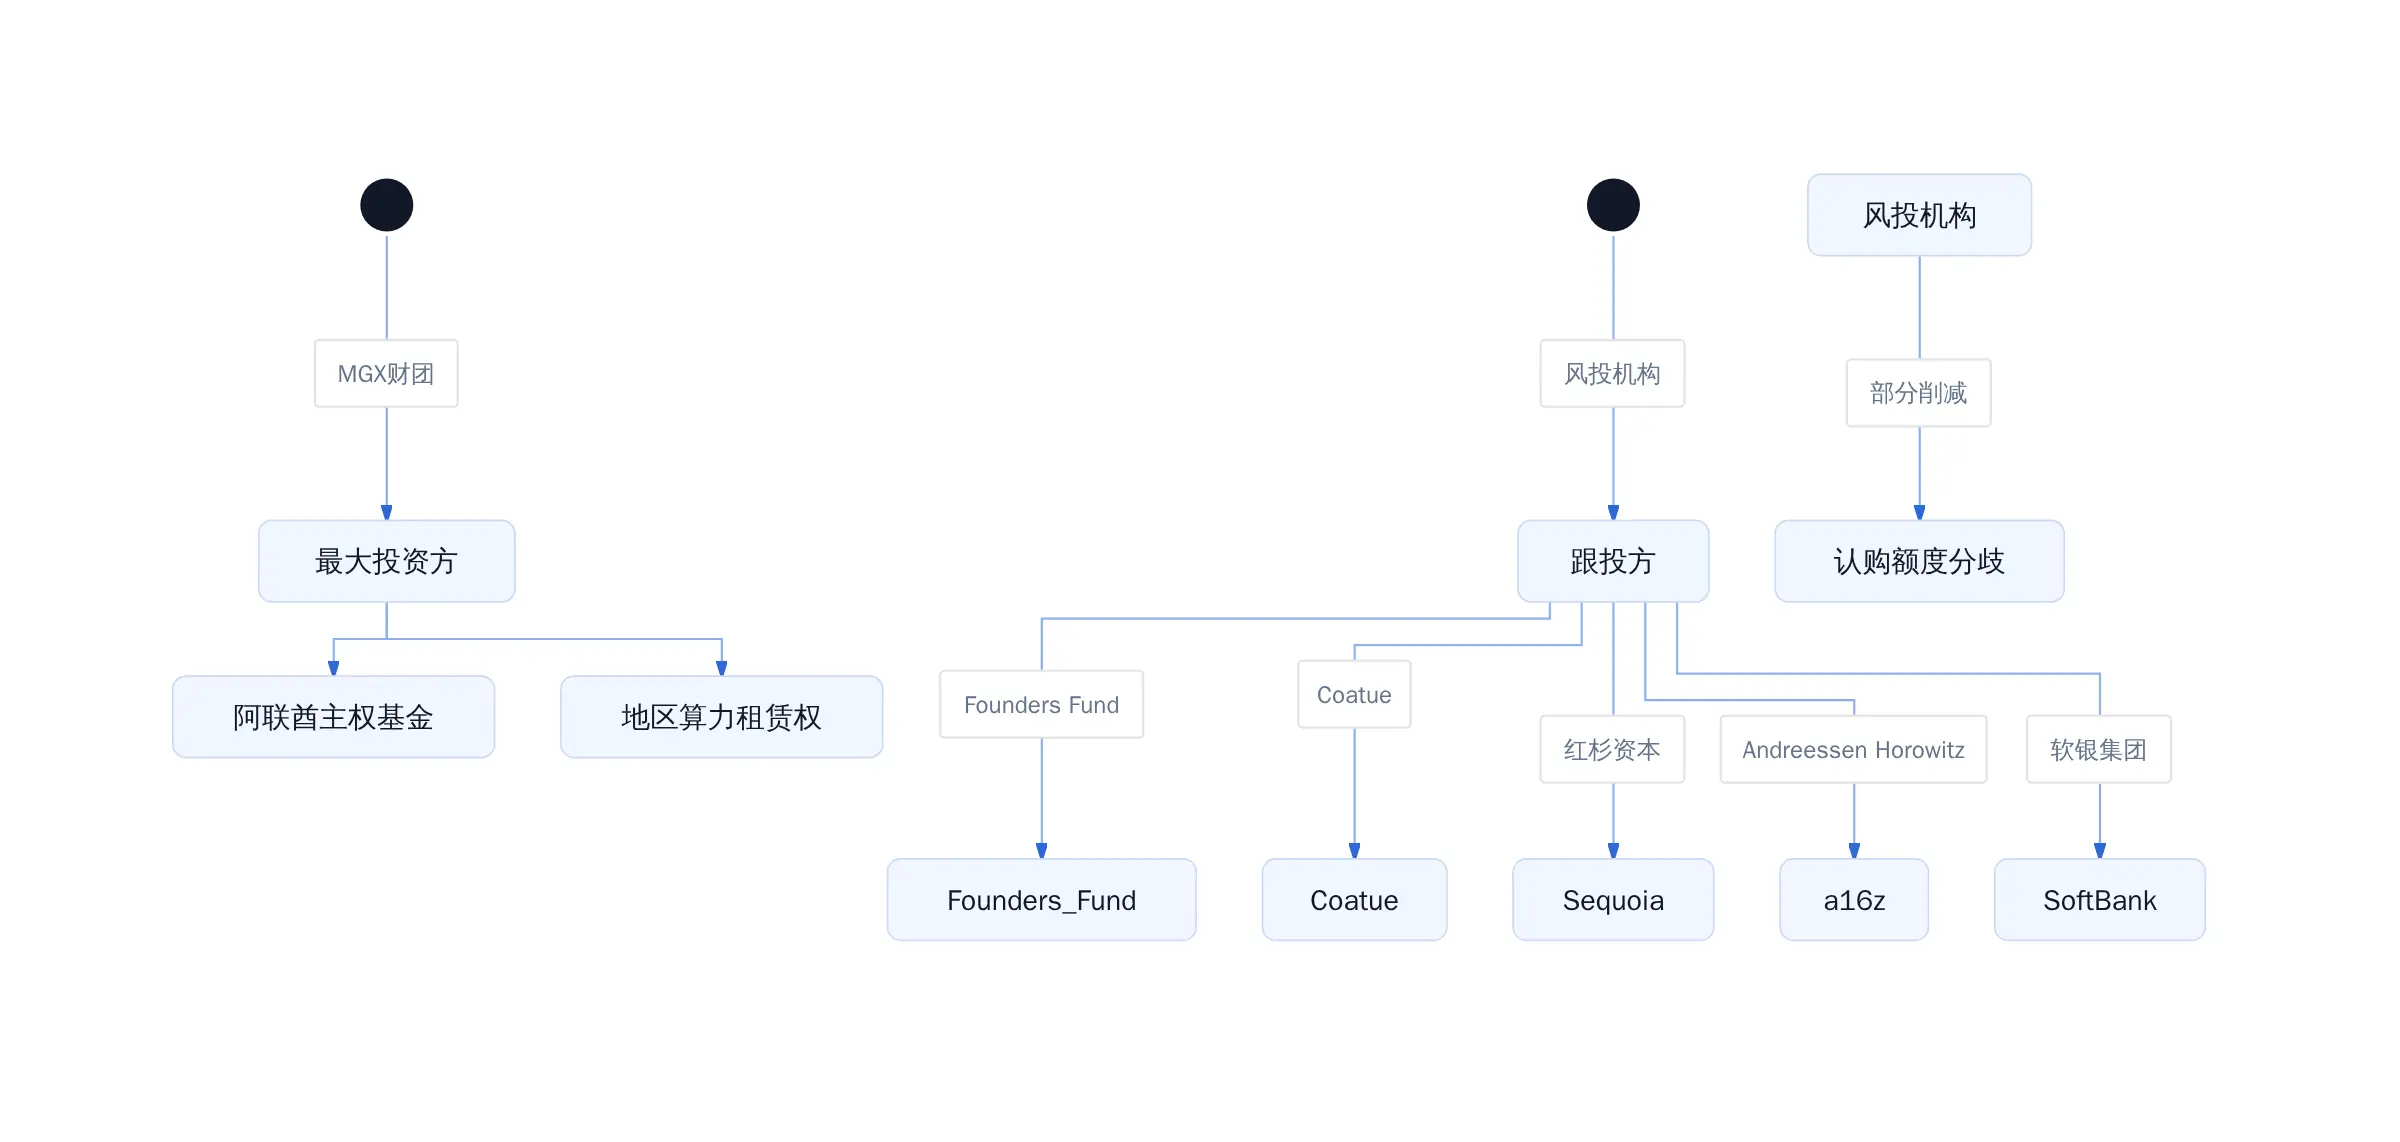
软银集团、红杉资本、Coatue Management、Founders Fund、Andreessen Horowitz 等机构原本都计划参与本轮融资。多位知情人士透露,部分投资人已经主动下调了认购额度。
有意思的是,由阿联酋多家投资机构组成的财团------包括国有科技基金 MGX------预计将成为本轮最大投资方。作为交易的一部分,OpenAI 将获得在该地区租赁新建算力资源的选择权。这种「资本换基础设施入场券」的结构,说明顶级 AI 项目现在已经无法只靠产品故事融资,必须在硬件布局上做利益交换。
首轮交割预计低于 200 亿美元
OpenAI 设定了周五前的截止日期。但即使按 200 亿美元目标打八折,首轮交割金额也可能不到这个数。这意味着,原本准备用这笔钱支撑未来 18 个月算力扩张和团队扩编的计划,需要提前做取舍。
更狠的是,这次下调不是终点判断,而是市场信号:当 OpenAI 都开始在「最后机会」的叙事里妥协,说明资本市场的 AI 热情温度计已经不是去年夏天的那个刻度了。
这组数字不在同一个节奏上。融资目标下调 33%,估值下调 10.7%。前者收缩幅度是后者的三倍有余,说明市场对成长性的定价比资本规模更敏感。投资人不是在说「AI 没未来」,而是在说「这个速度撑不住这个价格」。
融资目标与估值的双重缩水
上一轮交易还在用「最后机会」这样的措辞营销。OpenAI 把这次募资定位为投资者在明年 IPO 前入股的窗口,并以 7 月以来营收快速增长为由,试图支撑估值从 8520 亿美元翻倍。首席财务官 Sarah Friar 向员工透露上市窗口预计在 2027 年。
市场没有配合演出。
纳斯达克 100 指数周五下跌 3.5%,科技股遭遇抛售潮。AI 基础设施投入的回报周期成为焦点问题。投资者开始重新审视每个月数百亿美元的资本开支能否在未来三到五年内转化为可持续的现金流。
AI融资估值与融资目标调整路径
估值从 8520 亿到 1.4 万亿再到 1.25 万亿,这个曲线本身就在说明问题。资本市场的定价从不线性,它在某个节点会突然改变斜率。OpenAI 赶上了这个转折点。
谁在削减认购额度
部分投资者已经调低了认购额度。知情人士透露,OpenAI 设定了周五前的截止日期,但首轮交割预计到位资金将低于 200 亿美元。
这不是首次出现认购不足。摩根士丹利与软银早前就对 AI 投资节奏提出过疑问。Founders Fund、Coatue、红杉资本、Andreessen Horowitz 等风投机构虽参与融资,但认购规模存在分歧。
阿联酋投资机构 MGX 领导的财团将成为本轮最大投资方。交易的一部分是 OpenAI 获得在该地区租赁新建算力资源的选择权。这个条款暗示了算力获取正在成为融资谈判的核心筹码。
OpenAI本轮主要投资方结构
首轮交割预计低于 200 亿美元
首轮交割金额不足 200 亿美元,这个细节比融资目标本身更能说明问题。它意味着即使按照调整后的目标执行,资本市场也没有给出全额认可。
OpenAI 今年 3 月完成上一轮融资时获得 1220 亿美元的资本承诺,投后估值 8520 亿美元。五个月后估值翻近一倍,现在又要回调。这种剧烈波动在科技融资史上并不罕见,但发生在 AI 赛道头部项目上,信号意义更强。
融资启动时正值 AI 交易火热期,市场逆转来得比预期更快。一位 OpenAI 支持者称,公司对此措手不及。
更狠的是,这个数字背后还藏着一个参照系。Anthropic 即将上市,其估值预期已降至约 1.5 万亿美元,黑石预计其 IPO 后可能获得投机级信用评级。当竞争对手都在重新定价自己,头部项目的溢价空间自然被压缩。
估值下调 10.7%、融资目标下调 33%,这两个数字不在同一个节奏上,说明市场对成长性的定价比资本规模更敏感。当 OpenAI 都开始在「最后机会」的叙事里妥协,说明资本市场的 AI 热情温度计已经不是去年夏天的那个刻度了。
为什么这个时候下调------市场机制在起作用
纳斯达克科技股回调的连锁反应
周五,纳斯达克 100 指数下跌 3.5%,纳斯达克综合指数同步下挫 2.9%,较 10 月 6 日历史高点回撤约 7.8%。这是纳斯达克综合指数自 3 月以来首次出现周线三连跌。
二级市场的抛售直接传导到了 late-stage 融资端。OpenAI 原计划以 1.4 万亿美元估值募资 300 亿美元,并宣称这是投资者在明年 IPO 前入股的最后机会。当时公司以 7 月以来营收快速增长为由,支撑估值从 8520 亿美元近乎翻倍。然而,当一级市场的认购期限逼近,二级市场的冷却让部分投资人开始重新审视当时的判断。
一位 OpenAI 支持者事后表示,融资启动时正值 AI 交易火热,没想到市场急剧逆转,令其措手不及。这不是估值本身的问题,而是流动性环境的变化直接压缩了认购窗口。
一级市场的钱,二级市场的脸色
Anthropic 上市带来的估值锚定压力
OpenAI 本轮调整的时间点,恰好与 Anthropic 即将上市的消息重叠。据财联社援引知情人士报道,Anthropic 上市估值预期已从市场传闻的更高区间下调至约 1.5 万亿美元,黑石预计其 IPO 后可能获得投机级信用评级。
这意味着一个关键的价格参照物正在形成。OpenAI 和 Anthropic 共享同一片市场叙事------通用人工智能的基础设施投入、相似的客户群体、相近的融资节奏。当其中一个玩家即将以公开市场价格被定价,另一个玩家的非公开轮次就失去了模糊估值的保护伞。
估值锚定不是一场零和博弈,但它的存在迫使 OpenAI 的投资者问出一个更难回答的问题:如果 Anthropic 上市价格低于 1.5 万亿美元,OpenAI 的 1.25 万亿美元是否还有足够的溢价空间?
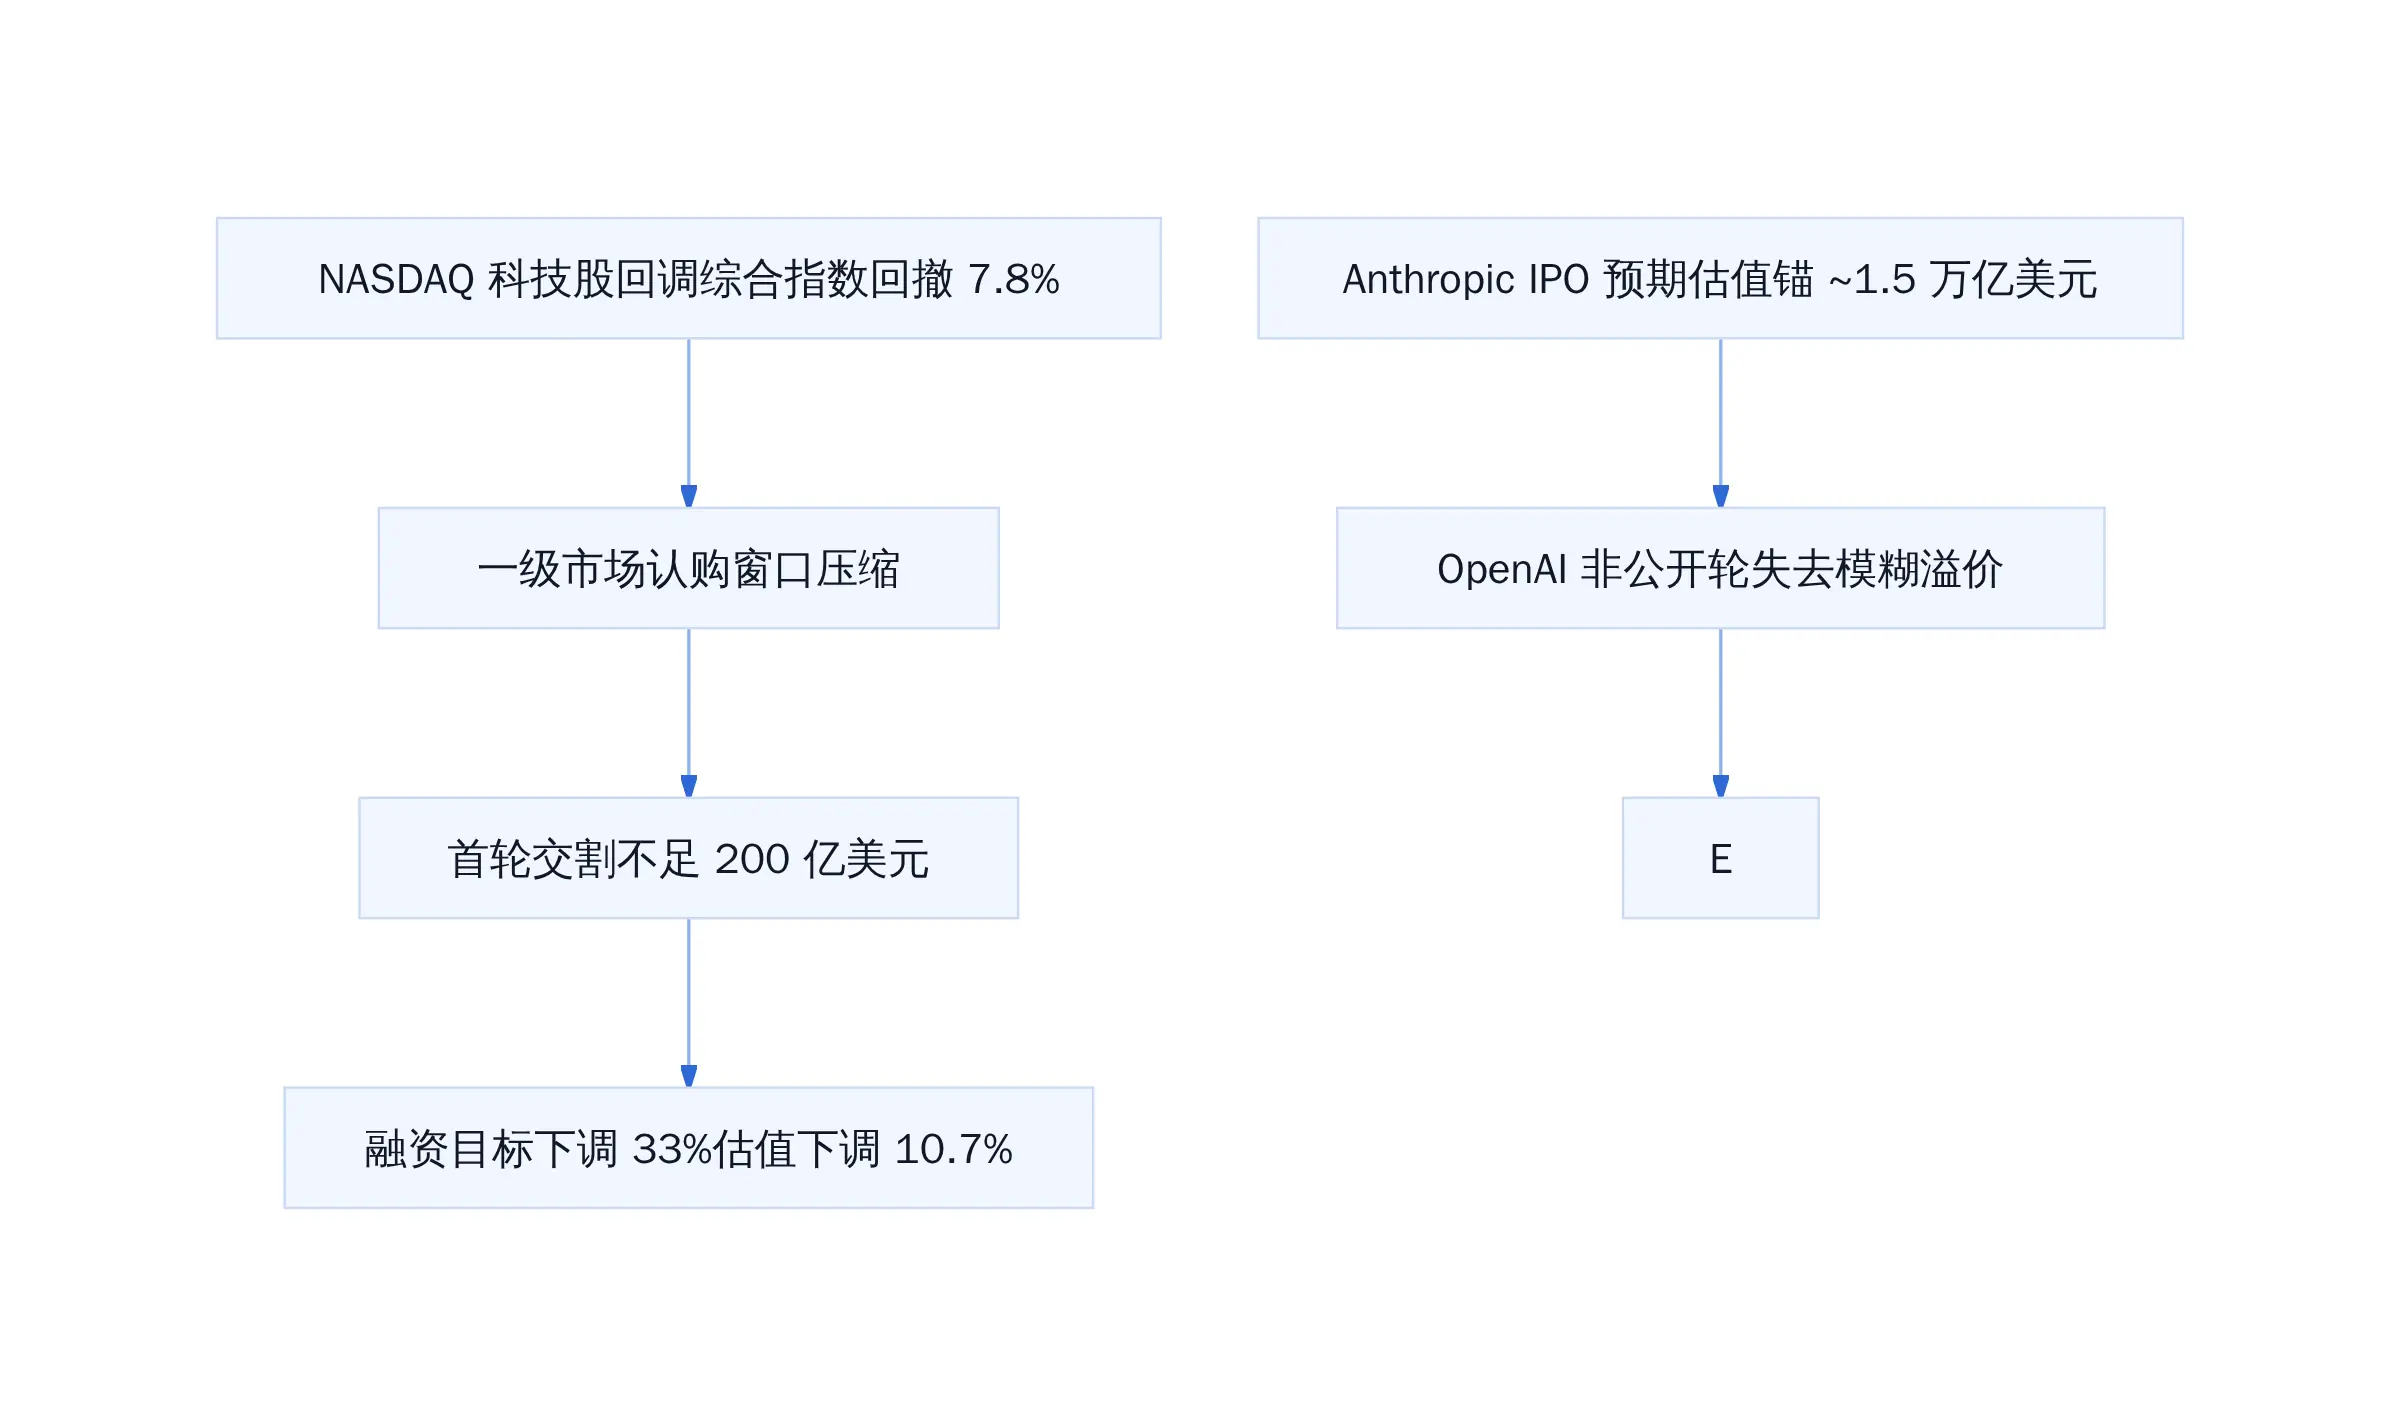
估值锚定压力传导路径
投资者对 AI 资本开支回报周期的重新评估
估值下调 10.7%、融资目标下调 33%------这两个数字不在同一个节奏上。估值相对克制,融资规模却大幅收缩,说明市场不是在否定 AI 的方向,而是在重新校准投入与产出的时间线。
OpenAI 此前以"明年 IPO"作为认购催化剂,但 CFO Sarah Friar 在内部沟通中明确表示,上市窗口预计在 2027 年,具体日期未定。距离真正的公开市场定价还有相当长的一段路。在这段路里,投资者需要持续承担巨额资本开支的风险,而回报的确定性尚未被历史数据证实。
软银集团、红杉资本、Founders Fund、Coatue、Andreessen Horowitz 等机构纷纷参与本轮,但部分投资人已下调认购额度。取而代之的是,由阿联酋多家投资机构组成的财团------包括国有科技基金 MGX------预计将成为本轮最大投资方。地缘政治层面的资金配置逻辑,与美股风投的风险收益评估逻辑,正在形成两种不同的定价范式。
更准确地说,市场对 AI 基础设施投入的耐心正在分化。愿意用长期资本换战略位置的投资者仍在,但对回报周期更敏感的资本已开始要求更高的确定性补偿。这不是 AI 泡沫的终结信号,而是资本纪律回归的早期迹象。
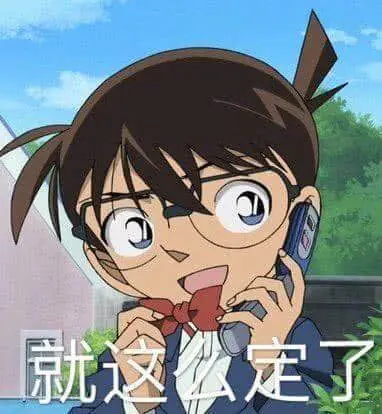
不是不投,是投得更谨慎
从实际影响看,OpenAI 在本轮交易中获得了阿联酋地区新建算力资源的租赁选择权,这暗示了融资结构中的资源置换逻辑------资本不只是现金,还包含基础设施的长期使用权。这种交易结构在新投资者进入时变得更有吸引力,但也反映出传统风投在规模上的相对退缩。
当 OpenAI 都开始在"最后机会"的叙事里妥协,说明资本市场的 AI 热情温度计已经不是去年夏天的那个刻度了。
这对行业意味着什么------三个信号的拆解
顶级 AI 项目的融资摩擦开始显现
OpenAI 这轮下调暴露了 AI 基础设施竞赛的下一个瓶颈:不是技术,是资本纪律。
去年夏天,软银为 OpenAI 承诺 1220 亿美元,估值从 85 亿美元逼近万亿级。那时资本还在追逐「IPO 前最后机会」的叙事。现在叙事变了。部分投资人削减认购额度,首轮交割预计不足 200 亿美元。这不是因为 OpenAI 技术倒退,而是顶级项目也开始面临融资摩擦。
更准确地说,摩擦来自两个方向。一是二级市场 AI 股回调引发的连锁反应。纳斯达克 100 指数周五下跌 3.5%,AI 概念股遭遇抛售,一级市场投资人自然重新评估风险敞口。二是竞争对手 Anthropic 即将上市带来的估值锚定压力。黑石预计其 IPO 后估值约 1.5 万亿美元,这给 OpenAI 的 1.25 万亿估值设定了天花板。当头号对手也逼近公开市场,投资者的比较逻辑就从「唯我独尊」变成「谁更划算」。
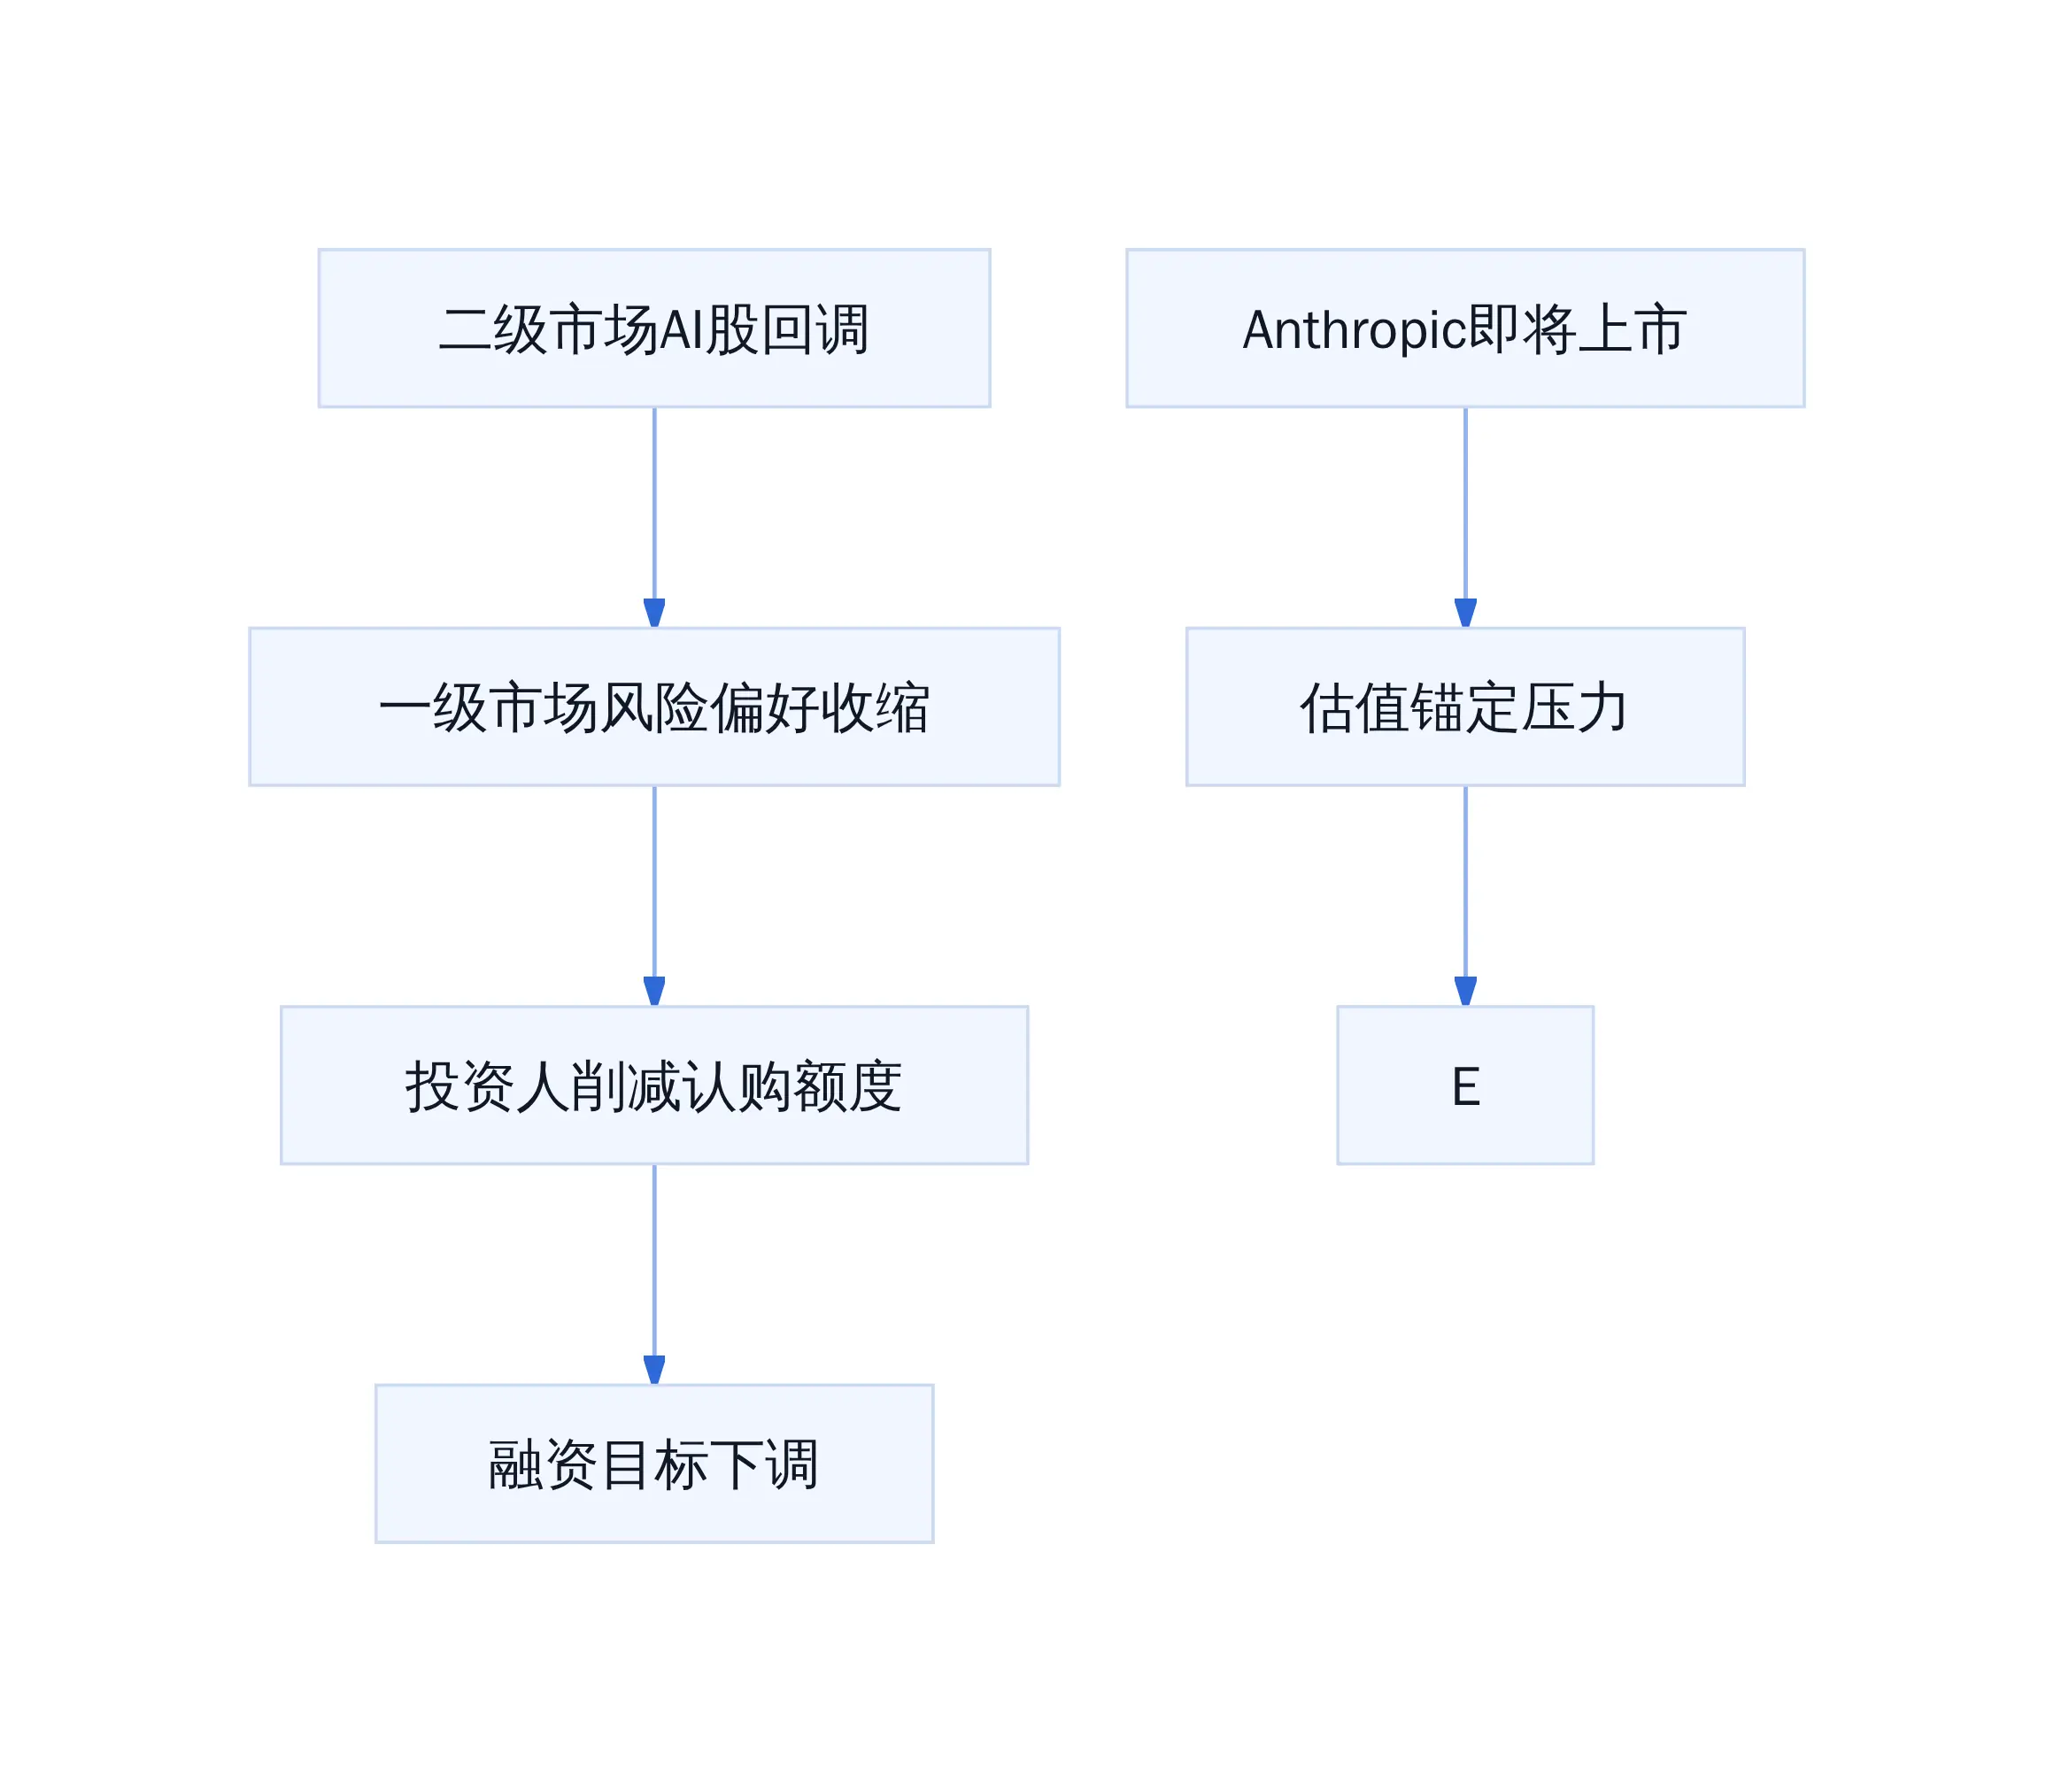
AI融资摩擦的传导路径
资本对 AI 投入与回报节奏的预期正在修正
OpenAI 下调融资目标,最直接的信号是市场对 AI 资本开支回报周期的重新定价。
过去两年,投资人对 AI 基础设施的耐心近乎无限。只要技术路线看起来可行,千亿级资本开支也能被接受。现在这个逻辑在松动。原因在于三个变量:芯片产能、数据成本、应用场景变现速度。
芯片产能方面,虽然 NVIDIA 的 Blackwell 系列正在放量,但实际交付周期仍可能超预期。据供应链信息,部分客户需等待 6 至 9 个月才能拿到首批 H100/H800 集群。这导致资本开支的时间分布比预期更集中,对流动性管理提出更高要求。
数据成本方面,高质量训练数据的获取难度在上升。合成数据方案虽在推进,但实测效果参差不齐。这让投资人对「数据护城河」的判断更加审慎。
应用场景变现方面,企业级 AI 付费意愿的增速尚未匹配资本开支增速。Gartner 2026 年调研显示,仅约 23% 的企业 AI 项目已达到盈亏平衡点。这个比例在基础设施投入端没有同步改善之前,资本市场的耐心会持续收紧。
坦白讲,这不是 AI 泡沫的终结信号,而是从「增长叙事」向「回报纪律」的过渡。那些能够证明单位资本开支产出更高 ROI 的项目,会在下一轮融资中获得更宽容的条款。反之,仍依赖宏大叙事推动估值的项目,将面临更严格的尽职调查。
估值方法论的转变已经开始。从 P/S 转向 P/E,从增长倍数转向现金流折现。OpenAI 1.25 万亿 vs Anthropic 1.5 万亿的对比,本质上反映的是这种逻辑分化。
竞争格局变化对估值体系的影响
Anthropic 的上市预期,是这轮融资调整的另一个关键变量。
今年 6 月,Anthropic 完成 IPO 辅导,市场预期其估值约 1.5 万亿美元。这个数字直接影响了 OpenAI 的定价逻辑------当同赛道玩家逼近公开市场,一级市场的溢价空间会被压缩。
更准确地说,这是 AI 行业估值体系的重构。过去两年,顶级 AI 项目的估值主要依赖两个锚点:技术领先性和市场规模。技术领先性通过模型性能 benchmark 来验证,市场规模通过潜在 TAM 来估算。但现在这两个锚点都在松动。
Benchmark 的可信度在下降。随着模型开源化和评估框架的标准化,单纯的性能指标越来越难以支撑差异化溢价。市场规模方面,TAM 的计算开始被引入更多保守假设,投资人更关注「可兑现收入」而非「潜在收入」。
这导致估值方法论的转变。OpenAI 1.25 万亿 vs Anthropic 1.5 万亿的对比,本质上反映的是这种估值逻辑的分化。
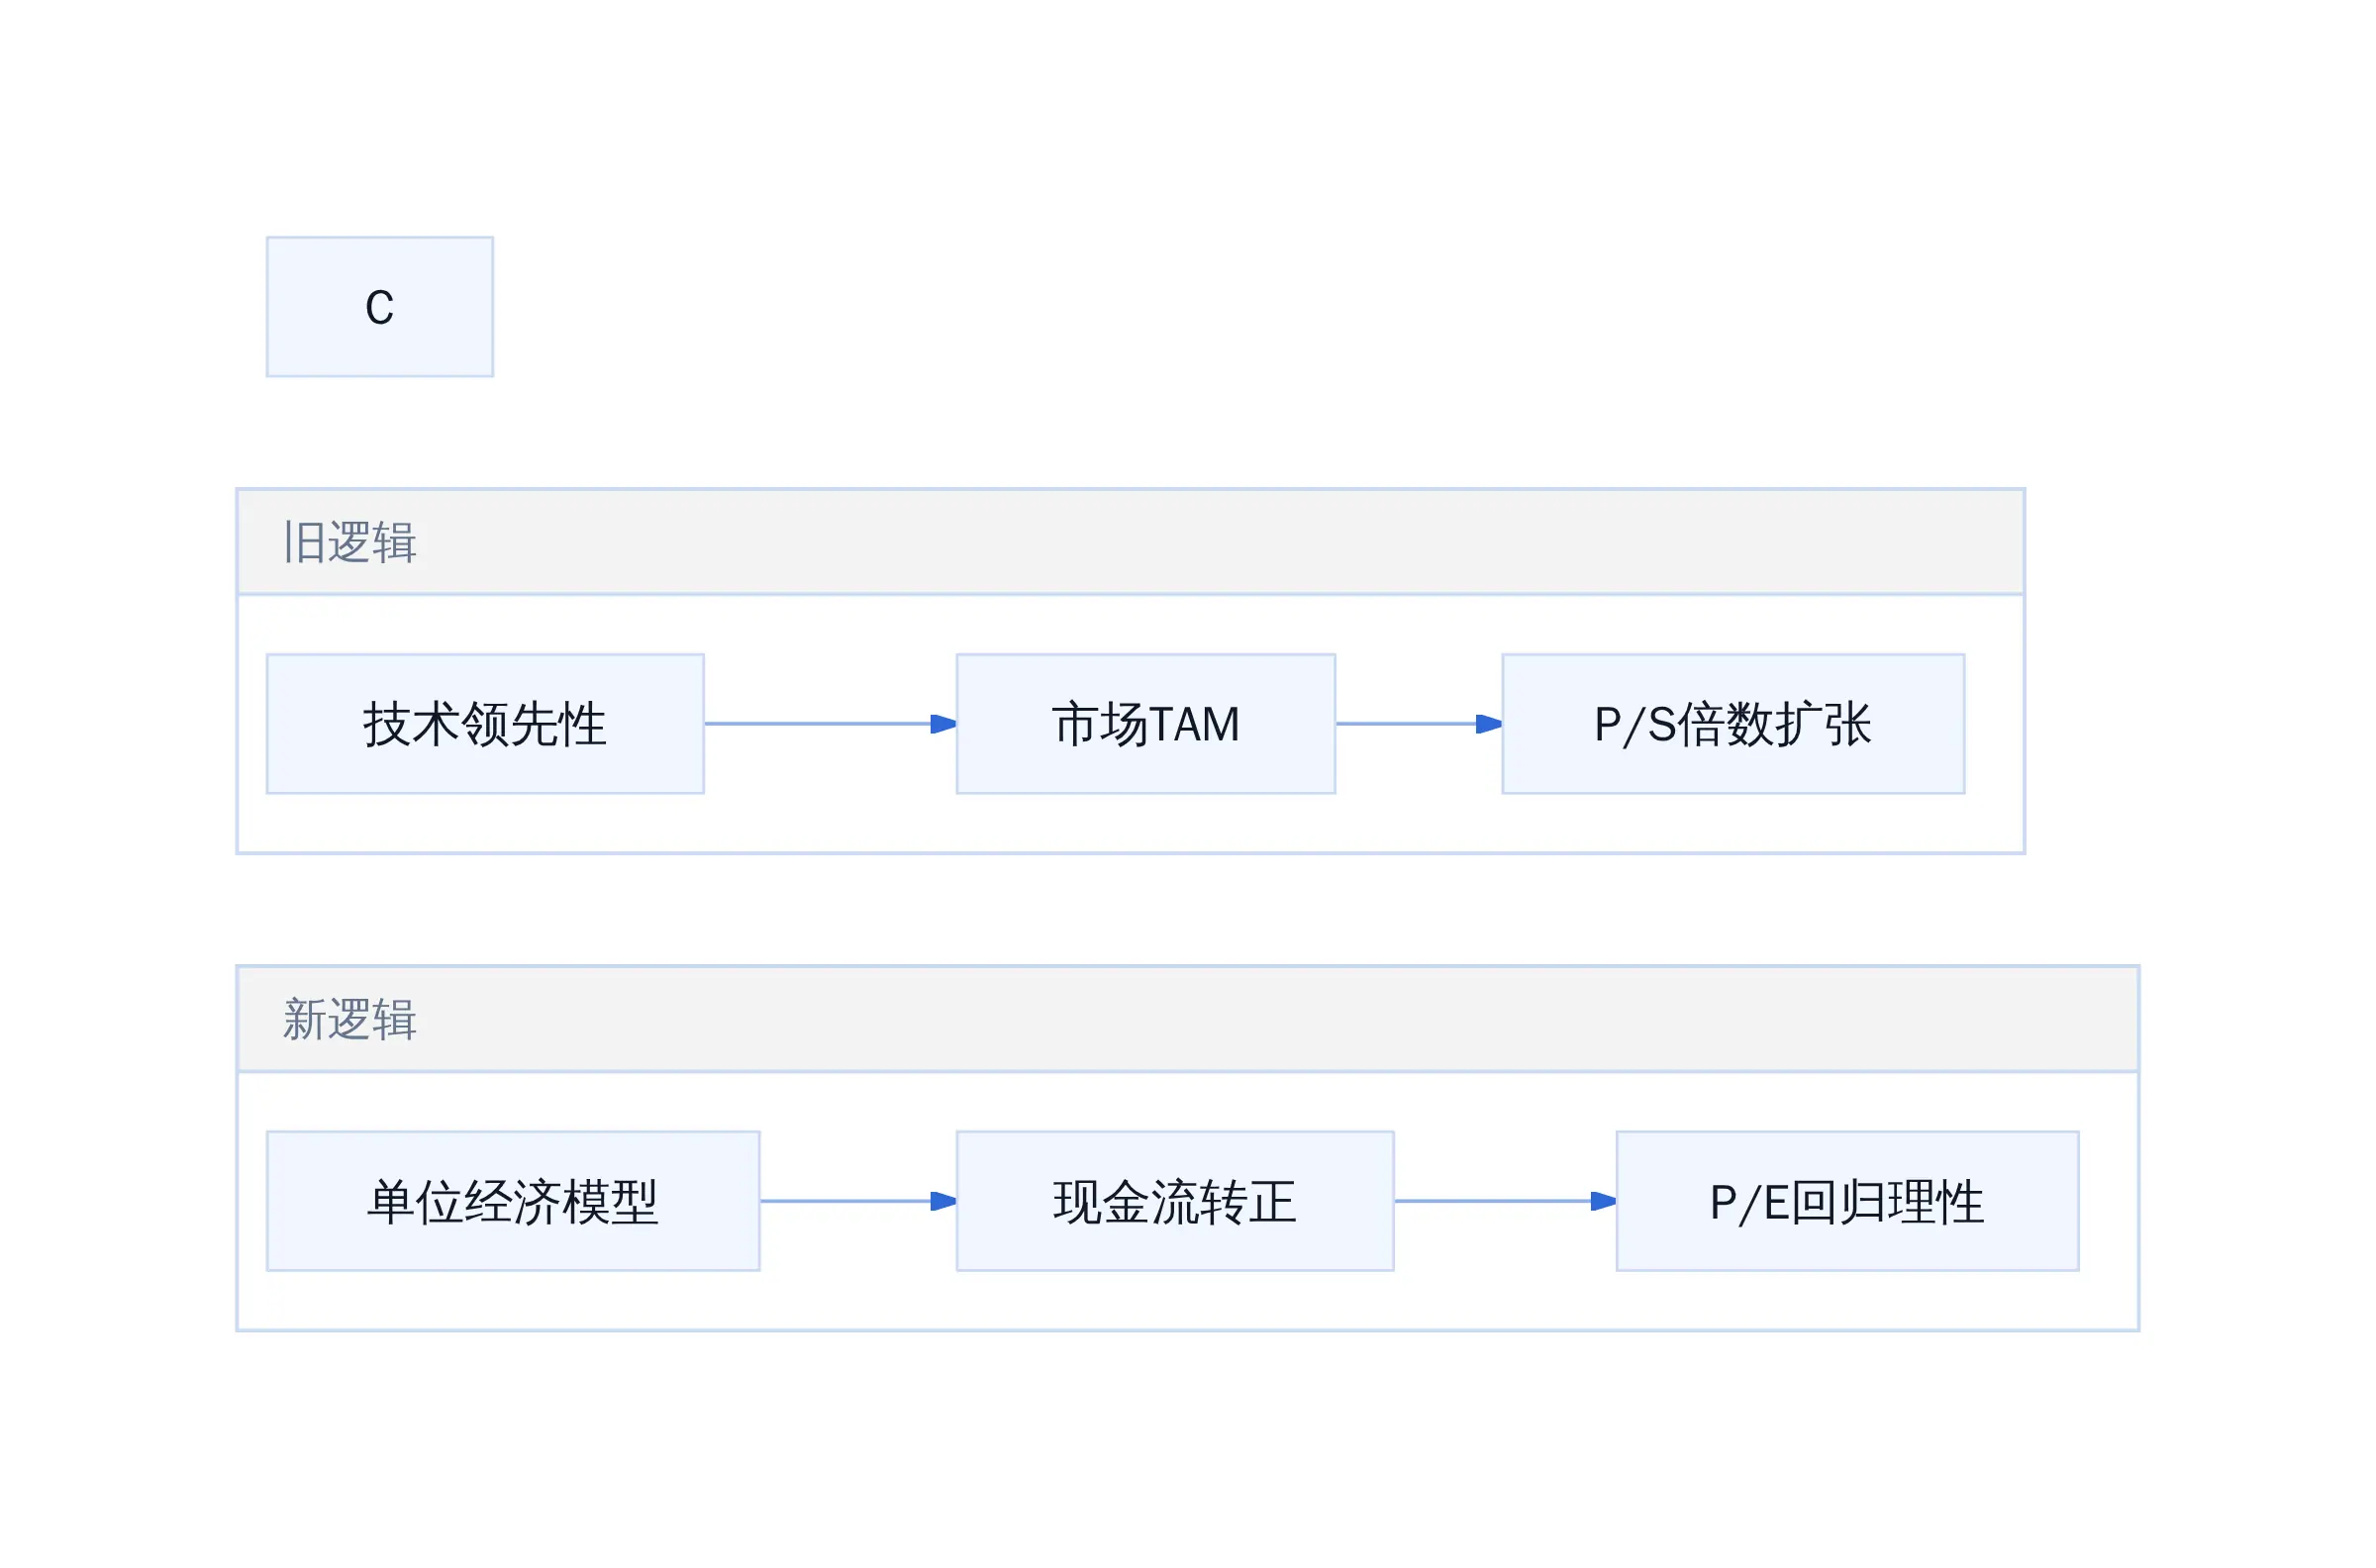
估值逻辑从增长叙事转向回报纪律
对于从业者来说,这意味着下一轮融资的谈判焦点会从「我们有多强」转向「我们如何证明能赚钱」。
竞争格局的另一个变化是,资本正在从「赌赢家」转向「赌商业模式」。去年这个时候,投资人争论的是哪个模型能跑赢 benchmark。现在他们开始问:你的单位经济模型是什么?客户获取成本是多少?续费率能否支撑增长?
这个问题在 AI 基础设施领域尤其尖锐。一个 Gartner 报告指出,AI 基础设施的平均回本周期已从 18 个月延长至 24 个月。这意味着资本开支的峰值不会在短期内回落,但回报曲线会变平。对于那些仍在依赖下一轮融资来维持现金流的项目,这是一个危险的信号。
更狠的是,每年能省下一个亿的算力成本,现在已经是 headline-worthy 的消息。资本市场的注意力已经从「谁跑得最快」转向「谁跑得最久」。
OpenAI 的下调融资目标,本质上是在承认:增长叙事开始让位于纪律叙事。这不影响长期方向,但会重塑短期路径。那些能在资本开支和收入增长之间建立清晰因果关系的项目,将在新一轮融资中获得更好的条款。
OpenAI 把「IPO 前最后机会」的叙事收口,本质上是向现实让步。当顶级项目都开始在叙事里妥协,资本市场的 AI 热情温度计已经不是去年夏天的那个刻度了。
对投资人:重新评估 AI 基础设施项目的回报周期假设
这一轮融资调整不是否定 AI 方向,而是重新校准风险回报曲线。投资 AI 基础设施项目,不能再用「高速增长=值得溢价」的线性逻辑。
过去两年,市场习惯了用营收增速来为高估值背书。OpenAI 曾以 7 月以来营收快速增长为由,把估值从 8520 亿美元抬升至 1.4 万亿美元。但科技股的抛售和 Anthropic 上市的估值锚定压力表明,增速本身已经不足以支撑那种溢价。
对投资人的实际含义是:需要重新定义 AI 基础设施项目的回报周期假设。这不是一个短期问题------算力投入、模型训练、商业化落地,每一步的周期都比传统软件项目更长。市场正在学会用更长的折现率来看待这些项目。
更狠的是,每年能省下一个亿的算力账单,比任何估值模型都更有说服力。判断一个项目值不值得投,关键不再是它的增长曲线有多陡峭,而是它的单位经济模型是否在负向收窄。
对 AI 创业公司:融资窗口期的判断需要更保守
融资窗口的收紧,对创业公司来说意味着两件事。
第一,不能再靠「赛道叙事」拿钱。市场会问:你的收入从哪里来?每投入一块钱算力,能换回多少回报?没有这些答案,融资难度只会更大。
第二,时间节点判断要更保守。OpenAI 设定的周五截止日、部分投资人削减认购额度、首轮交割预计低于 200 亿美元------这些细节都在传递同一个信号:资本对出手的时间选择更加挑剔了。
对于正在寻求融资的 AI 创业公司,建议把融资时间表向后推 3 到 6 个月。这不是悲观,而是对当前市场节奏的尊重。
窗口期不是等来的,是算出来的。当你手里有足够的现金支撑到下一个里程碑,你才有资格挑时间。否则,你现在拿到的每一块钱,都在定价你未来的空间。
对从业者:关注头部项目融资调整释放的行业信号
OpenAI 的融资调整,释放了两个值得关注信号。
第一个信号是竞争格局变化对估值体系的影响。Anthropic 即将上市,其 IPO 估值将成为新的锚点。当市场可以直接交易头部项目时,一级市场的溢价空间会被压缩。这对所有 AI 基础设施项目都是压力。
第二个信号是资本对 AI 投入与回报节奏的预期正在修正。过去市场容忍「先烧钱、后变现」的逻辑,现在这种容忍度明显下降。资本开始问:你的变现路径是什么?时间表是什么?风险敞口在哪里?
资本市场的推理引擎正在重启,不再接受无条件的增长假设
参考文献
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师