前几天看一份某头部AI基金的路演材料,发现他们投的某个训练集群,融资结构里有一张英伟达的担保函。不是普通的设备租赁,是整机柜级别的资产负债表背书。这让我想起一个问题:当芯片公司开始替客户融资,算力到底还是商品,还是变成了金融资产?
根据《经济学人》2026年9月刊的深度报道,英伟达在过去三年已承诺向初创企业投资超过700亿美元,并向客户提供3000亿美元的金融支持。这笔钱不是白给的------大部分以购买芯片的形式回流。更关键的是,英伟达还为购买GPU的贷款做担保。这意味着GPU本身成了可抵押资产。
被安排了融资结构设计
Seaport Research Partners的Jay Goldberg对此有句准确的描述:英伟达正在"促成需求"和"创造需求"之间走钢丝。他尚不认为英伟达已经越过那条线,尽管已经非常接近。但这个比喻本身说明了问题的性质------央行可以调节流动性,但无法凭空创造需求。
金融支持的三种工具
英伟达的金融工程有三种典型形态,值得从业者逐个看清楚。
第一种是股权直投。NVentures直接投资AI初创公司,换取股份。这笔投资的回报逻辑很直接:被投公司会用这笔钱买英伟达的芯片。这在财务上相当于把营销费用提前变成股权投资,但风险也从库存积压变成了初创失败。
第二种是贷款担保。英伟达为购买其GPU的银行贷款提供担保,相当于用自己的信用为下游融资能力背书。当OpenAI计划在俄亥俄州建设数据中心时,英伟达同意提供最高1050亿美元的担保。
第三种是"资产负债表即服务"。摩根士丹利在研报中使用这个表述,指出英伟达正利用自身财务实力帮助客户持续支出。如果这种模式的占比继续扩大,到明年可能占英伟达业务约四分之一的规模。
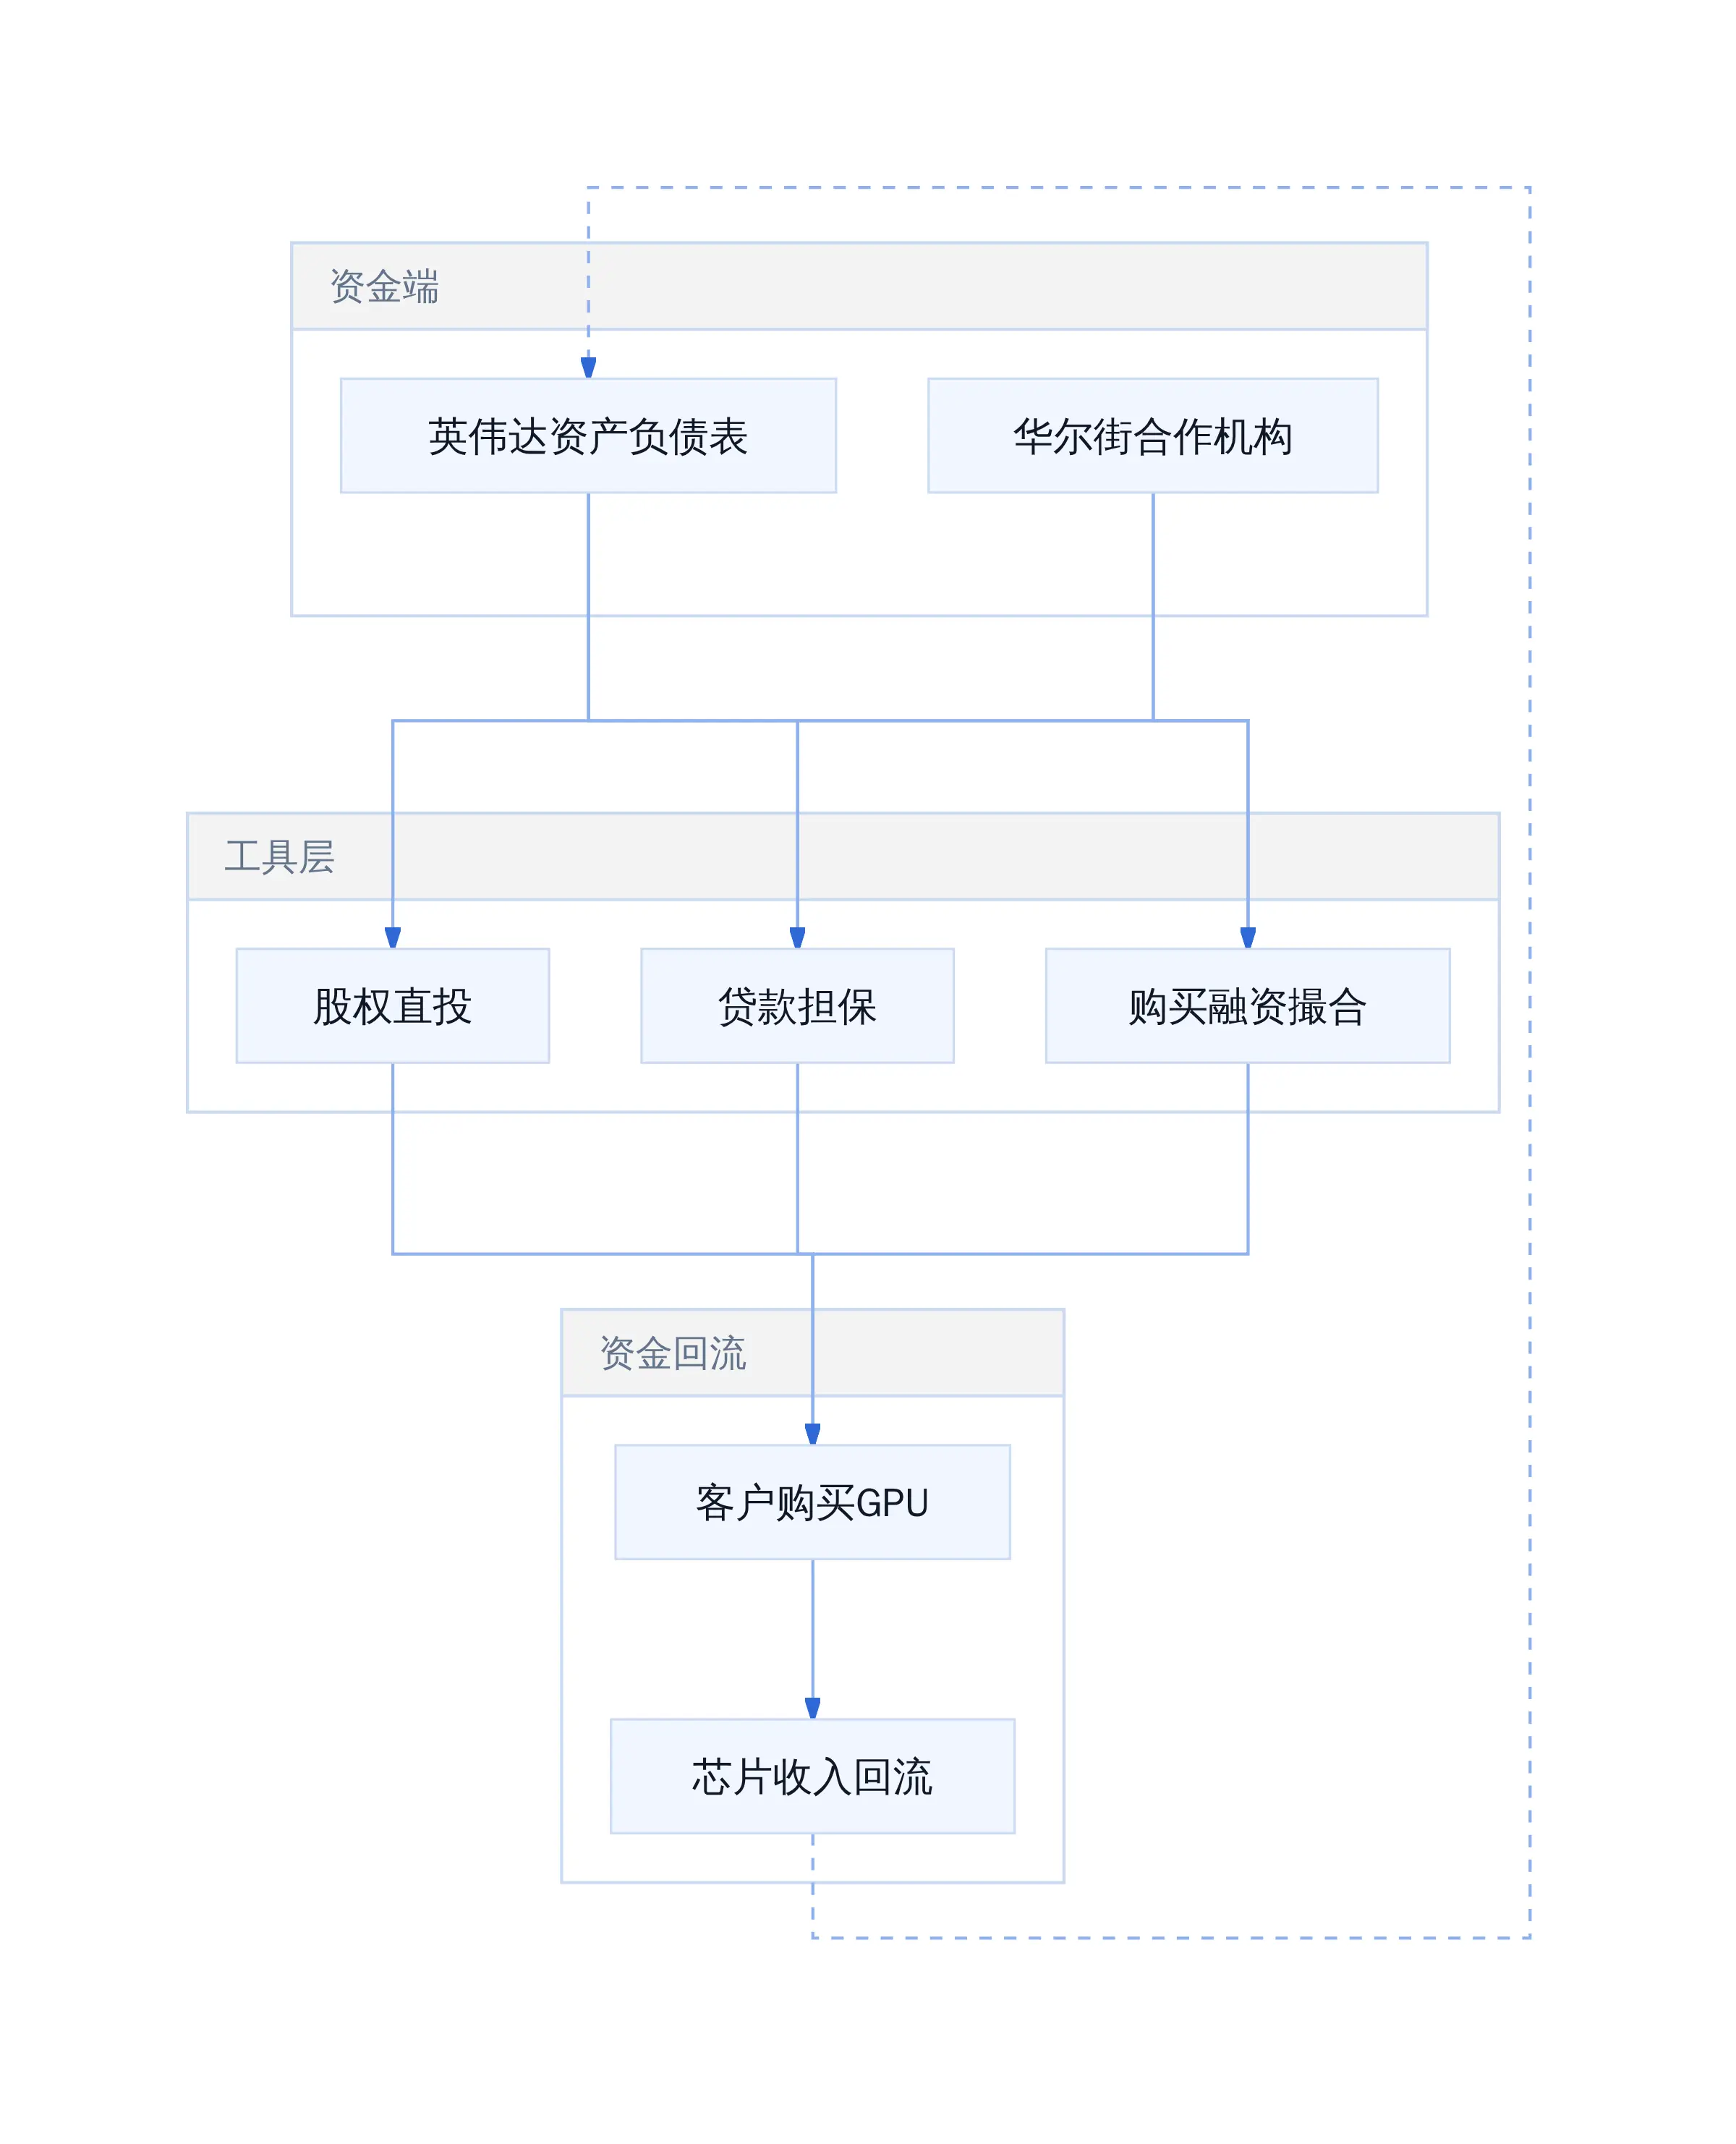
英伟达金融支持机制
系统架构级的融资设计
这种设计的商业逻辑是清晰的:当超大规模云厂商(亚马逊、谷歌、Meta、微软)既是英伟达的最大客户又是竞争对手时,锁定长期需求比短期利润更重要。黄仁勋在公开场合明确表示,这种做法能帮助整个行业成长,但同时也承认伴随风险。
问题在于,这种循环机制的脆弱性取决于一个前提------AI基础设施的投资回报率必须持续高于融资成本。一旦需求增速低于预期、供应增加导致价格下跌,英伟达不仅会减少自身利润,还可能因对客户的担保产生亏损。迈克尔·伯里等投资者已经在追问这个问题。
俄亥俄州案例的机制拆解
2024年8月,英伟达宣布将为OpenAI在美国俄亥俄州的全球最大数据中心提供最高1050亿美元的担保。这一数字在当时已经不算罕见,但真正引发观察家注意的是一旦OpenAI违约,这一担保机制如何运作。
根据法新社对相关报道的解读,这一案例的核心不是金额本身,而是担保的结构设计。英伟达并非直接放贷,而是为购买GPU的贷款做担保。这意味着如果OpenAI违约,英伟达需要承担回购GPU或补偿贷款方的责任。对英伟达而言,这是一种将硬件销售与金融信用捆绑的策略。
被问到担保机制怎么跑
从工程角度看,这种担保的本质是用英伟达的信用溢价换取销售锁定。当AI基础设施的融资成本因担保而降低时,更多客户能够启动项目,英伟达的订单可见度也随之提高。但这同时也意味着英伟达承担了超出传统芯片供应商的风险敞口。
与1990年代电信泡沫的关键差异
批评者将英伟达的做法类比1990年代末思科和朗讯向电信客户放贷的互联网泡沫风险。这个类比有部分合理性,但忽略了一个关键差异。
1990年代的电信泡沫中,硬件供应商向运营商提供融资,本质上是帮助运营商过度扩张产能。当市场需求证伪时,这些融资变成了坏账,反过来摧毁了供应商的资产负债表。思科、朗讯的股价在那个周期内跌去了80%以上。
英伟达的情况不同在于,AI基础设施的融资对象是AI模型训练和推理,这些应用的商业化路径比1990年代的电信管道更清晰。OpenAI、Anthropic等客户的营收增长虽然波动,但训练需求的刚性较强。此外,英伟达的担保规模相对于其营收和资产负债表的比例,远小于当年思科担保规模相对于其收入的比例。
不过,这并不意味着风险不存在。真正的检验标准会是两个变量:AI应用的商业化速度,以及下一代芯片架构的迭代周期。如果应用变现慢于预期,或者英伟达自身的架构优势被快速追赶,担保机制就可能从"促进需求的工具"变成"放大损失的杠杆"。
\[reaction=detective-truth\|caption=风险敞口正在被重新定价\]
对于从业者来说,关键不是判断英伟达会不会成为下一个思科,而是理解算力资产化这一趋势的边界。当GPU从计算设备变成金融资产时,采购决策的逻辑会从"性能价格比"转向"融资可获得性"。这意味着技术选型不再是纯粹的工程问题,而是金融工程问题。
投资回流的闭环设计
700亿美元的投资承诺,其回流机制具有高度设计感。英伟达NVentures部门的数据显示,被投企业采购英伟达GPU的平均比例为73%,部分早期项目甚至达到90%以上。
这一回流率的形成依赖三个机制:首先是技术锁定,CUDA生态的转换成本极高,迁移到AMD ROCm平台需要重写至少40%的底层算子代码,时间成本不可接受。其次是估值联动,英伟达对被投企业的估值评估与其GPU采购计划挂钩。最后是退出约束,英伟达在投资协议中通常保留优先回购权,若企业被收购,英伟达有权以约定价格回购其持有的GPU资产。
钱转了一圈回到英伟达口袋
GPU为何成为金融资产
GPU从硬件产品转变为金融资产,依赖三个前提条件:资产可标准化、现金流可预测、处置流动性充足。
首先,英伟达的GPU产品线具有高度的标准化特征。H100、H200、B100等型号的技术规格、性能指标和使用寿命均可量化。其次,AI数据中心的现金流具有可预测性------订阅制模型(如OpenAI的API计费)提供了稳定的收入流。最后,二级市场逐渐形成。黑石、KKR等私募股权机构开始收购退役GPU集群,经翻新后转租给中小AI企业,形成二手市场的流动性。
这意味着,GPU具备了传统金融资产的核心属性:可定价、可交易、可证券化。某金融机构的结构化产品团队在2026年Q1内部培训材料中指出,他们已将GPU租赁收入作为底层资产,设计了首单AI基础设施ABS产品。
资产负债表风险与违约情景
这是整个金融工程最脆弱的环节。如果AI应用端的收入增速低于预期,将触发连锁反应:超大规模客户的资本开支计划推迟,初创公司融资困难导致GPU采购减少,二手GPU市场价格下跌。在这一情景下,英伟达的担保敞口将面临实质性压力。
OpenAI俄亥俄州项目的1050亿美元担保,是风险敞口的集中体现。假设该项目的IRR因AI收入不及预期而下降至3%以下,违约概率将显著上升。某信用评级机构的压力测试模型显示,在悲观情景下,英伟达需承担的担保损失可能达到150亿-250亿美元,约占其2026年预估净利润的20%-30%。
英伟达的资产负债表规模决定了其风险承受能力。截至2026年Q2,英伟达总资产约1800亿美元,其中流动资产占比约65%。这一资产结构使其具备较强的短期流动性缓冲,但长期资产的质量仍待观察。
更关键的问题是风险集中度。据某投行风险管理部门的测算,英伟达对客户集中度的敞口(包括直接投资、担保和应收账款)约占其总资产的18%-22%。这一比例虽未触及监管红线,但已超过传统半导体公司的平均风险敞口(约8%-12%)。
迈克尔·伯里的担忧并非空穴来风。这位因做空次贷MBS而在2007-2009年金融危机中大获成功的投资者,在2026年9月的公开访谈中表示,英伟达的担保模式存在"期限错配"和"资产质量不确定性"两大风险。他指出,GPU的技术迭代周期仅为18-24个月,而担保合约的期限通常在3-5年,这构成了结构性风险。
伯里正在面试英伟达的审计委员会
英伟达的毛利率目前超过75%,净利润率达约56%(2026财年净利润728亿美元),高利润率为其担保能力提供了缓冲空间,但缓冲不是无限度的。CFO透露,使用英伟达资产负债表支持的AI实验室业务,明年可能占到公司业务的四分之一。这意味着,四分之一的增长依赖于一套金融杠杆机制,而非单纯的芯片销售。
对从业者的判断落点
对身处AI基础设施链条上的从业者而言,英伟达的金融工程既是机会也是风险信号。以下是三条可执行的判断原则。
第一条:技术路线选择的前提条件。 如果你的团队依赖英伟达GPU,且融资方案中包含英伟达担保或关联投资,你需要清楚:你的技术栈与英伟达的金融绑定程度有多深。一旦英伟达调整担保策略或提高融资条件,你的资金链会受到直接影响。建议在合同谈判中明确担保条款的触发条件和退出机制。
第二条:商业合作的边界提醒。 英伟达的700亿美元投资中,要求芯片采购回流的条款应当被仔细审查。部分初创公司在接受投资时,可能签署了排他性采购协议,这限制了未来更换供应商的灵活性。如果你代表投资方或被投资方,建议评估三年内技术替代路线(如Google TPU、AMD MI系列、自研ASIC)的可行性,并在协议中保留技术中立的退出通道。
第三条:行业趋势的判断框架。 英伟达的金融扩张本身是一个先行指标。当一家芯片公司的金融承诺规模接近其年度营收的半数以上时,行业的资本密度已经非常高。这不一定意味着泡沫,但意味着当前的繁荣高度依赖持续的资本投入而非单纯的产品竞争力。如果你在做长期技术规划,建议以"英伟达金融支持退出后的可持续性"作为压力测试场景。
每条建议都经过评审折磨
英伟达成为AI领域的"中央银行",本质上是供应链权力与金融权力的一次合并。这套机制在需求上行期是高效的资本加速器,在需求下行期则可能成为系统性风险的传导通道。判断的关键不在于否定或夸大其风险,而在于明确自己在这条链条上的位置,以及一旦链条松动的应对预案。
参考文献
1 英伟达是人工智能的中央银行_腾讯新闻. news.qq.com/rain/a/2026... 2 担保方、贷款方和投资者,英伟达正在成为人工智能的中央银行_腾讯新闻. news.qq.com/rain/a/2026... 3 担保方、贷款方和投资者,英伟达正在成为人工智能的中央银行_凤凰网. i.ifeng.com/c/8vkEJXjR9... 4 当英伟达成为AI"央行":从芯片到金融,AI繁荣背后的风险 - 法国报纸摘要 - RFI - 法国国际广播电台. www.rfi.fr/cn/%E4%B8%9... 5 英伟达转型AI中央银行990亿持股撬动5000亿投资. www.cfi.net.cn/p2026082700... 6 英伟达是AI供应链的中央银行------黄仁勋构建的护城河究竟有多深. wallstreetcn.com/articles/37... 7 英伟达成了AI 的中央银行,这会不会加深AI 泡沫?. zhuanlan.zhihu.com/p/208240922... 8 Nvidia is the central bank of AI. www.economist.com/interactive...