摘要
继山西、广东、山东、甘肃、蒙西、湖北、浙江、河北南网之后,安徽正式转入电力现货市场运行,成为全国第九个实现现货市场常态化的省份。对储能行业而言,这不仅是市场版图的又一次扩容,更意味着一场收益模式的深层变革。
1、告别 "躺赚":固定价差时代落幕
过去,储能的盈利逻辑十分简单 ------ 夜间低价充电、白天高峰放电,依靠政府制定的固定目录电价,稳稳赚取峰谷价差。而现货市场正式运行后,充放电时点必须跟随实时或预测电价动态决策,"谷充峰放" 不再是一道机械执行的算术题,而是一场考验判断力的价格博弈。
数据印证了这一转变的深层动因。截至 2026 年 4 月底,安徽可再生能源累计并网装机达 7753 万千瓦,占全省发电装机的 52.2%,新能源装机规模历史性反超火电。但 "装机" 不等于 "电量":火电装机占比已不足一半,发电量贡献却仍维持在八成上下。这一结构性错位,正是系统对灵活性资源的真实需求所在。储能作为全省增速最快的电源类型(同比增长 50.8%),其核心价值恰恰在于弥合这道缺口。
2、收益多元化:从 "单一套利" 走向 "四轮驱动"
过去,储能收益高度依赖峰谷套利;如今,收益模式已演变为 "现货价差 + 政策补偿 + 容量收入 + 辅助服务" 的多层结构。
现货价差:独立储能参与现货市场,充放电按节点电价结算。2025 年,安徽电网侧储能等效利用小时数达 926 小时,平均充放电价差约 0.3 元 / 千瓦时;2026 年一季度,独立储能充放电结算收益约为 0.23 元 / 千瓦时。
容量补偿:2026 年 9 月 4 日,安徽就《关于电网侧独立新型储能容量电价有关事项的通知》公开征求意见,拟以煤电容量电价标准(165 元 /kW・年)为基准按比例折算,对服务安徽电网安全运行的电网侧独立储能电站给予容量电价补偿。
辅助服务:储能参与调频与现货的 "互斥" 正在被打破 ------ 南方区域已取消二者互斥机制,同一座电站白天在现货市场低买高卖、夜间为电网调频,收益不再二选一;山东也已明确储能可同时参与电能量市场和辅助服务市场。
虚拟电厂:虚拟电厂可以 "报量报价" 方式参与现货市场,储能作为其核心灵活性资源,价值进一步放大。
3、场景化落地:微电网下的全场景储能方案
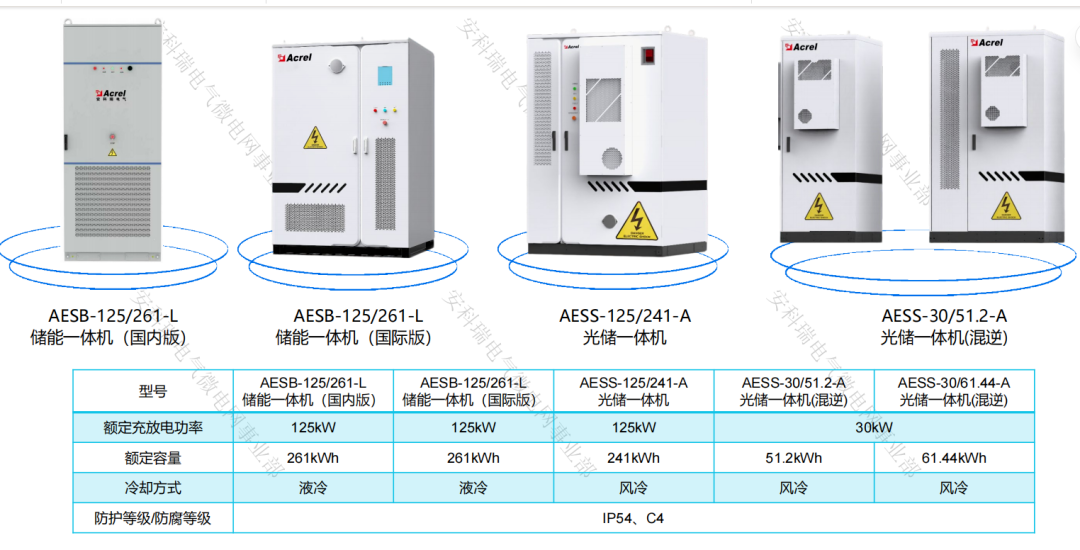
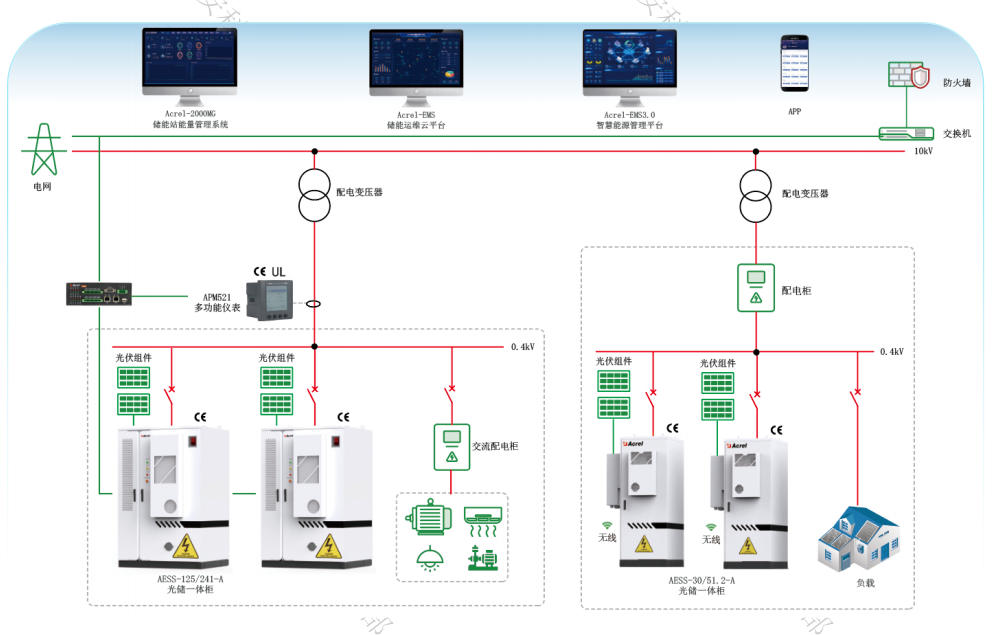
现货市场的全面铺开,对储能系统的智能化与场景适配提出了更高要求。工商业储能、光储(交流耦合 / 直流耦合)、光储充、柴发联动等场景,需要一套通用的协调控制与能量管理逻辑:
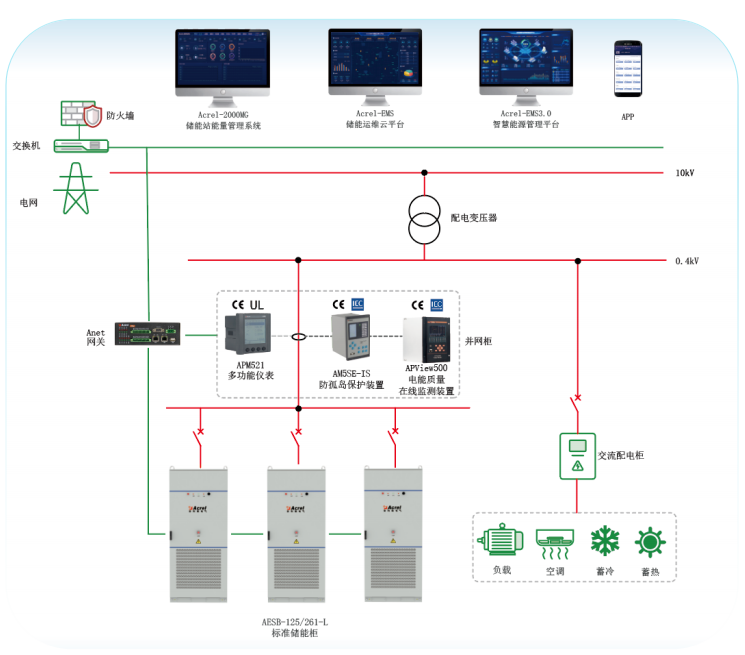
典型储能场景:通过站控能量管理自动控制,实现防逆流管控、峰谷套利、需量控制与柔性扩容,以多维度协调控制释放方案价值。
光储场景:交流耦合与直流耦合方案均可实现新能源的安全合规并网协调控制,支持并离网切换与离网稳定运行。
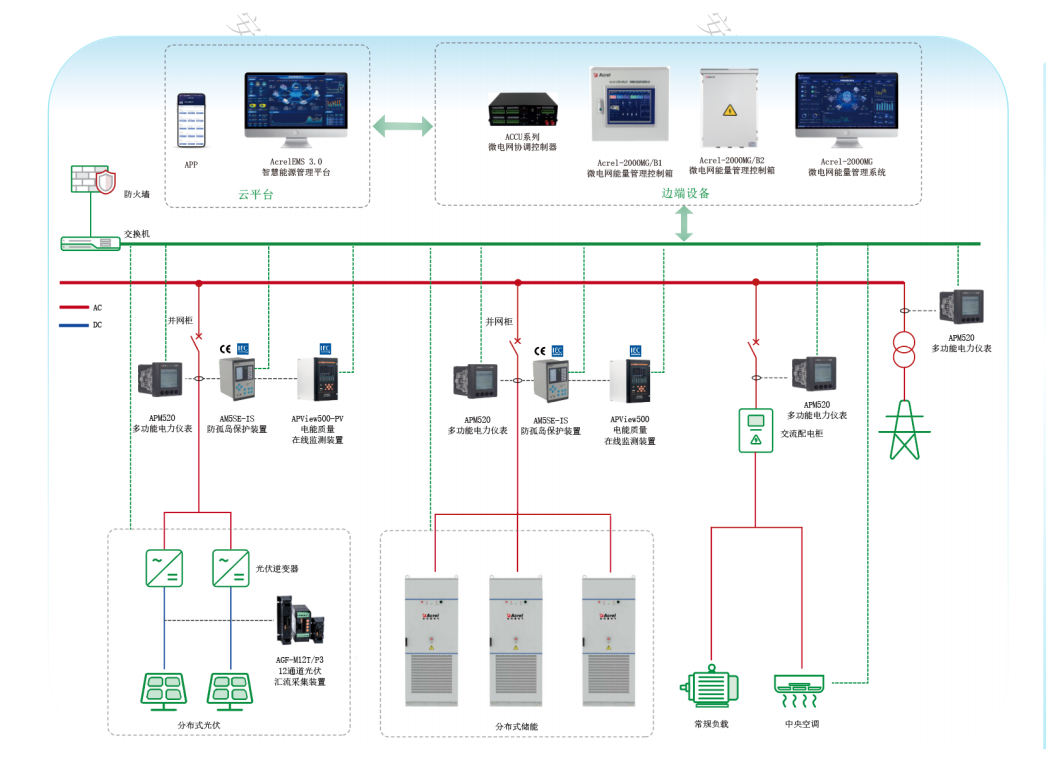
光储充场景:实时采集光伏出力、储能 SOC 与充电负荷,优先满足充电负荷,剩余电量给储能充电;电网高峰时由储能放电补能,在显著降低尖峰用电成本的同时,避免变压器超载。
柴发联动场景:市电故障离网后,储能先行转离网正常供电;当储能 SOC 降至下限,再控制柴发启动转为主电源,大幅降低燃油消耗与用电成本。
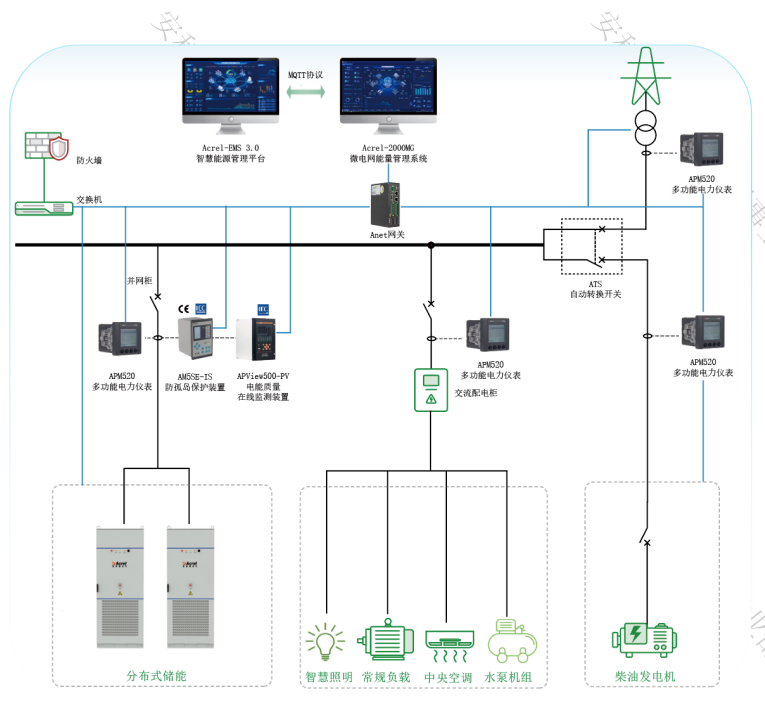
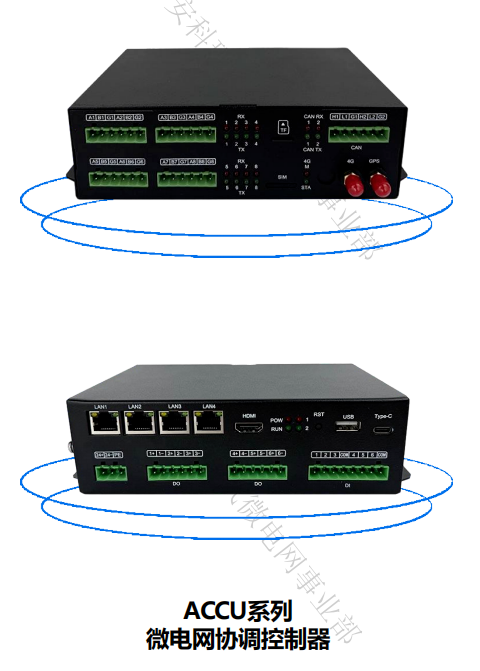
产品层面,微电网协调控制器支持 Modbus RTU/TCP、IEC60870-5-101/103/104、MQTT 等通信规约,可实现云边协同、OTA 升级与就地 / 远程切换;2000MG 微电网能量管理系统则能根据峰谷电价与可再生能源出力预测,自动调整储能充放电策略与生产负荷分配。
4、从 "单一场景" 到 "全场景协同"
随着 "源网荷储一体化" 深入推进,储能不再是孤立的设备,而是微电网、虚拟电厂、零碳园区等新型能源体系中的核心节点。谁能把分散场景串联成协同系统,谁就能在现货时代真正兑现储能的长期价值。