FT 报道,OpenAI 预计支出将远超收入,营收预计从今年的 36B增至2030年的350B。
一场规模空前的资本消耗战
OpenAI的烧钱账单:2780亿从哪来
《金融时报》9月18日披露了一份 OpenAI 7月的内部演示文件。文件显示,2026至2030年间,OpenAI 累计负自由现金流将达2780亿美元。这笔钱的来源很清楚:算力与基础设施支出约8560亿美元。
这不是普通意义上的资本开支,而是围绕训练大模型的电力、土地、芯片采购和数据中心建设的全链条投入。OpenAI 2025年3月刚完成1220亿美元的融资,估值8520亿美元。按这份测算,那笔钱预计到2028年就会见底。
更准确地说,2780亿美元不是总投入,而是「负自由现金流」------即资本开支减去折旧后的净现金流出。这意味着每年实际烧掉的现金比账面支出更高。
为什么营收翻10倍仍填不上窟窿
OpenAI 对收入的预期同样激进:2026年360亿美元,2030年3500亿美元,五年累计8400亿美元。
数字看起来庞大,但结构上存在一个根本性的错配。算力支出8560亿,累计营收8400亿。即便营收如期达成,仍然少160亿。换句话说,即便最乐观的情况发生,这笔账也是亏的。
问题在于,算力支出的增长是非线性的。每代模型参数增加一倍,训练成本大致翻倍;而推理成本随着用户规模增长是超线性增长的。OpenAI 自己也在内部讨论过这个问题:当算力支出超过累计营收,烧钱就不再是成本问题,而是商业模式本身的问题。
坦白讲,这已经不是在算盈亏平衡点了。这是在算什么时候能活下来。
算力支出增速 > 营收增速,现金流转正在加速
##一场规模空前的资本消耗战##
资本市场的算盘与OpenAI的野心
8520亿到1.2万亿:估值跳涨背后的逻辑切换
OpenAI 在 2026 年 3 月完成了 1220 亿美元的融资,估值定格在 8520 亿美元。这是科技创业史上最大规模的单笔融资之一。按当前烧钱速率测算,这笔钱预计只能撑到 2028 年。现在公司正在谈新一轮融资,目标估值 1.2 万亿美元------相比上一轮涨幅约 40%。
估值跳涨的核心逻辑在于市场定价框架的切换。8520 亿美元对应的是「AI 应用公司」的估值体系,1.2 万亿美元对应的是「AGI 基础设施垄断者」的估值体系。两种框架下,同一个业务实体的合理倍数可以相差两倍以上。
问题在于,从第一种身份过渡到第二种身份,需要什么样的证据支撑?目前 OpenAI 能拿出来的主要筹码是:已签约的算力基础设施规模(包括与 NVIDIA 合作的俄亥俄州 8GW 算力园区独家租用协议)、训练规模的领先优势,以及 ChatGPT 的用户规模和付费转化率。但这些筹码能否支撑「垄断者」叙事,还需要未来两年的经营数据验证。
什么时候该信,什么时候该问
坦白讲,资本市场对这场豪赌的态度可以归结为一句话:你烧钱的速率,决定了我们给你的定价权。每一轮新融资的条款,都直接与上一轮资金的消耗进度挂钩。如果 2027 年中 OpenAI 的负现金流增速开始收窄,新一轮估值会获得支撑;反之,如果烧钱速率没有显著变化,投资人要求的风险溢价会快速上升。
这里有一个容易被忽视的细节:OpenAI 的 1220 亿融资中,有一部分是债权结构而非纯股权。这意味着公司不仅要考虑股权稀释,还要考虑偿债压力。在现金流为负的情况下,债务滚续本身就是风险敞口。
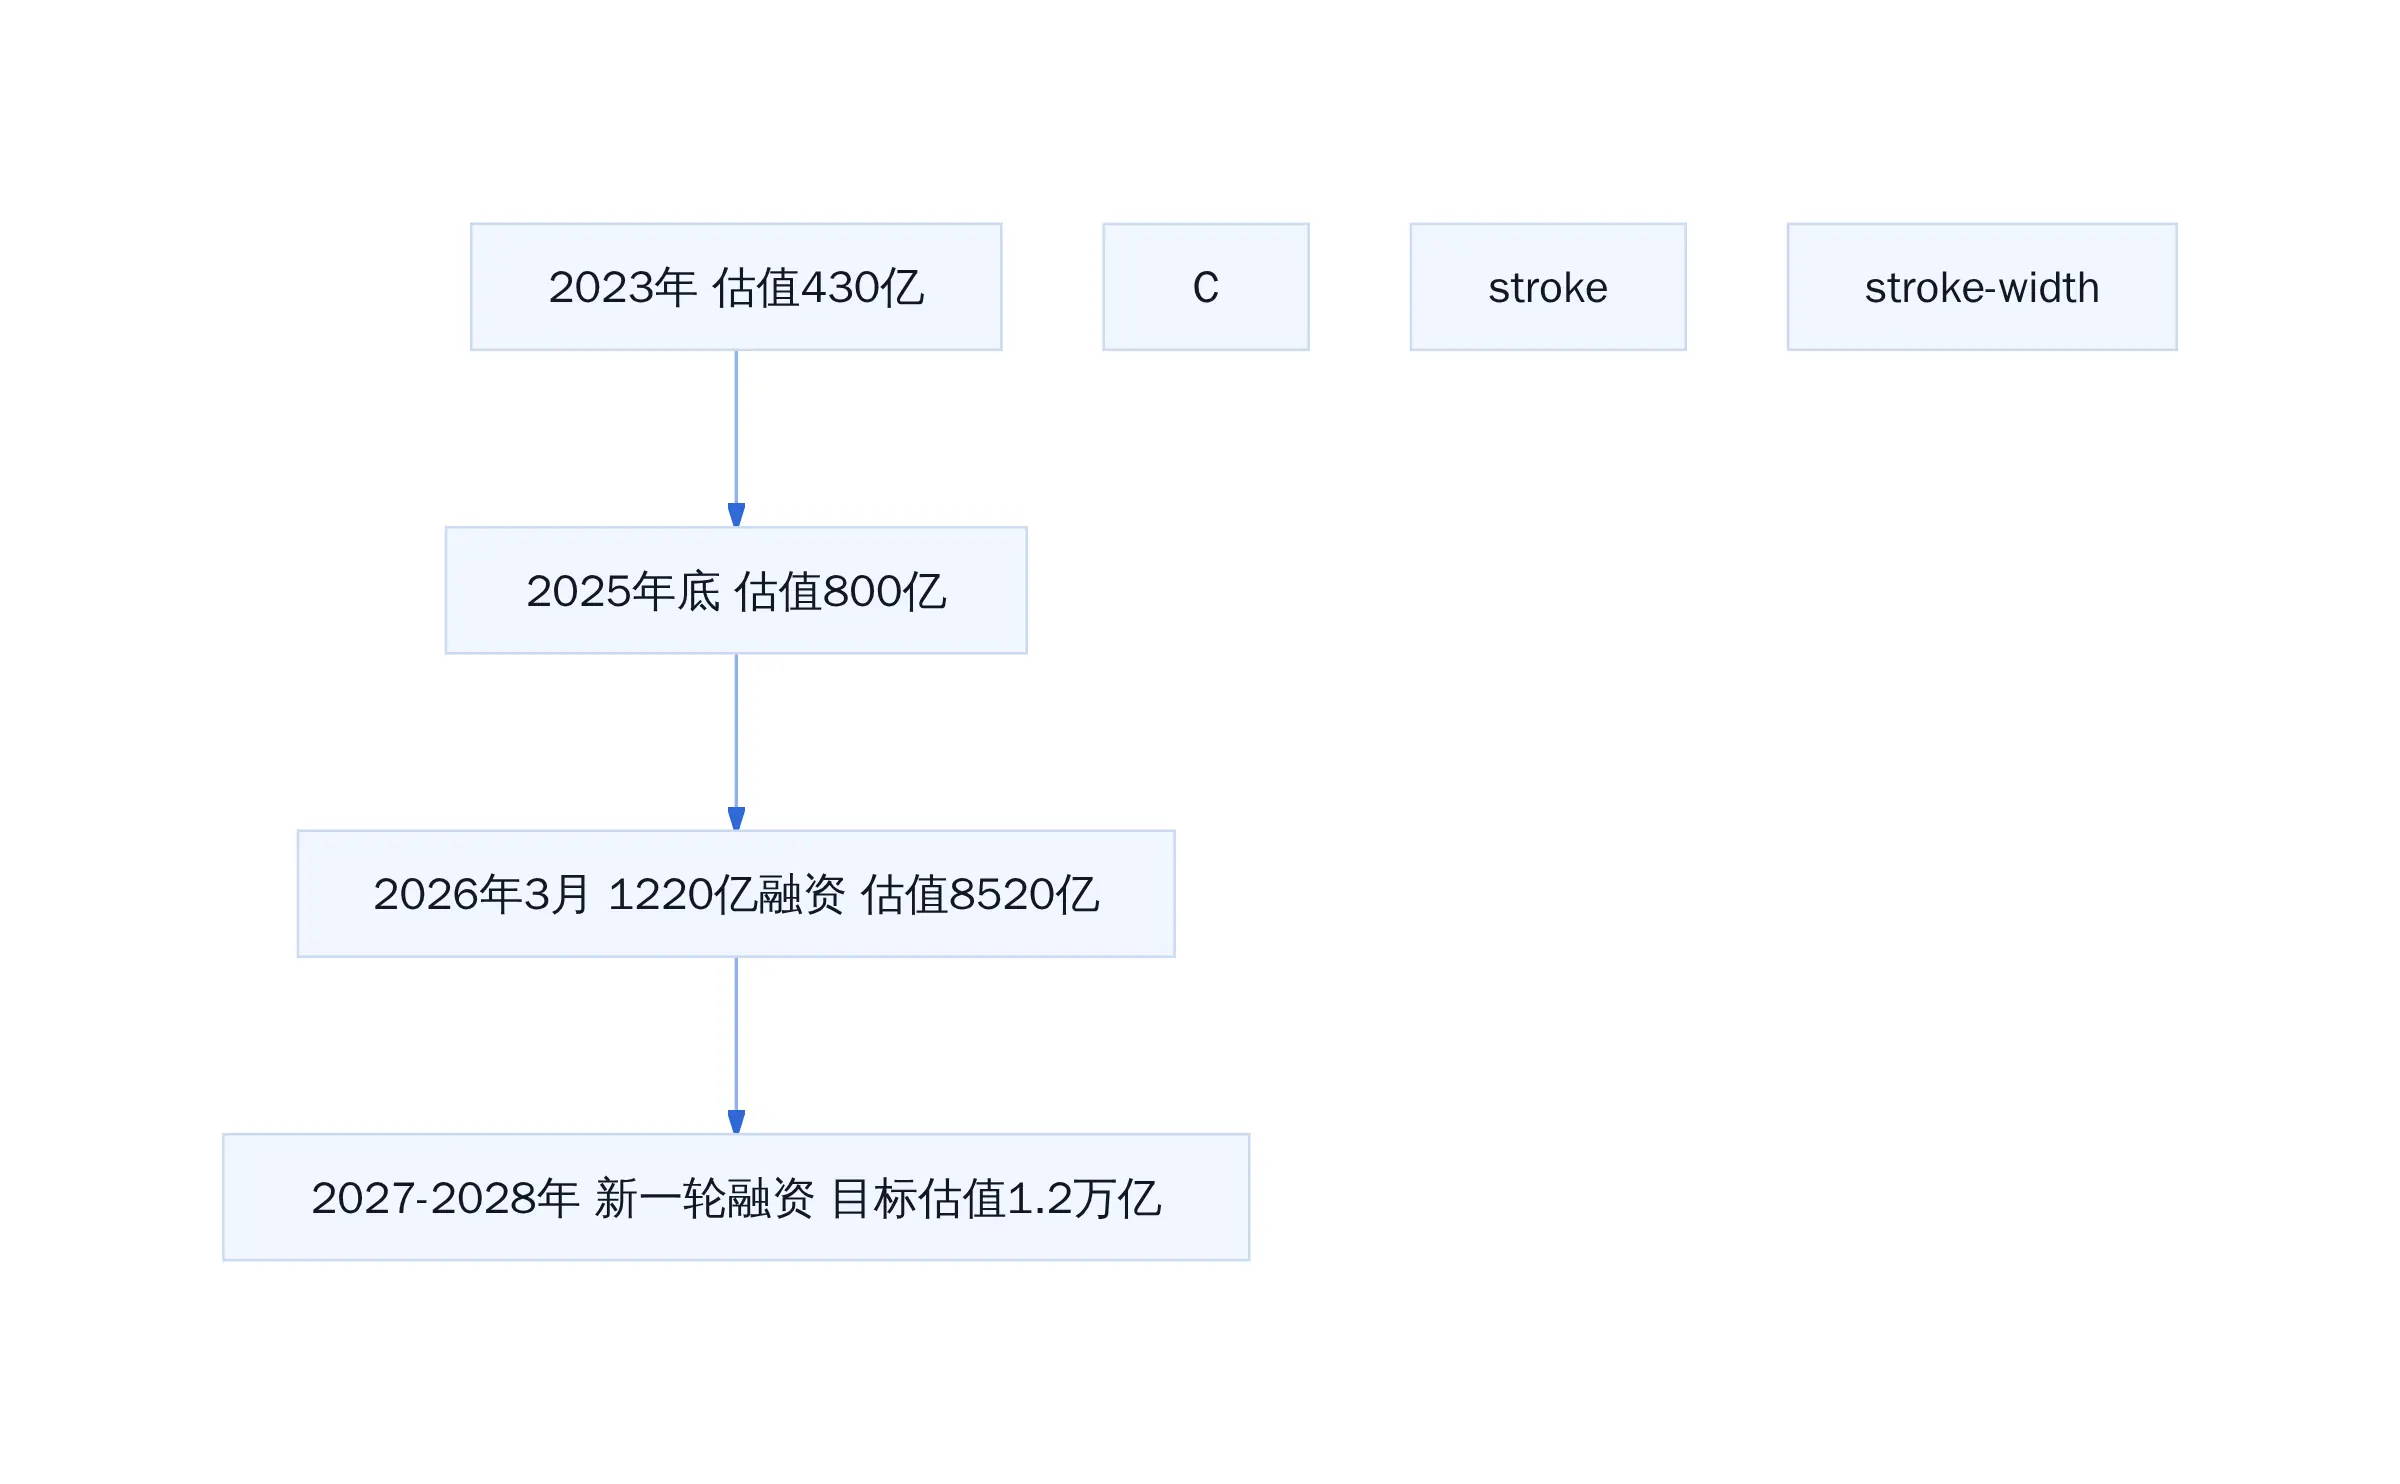
OpenAI融资轮次与估值跃迁
##资本市场的算盘与OpenAI
融资节奏:1220亿只够撑到2028
两轮之间的空白期有多危险
从 2026 年 3 月到 2028 年底,26 个月左右的时间窗口。1220 亿美元的预算被切割成月度消耗,这个数字按当前公开信息推算,月均烧钱约 47 亿美元。这个数字本身没有绝对意义,真正的问题是:如果 2027 年底或 2028 年初,一轮新融资因为市场环境变化而推迟或缩水,公司有没有足够的缓冲余地?
从历史经验看,大型科技公司在连续亏损状态下融资窗口打开的概率,与现金流储备深度直接相关。储备越深,谈判底气越强;储备越浅,被迫接受不利条款的概率越高。OpenAI 目前的处境是:账上有现金,但现金消耗速率远超行业惯例。
烧钱速率是定价权的核心变量
投资人在面对 OpenAI 这类标的时,核心定价因子不是当期利润,而是烧钱速率是否能被未来收入覆盖。FT 报道引用的内部数据显示,OpenAI 自己对这个问题给出的答案是「会覆盖,只是需要更长时间」。这种乐观预期的合理性,取决于两个假设是否成立:一是 2030 年 $350B 的营收目标能否达成,二是算力基础设施的固定投入能否转化为可复用的竞争壁垒。
如果这两个假设中任何一个出现问题,当前的估值框架就需要重新评估。更现实的情况是,市场会在 2027 到 2028 年之间进行多次重新定价,而不是等到 2030 年再回头看。
\[reaction=interview-pressure\|caption=投资人每年都在问同一个问题\]
结构性鸿沟的本质是什么
当算力支出超过累计营收
856B的算力支出对比840B 的累计营收,这个结构性鸿沟意味着 OpenAI 的商业模式在短期内无法依靠自身经营现金流实现正向循环。这不是运营效率问题,是行业阶段问题------大模型训练的边际成本仍在非线性上升。
从 GPT-3 到 GPT-4 的训练成本变化可以参考业内已披露的数据:GPT-3 的训练成本约 460 万美元,GPT-4 的训练成本估计在 1 亿美元以上,增长约 200 倍。虽然具体数字存在争议,但趋势方向是清晰的:模型能力的提升需要不成比例的算力投入。
谁在为这场豪赌定价
资本市场的态度可以简化为一个公式:估值 = 未来现金流的折现 - 风险溢价。OpenAI 的 1.2 万亿估值隐含的假设是:未来现金流足够大,大到你愿意为现在的巨额赤字买单。风险溢价则取决于你能否承受这个假设出错的可能性。
从另一个角度看,这场豪赌的真正对手不是其他 AI 公司,而是时间。算力基础设施的建设周期通常需要 2 到 5 年,从签约到机房交付到芯片上架到集群调优,每个环节都不能出错。如果 OpenAI 在关键时间节点上延误,竞争对手就会利用这段时间窗口发起进攻。
投资边界:1.2万亿买的是什么
垄断信仰 vs 基础设施业务的不同定价逻辑
1.2 万亿美元估值的合理边界,取决于投资者如何定义 OpenAI 的商业属性。如果定义为 AI 基础设施服务提供商,参考云服务商的估值水平,这个数字偏高;如果定义为 AGI 技术垄断者,这个数字有想象空间。两种定义对应的投资逻辑完全不同,风险提示方式也不同。
基础设施业务的核心风险是竞争同质化------今天领先的算力规模,明天可能被新的架构创新绕过。垄断信仰的核心风险是技术路线不确定性------今天押注的训练范式,明天可能被新的模型架构颠覆。
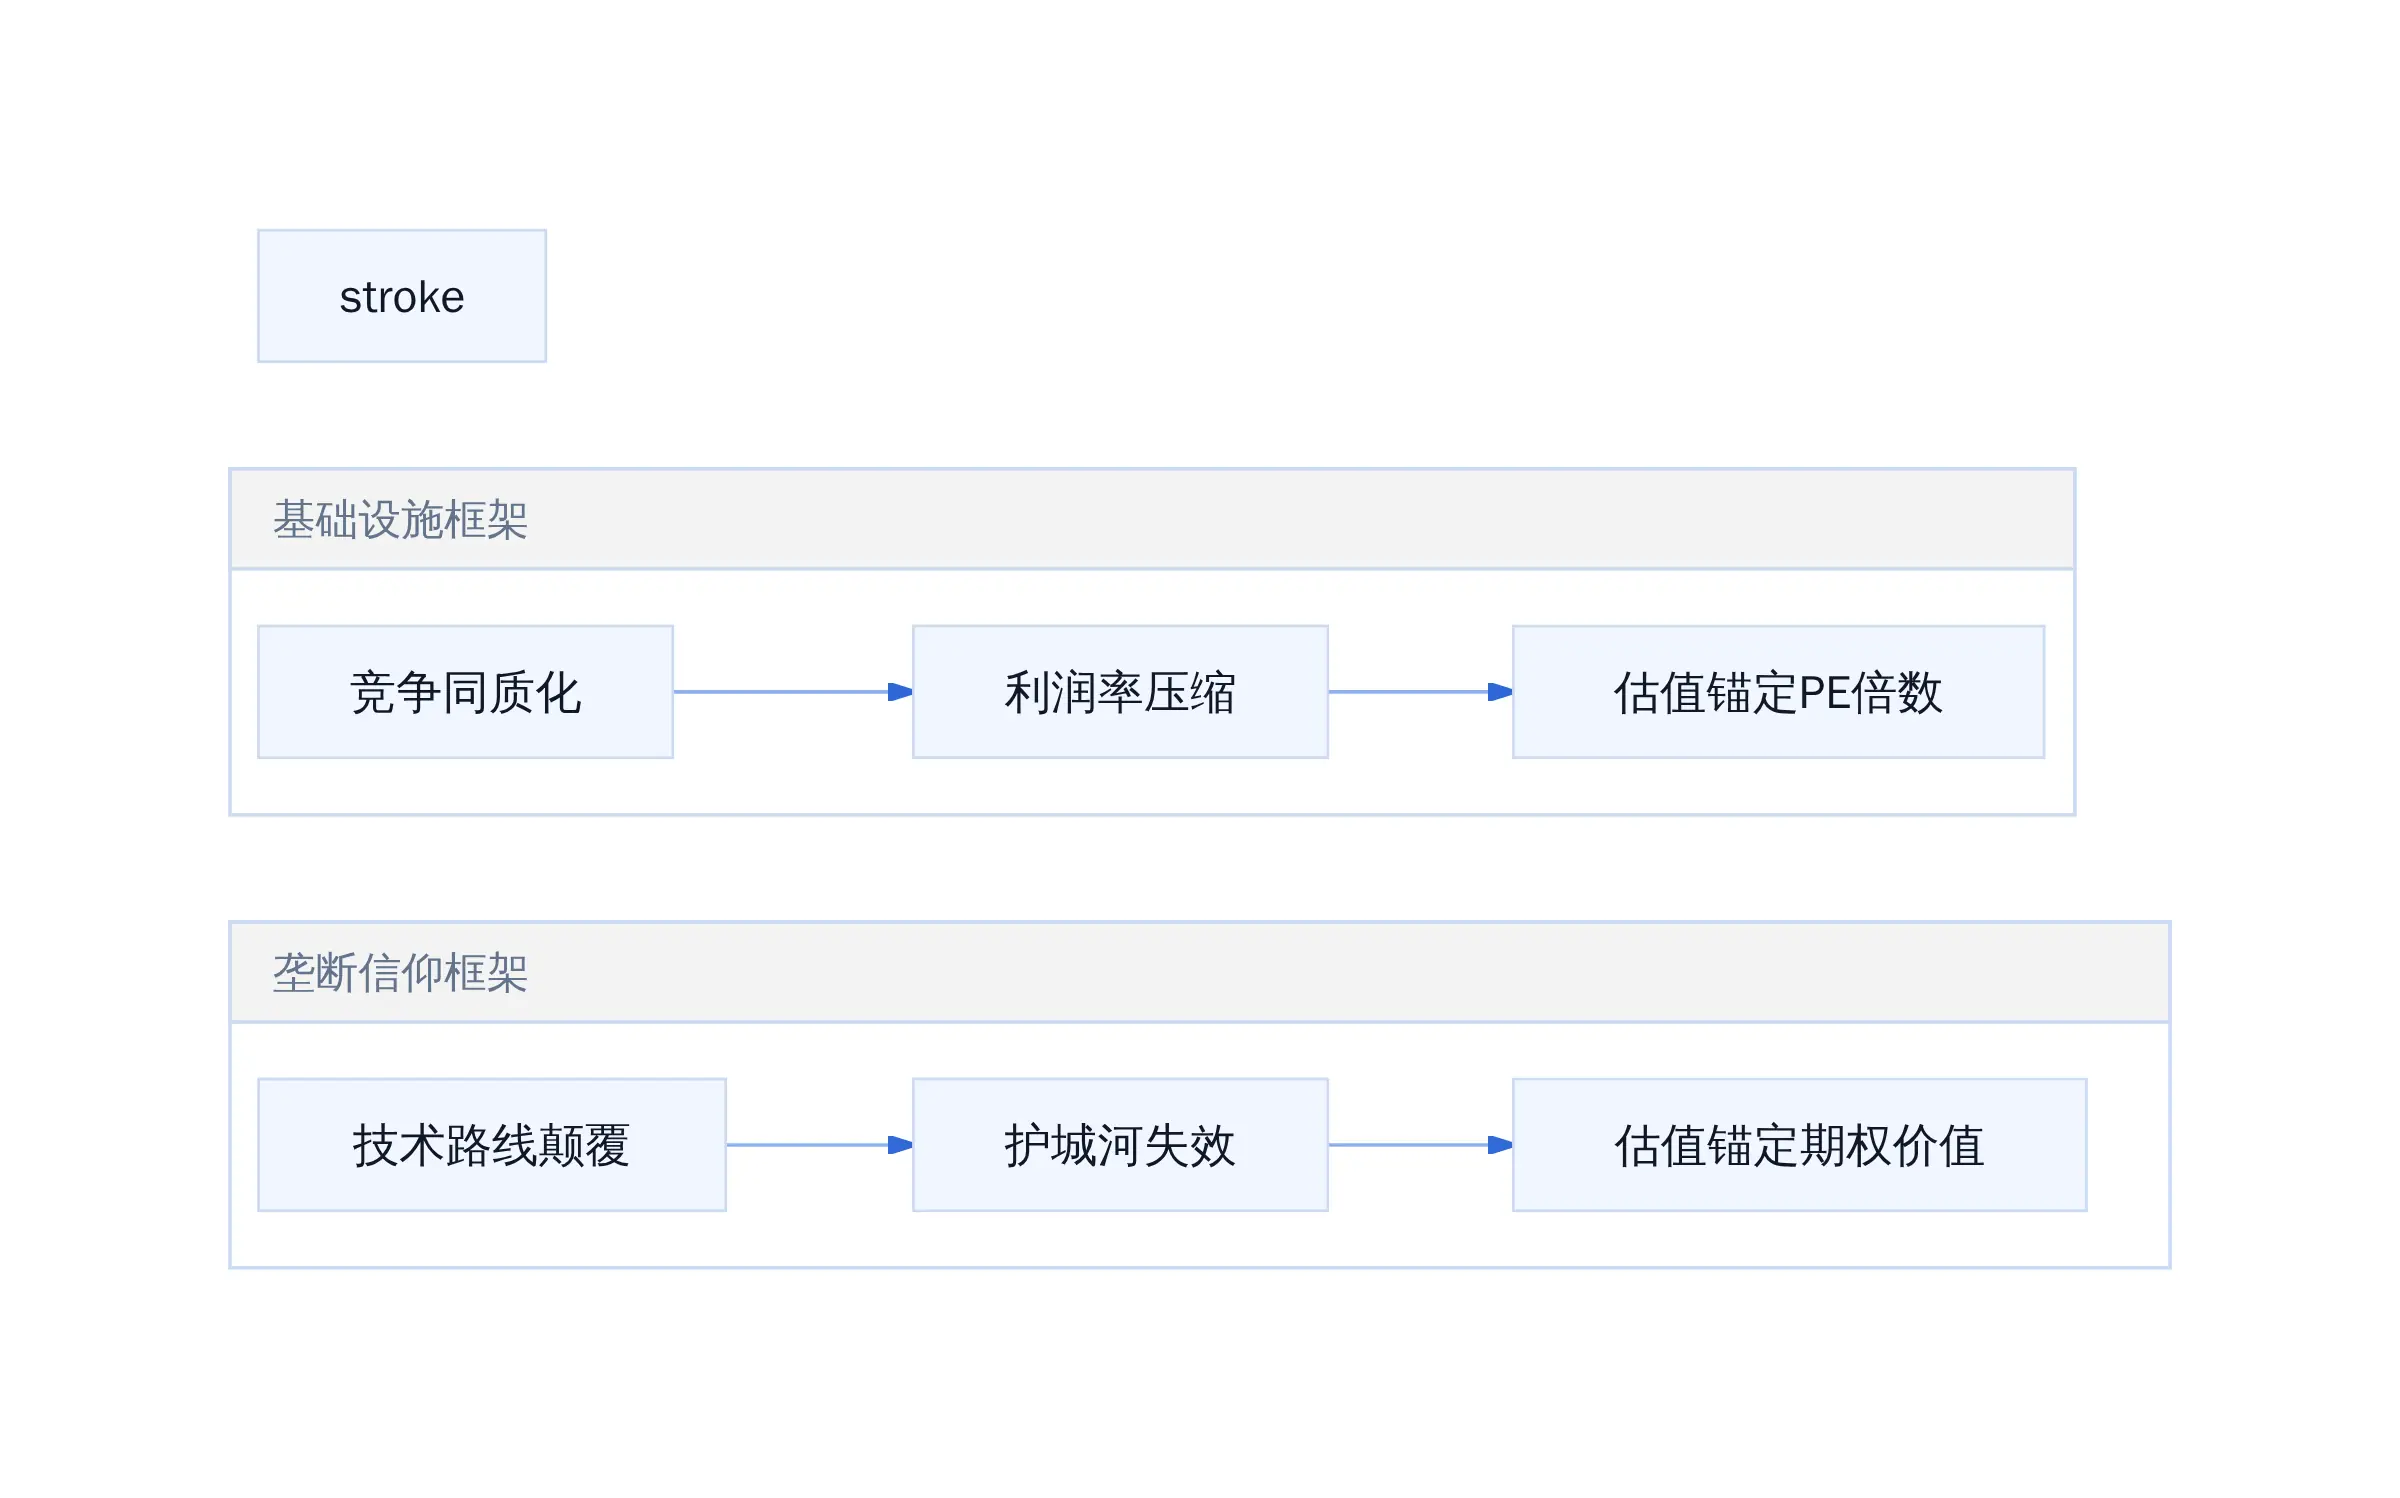
两种估值框架的风险对比
三个必须回答的问题
面对 1.2 万亿估值的目标,一个理性的投资者需要在出手前回答三个问题。第一,OpenAI 的算力基础设施投入,有多少是沉没成本、有多少是可复用资产?第二,$350B 营收目标中的收入来源,API 调用、企业订阅、和潜在的新业务线分别占多大比例?第三,如果 2028 年新融资因市场环境恶化而延迟 12 个月,公司能否维持现有研发节奏?
这三个问题没有一个容易回答。第一个问题涉及到资产会计和技术路线的双重判断;第二个问题需要对公司产品路线图和商业策略有深入了解;第三个问题则需要对现金流管理有透明认知。OpenAI 在新一轮融资材料中需要给出的答案,质量会直接影响估值落地的可能性。
下一步判断框架
从工程师视角看,这场资本豪赌的核心不是数字本身,而是数字背后的假设链条是否完整。2780 亿美元的负现金流是一个结果,不是原因。原因是算力投入的回报周期被拉长、模型能力跃迁的边际成本在上升、行业格局尚未固化。这些结构性因素在 2028 年之前不会发生根本性改变。
短期(2026-2027):关注 1220 亿资金的消耗进度和新融资进展,这是估值兑现的第一个验证点。 中期(2028-2029):关注 $350B 营收路径的可执行性,以及算力投入是否开始转化为竞争壁垒。 长期(2030+):关注 AGI 技术路线的最终形态,以及 OpenAI 在其中的位置是否可持续。
每一阶段都有重新定价的机会。1.2 万亿不是终点,是当前叙事下资本市场给出的一个报价。报价会变,前提是这个叙事还能站得住。
FT报道:OpenAI预计支出将远超收入,营收预计从今年的 36B增至2030年的350B。
千亿融资不是终点,只是下一轮赌局的入场券
烧钱速率为定价权定价
资本市场如何看待OpenAI的账本
2780亿这个数字本身并不惊人。真正的关键在后面:这笔钱的消耗速率,直接对应着资本市场的定价逻辑。OpenAI在2026年3月完成1220亿美元融资,估值8520亿美元。这份资金预计只能撑到2028年。现在公司正在谈新一轮融资,目标估值1.2万亿美元。资本市场的态度很现实:你烧钱的速率,决定了我们给你的定价权。
结构性鸿沟的本质:从成本问题到商业模式问题
五年间累计烧掉2780亿美元负现金流,换来的是8560亿美元算力基础设施投入。这笔支出占同期预计累计营收8400亿美元的102%。即使营收完全达成,依然无法覆盖支出。
问题在于,为什么投资者愿意买单?答案藏在算力经济的结构性变化里。大模型训练的边际成本正在非线性上升。从GPT-3到GPT-4,参数规模每翻一代,算力需求呈指数级增长。这不是财务模型的问题,是算力获取的物理约束。
算力主权:为什么这场豪赌值得
算力获取从可选变为竞争壁垒
算力是AI时代最独特的资源类型。它不同于软件------你可以无限复制;也不同于传统硬件------顶级芯片交付周期长达12到18个月,数据中心建设需要数年,电力容量是真正稀缺的物理资源。这种供给刚性意味着什么:谁先锁定算力,谁就锁定了竞争位阶。
OpenAI与NVIDIA签订长期合约、包下俄亥俄州8GW算力园区并独家租用20年,背后担保金额高达1050亿美元。这不是常规采购,是资源抢占。其他公司后来想追,不是模型能力问题,而是根本没有GPU可买。当供给曲线是垂直的,价格机制失效,最先锁定资源的人获得定价权。
更狠的是,当一家公司的最大护城河变成了电力容量而不是算法创新,这个行业的基本盘已经被改写了。
三条路径的本质差异
不同类型的AI公司面对这个现实,有三种截然不同的打法。
第一种是自建数据中心。这是OpenAI当前路径的延伸,适合资金充沛、追求完全控制力的头部实验室。代价是资本占用巨大、回报周期极长,适合5到10年的战略视角,不适合季度财报。
第二种是云端弹性调度。Anthropic和部分中型团队走的是这条路------按需租用,灵活进出,资本效率高但依赖供应商产能分配。风险在于,当行业进入产能紧张期,你的优先级由别人决定。
第三种是专用芯片+长期合约。这是目前最隐蔽但可能最高效的路径------跳过通用GPU市场,直接与芯片厂商绑定定制方案,用长期预付锁定产能。代价是前期投入集中、技术路线锁定,一旦押错架构很难转向。
三种路径没有绝对的优劣,只有边界条件的差异。关键判断标准只有一个:你的资本消耗速率是否低于你的收入创造速率。
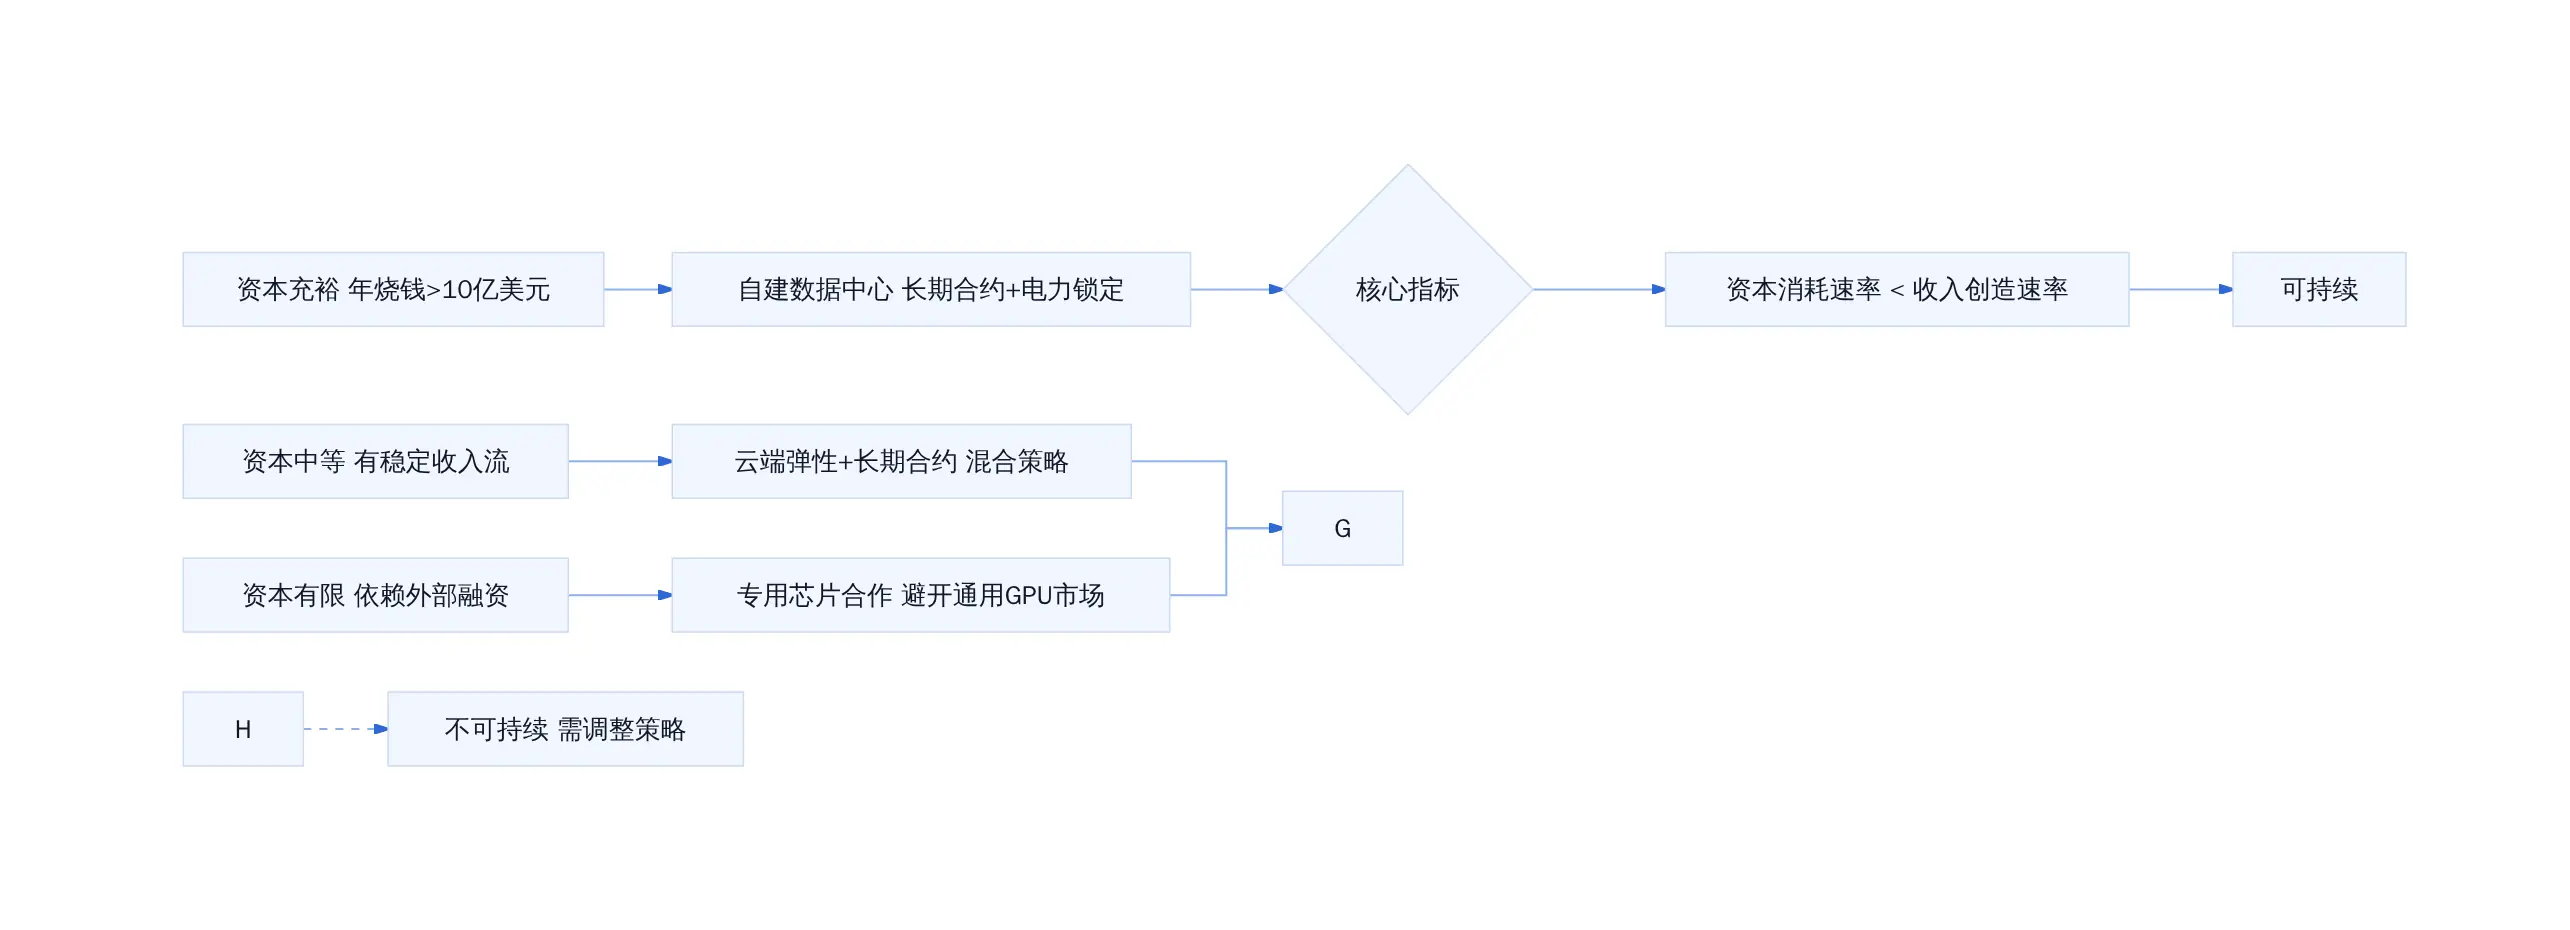
算力投入路径选型决策
谁是赢家,谁该退出
OpenAI的豪赌能成功的前提条件很苛刻:一是算力供应必须持续扩张,不能出现供给端系统性瓶颈;二是模型性能提升必须继续证明商业价值,否则投入无法转化为收入;三是融资渠道保持畅通,不能出现资本市场的信任断裂。
任何一条不成立,这场赌局就会从资本盛宴变成财务危机。
启示:AI基建时代的「烧钱效率」才是核心竞争力
当资本转化为护城河
OpenAI的烧钱逻辑,揭示了一个被低估的行业规律:在AI基础设施时代,资本消耗效率本身就是核心竞争力。不是谁烧得最多,而是谁把每一美元烧在了正确的地方。
当算力成为基础设施,控制算力等同于控制生态入口。开发者一旦接入你的平台,迁移成本极高------模型适配、工程重构、数据链路迁移,每一项都是真实代价。网络效应在算力这一侧先于模型能力形成。
这也是为什么OpenAI敢在2028年之前就耗尽1220亿美元融资:它赌的是,等到资本市场要求盈利的时候,算力护城河已经足够深,盈利能力自然跟上。
不同玩家的正确打法
不同体量的公司,需要不同的策略匹配。
大型模型实验室,如果能在五年内把算力投入转化为可验证的模型领先优势,那么短期亏损是可以接受的战略投入。前提是:每次烧钱都能换来下一代的性能跃迁,而不只是同等水平的算力堆积。
中型创业公司,不建议参与算力军备竞赛。正确的策略是用开放权重模型做垂直场景优化,或者专注推理侧的效率提升------这些是算力消耗较低的赛道,但同样有商业价值。
传统企业入局AI,应该重新评估「自研模型」的必要性。大多数场景不需要从头训练,微调现有模型或用API调用,成本相差一个数量级。
结论
OpenAI的2780亿美元账单,不是一张财务缺陷的证明,而是一份行业格局的宣告书。当一家公司愿意以千亿级赤字换取行业制高点,它赌的不是当下利润,而是未来十年的算力主权。
这不代表所有人都应该模仿。但对任何想在AI基础设施时代存活的公司来说,有一个问题必须现在就回答:你的资本消耗速率,是否低于你的收入创造速率?答案如果是,你可以继续烧。答案如果不是,你需要重新规划战略,而不是寄希望于下一轮融资。
当算力支出超过累计营收,烧钱就不再是成本问题,而是商业模式本身的问题。OpenAI选择了一条极端的路线,这条路线能否走通,还需要时间检验。但有一点是确定的:在这场豪赌中,烧钱效率决定了谁能走到最后。
参考文献
- FT报道,OpenAI预计2030年前累计现金消耗约$278B:www.ft.com/content/601...
- Bloomberg Law对FT报道的引用:news.bloomberglaw.com/artificial-...
- Seeking Alpha相关新闻:seekingalpha.com/news/464456...
- 华尔街见闻报道:finance.ifeng.com/c/8wXQtXrEf...
- 富途资讯对OpenAI千亿美元豪赌的报道:news.futunn.com/hk/post/617...
- Rohan Paul对FT报道的追踪:x.com/rohanpaul_a...
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师