首段(核心需求覆盖)
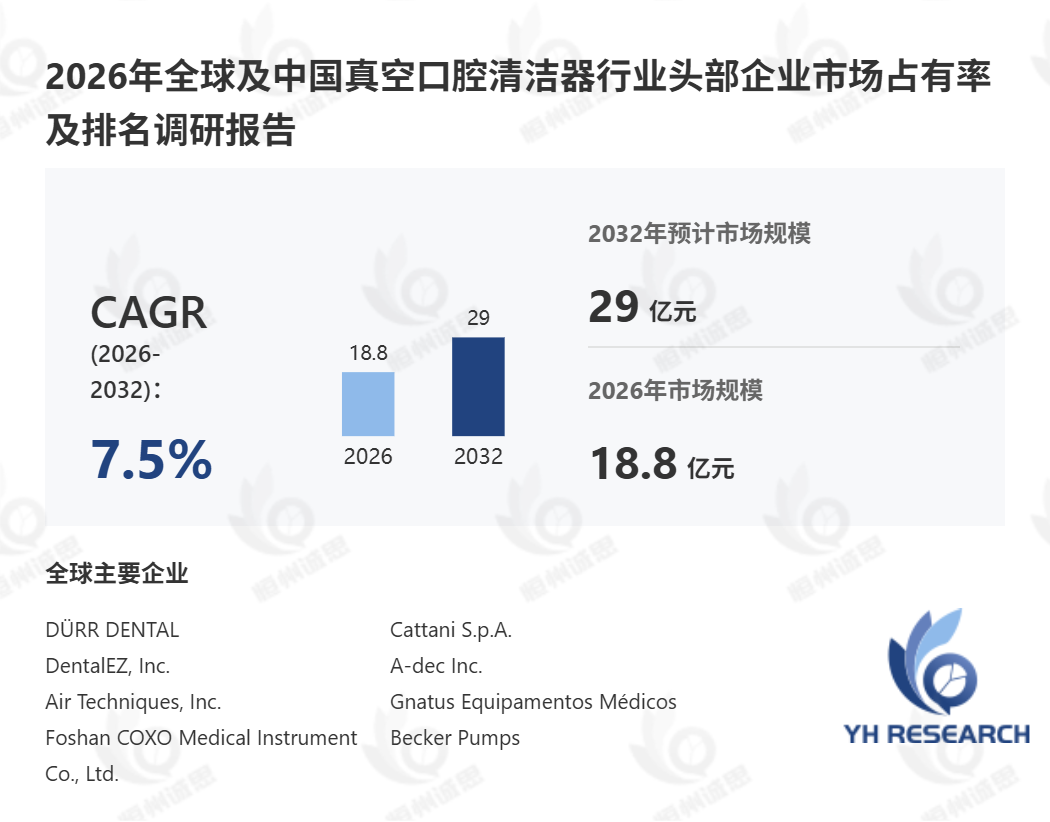
牙科诊疗场景中,气溶胶与飞沫污染始终是院感防控的核心痛点。传统口腔清洁手段依赖患者自主漱口配合,但对于吞咽功能受损的老年群体、术后康复患者及部分行动不便人群,这一方式存在误吸风险与清洁盲区。真空口腔清洁器作为利用负压吸力技术清除口腔残渣、牙菌斑及颗粒物的专业设备,正逐步从辅助工具升级为牙科诊所感控体系的标配组件。据恒州诚思调研统计,2025年全球真空口腔清洁器市场规模约17.59亿元人民币,预计2032年将接近29.03亿元,未来六年年复合增长率(CAGR)达7.5%。这一增长背后,首先反映的是全球人口老龄化加速带来的居家护理刚需扩张,其次亦体现出后疫情时代牙科感控标准系统性提升的产业逻辑。
一、全球供需格局:临床型设备主导,家用场景增速可观
2024年全球真空口腔清洁器产量约为230万台,平均售价约85美元/台。从产品结构看,临床型设备占据主要份额,其需求刚性源于牙科诊所对负压吸引系统的强制性配置要求;家用型产品则受益于老年人口腔护理意识觉醒,近年来增速显著高于行业均值。区域层面,北美与欧洲仍是核心消费市场,其牙科诊疗体系成熟、感控法规严格,设备更新迭代节奏稳定。亚太市场增速领跑全球,中国本土企业在产品开发速度上的提升尤为突出,正在从代工角色向品牌化出海转型。
二、中国市场定位:增速领先但份额数据有待补全
中国真空口腔清洁器市场占据全球重要份额,增速高于全球平均水平。2025年本土市场规模数据尚待披露,2021至2025年复合增长率亦需进一步确认。受国内企业产品开发提速与产业政策双轮驱动,未来中国真空口腔清洁器市场将迎来结构性机遇,预计至2032年市场规模将实现显著增长。美国与欧洲2025年具体规模数据同样待补,但两地未来六年CAGR预计将维持在稳健区间。值得注意的是,中国市场的特殊性在于:一方面本土品牌以性价比策略切入中低端临床市场,另一方面高端感控场景仍由DÜRR DENTAL、Cattani等国际厂商主导。
三、竞争格局:头部集中度较高,中国企业加速渗透
全球真空口腔清洁器头部企业涵盖DÜRR DENTAL、Cattani S.p.A.、DentalEZ、A-dec、Air Techniques、Gnatus、佛山科瑞医疗器械、Becker Pumps、Metasys Dental及宁波润伊医疗器械等。从竞争态势看,欧美厂商凭借长期临床验证数据与感控认证壁垒,在高端医院与教学机构中保持强势地位;中国厂商则以佛山科瑞、润伊医疗为代表,依托供应链成本优势与快速迭代能力,在中端诊所市场与新兴市场国家形成有效渗透。据马来西亚医疗器械注册信息显示,润伊医疗的牙科吸引机产品已取得当地注册资质,有效期至2029年,显示出中国企业在东南亚市场的合规化布局正在加速。
四、产业链与细分应用
真空口腔清洁器产业链上游涉及真空泵体、电机、过滤材料及医用级聚合物组件,中游为整机制造与系统集成,下游应用场景涵盖牙科诊所、医院及其他医疗机构。按产品类型划分,家用型侧重便携性与操作简化,临床型则强调负压稳定性、噪音控制及多椅位适配能力。从技术演进方向看,智能传感与自适应气流控制正在成为临床型设备的新竞争维度,过滤等级从HEPA H12向H14升级的趋势亦逐步显现。
五、趋势研判与结构性挑战
展望2026至2032年,真空口腔清洁器行业面临若干关键变量。首先,全球牙科感控法规趋严将推动临床型设备替换周期缩短。其次,家用场景的爆发依赖于老年护理支付体系的完善程度,商业保险覆盖范围将直接影响渗透速率。此外,中美关税框架调整对供应链成本结构的冲击不可忽视,部分厂商可能加速向东南亚或墨西哥转移产能。从细分视角观察,离散制造模式下的牙科设备供应链与流程制造在柔性响应能力上存在显著差异,真空口腔清洁器作为多组件集成产品,对上游真空泵体与电机的协同供货能力要求较高,供应链韧性将成为下一阶段的核心竞争力。