当Anthropic邀请机构投资者坐下来"质询"高管时,这不是普通的IPO路演,而是一场关于AI泡沫与现实的公开辩论。
\[-reaction:money-red-envelope\|caption=华尔街的算盘 vs 硅谷的狂想\]
Anthropic的万亿估值野心
从保密申请到路演邀请:IPO时间表揭秘
今年6月1日,Anthropic在Securities and Exchange Commission(SEC)悄悄递交了保密S-1文件。两个月后,Bloomberg报道其选择Nasdaq作为上市场所。按照Bloomberg Deal消息源的说法,正式营销可能从11月9日当周启动,目标是在感恩节(11月26日)前完成交易。
这个时间表背后有一条清晰的逻辑链:从保密申请→材料递交→路演启动→定价→交易,通常只需要4到6周。Anthropic选择了最快路径。
相比之下,OpenAI在6月8日也递交了保密申请,两家公司的赛跑已经进入了公开阶段。据Zacks分析,目前AI IPO管道中涉及的公司总估值已超过3.6万亿美元。SpaceX的IPO也在并行推进,估值约为1.8万亿美元。
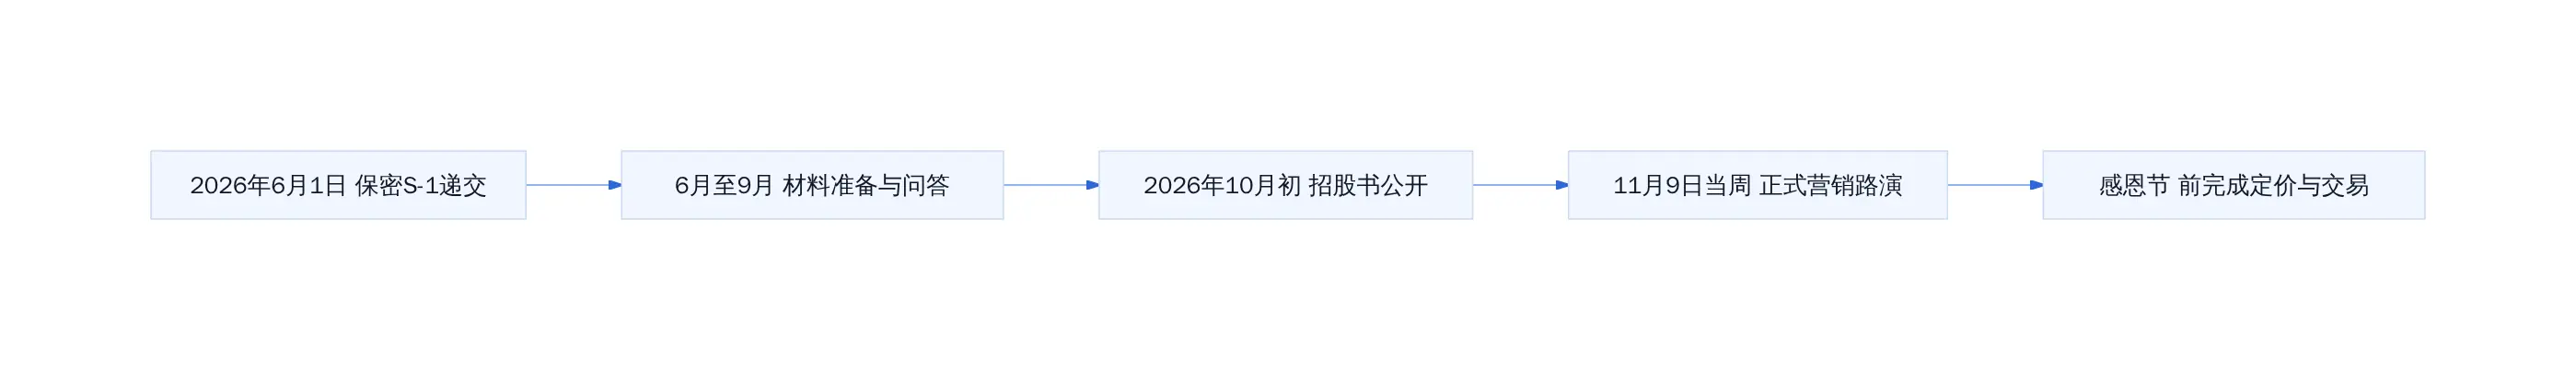
Anthropic IPO时间线
2万亿美元从何而来?收入、亏损与算力军备竞赛
收入跑得快,亏损跑得更快。
据Bloomberg在2026年8月的报道,Anthropic的年营业收入率已突破650亿美元。这个数字是怎么来的?公开数据显示,2025年初其年化收入约30亿美元,到2025年底达到46亿美元,2026年前几个月持续高速增长。
更关键的对比在于亏损。2025年Anthropic净亏损接近420亿美元,较2024年的约80亿美元大幅扩大。但这个数字需要拆解:超过340亿美元来自会计项------具体是负债公允价值变动等非现金项目。剔除这些后,2025年实际经营亏损仍在80亿美元以上。
这意味着什么?意味着即使剥离会计影响,Anthropic每赚1美元收入,就要烧掉近2美元的经营成本。
\[-reaction:overtime-bricks\|caption=算力的代价,不是一次性的\]
算力军备竞赛的成本结构是理解这一切的关键。根据业内常见做法,训练一个前沿大模型的直接成本包括GPU集群租赁或采购、电力消耗、数据收集和清洗、以及工程团队的人力投入。Anthropic在2025年的资本开支约为260亿美元,占其全球数据中心建设预算的约80%。
按当前收入增速推算,Anthropic需要在未来18到24个月内实现收入翻三倍、同时控制资本开支增速降至收入增速的一半以下,才能在公开市场讲通"盈利路径"的故事。
Claude背后的商业逻辑:增长凶猛,盈利何在?
Claude的商业模式相对清晰:API调用、Claude Pro订阅、企业版授权。Bloomberg的报道显示,Anthropic的营收来源正在从单一的API调用向多元化产品组合演进,企业客户的ARR(年度经常性收入)贡献占比已显著提升。
但增长背后有一个被低估的风险点:OpenAI的追赶速度。据Bloomberg在2026年9月的报道,OpenAI近几个月的销售势头增强,其产品策略和市场覆盖正在快速跟进。这意味着Anthropic的"安全优先"差异化优势,在公开市场的叙事里可能需要更多数据来证明其可持续性。
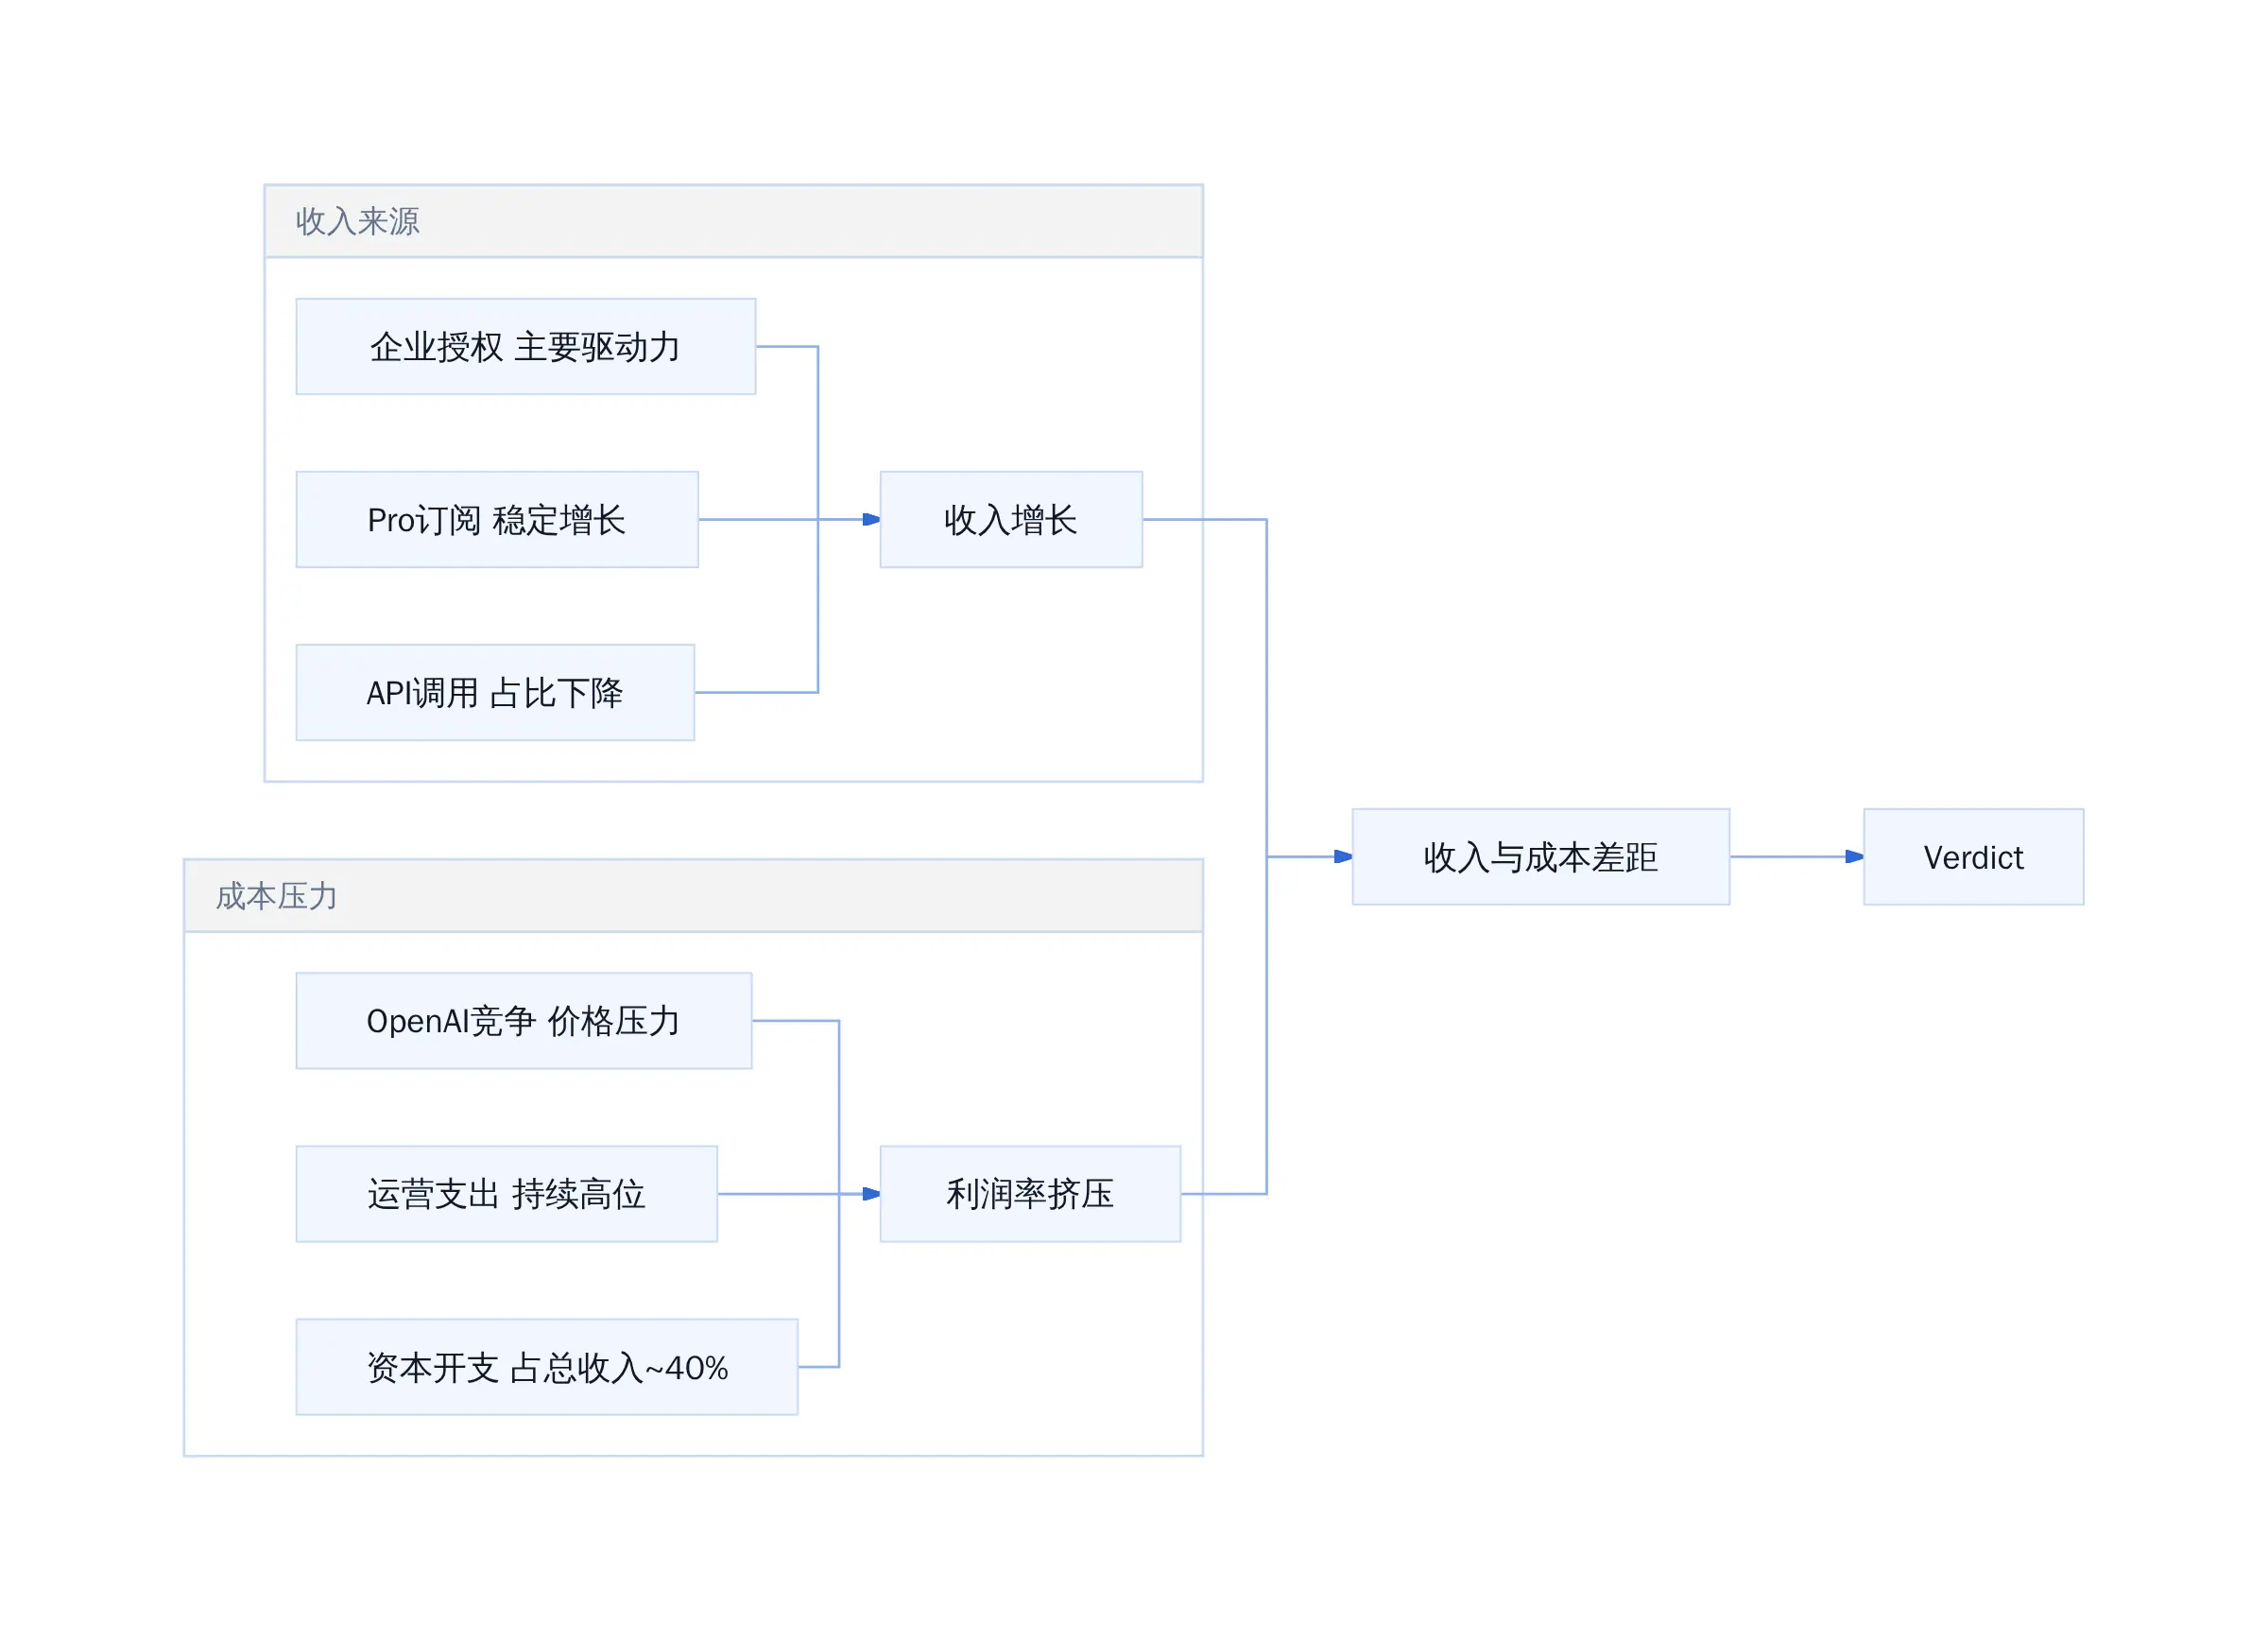
Anthropic收入结构与盈利挑战
硅谷与华尔街的估值撕裂
1.5万亿 vs 2万亿:两种定价逻辑
据Wallstreetcn报道,Anthropic的IPO估值讨论正在撕开硅谷与华尔街之间的定价鸿沟。硅谷的风险投资人仍在高价押注AI增长,部分投行早期讨论约2万亿美元估值。华尔街公开市场机构则倾向于1.5万亿美元。
这5000亿美元的差距,反映的是两种不同的定价逻辑。
风险资本的估值模型通常基于"收入倍数法"------用预期的未来收入乘以一个增长溢价。在AI赛道高增长的背景下,20到30倍的收入倍数的私募交易并不罕见。2万亿美元的估值对应的是约30倍的年化收入倍数。
公开市场的估值模型则更加保守。机构投资者更关注现金流折现(DCF)和盈利能力的时间表。在当前高利率环境下,未来现金流的折现率更高,同样的增长预期会得出更低的估值。
\[-reaction:dalao-awe\|caption=两种估值,两个世界\]
更准确地说,这种分歧的本质是"增长叙事"与"盈利时间表"之间的冲突。风险投资人愿意为增长买单,因为他们有退出机制和时间窗口。公开市场投资者需要看到清晰的盈利路径,因为他们每天都要面对基金的赎回压力和季报考核。
风险资本的下注 vs 公开市场的算账
Anthropic累计融资已超过118亿美元,主要投资者包括Amazon、Google、Netflix等科技巨头。这些投资者的共同特点是:他们既在私募市场获得了高倍数回报,又在公开市场拥有持仓管理能力。
但公开市场投资者面临不同的约束条件。根据SmartAsset的分析,AI公司IPO后的股价表现通常呈现"高开低走"的特征,除非公司能在上市后6到12个月内证明其盈利能力。
这种情况下,2万亿美元的私募估值是否能平滑传导至公开市场,是一个悬而未决的问题。历史经验表明,SpaceX、Meta等公司都曾经历私募到公开的估值修正过程。
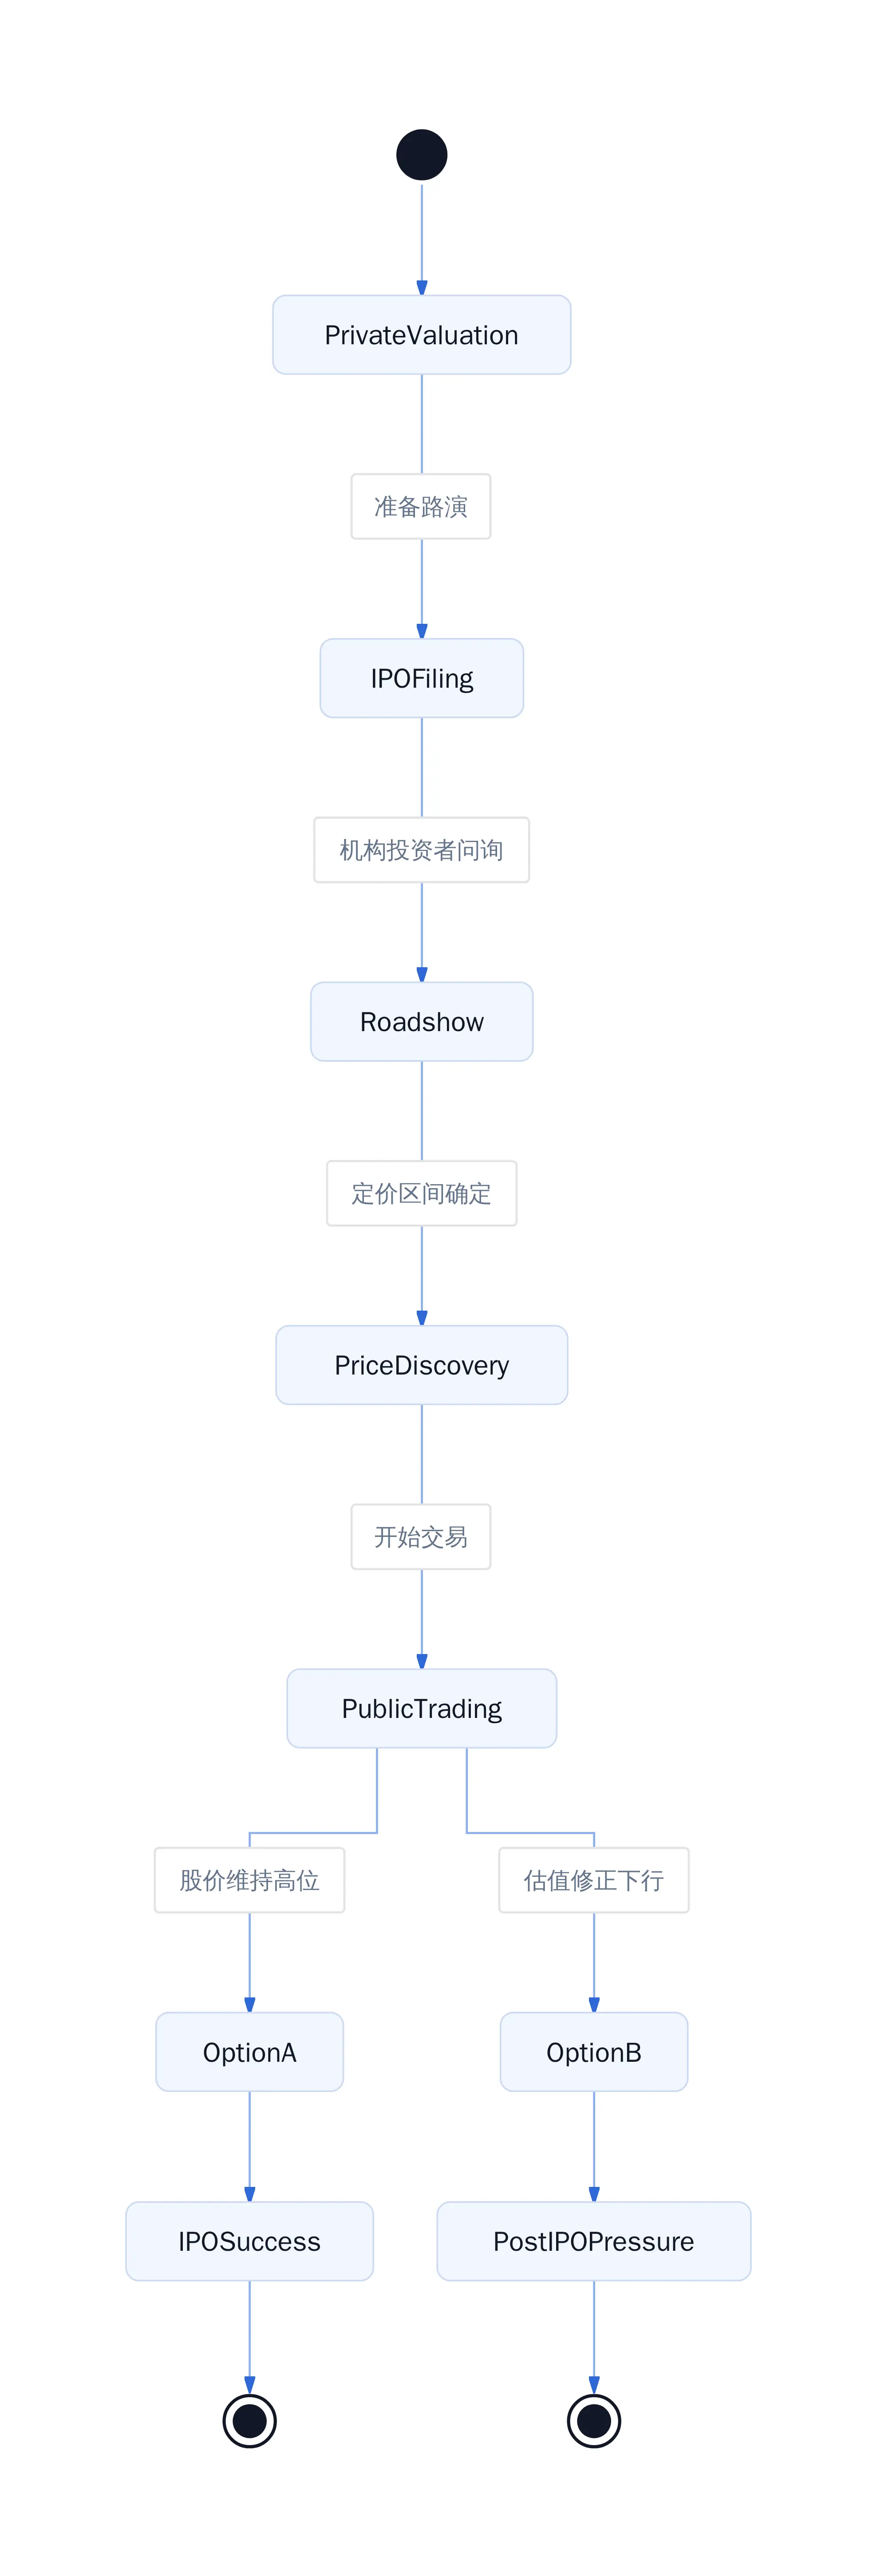
私募估值传导至公开市场的典型路径
盈利路径的三重拷问
算力军备竞赛的真实代价
Anthropic的算力投入并非无上限增长。根据Bloomberg的报道,其2025年资本开支约260亿美元,占全球数据中心建设预算的约80%。这一数字预计将在2026年继续攀升。
但有一个关键变量被市场低估:边际成本的下降趋势。随着GPU效率提升和模型推理优化,单位收入的算力成本正在下降。行业普遍预期,到2027年,前沿模型的推理成本可能降至当前的三分之一以下。
这意味着,Anthropic的盈利时间点可能比当前悲观预期更早------前提是收入增速能维持在50%以上。
经营性亏损的结构拆解
回到420亿美元净亏损的数据。拆解来看:
- 非现金会计项目(负债公允价值变动):约340亿美元
- 实际经营亏损:超过80亿美元
- 其中资本开支:约260亿美元
- 运营支出(人力、研发、市场):约100亿美元
关键问题是:这80亿美元的经营亏损中,有多少是可持续的"投资性支出",有多少是结构性的"效率低下"?
从目前披露的信息来看,Anthropic的研发投入占比约40%,远高于传统软件公司20%到30%的水平。这一方面反映了AI行业的特殊性,另一方面也意味着其"烧钱换增长"的模式具有行业普遍性,而非个案。
\[-reaction:code-review-pain\|caption=利润表的每个小数点都在被追问\]
何时能跨越盈亏平衡线?
这是一个没有确定答案的问题,但可以提供几个关键假设场景:
如果Anthropic的收入增速保持在50%以上,资本开支增速降至20%以下,运营利润率改善至10%,则可能在2027年下半年实现经营性盈亏平衡。
如果收入增速降至30%以下,或者资本开支持续高增长,则盈亏平衡时间点可能推迟至2028年甚至更晚。
对公开市场投资者而言,这两个情景对应的股价表现将截然不同。前者可能被解读为"增长可控、盈利可期",后者则可能触发"高估值、低增长"的估值下调压力。
给投资者的可执行判断
Anthropic能否成为下一个Google?
这是一个常见的类比,但类比需要谨慎。
Google在IPO时(1999年)已经具备了清晰的商业模式:搜索广告。Anthropic目前的收入结构中,API调用和企业授权占比虽在提升,但尚未形成像搜索广告那样的高毛利、规模化变现模式。
更准确的比较对象可能是早期的Amazon或Tesla:高增长、高投入、盈利路径尚不明确。这类公司在公开市场的表现通常呈现"高波动、高分歧"的特征。
\[-reaction:questioning-rebuttal\|caption=类比有用,但别被类比困住\]
什么时候该看,什么时候应该走
从投资决策的角度,可以给出几个具体的观察节点:
第一,IPO定价区间。如果定价在1.5万亿美元左右,估值相对合理,可以考虑分批建仓。如果定价接近2万亿美元,则需要等待上市后的股价表现再决策。
第二,上市后前三个月的财报数据。重点关注收入增速是否维持50%以上,以及经营亏损是否在收窄。
第三,产品层面的里程碑。Claude是否在关键任务(如代码生成、复杂推理)上持续超越竞品,以及企业客户的续费率是否高于行业平均水平。
AI的私募故事已经讲完,接下来是公开市场的账本时间。420亿亏损背后,是算力军备竞赛的真实代价,也是投资者必须面对的盈利拷问。在这场感恩节前的上市博弈中,真正的考验不是"能不能上",而是"凭什么值这个价"。
机构问的问题很直接:你的增长有多快,你的亏损有多狠,你的护城河有多深。
Anthropic的招股书比预期更早到来。公开市场信息显示,这家 Claude 背后的公司已于2026年6月1日秘密提交了S-1草案,比竞争对手OpenAI晚了仅仅一周。但两者之间存在一个关键的时间差:Anthropic的定价讨论已经开始,OpenAI的路演尚未启动。华尔街的时钟走得更快。
更关键的信号来自10月初。据Bloomberg报道,Anthropic管理层已将正式上市路演安排在11月第二周,目标是感恩节前完成定价。这意味着公司愿意在秋季波动市场中押注一波行情,而不是等待更稳定的窗口。投行团队 Wilson Sonsini 的介入方式也值得注意:他们同时负责合规披露和定价节奏把控,说明这场IPO的复杂性超出了传统科技公司的范畴。
``mermaid
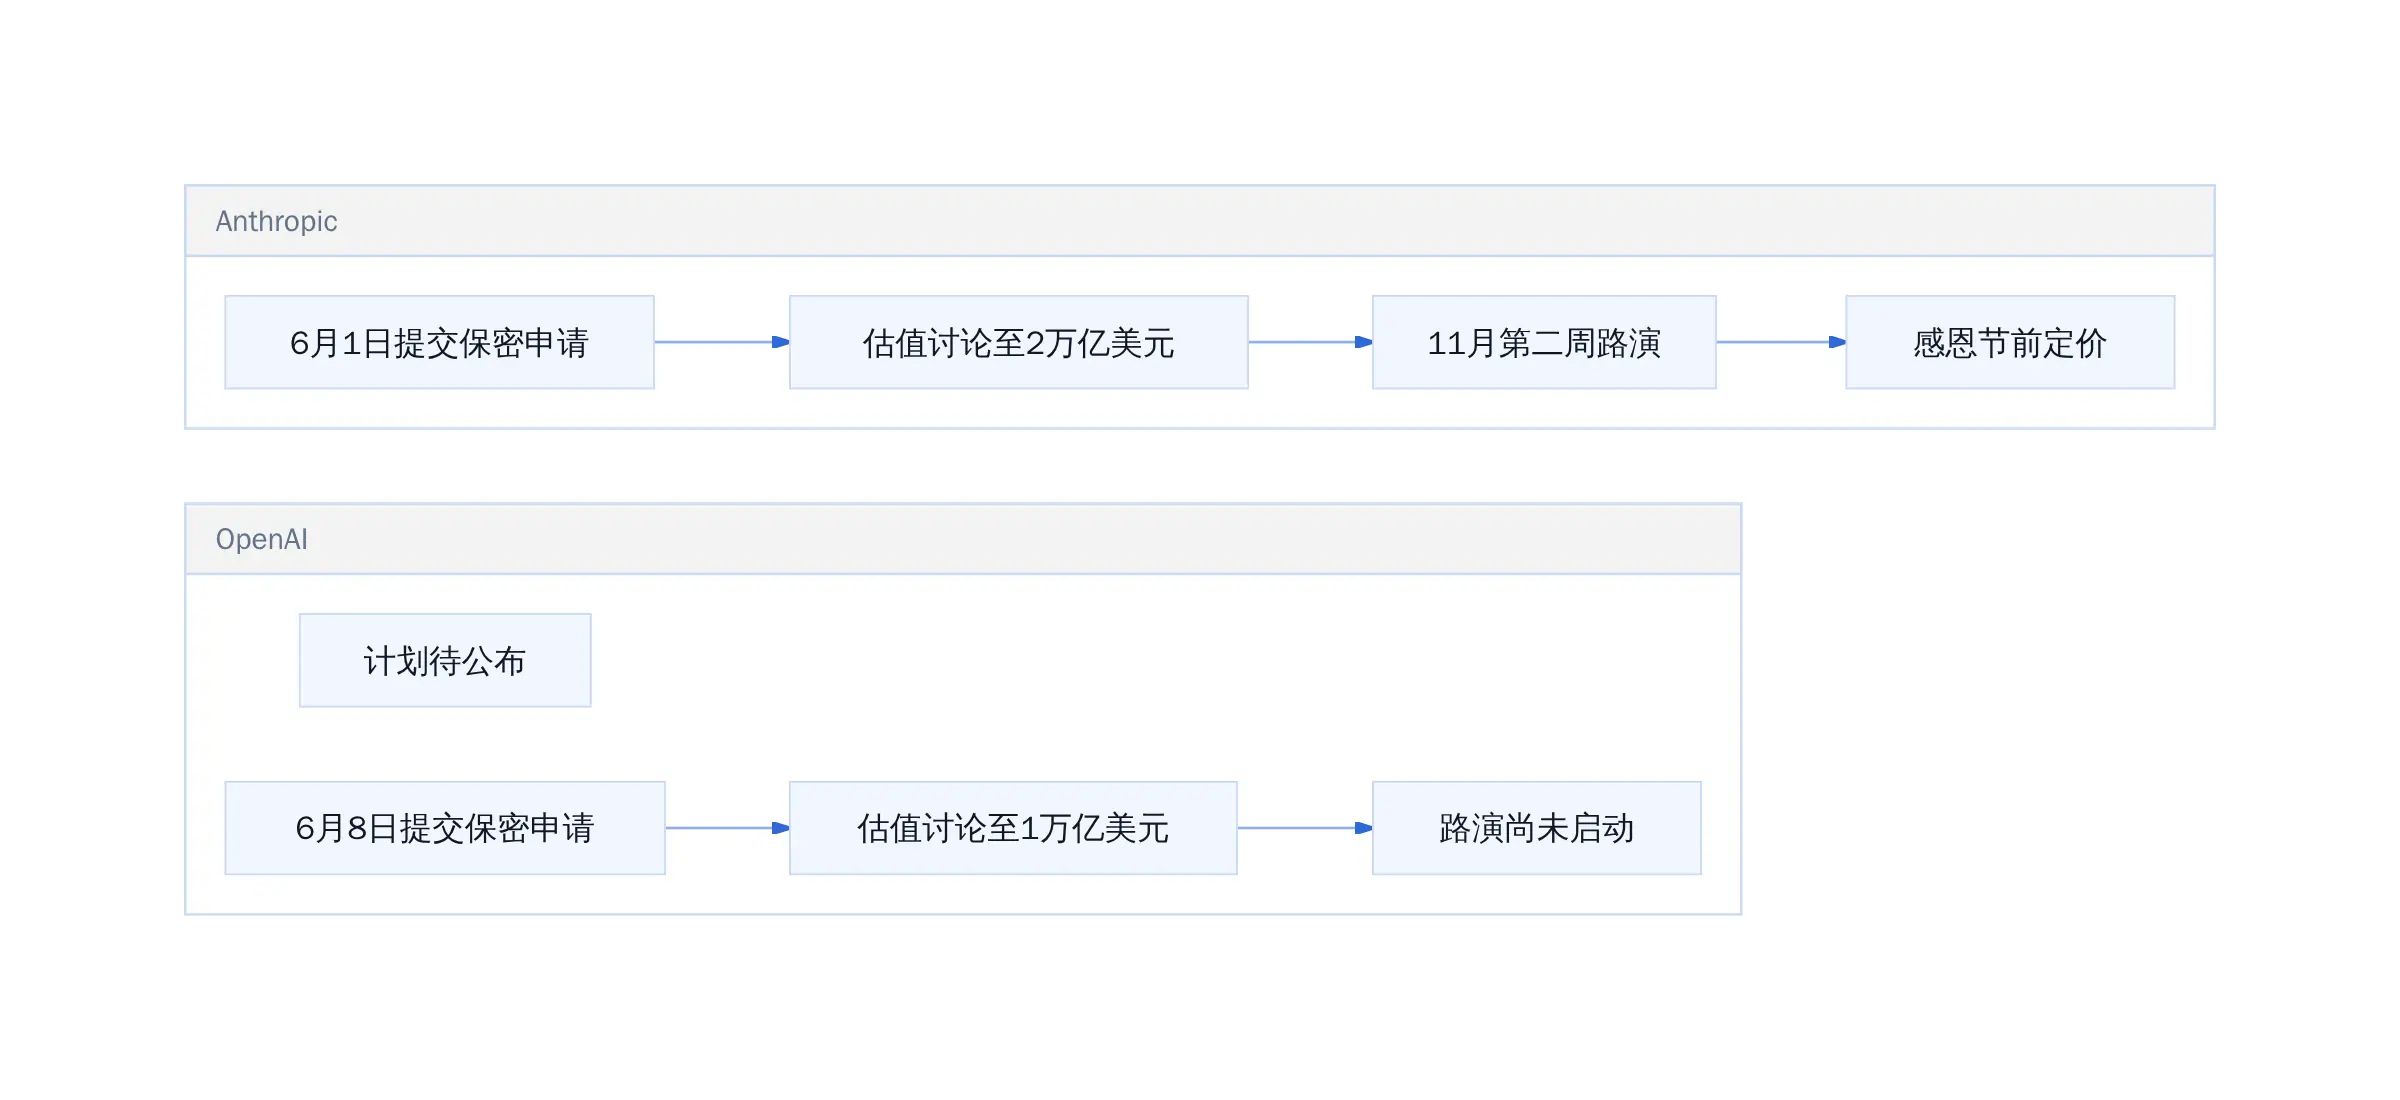
Anthropic vs OpenAI IPO进度对比
两家公司的申报时间仅差七天,但估值讨论的天壤之别揭示了市场的分化逻辑。Anthropic的2万亿美元定价假设其能复制OpenAI的成功路径,OpenAI的1万亿美元讨论则反映了对同一赛道的审慎预期。两者的营收规模差距同样显著------Anthropic的年化营收已突破650亿美元,而OpenAI的营收体量仍在数百亿美元区间徘徊。
问题的核心不在营收增速,而在亏损结构。据业内披露,Anthropic 2025年的净亏损接近420亿美元,其中超过340亿美元来自负债公允价值变动等会计项目。剔除这部分非经营性亏损后,经营亏损仍超过80亿美元。这个数字比表面上的「巨额亏损」更重要,因为它说明公司的真实业务成本依然庞大。
华尔街机构在质询中反复追问的一个问题是:你的算力投入什么时候能产生足够的规模效应?Anthropic的答案目前停留在「未来某个时点」,而非具体的财务模型。这是公开市场最不愿意听到的回答。
私募市场的定价逻辑已经失效。风投时代,投资人愿意为「未来可能成为垄断者」的叙事支付溢价。公开市场只认一件事:现金流。420亿美元的亏损数字摆出来,投资人需要的不再是增长预期,而是明确的盈利路径和清晰的边界条件。
这就是为什么1.5万亿和2万亿两个估值区间会同时存在。前者代表公开市场机构的定价锚点------以现有营收和可控亏损为基础;后者代表私募市场的溢价逻辑------将未来五年的增长空间折现到今天。
这次路演的特殊之处在于它的质询性质。与传统科技公司上市前找机构"推销"不同,Anthropic明确要求投资者提问、挑战、甚至质疑。这种开放的姿态背后,是对自身估值逻辑的自信------公司愿意把算力和收入的数据摊开,让市场自己判断。
华尔街的问题很直接。第一类问题关于增长质量:Claude的月活用户增速是多少?企业客户续约率如何?API调用量与收入的增长是否匹配?第二类问题关于亏损结构:420亿美元净亏损中,多少来自研发和算力投入,多少来自会计调整?第三类问题关于护城河:在OpenAI紧追不舍的背景下,Anthropic的技术壁垒究竟有多深?
机构投资者的灵魂三问
mermaid
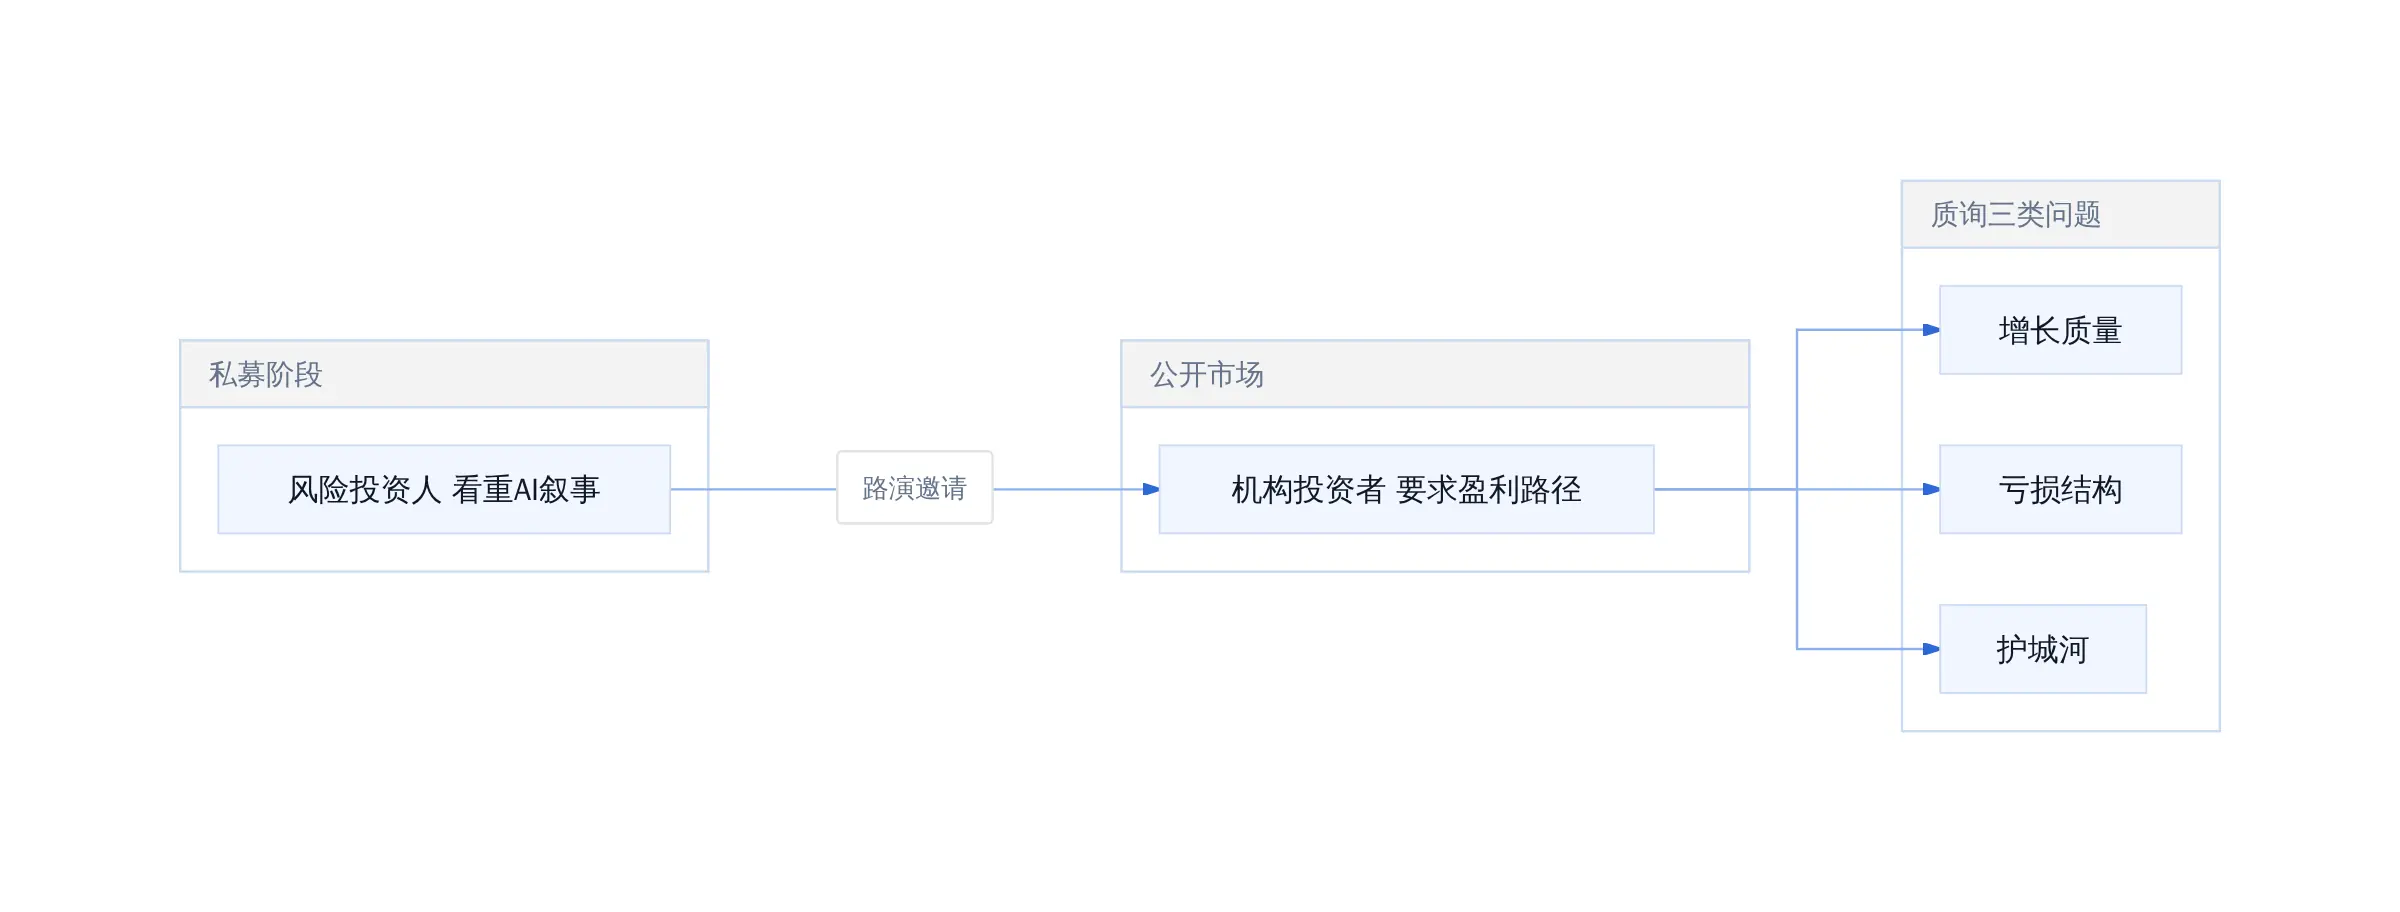
Anthropic路演质询核心问题
这些问题反映了公开市场与私募市场的根本分歧。私募投资者看重的是AI叙事的上升空间,愿意为未来可能的垄断地位支付溢价。公开市场投资者则更关注现金流和盈利能力,尤其是在高利率环境下,每一美元的亏损都需要更长的回收周期。
这种分歧在历史上有过类似案例。SpaceX在IPO前也面临类似质疑------烧钱速度是否可持续?技术里程碑能否按期达成?Palantir上市后更是经历了股价腰斩,证明公开市场对"故事"的容忍度远低于私募市场。 Anthropic此次选择感恩节前定价,显示公司对市场情绪的判斷。秋季市场波动较大,选择这个时机上市,要么是对机构信心的过度乐观,要么是急于在窗口关闭前完成融资。更狠的是,如果定价过高而市场不买账,公司将面临"破发"风险,直接伤害后续AI公司的IPO节奏。
机构投资者的灵魂三问
mermaid
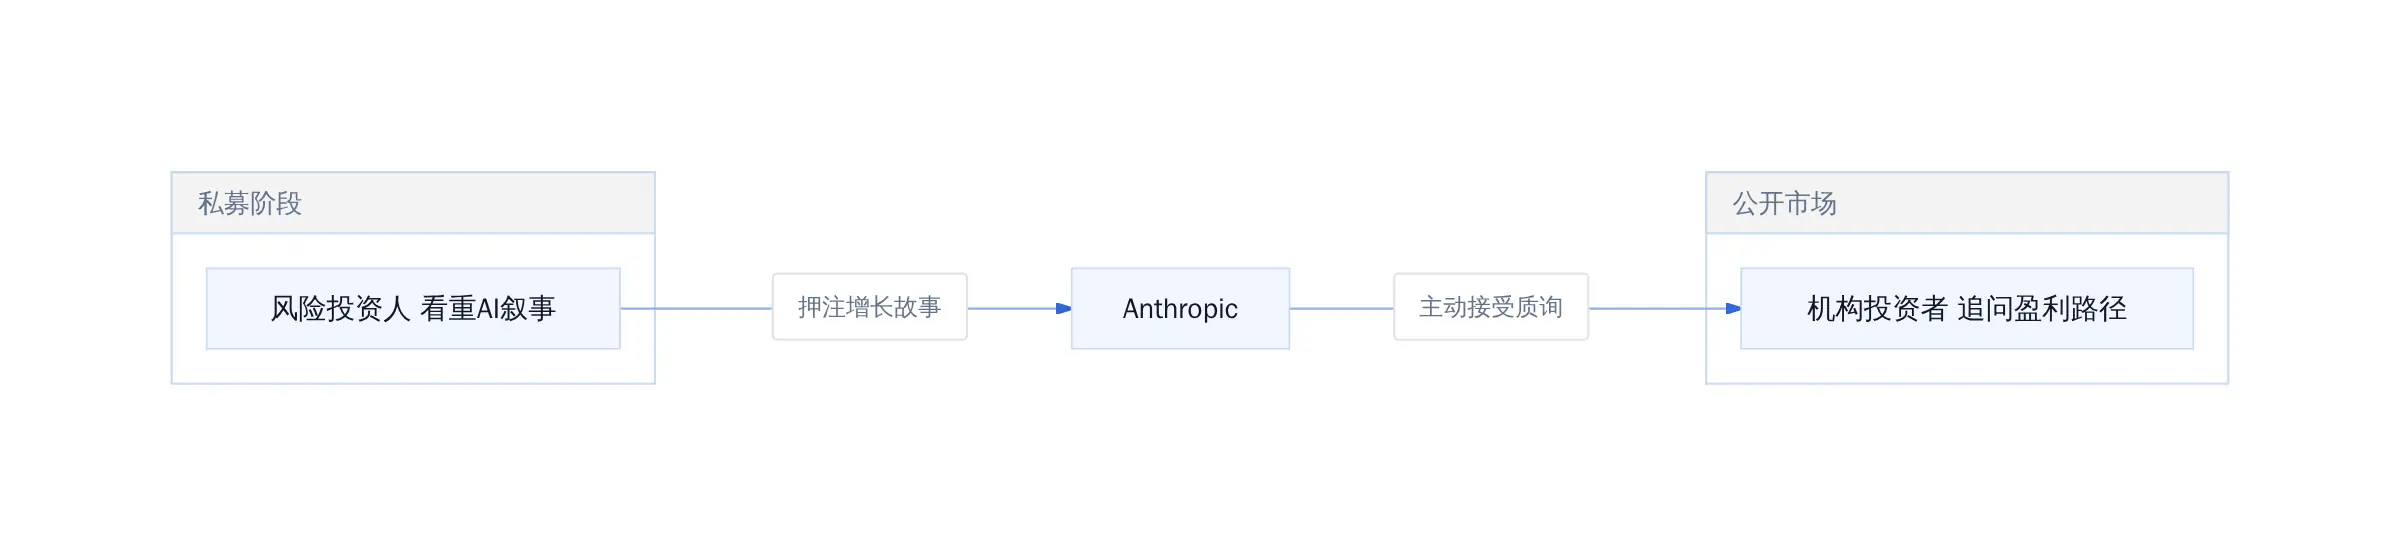
风险投资人 看重AI叙事
华尔街的问题很直接。企业客户续约率如何?API调用量与收入的增长是否匹配?
估值撕裂:硅谷喊价2万亿,华尔街只认1.5万亿
Anthropic的IPO定价讨论,正在撕开硅谷与华尔街之间的定价鸿沟。据科技媒体The Information报道,在风投和私募市场,部分投行在早期沟通中讨论给予Anthropic约2万亿美元估值。但在公开市场,两家大型投资机构认为,更合适的估值应接近1.5万亿美元。
两种定价逻辑的本质差异
硅谷风险投资圈仍在追逐AI资产的上行空间。他们的定价逻辑建立在「AI基础设施」叙事之上:谁掌握了最强的大模型,谁就掌握了下一代计算平台,估值自然水涨船高。2万亿美元的定价,本质上是在为「未来的垄断租金」买单。
华尔街公开市场的逻辑则完全不同。他们关注现金流、融资成本和下行情景。1.5万亿美元的估值,对应的是更保守的增长假设和更严格的盈利时间表。坦白讲,这两者的差距不是数字游戏,而是两种世界观的对撞。
更狠的是,如果按2万亿定价,Anthropic需要每年产生至少200亿美元的经营利润才能维持合理的估值倍数------这意味着在现有增速下,公司还需要至少3-5年的高增长期。
为什么分歧如此之大
分歧的根源在于市场对公司「增长可持续性」的判断不同。风险投资人看到的是过去一年营收从46亿飙升至年化650亿的疯狂曲线。公开市场投资者担心的是:这种增速能否持续?算力成本能否下降?客户是否会因为价格转向OpenAI?
另一个关键变量是利率环境。当前高利率环境下,长期现金流的折现价值大幅缩水。对于尚未盈利且需要持续资本开支的公司,估值模型天然偏向保守。
mermaid
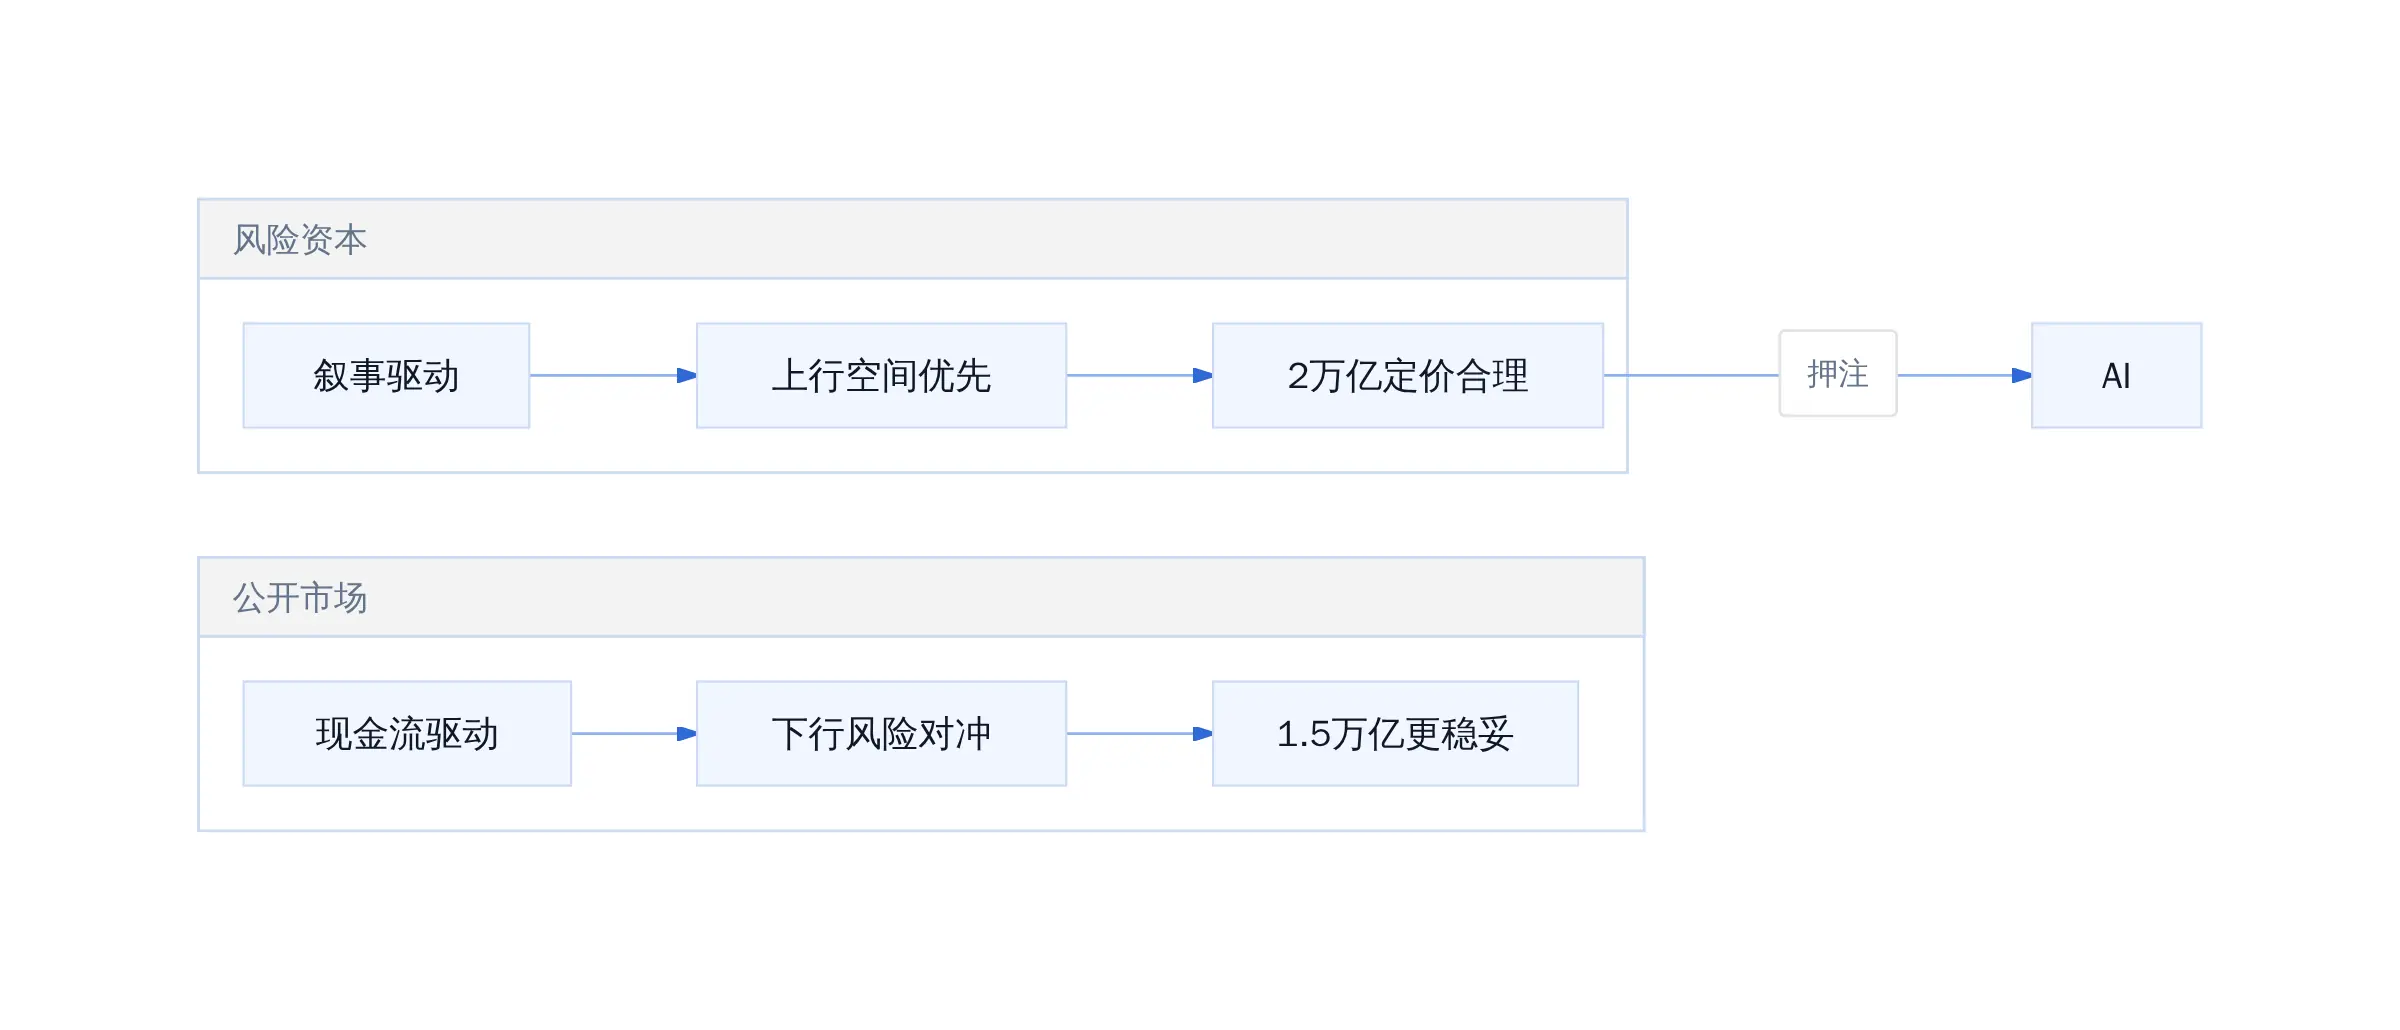
私募与公开市场的估值逻辑对比
结语:AI IPO的下一个窗口期
感恩节前的上市倒计时:时机、风险与机遇
这个时机选择本身就是一种信号:Anthropic相信自己的故事值得被公开市场认真对待。但同时,感恩节前的交易窗口期较短,投行团队需要在有限时间内完成定价和簿记建档。Wilson Sonsini 的介入方式也值得注意:他们同时负责合规披露和定价节奏把控,说明这场IPO的复杂性超出了传统科技公司的范畴。
公开市场对AI估值的最终审判
如果Anthropic最终定价接近2万亿美元,那将是硅谷叙事的一次重大胜利------AI基础设施的「平台溢价」得到公开市场确认。如果定价回落至1.5万亿附近,则反映华尔街对盈利路径的谨慎态度。
无论哪种结果,Anthropic的IPO都将是一个重要信号:AI超级公司的估值逻辑,正在从私募市场的「增长叙事」转向公开市场的「账本时间」。投资者需要问自己一个问题------你相信AI的垄断租金会在未来3年内兑现,还是愿意接受更长期的回报曲线?
这个问题没有标准答案。但可以确定的是,感恩节前的这场上市博弈,将决定万亿估值的故事能否从私募传导至公开市场。
参考文献
- Anthropic Files Confidentially for IPO in Race With OpenAI | Bloomberg - www.bloomberg.com/news/articl...
- Anthropic Said to Target Mega-IPO Before Thanksgiving Holiday | Bloomberg - www.bloomberg.com/news/articl...
- Anthropic Builds Its War Chest Ahead of IPO | Bloomberg Technology - www.youtube.com/watch?v=exH...
- AI估值分歧加剧!Anthropic IPO:狂热的硅谷喊价2万亿美元,冷静的华尔街只认1.5万亿 - wallstreetcn.com/articles/37...
- Anthropic's Annualized Revenue Tops $65 Billion Before IPO | Bloomberg - www.bloomberg.com/news/articl...
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师