|--------------------------------------------------------------------|
| 深度解读 · NTN 研究议程 下一程的 NTN:不止低轨卫星 从"卫星本位"到"分层协同"------重新划定非地面网络的研究边界 |
过去三个版本周期里,"NTN"在标准化议程和产业资本两端几乎都被对齐到同一个所指:低轨卫星。Rel-17的透明转发、Rel-18的星上再生载荷、Rel-19在北京、巴尔的摩、福冈三次全会陆续冻结的星上gNB与抗干扰定位,讨论的主体几乎都是卫星,尤其是低轨卫星。这个聚焦有充分的商业理由------星链的规模效应、千帆和国网的追赶压力、手机直连带来的用户感知------但它也在不知不觉中收窄了"非地面网络"本该覆盖的范围。3GPP写在纸面上的NTN定义,从来不是卫星的同义词。
01 标准文本里的NTN,卫星只是其中一环
3GPP最初开展NTN研究的TR 38.811,把非地面网络的覆盖对象分成了两大类:卫星(LEO/MEO/GEO)与空基平台,后者被定义为通常运行在8至50公里高度的无人机系统,其中就包括临近空间高空平台HAPS。也就是说,卫星和HAPS从架构设计的第一天起就是并列关系,不存在谁包含谁的问题。真正拉开差距的是过去几个版本周期的实际工作量分配:Rel-17到Rel-19几乎所有的立项、试验和产业资金都投向了卫星侧的移动性、星历和波位规划 这类问题,HAPS的文本存在,产业化却长期停留在软银HAPSMobile的独立试验轨道上,直到今年才有Sceye与软银完成一次跨太平洋的平流层商用化验证------飞行器在约16.5公里高度从美国新墨西哥州转场逾1.5万公里进入日本领空,机载SceyeCELL基站配合边缘计算,把往返时延压到约68毫秒,比云端处理快四成以上。这说明的不是架构上的空白,而是一处需要在下一阶段被主动纠正的失衡。
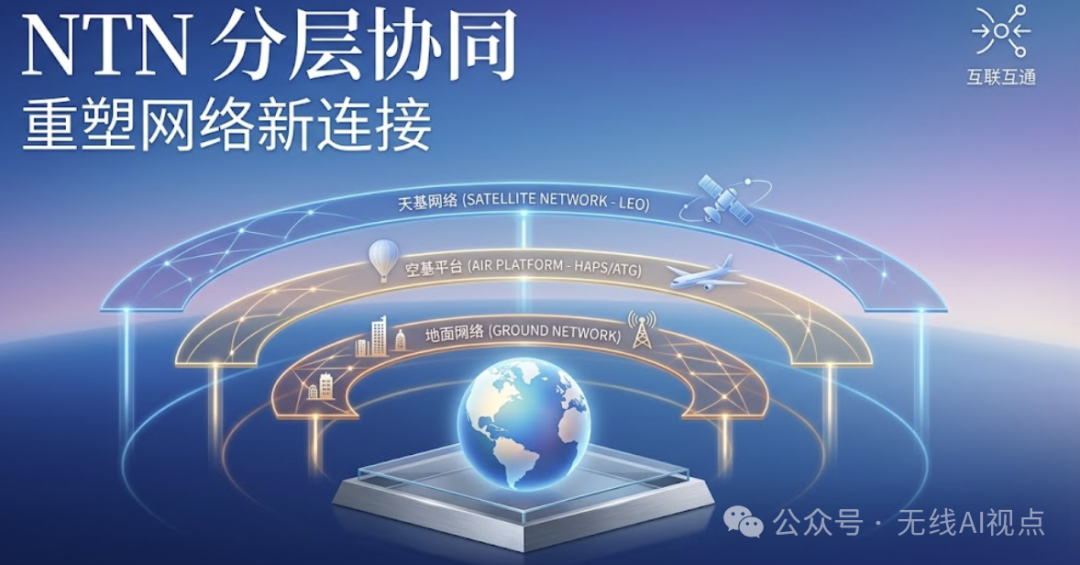
02 五个层次现在各自在哪
在给出下一阶段议程之前,有必要把五个层次的现状分别摆清楚,其中有两处容易被产业报道混淆的边界,放在卡片之后单独澄清。
|---------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------|
| LEO 低轨卫星标准化进度最快、产业投入最集中的一层。星链直连卫星在轨已超过650颗,覆盖22个国家逾4亿人口,短信、彩信、位置共享已商用,语音和App数据仍在测试;AST SpaceMobile在轨10颗,8月再发射3颗后到13颗,原定年内商用的目标因发射节奏推迟至2027年初;千帆星座6月完成200颗组网,标准版终端下行450Mbps、上行150Mbps。 |
|---------------------------------------------------------------------------------------------------------------------------------------------------|
| HAPS 临近空间标准文本存在了近十年,产业化才刚起步。WRC-19率先为高空平台站作为IMT基站(HIBS)划设可用频段,WRC-23在此基础上进一步扩展;今年Sceye与软银的跨太平洋试飞是目前公开报道里最完整的一次商用化验证,但滞空时长、能源补给和成本效益,仍是它相对卫星最大的短板。 |
|---------------------------------------------------------------------------------------------------------------------------------------------------------------------|
| ATG 空对地Rel-18于2024年6月冻结,首次原生支持5G NR ATG。中国2025年西部航线试验网下行、上行峰值达到353、73Mbps;今年7月中国移动、东方航空、中国商飞、中兴通讯四方签署战略合作,推进商用部署。单机改造成本约100万至250万元,明显低于卫星终端方案的300万至400万元,但无法覆盖远洋航线。 |
|-------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------|
| D2D 手机直连不是独立的平台层,而是面向普通终端天线、无需专用卫星终端的接入形态,理论上可以架在GEO、LEO甚至HAPS之上。中国电信基于天通一号,2023年9月就已实现手机直连卫星语音商用,早于多数海外方案;千帆的直连终端也已实现无改造手机通话。受限于终端天线增益,现阶段单用户可用带宽普遍在2至4Mbps量级,语音和宽带级数据业务大多仍处于测试阶段。 |
|---------------------------------------------------------------------------------------------------------|
| 地面网络成本和容量的基本盘,也是其余四层最终都要回归、切换、协同的锚点。Rel-18已经把NTN与地面网络之间的移动性和多连接写进规范,但目前主要覆盖卫星与地面之间,还没有把HAPS、ATG纳入同一套框架。 |
这里有两处边界经常被产业报道模糊掉。**严谨地说,ATG从来不属于3GPP的NTN范畴:Rel-18在RAN4立项的"空对地组网"工作项,本质是地面基站阵列朝天覆盖航路,技术家族上属于地面网络的场景扩展,而不是空基或天基平台,只是它解决的问题------让万米高空飞行的终端保持连接------和卫星直连、HAPS覆盖属于同一类需求。**同样,直连终端也不是新增的传输介质,把它单列出来讨论,是提醒行业终端形态和平台能力要分开评估:一部支持直连的手机,换到不同平台之下,拿到的其实是完全不同等级的服务。
|------------------------------------------------------------------------------------------------------------------------------|
| 0 公里 → 约35786 公里地面基站到静止轨道卫星,中间还要经过约10至13公里的民航巡航高度、约16至20公里的临近空间、几百到上千公里的低轨------覆盖半径、时延和成本不可能用同一套参数描述,这是"分层协同"而非"单层替代"的物理根源。 |
03 产业信号已经在往"分层协同"收敛
今年5月,AT&T、T-Mobile、Verizon宣布筹建一家直连终端合资公司,官方表述是加速技术整合、消除美国境内信号盲区。这打破了此前Verizon和AT&T绑定AST SpaceMobile、T-Mobile绑定星链的两大阵营对立格局,AST SpaceMobile随即公开表态支持,称自己会是这一转型的关键推动者。中国这边同样看不到单一路线押注:中国移动同时在ATG和卫星互联网两条线上投入,中国电信的天通直连服务已运行三年有余,千帆的直连终端与宽带终端并行展出。没有一家主体只做一层,这不是巧合,而是覆盖、成本、时延三者不存在单一最优解的必然结果。
04 下一阶段真正该标准化的是跨层的胶水
五个层次各自的单点技术,过去几个版本周期已经分别取得了实质进展,真正空缺的是把它们粘合起来的机制。一是跨层移动性锚点:终端在低轨、HAPS、ATG、地面网络之间切换时,寻呼、TA/TAI映射、安全上下文如何统一维护,而不是每一层各自定义一套;二是频谱共存:HIBS在WRC框架下与地面IMT频段共用,ATG与地面蜂窝同频段但覆盖对象和干扰模型完全不同,三者若各自独立规划,长期看会重复面对同样的干扰协调问题;三是终端能力分级:同一部手机在不同层上能拿到的速率、时延和可用业务差异巨大,缺一套统一的能力上报和网络选择机制,用户体验就会碎片化。这三项都不是某一层的深化,而是需要3GPP、ITU-R和产业界共同面对的横向课题。
|--------------------------------------------------------------------------------------------------------------------------------------------------------------------------|
| 编辑观察把"NTN"等同于"低轨卫星",是过去几年产业注意力分布的结果,不是3GPP架构设计的本意。 下一阶段的价值,不在于把低轨卫星研究得更深------那条路已经足够拥挤------而在于回答一个此前被忽略的问题:一部终端在低轨、临近空间、航线、地面网络之间移动时,谁来保证它的体验是连续的。这才是"分层协同"真正的技术含金量所在。 |