标题都写「科技史上最大核能协议」,规模 3590 兆瓦、锁定 20 年。
但这个 3590 是两份独立协议相加的结果,性质完全不同。真正的新增核电只有 890 兆瓦------约占四分之一。剩下 2700 兆瓦是「不绑定发电来源」的普通供电,可能含燃气。
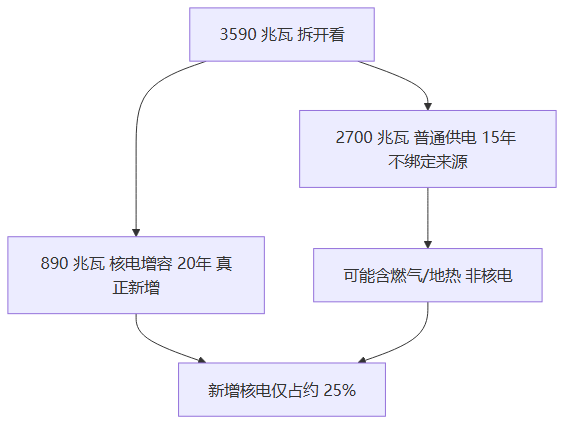
上图:3590 兆瓦里真正的新增核电只有 890 兆瓦。
890 兆瓦是怎么来的:不是新建,是增容
这 890 兆瓦有个容易被忽略的技术细节:它不是新建核电站,是对现有 11 台机组做「增容升级」------更换现代化汽轮机、蒸汽发生器、数字控制系统,把老机组的出力榨出来。
机组分布在伊利诺伊、宾夕法尼亚、新泽西三州,都在 PJM 电网内。首座完成升级的机组预计 2028 年开始供电,全部 890 兆瓦在 2032 年底前到位。Constellation 为此投入逾 43 亿美元。
「增容」比「新建」务实得多:美国新建核电站周期十年起步、成本屡屡失控;给老机组换设备提效,两三年就能出电。但代价是时间慢------2028 年首供、2032 年全量,而 AI 数据中心的电力缺口是现在就要解决的。
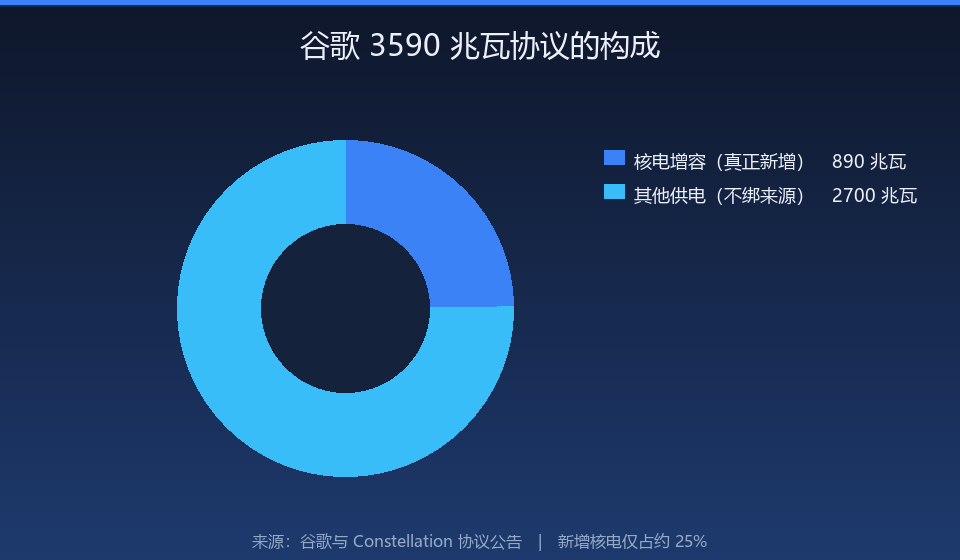
上图:3590 兆瓦协议的构成拆解。数据来源:谷歌与 Constellation 协议公告。
为什么现在签:PJM 的「自带电力」提案
这笔交易的直接推手,是 PJM 电网的一条新规。
PJM 提出「Bring Your Own Power」(自带电力)方案------要求接入电网的数据中心客户自行保障新增电力供应,否则在用电高峰期可能面临被远程切断供电的风险。
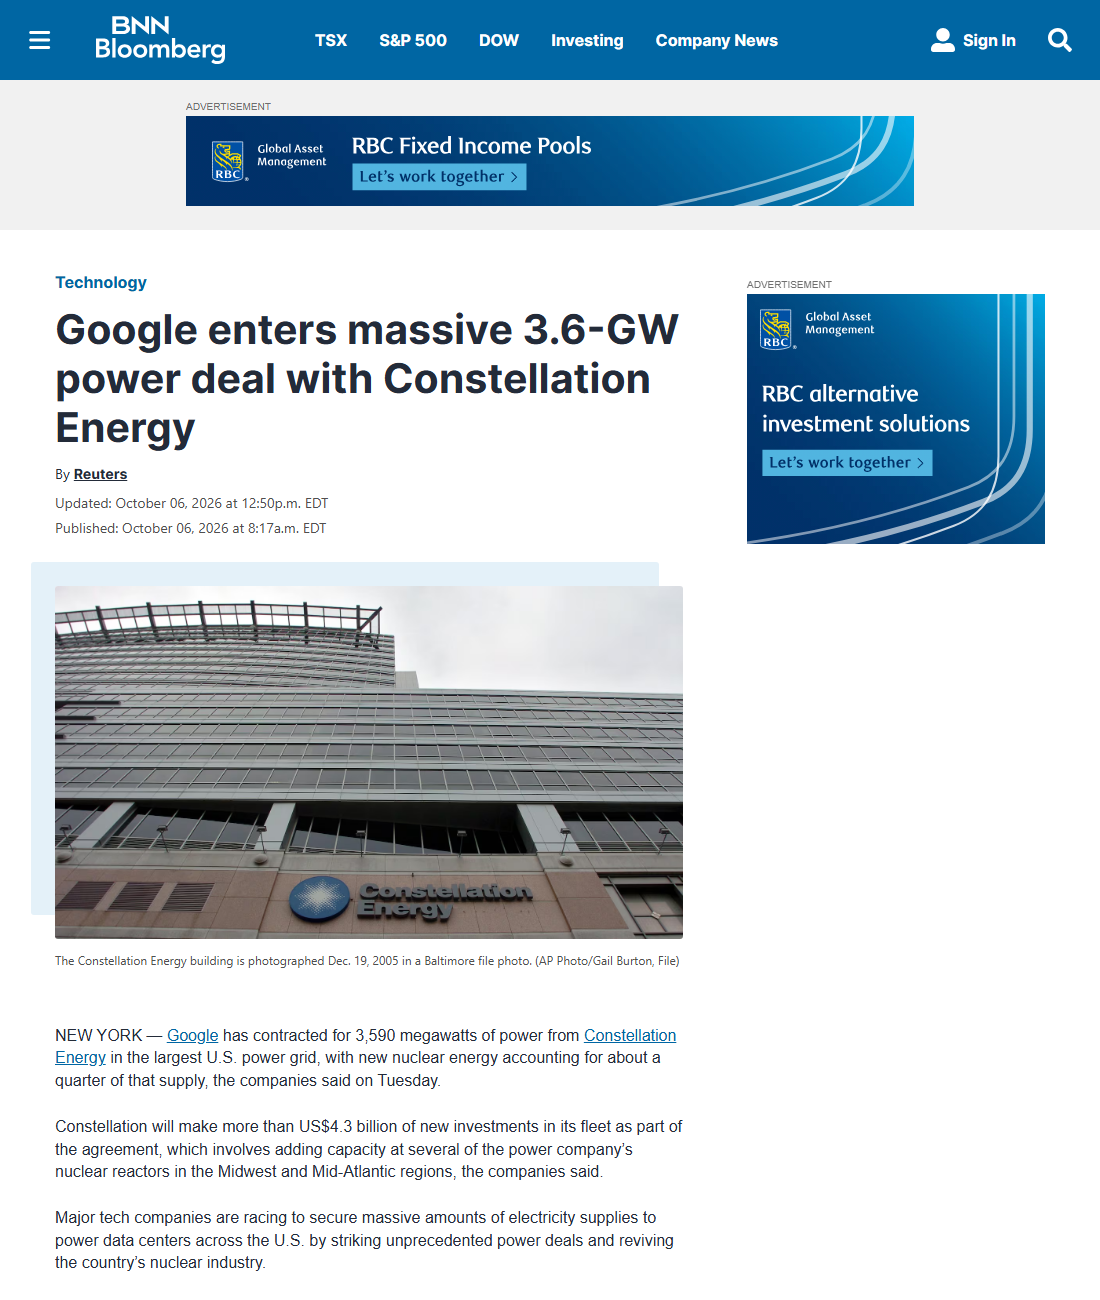
BNN Bloomberg 报道页截图,2026-10-06,来源:bnnbloomberg.ca
背景是 PJM 供需已经紧到扭曲:以数据中心扩张为主要驱动的需求激增,推动 PJM 容量电价自 2024 年以来上涨逾 11 倍。PJM 覆盖 13 个州及华盛顿特区,服务约 6700 万人口。
这条新规改变了数据中心的决策逻辑:过去是先建数据中心、再慢慢谈电;现在变成先锁电、才敢建。
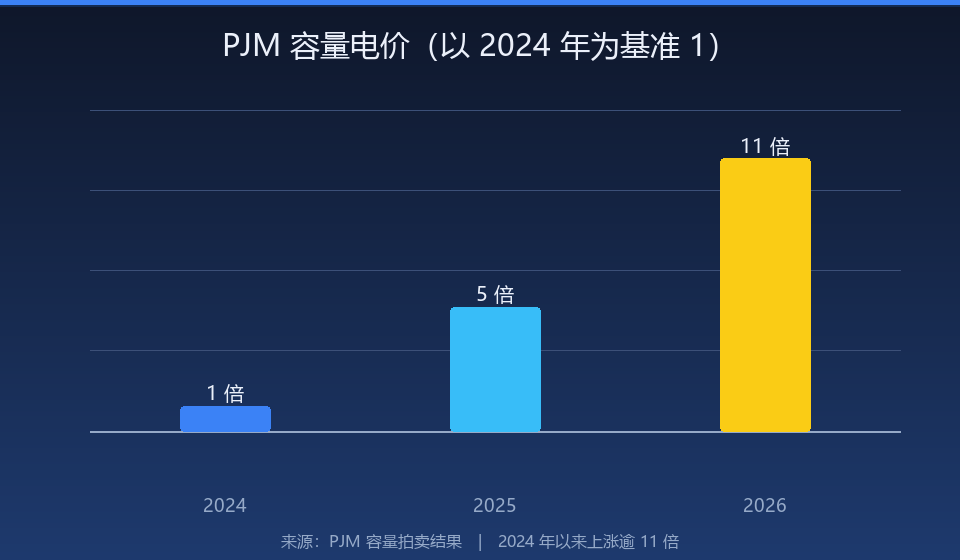
上图:PJM 容量电价三年走势(以 2024 年为基准 1)。数据来源:PJM 容量拍卖结果,2024 年以来上涨逾 11 倍。

上图:电价涨 11 倍 + 自带电力新规,把「锁电」从成本问题变成了准入问题。
两份协议的性质差异
把两份协议并排看,能看出谷歌的算盘。
890 兆瓦绑核电(20 年),是给「清洁能源承诺」交作业的。谷歌有 2030 年全天候无碳能源的目标,必须要有真实的核电,所以这部分签得最严------20 年、来源锁定、增容项目专款专用。
2700 兆瓦不绑来源(15 年),是解决「有没有电」的问题。不绑来源意味着更灵活、更便宜、更快到位。这部分只要「有电、稳定、长期」,烧的是铀还是天然气,不是首要考虑。
这个双层结构,是「既要环保叙事、又要电力现实」的典型解法。
和之前几篇连起来:AI 电力三部曲
这笔交易是最近第三个电力故事。英伟达和谷歌成立 AEMA 能源联盟、喊释放 100GW 电网容量,是需求响应(省)。亚马逊 80 亿美元买备用发电机,是自建兜底(备)。谷歌 43 亿美元锁定核电增容,是长期采购(买)。
三条路线拼起来,是 AI 电力焦虑的完整图谱。谷歌这次同时用上了「买」和「省」------它还和 Constellation 签了五年技术合作,让 Constellation 在核电运营里部署谷歌云和 Gemini。卖电的公司,同时成了 AI 的客户。
我的判断
先说一个容易忽略的:AI 电力的竞争,已经从「抢电」变成「抢增容项目」。谷歌这 890 兆瓦不是新建产能,是老机组升级。这说明美国能快速拿到的电力增量,主要来自存量机组的效率挖掘------真正的瓶颈不在有没有核电站,在能不能把老机组榨出更多电。而这个能力是稀缺的。我判断,接下来科技巨头抢的不是「哪家电厂」,是「哪个增容项目」。
「最大核能协议」这个标签,四分之三是营销。我原以为这是个纯核电交易,拆开才发现 2700 兆瓦不绑来源、可能含燃气。这不是说谷歌在撒谎,两份协议都真实存在。但把两份协议合并成「3590 兆瓦核能协议」来讲,是把电力采购包装成了核能投资。读者该记住的数字不是 3590,是 890。
PJM 那条「自带电力」新规,比这笔交易本身更重要。这是电网运营方第一次把供电责任推给数据中心客户,而且配了「远程切电」的强制手段。这意味着数据中心的商业模型要改写------电不再是买得到的商品,是必须先锁定的准入条件。我判断这条新规会被其他电网效仿,而「能不能自带电力」会成为数据中心选址的第一筛选条件,比地价、比税收优惠都靠前。
每日更新。