核心关键词:衬氟调节阀 | 耐腐蚀流体控制 | 化工安全升级 | 数字孪生运维
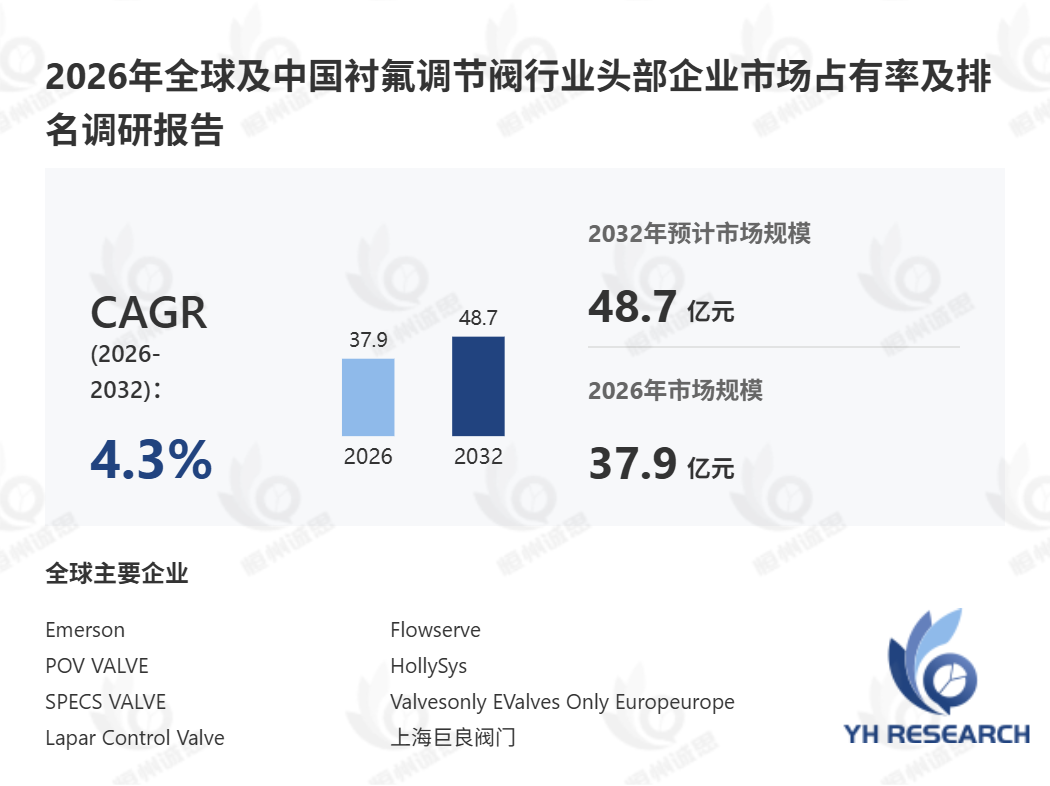
随着化工、石油等流程行业对安全生产与设备耐蚀性要求的持续提升,衬氟调节阀作为腐蚀性介质与高温强酸碱环境下流体控制的关键执行装备,其市场需求稳步扩容。据恒州诚思调研统计,2025年全球衬氟调节阀市场规模约36.44亿元,预计2032年将接近48.69亿元,未来六年年复合增长率(CAGR)为4.3%。耐腐蚀流体控制 能力正从辅助性配置升级为流程工业的核心竞争力,衬氟调节阀 的技术迭代与化工安全升级需求的交汇,构成了当前市场演进的主线。
首先,从产品本质看,衬氟调节阀的耐蚀性能决定了其应用边界
该产品的核心特征在于阀体内部采用氟塑料衬里,使其在耐腐蚀性、耐磨性和抗老化性方面表现突出,能够胜任强酸强碱等苛刻工况下的长期服役。按产品类型划分,市场主要分为全衬氟 与半衬氟两个品类:全衬氟产品适用于腐蚀性介质全覆盖的严苛场景,半衬氟则在部分接触腐蚀介质的工况中具备性价比优势。两种品类在化工、石油、电力、水处理等领域的选型逻辑存在显著差异。
其次,应用端的结构性变化正在重塑需求格局
传统石油、化工、冶金、电力四大支柱行业仍是衬氟调节阀的主力消费领域,但精细化工与制药行业对阀门洁净度和无残留要求的提升,正在推动衬氟阀门结构的持续优化。值得关注的是,新能源材料领域的崛起为该品类开辟了增量空间------锂电池电解液生产环节对耐腐蚀流体控制设备的需求增速明显高于行业均值。从政策端看,2025年制造业绿色化转型持续推进,高耗能制造业销售收入占比较上年下降1.1个百分点,化工企业老旧设备更新换代将为衬氟调节阀行业带来持续的订单需求。
此外,竞争格局呈现"国产替代深化、高端壁垒犹存"的双重特征
全球衬氟调节阀 头部企业包括Emerson、Flowserve、POV VALVE、HollySys、SPECS VALVE等国际品牌,以及上海巨良阀门、吉氟利阀门集团、浙江力诺流体控制科技、浙江中制阀门等本土企业。国内头部企业经过多年技术积累,在衬氟工艺和波纹管密封技术上已具备与国际品牌在中端市场竞争的实力,凭借高性价比在中低端市场占据主导地位。然而,在高温、高压等极端工况下,进口品牌仍保持一定技术优势,化工安全升级对阀门可靠性的极致要求使得高端市场的国产替代仍需时日。
产业链层面,上游氟材料供应稳定性与下游需求波动构成双重变量
衬氟调节阀产业链上游涉及氟塑料原料及金属阀体铸件供应,中游为阀门制造与衬里加工,下游覆盖化工、石油、电力、水处理等终端用户。当前行业面临的核心技术难点在于:氟衬层与金属基体的结合强度控制、高温工况下衬层蠕变失效的预防,以及大口径阀门衬里均匀性的工艺保障。这些技术门槛构成了行业的主要进入壁垒。
独家观察:2026年市场将呈现"存量改造主导、增量升级牵引"的双轨特征
从近六个月行业数据看,2025年全国制造业企业采购自动化设备金额同比增长11.3%,智能设备制造业销售收入同比增长28.1%。这一趋势对衬氟调节阀 的启示在于:下游化工企业的智能化改造不仅要求阀门本体的耐蚀性能,更对阀门的可监测性、远程调控能力提出了新要求。数字孪生技术在流程工业的渗透,使得耐腐蚀流体控制 设备需要具备状态数据实时回传与预测性维护接口。能够将衬氟工艺优势与智能控制能力融合的供应商,将在下一轮化工安全升级周期中占据先机。
可以预见,未来六年全球衬氟调节阀市场将维持4.3%的稳健增速,中国市场受益于化工行业安全环保标准提升与设备更新政策,增速有望高于全球平均水平。企业的竞争焦点将从单一产品的耐蚀性能比拼,转向"材料工艺+智能控制+全生命周期服务"的系统能力竞争。