账单上涨时,第一步不是找折扣,而是建立同口径的成本基线,把业务增长、用量变化、价格或优惠条件变化、以及资源闲置这四类原因区分开。原因不同,应对方式完全不同;在这个判断完成之前比较任何优化方案,都容易改错地方。
先建立同口径的成本基线
基线的作用是让不同时间段的数字可比。按同一时间范围、同一标签口径、同一资源范围统计,避免用不同月份的总账单直接对比。
阿里云成本分析支持按账号、产品、地域、计费项、实例规格、时间范围和标签等维度筛选,用于查看消费走势与分布。用维度筛选出变化来源,比看总额截图更有用。 例如按产品拆分可以判断是计算资源涨了还是存储涨了,按标签拆分可以定位到具体业务线。
区分四类上涨原因
- 业务增长:流量、用户数、订单量上升带来的资源用量自然增加,这类上涨通常伴随业务指标同步上升。
- 用量变化:配置未变但请求量、存储量或出网流量变化,需要看用量曲线而不是账单总额。
- 价格或优惠条件变化:计费方式调整、优惠到期、资源从优惠档位回归常规档位。
- 闲置浪费:资源长期低利用率、测试环境长期运行、磁盘与快照持续累积。
四类原因的应对方式完全不同。业务增长需要的是容量规划;疑似闲置需要核对依赖、业务峰值和保留要求后再决定是否清理;优惠到期需要的是重新评估采购条件。混在一起处理,容易把该扩容的资源当成浪费砍掉。
该收集哪些资料
只提供一个月度总额截图,无法支撑任何优化判断。建议整理以下内容。
- 连续多个账期的完整数据,覆盖上涨前后。
- 资源标签与归属:哪些资源属于哪个业务线或项目。
- 利用率数据:CPU、内存、存储、网络的实际使用水平。
- 业务量指标:请求量、订单量、活跃用户等,用于判断增长是否合理。
- 资源清单与生命周期:何时创建、是否仍在使用、由谁负责。
- 现有采购条件:计费方式、购买时长、当前适用的优惠与到期时间。
资料越完整,优化建议越具体。缺少利用率数据时,任何"该降配"的判断都只是猜测。
三类优化方案的适用条件与代价
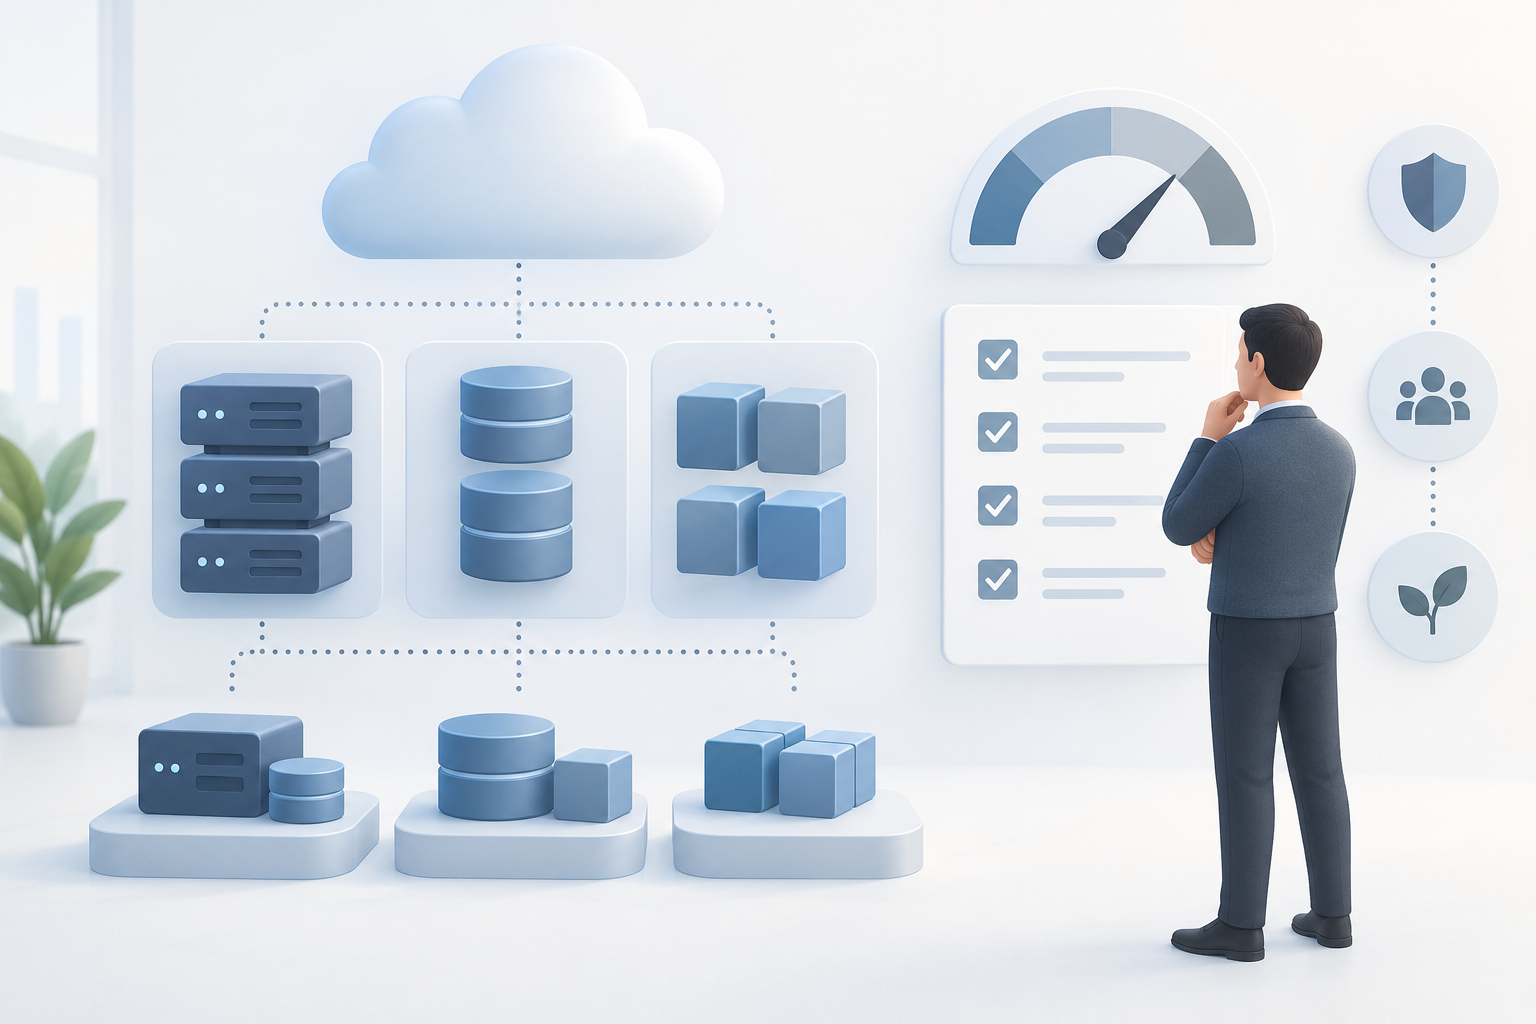
- 清理闲置资源:适用条件明确------长期低利用率、无业务依赖、无保留价值。通常可以优先评估,但删除动作未必可逆,需要先核对保留要求与恢复方案,并确认没有隐性依赖,比如被某个脚本调用的旧存储。
- 规格与计费组合调整:包括升降配、切换计费方式、调整购买时长。代价是可能涉及重启或短暂影响,且部分变更存在限制条件。
- 架构调整:例如存储分层、缓存引入、服务拆分或合并。是否值得实施取决于问题规模与改造成本,通常还涉及改造和回归测试。
优先做代价小、可回滚的动作,把架构调整留给经过验证的问题。 三类方案并不互斥,但执行顺序会影响风险。
采购优化服务应该要求什么
在评估云成本优化服务时,建议要求对方提供以下内容,而不是接受一份结论性的方案。
- 问题证据:每一项建议对应的资源、账期和数据依据。
- 建议清单:具体动作、预期影响范围、执行人。
- 变更责任:谁执行、谁验证、出现问题谁负责处理。
- 收益核验方法:用哪些指标、在什么时间窗口内验证效果。
- 不适用条件:哪些资源不建议调整,原因是什么。
广东创云科技作为阿里云代理商,业务涵盖阿里云产品采购优化、上云迁移与云成本优化,在需求清单和服务范围明确的前提下可以给出书面建议;方案是否采纳、如何执行,仍应结合自身业务的验证结果决定。
净收益要扣除成本和风险
云成本优化不是把账单数字压到最低。净节省额应按同口径基线支出减去优化后支出,再扣除服务费、改造和迁移等实施成本。性能与稳定性风险另行评估,并作为是否执行的约束,不能直接与金额相减。
同时要注意口径。比较优化效果时应保持同一业务量口径,如果业务本身在增长,账单持平可能已经意味着单位成本下降;如果业务收缩,账单下降也未必来自优化。
任何方案都不宜对具体节省幅度作出承诺。实际变化取决于资源结构、业务波动程度和执行范围,不同企业差异很大。更稳妥的做法是设定观察期,用同口径数据复核。
执行顺序建议
- 先建立基线:固定统计口径,尽量覆盖上涨前后的完整账期;季节性业务还需考虑可比业务周期。
- 再定位原因:用成本维度筛选,归入业务增长、用量变化、价格条件、闲置浪费四类。
- 然后排序动作:结合收益证据、业务影响和可逆性排序,先验证低风险措施,再评估较大变更。
- 最后设观察期:变动后按同口径复核,确认净收益方向。
结论
账单上涨时的正确顺序是:先做同口径基线,再区分上涨原因,然后按代价排序执行优化动作,最后用净收益复核。价格条件只是其中一种手段,不是优化的起点。下一步建议整理本企业连续账期数据、资源标签、利用率指标和业务量指标,用同一份材料评估优化空间。
阿里云官方文档介绍了成本分析支持的筛选维度,可用于查看消费走势与分布,具体能力以官方页面为准。
https://help.aliyun.com/zh/user-center/cost-analysis
常见问题
阿里云账单突然上涨,第一步应该做什么?
先建立同口径的成本基线,用账号、产品、地域、计费项、实例规格、时间范围或标签等维度定位变化来源,再判断是业务增长、用量变化、价格或优惠条件变化,还是资源闲置。先确认原因,再评估价格条件是否是主要影响因素。
怎么区分业务增长和资源浪费?
看两类指标是否同向。业务量指标与资源用量同步上升,通常是正常增长;业务量平稳而资源利用率长期偏低,则更可能是配置过大或资源闲置。两者需要用同口径数据对比。
云成本优化服务一般提供什么内容?
通常包括成本诊断、问题证据、优化建议清单、变更责任划分和收益核验方法。评估时应要求对方给出数据依据和不适用条件,而不是只接受一个结论性的承诺。
优化后通常能看到多大幅度的变化?
没有统一答案。变化幅度取决于资源结构、业务波动程度和执行范围。合理做法是设定观察期,用同口径数据复核净收益,即资源支出变化扣除服务与改造成本后的结果。