打开Anthropic的S-1招股书,翻到财务报表部分------资产负债表上1175亿负债、1120亿现金,看起来很健康对吧?
根据SEC filings,这些表外义务(off-balance-sheet obligations)包括未来租赁合同、数据中心采购协议、电力供应合同以及GPU采购承诺。2026年上半年,公司营收163亿美元,净亏损807亿美元------账面亏得比很多初创公司三年加起来还多。
招股书原文说:「算力投入是长期增长的先决条件」「我们在对应的算力设施投产并产生收入之前很久,就要承担这些支出」。这句话没有修饰,却道出了AI基础设施商业化的核心矛盾:钱要先花出去,收入要等好几年才能进来。
签完字的支票,收不回去了
资产负债表是假象,附注才是真相
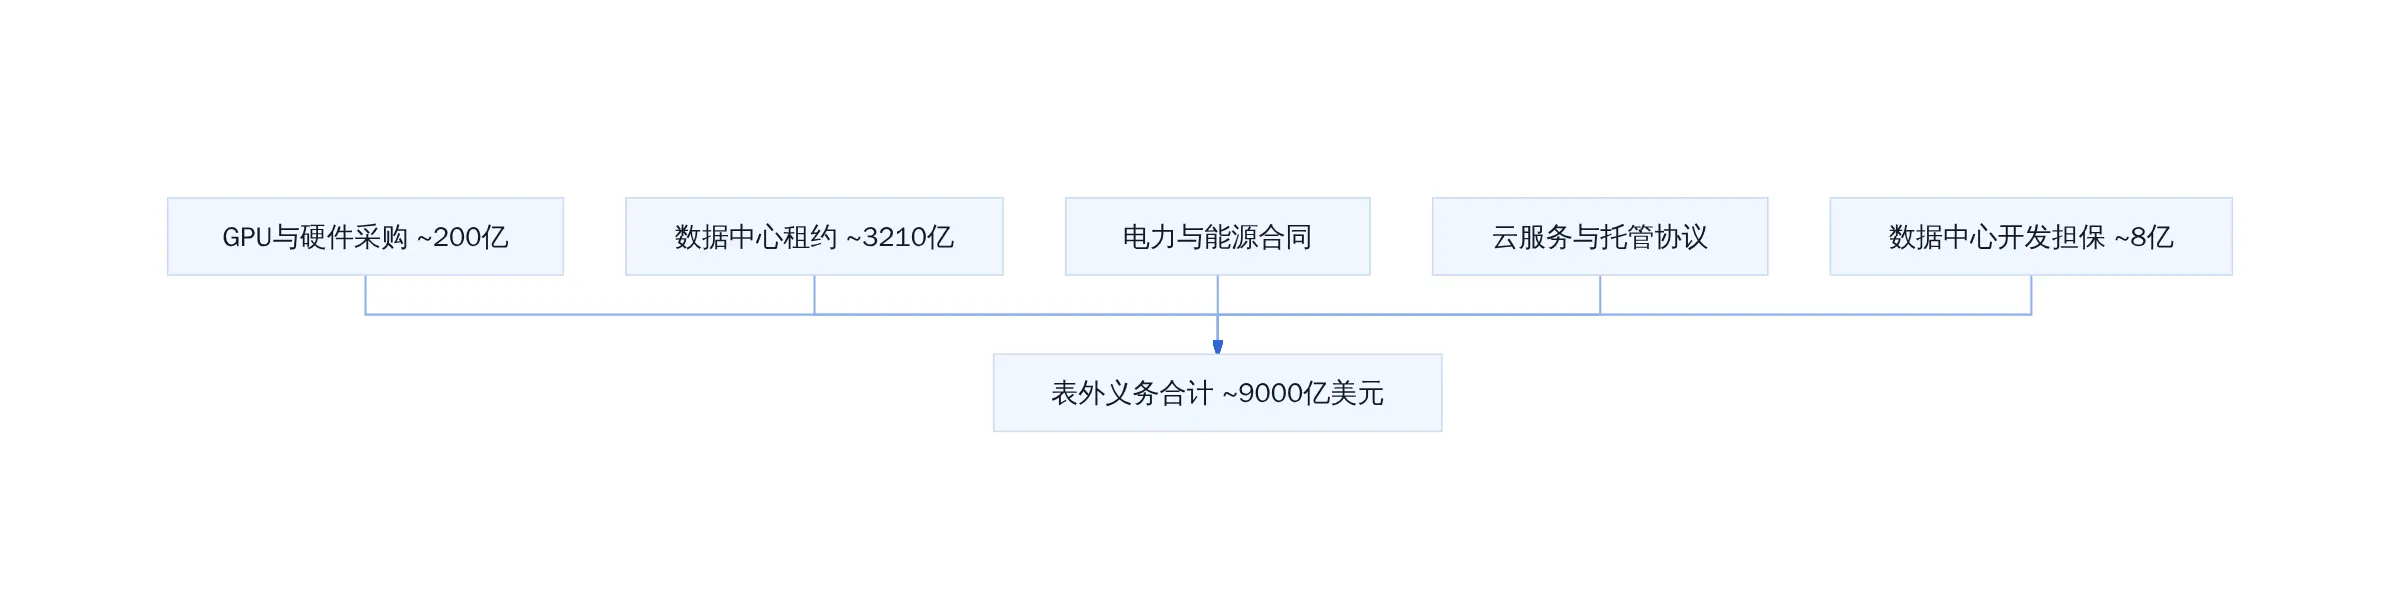
表外债务之所以叫「表外」,是因为会计准则(US GAAP)目前对某些租赁和长期采购协议不要求入表。具体到Anthropic,其表外义务从2025年12月到2026年6月翻了两番------仅服务合同就达2656亿美元。
其中两个数字尤其扎眼:一是尚未起租的租约总额3210亿美元;二是一笔担保义务,最高需支付8亿美元用于补偿数据中心开发成本。而2026年7月,Anthropic又与AMD签署GPU采购协议,金额超过200亿美元。
也就是说,这9000亿不是天上掉下来的。每一笔都有对应的合同编号、签署日期、最长期限(部分条款长达20年)。New Constructs CEO David Trainer对此评论:「他们必须在训练、推理和能源等所有算力环节投入巨额资金。这是一笔天文数字。」
更狠的是,部分合同含有实际用量补足条款------即使你后来发现需求不及预期,合同期内仍需按最低承诺量付款。这就好比订了一张十年健身房年卡,结果健身房开了半年你就减肥成功,钱也退不回来。
为什么合同能签到20年?算力设施需要长期摊销,供应方要长期锁定才能收回投资;买方这边,算力是模型训练与推理的生产资料,先锁定就先得产能。对AI公司来说,算力协议既是产能储备,也是一笔金融对赌------两种身份写在同一批合同里。
这份300页的文件把这些数字散落在附注与风险因素各处,没有一张汇总表。Anthropic拒绝对资本承诺规模发表评论,只说「将依靠营收增长与融资来覆盖这笔投资」。直接后果是:想看一家公司真实的财务全貌,只看资产负债表已经不够,附注才是那张地图------未来要付的钱都记在那里。
9000亿从哪来:GPU、电力与二十年租约
要理解这9000亿的构成,可以把它们拆成三条线。
第一条是算力采购线。GPU、ASIC、服务器集群------这些直接绑定模型训练和推理需求。第二条是电力和数据中心线。AI数据中心的能耗是传统数据中心的数倍,电力合同往往需要提前锁定,期限跨度以十年计。第三条是云服务与托管线。Anthropic的业务高度依赖微软、谷歌、亚马逊------招股书披露,2025年47%的客户销售收入经由这三家云合作方完成。
Anthropic表外债务结构拆解
招股书没有逐项列明每条线的精确数字,但这些组成部分加总后指向同一个结论:Anthropic在未来若干年内承担着远超其当前营收规模的资本义务。
去年其算力与基础设施投入达73.3亿美元,占全年总运营开支126.5亿美元的一半以上。一年烧掉73亿,九年就能烧出一个接近千亿的体量。这个速度,华尔街看了都沉默。
这三家云公司的角色值得注意:它们既是Anthropic的算力供应商、渠道合作方,又是客户收入的主要通道。供应商、渠道、客户挤在同一批桌子上------任何一方调整策略,成本端和收入端会同时被挤压。
基建狂魔的日常
不止Anthropic:华尔街正在用脚投票
Anthropic的问题不是孤例。Alphabet和Meta同样积累了数千亿美元的未入账未来债务------这些承诺支出现在不在资产负债表上,但投资者知道它们迟早会变成现金流出。
亚马逊、Alphabet、微软的股价本周均遭遇冲击。路透社援引分析人士观点认为,市场对AI行业的巨额支出持谨慎态度,担心「过度投资」会拖累企业盈利能力数年之久。一个具体信号是:微软相关AI基础设施支出至少449亿美元,谷歌约1145亿美元,亚马逊至少1100亿美元。这些数字加起来,就是一个行业集体在打一场耗资万亿的基础设施战争。
同样的最低承诺条款,也出现在云巨头自身的算力扩张里------利用率不及预期时,承诺量仍要付。这是整个行业都在悄悄积累「未来账单」的方式。
Anthropic拒绝对资本承诺规模发表评论,相关信息均已写进注册文件。但招股书也给出了应对策略:「将依靠营收增长与融资来覆盖这笔投资」。这句话翻译成人话是------公司相信未来的收入增长能追上现在的支出速度。
问题是,这个相信有没有足够的证据支撑?招股书给出的乐观前提是:AI服务需求将持续爆发,企业级付费渗透率继续提升。这个假设没有写进任何合同里,它是9000亿美元支出计划的全部底座------需求哪怕放缓一个季度,合同里的最低承诺量不会跟着放缓。
这笔钱投下去,AI公司还能不能盈利
先算一笔账:9000亿美元的远期承诺,对照的是163亿美元的上半年营收。按现在的收入节奏,烧完这笔钱需要五十多年;就算按市场预期的2028年1900亿至2000亿美元营收来算,也要四五年才能覆盖。9000亿这个数本身也需要参照物:它大约是这家126.5亿美元年度总开支的71倍。所以盈利与否不在今天,它取决于未来五到十年,收入增速能不能持续跑赢承诺摊销速度。
IPO定价是这组数字的第一次市场投票。这次发行预计募资超过1000亿美元,估值目标2万亿美元,有望成为人类史上最大IPO。路透社此前援引消息人士称,上市时间大概率推迟到美国11月中期选举之后------把这套数字路演给公开市场投资者的窗口,其实被压缩了。
对读者来说,有三个值得盯住的点。第一,读任何AI公司的财报,先翻附注里的经营租赁负债与采购承诺,再看资产负债表------那才是真实的远期成本。第二,每季度对照一次:Anthropic的营收增速与9000亿美元的摊销节奏(每年百亿量级),一旦收入增速掉到摊销率之下,自由现金流转负就不是意外。第三,IPO定价本身是市场投票------如果最终估值明显低于2万亿美元的目标,说明市场已经给债务风险折了价;而上市后第一个财报季,附注里新增的承诺金额,就是最诚实的风向标。
换句话说,这次IPO卖的不只是股权,而是一套「算力锁定」的商业模式。投资者给公司定价时,看的其实是承诺支出的转化率------每烧掉100亿,最终能换回多少收入。这个转化率不在资产负债表上,但它决定了真实的折价率。
这家公司的赌注不神秘:用今天的现金流锁定明天的算力,赌AI需求永不减速。账单已经签了字,接下来要验的,是收入。
参考文献
- IT之家:Anthropic 未来「隐性债务」规模近 9000 亿美元,人类史上最大 IPO 招股文件暗藏细节
- 新浪财经:Anthropic招股文件披露:未来「隐性债务」规模近9000亿美元
- 路透社:Anthropic's IPO filing shows explosive growth, risks and staggering costs
- IT之家:Anthropic IPO 招股书曝光,巨额算力投入与安全隐忧并存
- 腾讯新闻:Anthropic 未来「隐性债务」规模近 9000 亿美元
- IT之家:迈步「史上最大 IPO」,消息称 Anthropic 最快本周五公开提交上市申请
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师