在金融科技的演进史中,每一次技术范式的转移,本质上都在解决同一个问题:如何让业务以更低的成本、更少的干预、更高的精准度运行。
过去十几年,金融机构砸下重金建设的核心系统、风控引擎和各类自动化流程,确实将行业带入了数字化时代。但随着大模型技术的演进,"金融智能体(Financial AI Agent)"的横空出世,让不少金融机构的IT负责人和业务主管陷入了新一轮的思索:
我们花巨资搭建的传统金融科技系统,和现在的"金融智能体",到底有什么本质区别?智能体究竟是又一次概念炒作,还是真正带来了范式级的跃迁?
要回答这个问题,我们需要拆开看两者的核心差异。
一、 核心逻辑的根本性差异
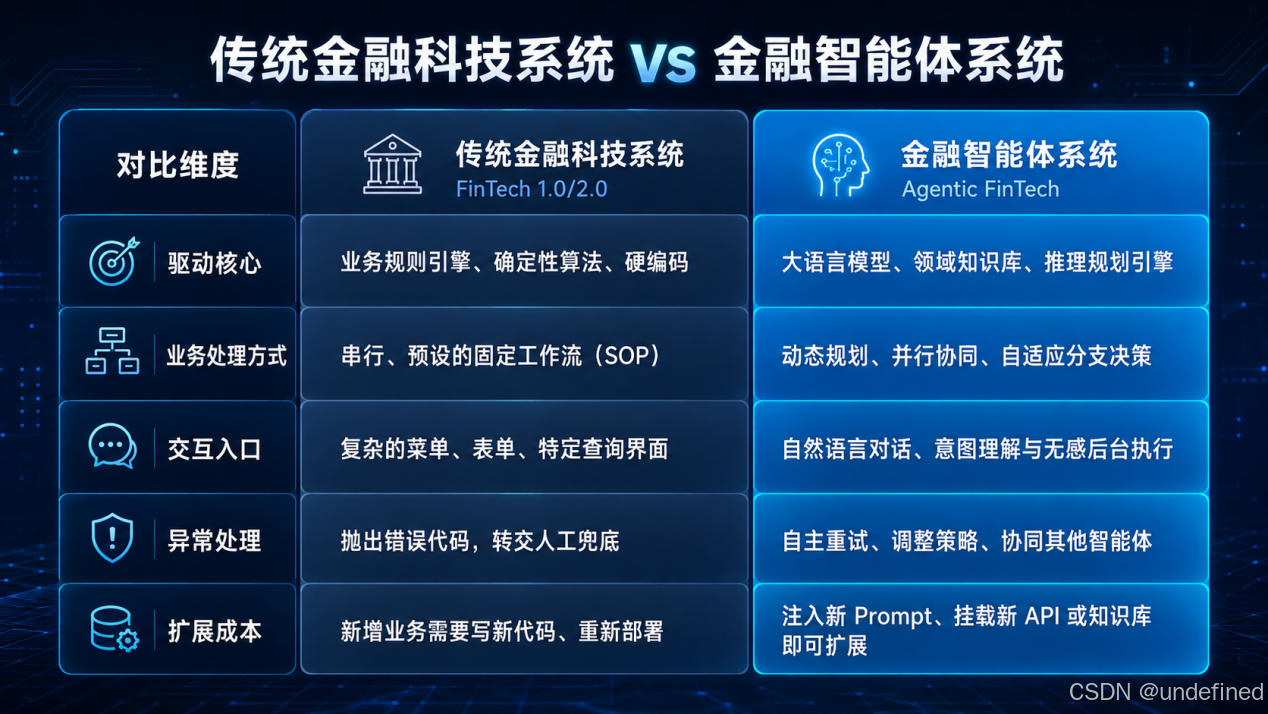
如果把传统金融科技系统比作"遵照 SOP 执行的超级工厂",那么金融智能体更像是一个"拥有复合技能的数字员工"。两者的根本不同,体现在以下四个维度:
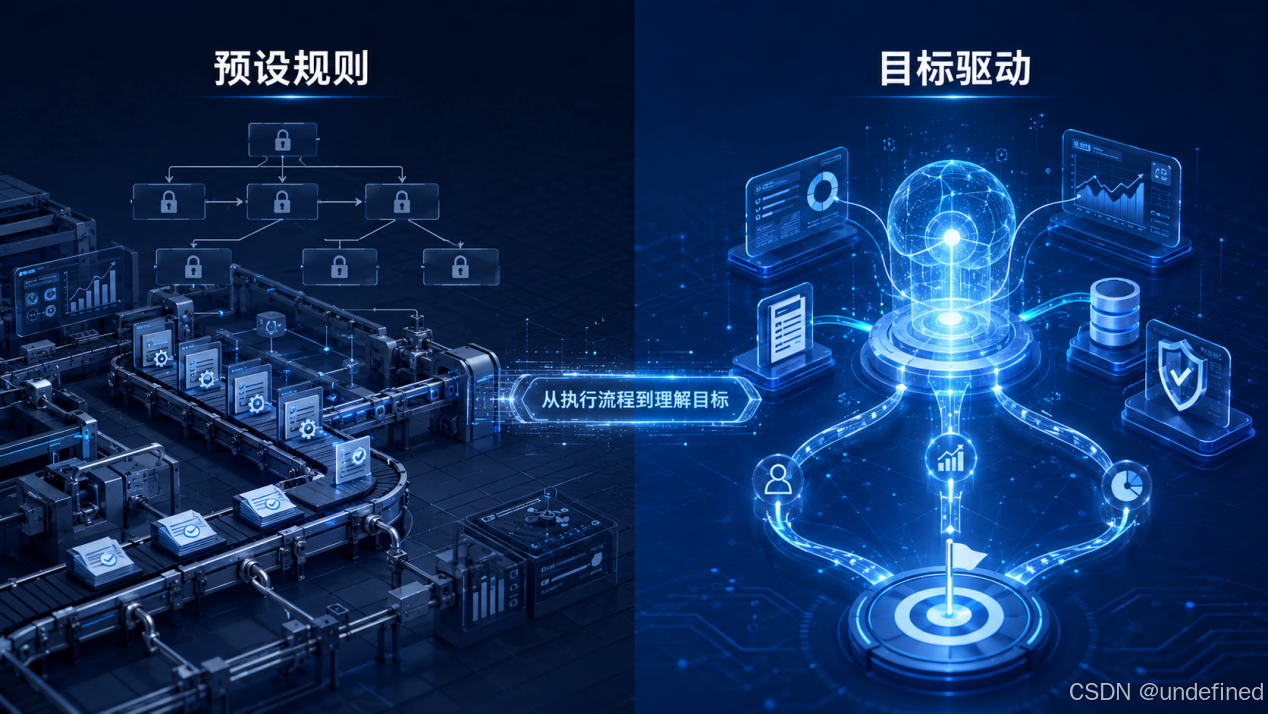
1. 运行范式:"预设规则" vs "目标驱动"
- 传统金融科技系统 :依赖的是"If-Then-Else"的确定性逻辑。不管是早期的核心交易系统,还是后来基于规则引擎的风控模块、RPA脚本,系统运行的前提是人类专家必须预先想好所有可能的变量和分支。一旦遇到没写进代码的特殊异常(Edge Case),系统就会报错或直接宕机,必须依赖人工干预。
- 金融智能体:采用的是"目标驱动(Goal-driven)"的自主逻辑。你不需要告诉它"第一步干嘛,第二步干嘛",而是直接赋予它一个明确的业务目标(例如:"对该企业客户进行对公尽调,并出具一份合规报告")。智能体能够自主拆解任务、规划路径、感知上下文,甚至在遇到阻碍时尝试备选方案。
2. 系统交互:"被动响应" vs "动态工具调用"
- 传统金融科技系统:系统之间通常需要通过预先开发好的标准 API 接口或固定的数据管道进行"死板"的对接。改动一个接口,往往需要跨部门扯皮开会、排期开发并上线测试,变更成本极高。
- 金融智能体 :具备感知与工具调用能力(Tool Use/Function Calling)。它可以根据当前面临的具体问题,像人一样去"选择"最合适的工具------一会儿去查询数据库,一会儿调用第三方的舆情接口,一会儿再跑一遍风控模型。这种"根据情境动态调度系统"的能力,彻底打破了传统系统固有的硬编码壁垒。
3. 处理对象:"结构化数据" vs "非结构化混沌"
- 传统金融科技系统:是结构化数据处理的天花板,但对非结构化数据的理解能力极弱。面对发票图片、扫描版合同、半结构化的财报附注、政策文件或客户对话录音,传统系统往往望而却步,极度依赖人工录入与核对。
- 金融智能体:天然以大模型(LLM/MLLM)为认知底座,具备强大的语义理解和多模态交互能力。它可以直接阅读上百页的复杂招股书、理解模糊的业务指令、消化非标准化的政策条款,并将非结构化的信息转化为结构化的决策动作。
4. 进化机制:"硬性重构" vs "自适应沉淀"
- 传统金融科技系统:要升级功能,必须走迭代上线流程------写代码、测试、部署。系统本身不会"自我成长",它只是被动地运行既定代码。
- 金融智能体 :具备记忆机制(Memory)与反思能力(Reflection)。在经历多次任务处理后,智能体可以通过 Feedback 机制沉淀场景经验。在合规护栏之内,它能不断优化自身拆解任务和解决问题的逻辑链路,实现真正的"越用越聪明"。
二、 架构对比:一张图看清技术形态的变化
为了更直观地理解两者的差异,我们可以对比其底层架构的重心分布:
三、 落地视角:不是"替代",而是"叠加与重构"
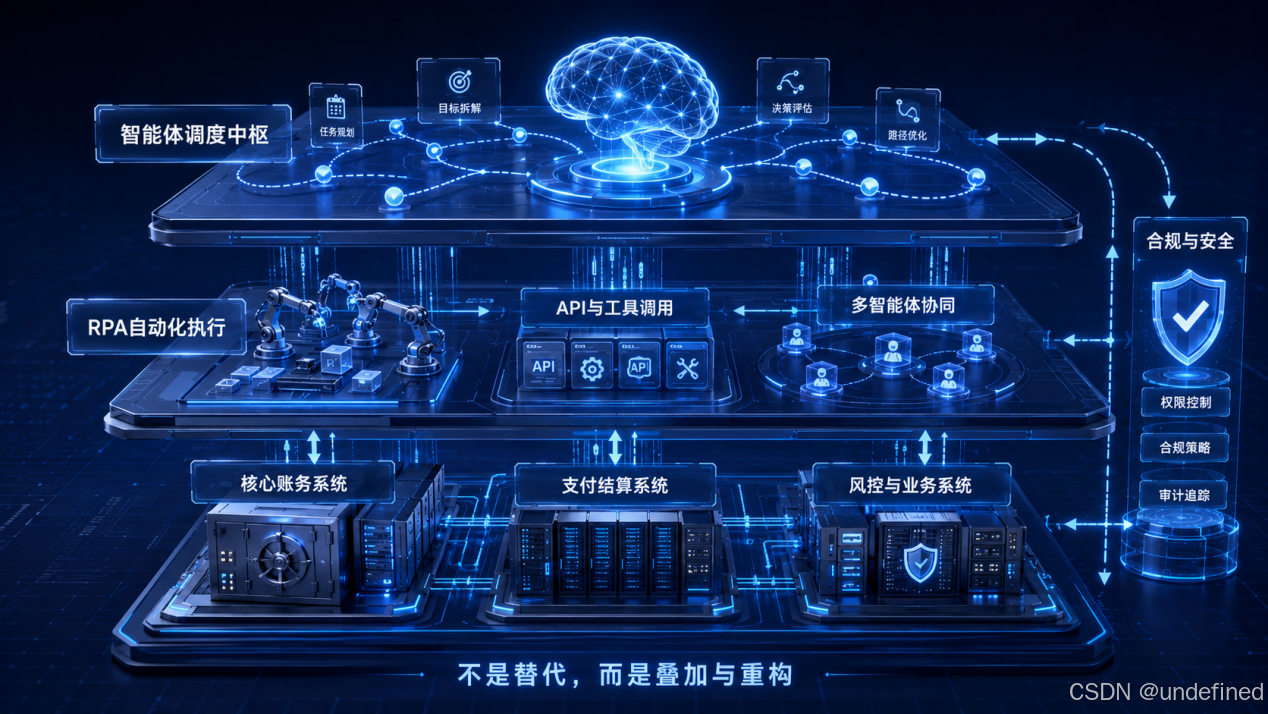
在实际的金融落地场景中,金融智能体与传统金融科技系统绝非互斥的替代关系,而是"认知大脑"与"肌肉骨骼"的关系。
传统的金融核心系统(如账务系统、支付结算系统)追求的是绝对的确定性、高并发与零容忍的合规安全。智能体再聪明,也不可能直接取代核心账务数据库去跑底层的清结算------那是传统系统的绝对主场。
真正的变革在于,智能体正在成为覆盖在传统金融科技系统之上的一层"智能调度中枢":
- 在对公信贷场景:传统的信贷系统只能做表单填写和固定规则筛查,而金融智能体可以作为"尽调助手",自主穿透多层股权、抓取多源舆情、交叉比对财报漏洞,最后自动生成合规初审报告,把风控人员从繁琐的材料搜集中解放出来。
- 在运营与风控场景 :过去,金融机构依赖大量的 RPA 脚本执行跨系统的搬砖工作,但只要系统界面改版或数据格式微调,RPA 就会失效。现在的趋势是,像金智维 等业内成熟的自动化与人工智能厂商,正在推动 "RPA + Agent" 的架构升级------将传统的自动化执行力(肌肉)与智能体的推理决策力(大脑)深度融合,构建能够在复杂、动态环境下自主完成跨系统合规操作的"超级数字员工"。
- 在市场生态协同中 :不仅是国内厂商在持续布局,包括 UiPath、微软(Microsoft)、华为、用友 等内外资科技巨头,也在纷纷将 Agent 模式引入其金融解决方案中。从前端的智能客服、中台的复杂业务审核,到后台的自动化运维,金融科技的竞争正在从"比拼功能点"全面转向"比拼端到端的智能体闭环落地能力"。
如果说传统金融科技系统实现了金融业务的"电子化"与"自动化",那么金融智能体带来的则是真正的"智能化"与"自主化"。对于金融机构而言,未来的数字化竞争力,不再取决于拥有多少孤立的软件系统,而取决于能否将这些系统有机地连接起来,给它们装上能够理解业务、自主规划、高效协同的"智能体大脑"。这不仅是一次技术的迭代,更是金融机构组织效能与生产力形态的一次深刻重塑。