财务系统为何在技术选型中对低代码保持审慎?
作为强监管、高一致性的核心业务域,财务系统不是'能跑通流程'就足够------它必须满足:
-
金额字段精确到分(
DECIMAL(18,2)),且校验不可绕过; -
权限控制需落实到字段粒度(如仅可见本人费用明细,不可见审批意见);
-
所有变更必须留痕:操作人、时间戳、前值/后值快照缺一不可。
这些不是最佳实践,而是《企业内部控制基本规范》《等保2.0三级》的强制条款。而多数低代码平台采用'先搭表单 → 后补模型'的线性路径,天然导致模型滞后、口径失焦、权责模糊。
问题根源:模型未闭环,一切治理皆为补救
当数据模型构建被推迟到表单开发之后,三类技术债务必然产生:
-
精度失控:金额组件未绑定小数位约束,导致前端显示两位、后端存储整数,凭证生成时出现0.01元偏差;
-
权限失焦:权限仅配置到页面或角色层级,无法表达'销售部员工可编辑本部门费用中的实际发生额,但不可读预算余额字段'这类业务规则;
-
审计断链:历史修改无字段级快照,仅记录'某人修改了报销单',无法回答'哪几个字段被改?改前值是多少?依据哪条审批流?'
更关键的是,ERP对接失败、台账与财务账不一致,表象是接口问题,根因常是低代码侧模型未对齐主系统数据字典------例如费用类型编码格式不统一、供应商ID未做主数据映射、金额单位混用'元'与'分'。
模型不是交付后的文档附属项,而是财务数字化的合规地基。
JVS的实践:用表单驱动建模重建闭环
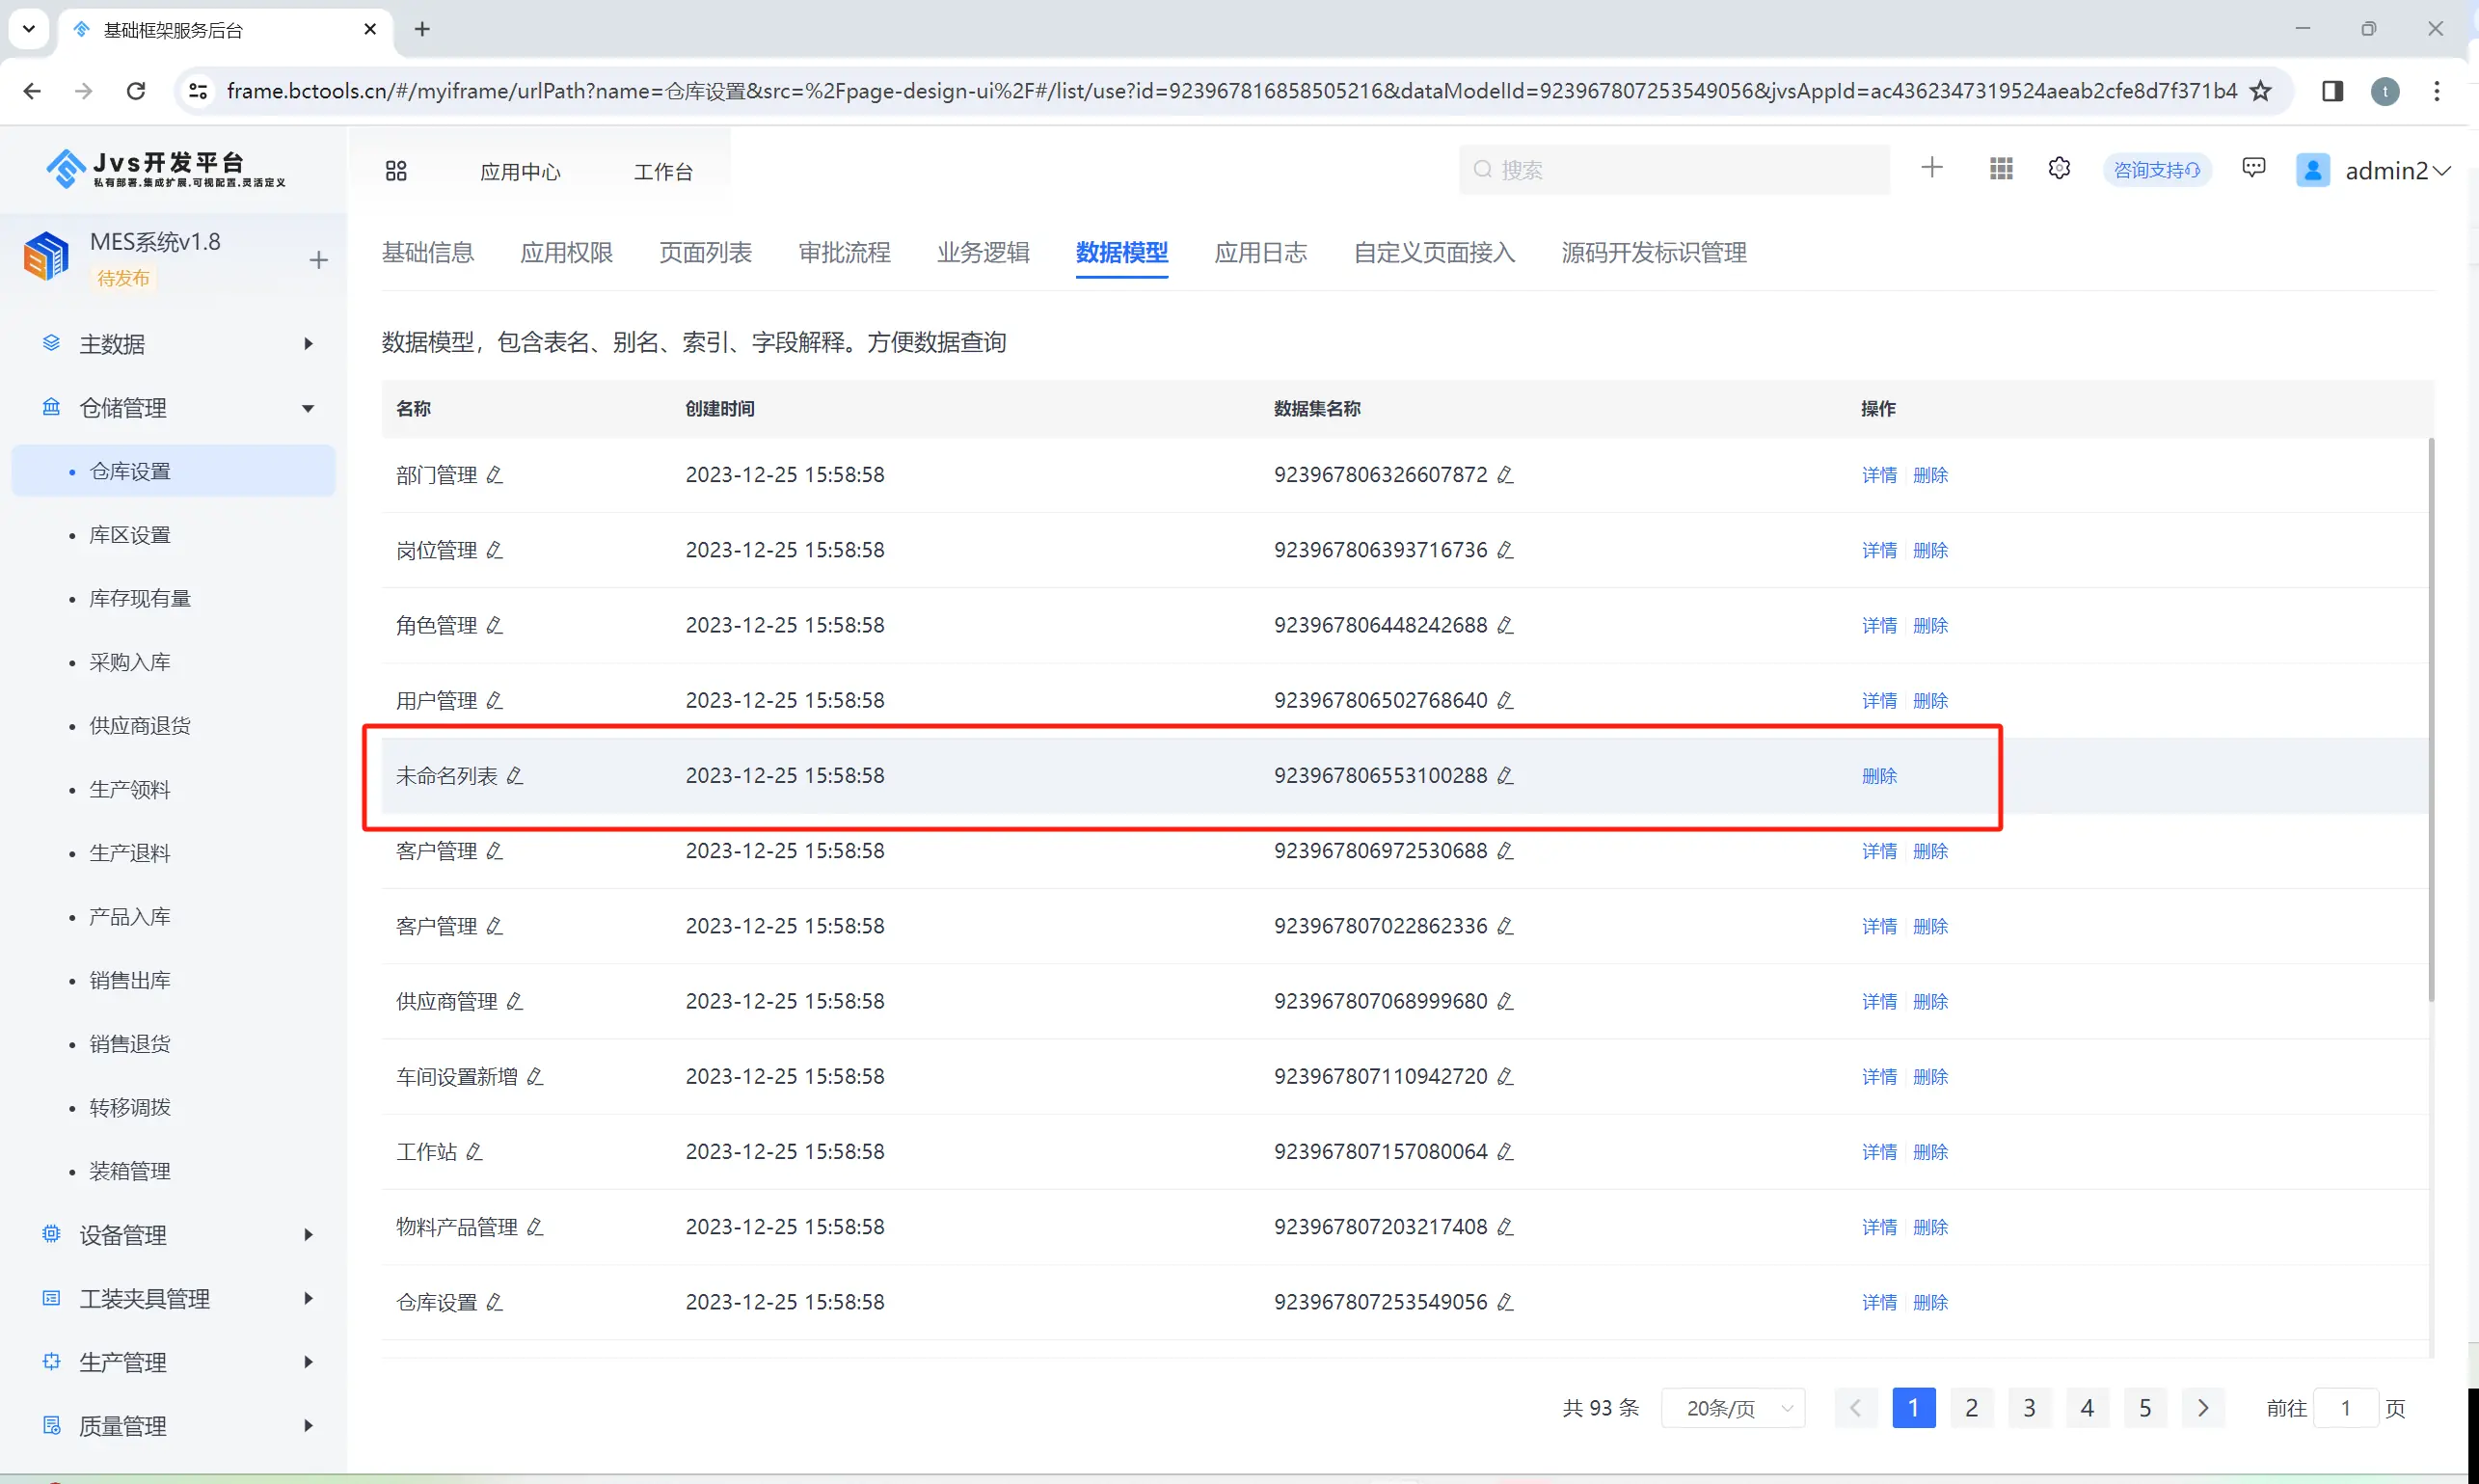
JVS将数据模型生成逻辑前移至表单配置环节,实现'所见即所建':
-
拖入金额输入框 → 自动声明字段类型为
DECIMAL(18,2),并默认启用千分位格式、正数约束与必填校验; -
选择日期选择器 → 自动绑定
DATE类型及范围校验(如'不得早于合同签订日'); -
配置附件上传组件 → 自动生成
file_list字段,支持元数据提取(文件名、大小、哈希值),并关联审批节点存证。
权限不再依赖角色继承,而是结构化支持三级控制:
-
组织级:某分公司财务组可编辑全部下属部门费用明细;
-
本人级:员工仅可见/可编辑自己提交的单据;
-
字段级:同一张单据中,'实际发生额'字段开放编辑,'审批意见'字段仅审批人可见,'预算余额'字段对执行人隐藏。
所有字段变更、权限调整、流程触发均自动写入审计日志,并捕获字段级变更快照。例如:
text
[2024-06-12 14:22:05] user_id=U789 → field=actual_amount → old=12500.00 → new=12499.99 → reason=审批修正 → ref_flow=EXP-2024-0612-001台账字段严格映射ERP财务模块语义,如:
-
EXPENSE_TYPE_CODE(费用类型编码) -
VENDOR_ID(供应商主数据ID) -
AMOUNT_LOCAL(本位币金额)
确保单据、附件、审批流、会计凭证四维数据同源归档。
给技术团队的落地建议:从报销单开始验证闭环能力
建议以最小可行场景切入,聚焦三项可验证能力:
-
字段精度是否由组件自动保障(如金额输入框强制保留两位小数,且数据库类型为
DECIMAL); -
预算校验是否实时生效(超支时前端拦截 + 后端事务回滚 + 返回可用额度);
-
附件与字段权限是否精准隔离(如本人登录后,仅加载自身单据的指定字段,附件列表按权限动态过滤)。
同步推动轻量级数据字典共建,明确:
-
核心字段业务定义(如'成本中心'指预算归属组织单元,非行政架构);
-
系统来源(如供应商ID必须来自主数据服务MSD-SVC);
-
生命周期规则(如费用类型编码冻结后不可新增子类)。
流程设计强制启用闭环组合:
-
审批结束 → 自动生成台账记录;
-
台账落库 → 触发标准API同步至ERP财务模块;
-
同步结果 → 写入台账状态字段,禁止人工补录。
最后,将审计可追溯性设为验收硬指标:
-
每条历史记录必须含操作人、毫秒级时间戳;
-
字段变更需记录前值/后值;
-
所有操作必须关联审批流实例ID,支持穿透溯源。