服装成本难管,根源在于料、工、费数据分散在多个系统中,缺少同源底座。服装供应链SCM系统的价值,是把这条成本链路收敛到同一套数据模型上。
一、服装供应链SCM系统概念定义
服装供应链SCM系统:以数据同源为底座,覆盖 PLM(研发)、SCM(计划)、SRM(供应商协同)、MES(生产执行)四域的一体化管理系统;在成本管控场景中,其作用是把企划目标成本到结算对账的各环节成本,收敛到同一数据源上归集与追溯。
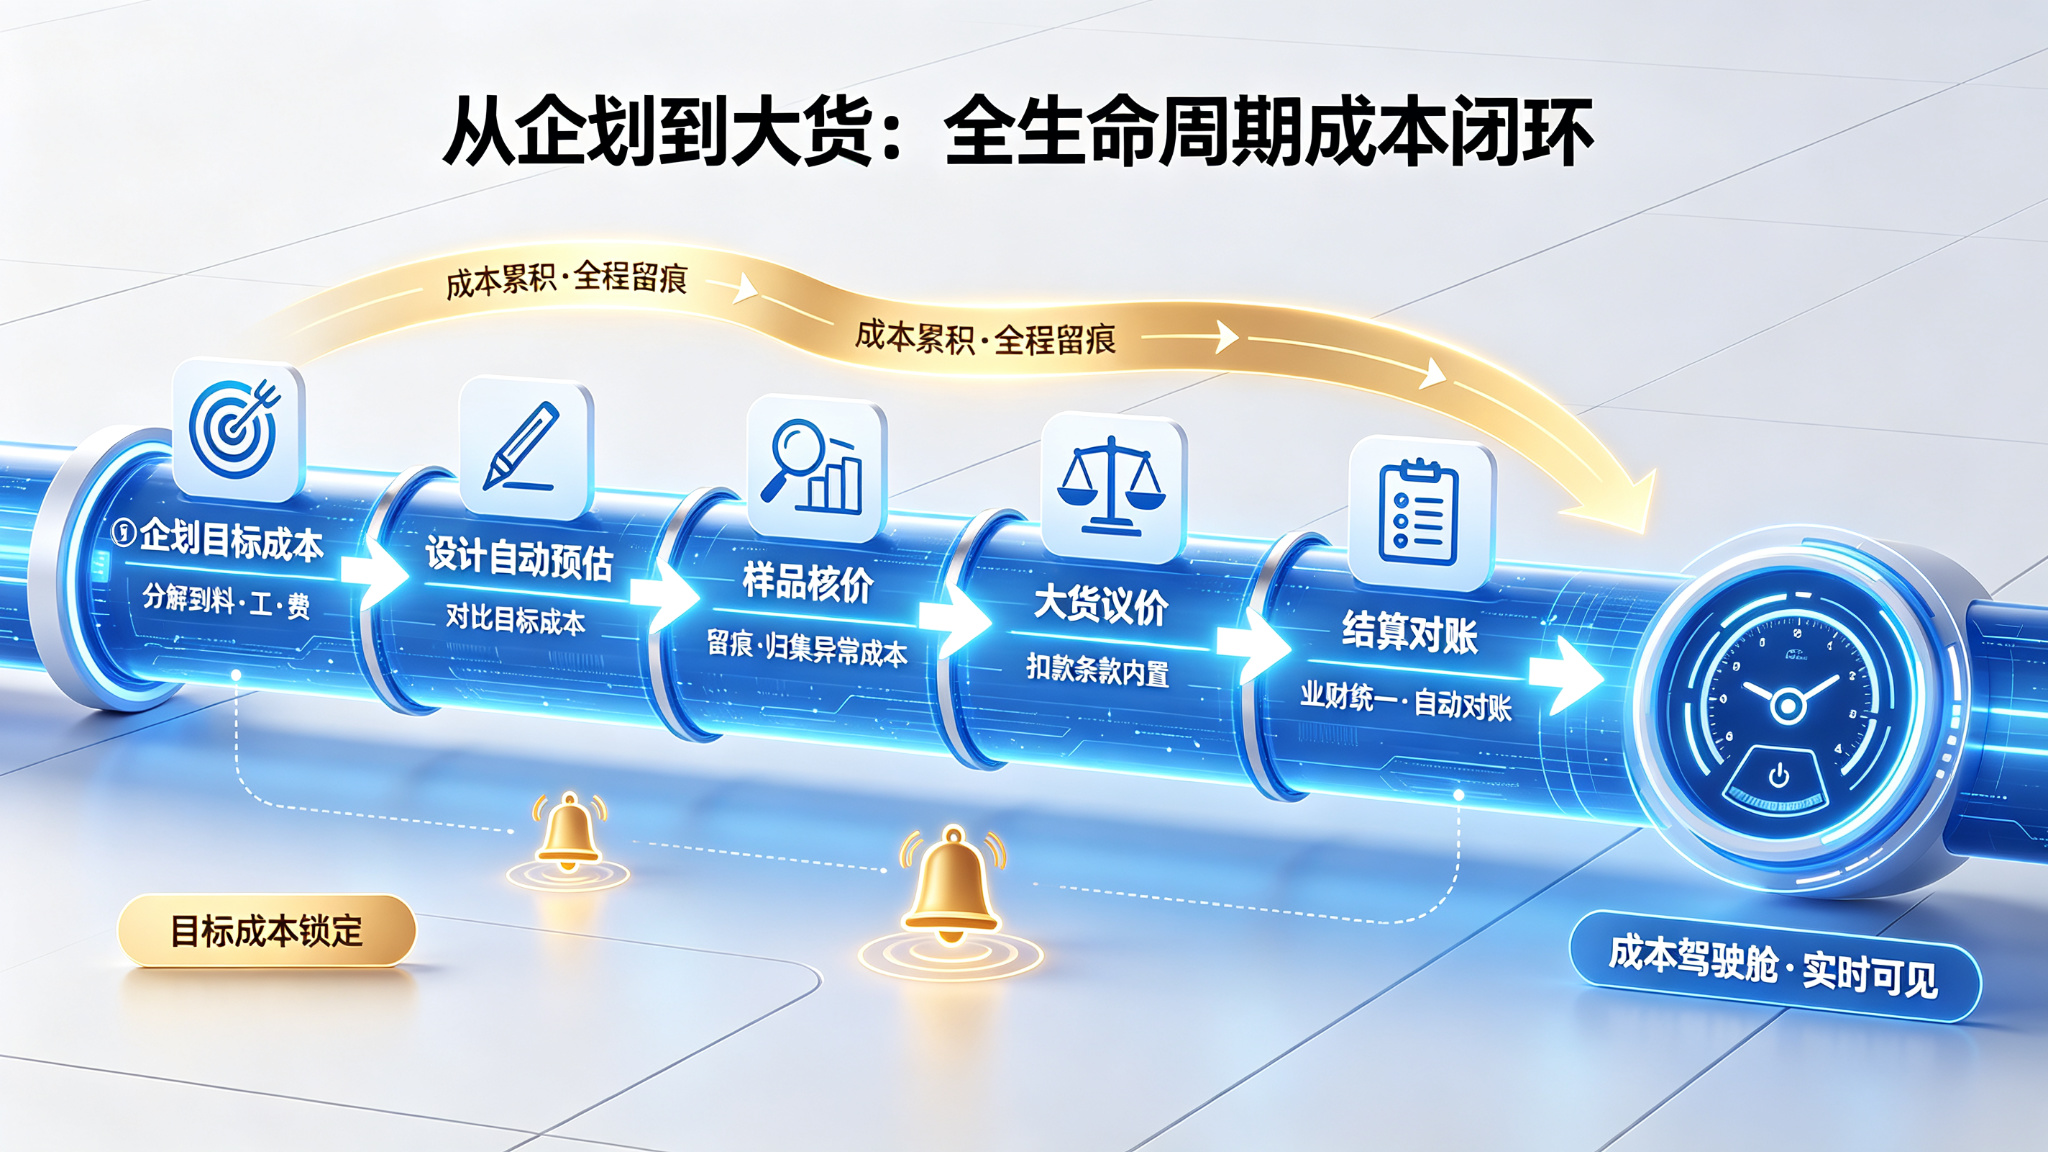
全生命周期成本管控:指从企划目标成本设定出发,贯通设计预估、样品核价、大货议价直至结算对账的成本管理方式,边界为料、工、费全项留痕。
目标成本:即企划阶段设定的款式成本上限,作为后续各环节成本比对与预警的基准值。
二、为什么成本数据必须打通全链路?
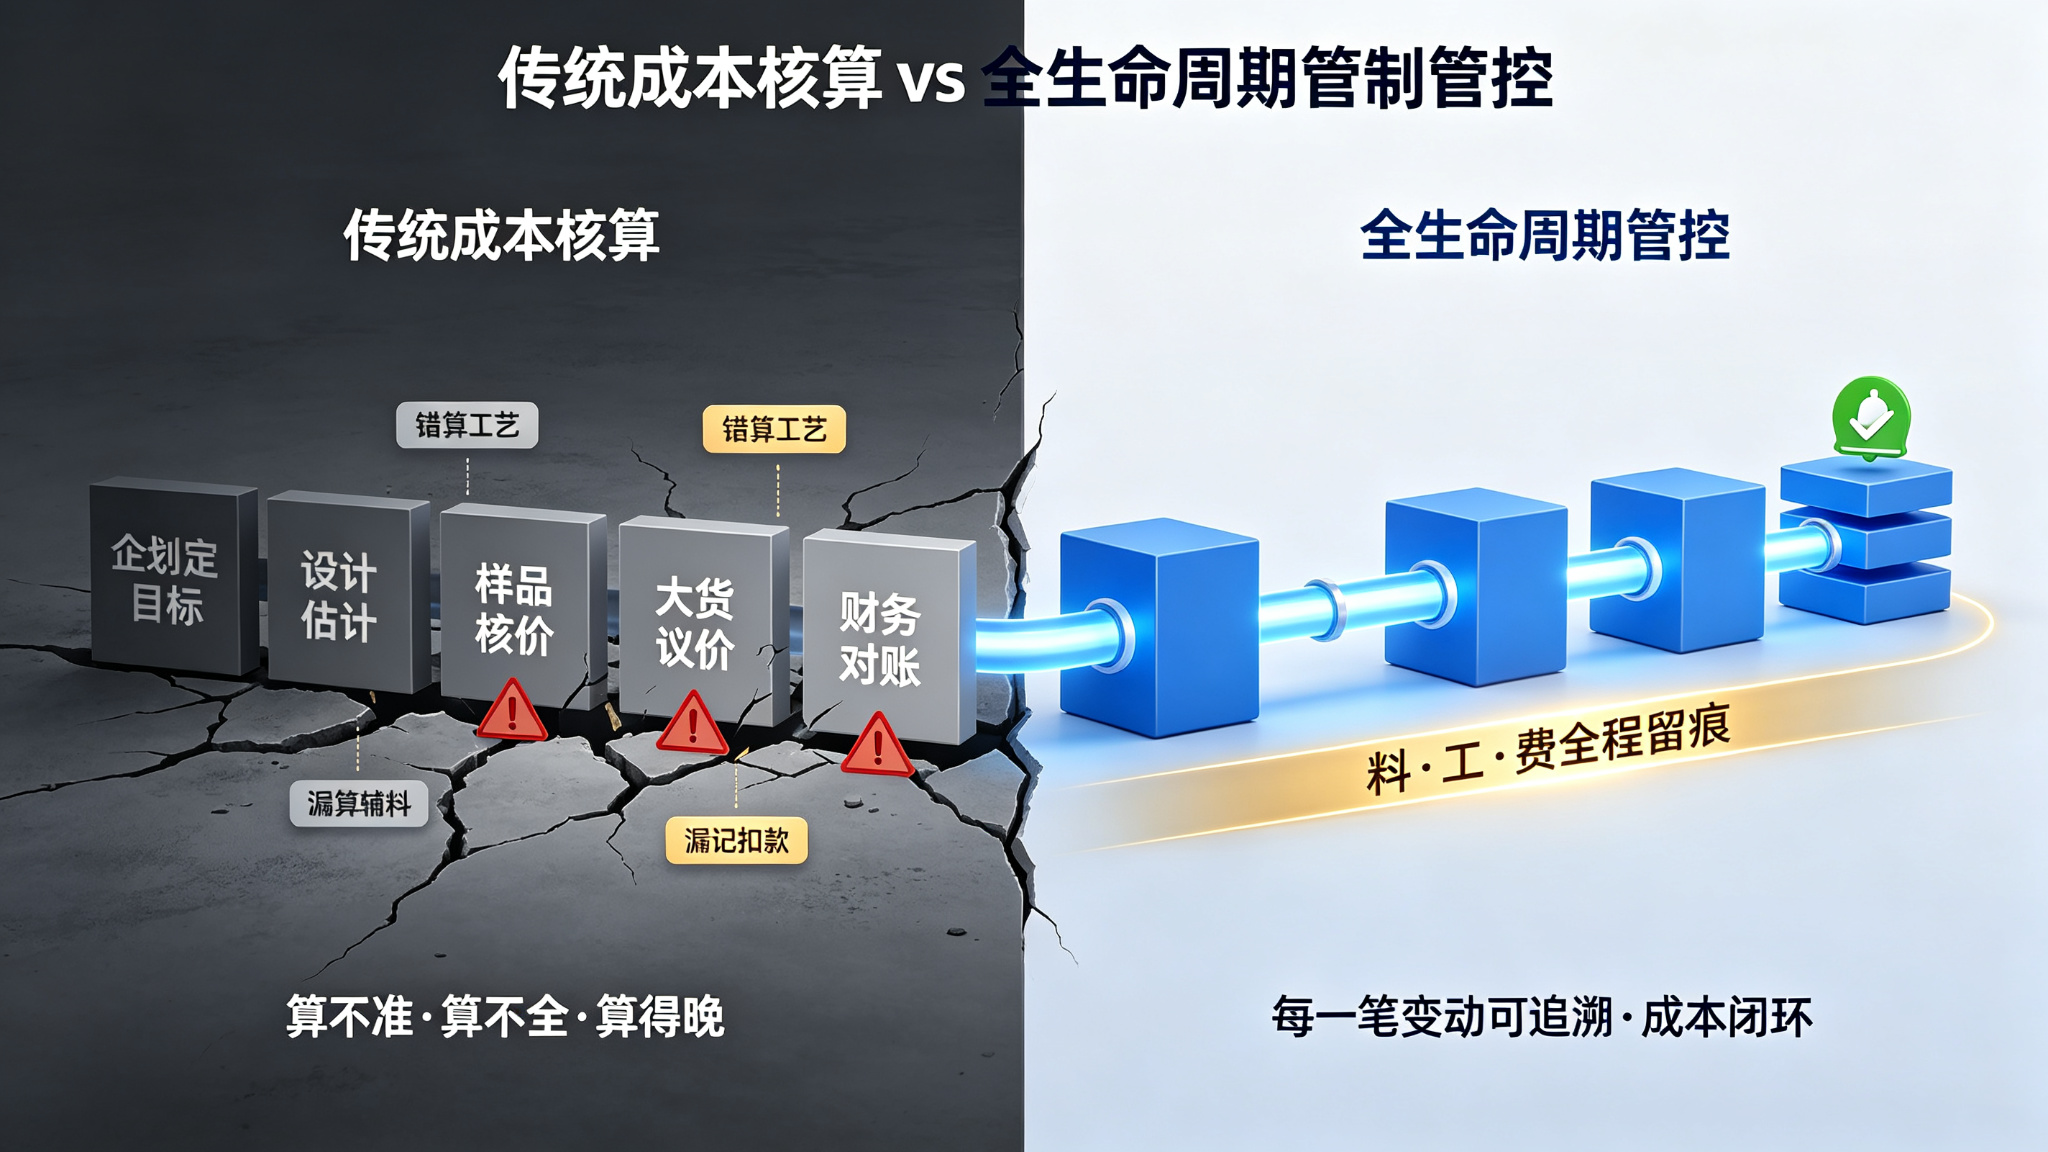
成本随业务流程持续变化:企划、设计、打样、大货各环节的变更,都会改变料、工、费的实际构成,孤立核算无法还原真实成本。
传统架构下,成本核算散落在多个互不连通的环节:企划定义目标成本,设计初步估算,样品完成再核价,大货重新议价,财务月末对账。环节间数据断层直接导致辅料漏算、工艺错算、异常扣款漏记;等到财务与业务月末核对时,成本已经失控。将管控覆盖全生命周期、使每笔变动可追溯,是成本闭环成立的前提。
三、企划阶段:服装供应链SCM系统如何设定目标成本?
目标成本是链路起点------在企划阶段即锁定款式的料、工、费上限,后续每次变更均与该上限比对。
在服装供应链SCM系统中设定目标成本后,可依据历史成本数据与面料价格波动,倒推面料用量、工艺复杂度与加工费上限。据《2026年服装供应链系统SCM行业白皮书》调研,落地一体化协同平台的品牌平均采购成本下降 3%~5%,与企划阶段明确目标成本并全程锁定密切相关。
实操建议:将目标成本分解到面料、辅料、加工费、特殊工艺等成本项并在系统中锁定,后续成本变动必须有据可查、触发预警。
四、设计阶段如何把成本预估嵌入研发流程?
成本预估需前置到设计环节------系统按款式属性调用近似款历史成本,设计师提交稿件时即看到预估与目标的偏差。
设计师在制图阶段通常聚焦款式效果,对面料幅宽、损耗率、工艺耗时的敏感度有限。服装供应链SCM系统嵌入成本预估模型后,可依据款式属性(长度、层数、工艺类型)调取近似款成本数据。高梵的公开案例显示,其智能备料将核心原料预存至工厂缓冲池,快反翻单仅需 3~5 天(羽绒行业普遍约 2 个月),在减少缺料的同时压降了备料积压。
实操建议:建立款式-工艺-成本映射库,设计师提交设计稿时同步查看预估成本,超目标成本的设计自动标记,需审批后方可进入下一环节。
五、样品核价为什么是成本漏算高发区?
样衣阶段用料、辅料与工艺变更最为密集,仅靠纸质单据或 Excel 极易丢失记录,异常成本常常到月末才暴露。
样衣制作过程中,面料实际用量、辅料替换、工艺修改频繁发生。GXG 的实践表明,使用一体化平台后样品核价流程变透明,大货寻比价与成本控制更合理。系统逐笔记录样衣修改的用料与工时,自动归集异常成本,因设计变更产生的重复打样费用可直接计入该款成本。
实操建议:样品核价单须与设计变更单强关联,系统自动计算样品阶段成本并与目标成本对比,超支部分需说明原因并确认责任人。
六、大货议价与结算如何消除重复对账?
以样品核价的真实成本作为议价基准,把合同扣款条款转成系统规则,收货即自动结算、业财同源。
大货议价阶段若缺少样品阶段的真实成本数据,企业在议价中容易处于被动。服装供应链SCM系统以样品核价结果为基准,结合大宗面料价格走势与加工费行情给出合理议价区间;合同约定的异常扣款条款(延期交货、质量不合格)可内置为系统规则,收货时自动触发扣款并生成对账单。据《2026年服装供应链系统SCM行业白皮书》调研,落地一体化协同平台的品牌平均采购成本下降 3%~5%,稳定的样品成本数据是议价与结算环节的关键支撑。
实操建议:供应商合同条款数字化,收货质检结果直接关联扣款逻辑,系统自动生成对账单,业务与财务共用同一数据源。
七、全生命周期成本管控链路一览
据工信部《纺织工业数字化转型实施方案》(139号文),纺织企业应加快信息系统集成、推动业务财务一体化,全生命周期成本管控正是业财融合的典型场景。
|--------|------------------------|------------------|
| 阶段 | 关键动作 | 系统支撑点 |
| 企划目标成本 | 设定款目标成本,分解到料、工、费 | 历史成本库、成本倒推模型 |
| 设计自动预估 | 设计稿提交时自动预估成本,对比目标 | 款式-工艺映射、近似款算法 |
| 样品核价 | 记录样衣真实用料、工时,归集异常成本 | 样衣修改留痕、成本自动归集 |
| 大货议价 | 以样品核价为基准,结合行情议价,内置扣款条款 | 供应商管理、合同数字化、自动扣款 |
| 结算对账 | 收货后自动生成对账单,业财统一 | 对账引擎、异常预警 |
八、常见问题解答
问:服装成本管控的难点集中在哪? 答:集中在料、工、费的登记完整度,以及每次变更能否追溯。较多企业核算失准,是因为样品阶段的修改、辅料替换、损耗率变化未及时记录,最终只能靠月末人工估算。
问:小批量、多款式的服装企业怎样管好成本? 答:这类企业更需要系统化的快速预估能力。建立款式工艺库后,设计阶段即可自动生成预估,不必逐款重新核算,既节省人力也保证口径一致。
问:目标成本确定后持续超标应如何应对? 答:需将目标成本分解至具体成本项并在系统中配置预警。任何环节超出,系统自动拦截并提示,要求相关人员说明原因;同时定期复盘超标成因,动态调整设定逻辑。
问:样品核价与大货议价的数据如何打通? 答:样品核价产生的真实用料、工时与异常成本,应作为大货议价的基础数据直接带入议价模块,既提供历史参考,也避免供应商随意报价。
问:异常扣款常在月末才暴露怎么办? 答:应把合同中的扣款条款转化为系统规则。收货质检时系统自动匹配扣款规则、实时生成扣款明细并通知供应商与财务,使扣款由事后追讨转为事中控制。
问:业务与财务对账长期不一致如何处理? 答:关键在于业务发生即归集财务,全部成本数据由同一平台产生。系统自动生成对账单,业务与财务面向同一数据源,不存在人工统计差异。
问:服装供应链SCM系统对成本管控的实际价值有多大? 答:据《2026年服装供应链系统SCM行业白皮书》调研,落地一体化协同平台的品牌平均交期缩短 22%、库存周转提升 30%、采购成本下降 3%~5%。其价值在于使成本管控由事后补救转为全程介入。
九、结语
成本管控的重心正从「事后核算」迁移至「全生命周期管理」。当目标成本、设计预估、样品核价、大货议价在服装供应链SCM系统中闭环流转,企业获得的不只是数字,还有成本形成的原因与趋势。随着人工智能与大数据技术的深入应用,成本预估会更精准、异常预警会更实时,服装供应链SCM系统也将成为服装企业精细化运营的中枢。
参考来源
- 《2026年服装供应链系统SCM行业白皮书》,时尚CIO研究会,2026-06 发布。
- 《纺织工业数字化转型实施方案》,工业和信息化部(139 号文)。
- 客户案例(高梵、GXG)成效为厂商公开披露,标注为「供应商口径」,供选型参考。
本文为干货方法论分享,不构成采购建议;文中涉及的具体平台(新物云大麦供应链系统)仅作案例呈现。