提起具身智能,很多人的第一印象是展会里跳舞的人形机器人。但具身智能不局限于此,真实产业已经清晰分化为三大核心赛道,三者的技术要求、客户群体、盈利逻辑完全不同。
今天我们就用1分钟的时间(约1500字)来说一说这三条核心赛道,及它们各自的特点。希望能帮助大家更多了解具身智能,看清行业未来发展趋势。
一、工业具身智能:唯一跑通复购的赛道
原因并不复杂:工厂环境相对可控,任务边界清晰,企业客户可以清晰计算投资回报周期,愿意付费采购。
从市场数据来看,2026年1-5月,工业企业购进的具身智能机器人总金额同比增长2.3倍。2025年国内工业人形及具身机器人交付还停留在数千台级别,2026年开始进入万台级试点部署。
国内机器人核心零部件国产化持续提升,减速器、伺服电机、控制器国产化率普遍达到75%~90%,硬件成本持续下降,为人形机器人进入工厂创造基础条件。
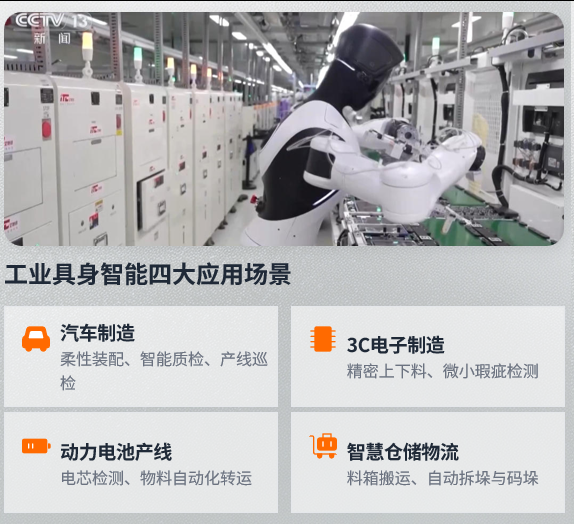
但工业赛道的痛点同样突出。很多工厂产线非标化严重,机器人完成一条产线调试后,迁移到另一条生产线,二次改造的成本很高。
灵巧手的使用寿命普遍只有1到3个月,关节磨损、突发停机,会直接影响工厂连续生产。
续航也是硬伤,多数人形机器人单次续航仅90到120分钟,工厂需要不间断作业,必须配套自动换电方案。
简单来说,工业具身智能很难全面替代传统机械臂,而是作为补充,攻克柔性、非结构化工位。未来3年,这个赛道会持续放量,但落地形态大概率是专用型机器人,而非通用人形。
二、商业&家庭服务具身智能:长期天花板最高
服务赛道分为商用服务和家庭两个部分。商用机器人出货量远高于家庭人形机器人,已经跑出一些成熟案例。
云际科技的酒店送物机器人已经入驻近2万家酒店;穹彻智能的药房拣货机器人拣选成功率接近99%,单份订单拣货仅需2分钟。
我们日常使用的扫地机器人,只能算作弱具身产品;真正依靠大模型,完成桌面整理、抓取杂物的家用具身机器人,出货量极少。
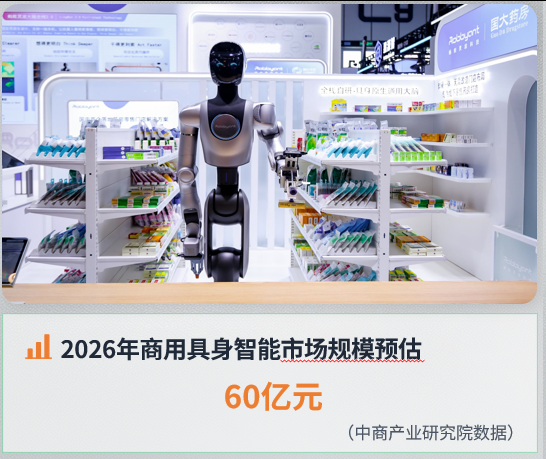
这个赛道,市场需求真实存在,但家庭环境的复杂程度远超工厂,实验室里,机器人可以稳定叠衣服、收拾桌面;放到真实家庭环境,任务成功率会大幅下滑。
成本与安全,是另外两道门槛。几十万的售价,普通家庭很难承担。碰撞、误操作带来的安全风险,相关标准体系还不够完善。
行业普遍判断:商用服务机器人会率先规模化,酒店、药房、门店这类场景会持续渗透。而能够自主完成各类家务的通用家庭机器人,至少还要等待5到10年。
短期家庭赛道,更多是清洁、看护这类专用模块化机器人,而不是一台全能人形管家。
三、特种作业具身智能:安全优先的高壁垒赛道
特种作业赛道的核心逻辑,和工业、服务完全不同。它不追求提升生产效率,核心目标是替代人类进入高危环境作业,规避人身安全风险。
特种作业具身智能本体形态也不限于人形,四足机器人、特种移动机器人、专用机械臂都是主流形态。
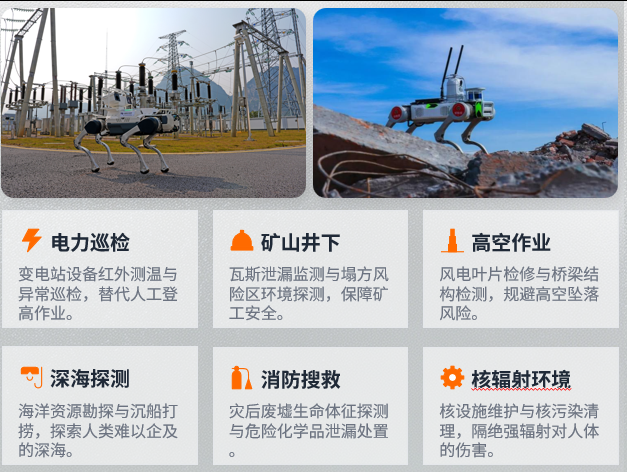
中商产业研究院分析师预测,2026年中国特种机器人市场规模将达到352亿元。
细分领域中,井下矿山、深海探测、带电检修是重点方向。客户群体以电网、矿山、应急管理等央企和政府单位为主,订单属于项目制,客户粘性强。
特种赛道设备单价高,确定性强,沉淀下来的抗干扰感知、复杂地形运动控制技术,还可以反向赋能工业、民用机器人研发。
四、共同瓶颈:具身智能的共性天花板
三大核心赛道虽然落地进度不同,但面临底层难题高度一致:
-
物理交互数据稀缺。
-
软硬件协同存在鸿沟。
-
经济性问题。
-
缺少统一评测标准。
整体来看,短期1-3年,工业场景依旧是主战场,人形、四足机器人持续进入工厂和物流产线;特种巡检机器人保持稳定落地。中期3-5年,商业服务场景逐步规模化,药房、商超、酒店会见到更多机器人。长期5年以上,通用家庭具身机器人才有可能逐步走进普通人家里。