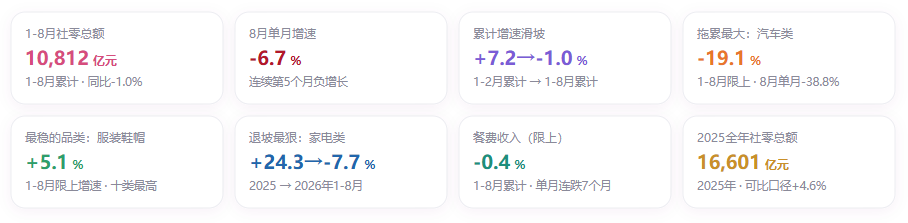
1.66 万亿的盘子,前 8 个月只涨了 -1.0%:上海消费到底怎么了
去年这个时候,"以旧换新"还是消费市场最热的四个字;今年再提,响动小了一大截。政策没取消,但热潮退了。
退了多少,得看账本。上海市统计局每个月都会在官网「月度数据」栏目里准时挂出一份《社会消费品零售总额》,我把 2011 年到今年 8 月的每一期都翻了一遍,摊成几张图------越看越觉得,8 月那个 -6.7%,不是哪天突然变冷的。伏笔,从 1 月就埋下了。
数据来源:上海市统计局官网社会消费品零售总额。
一、先把十五年的账本摊开
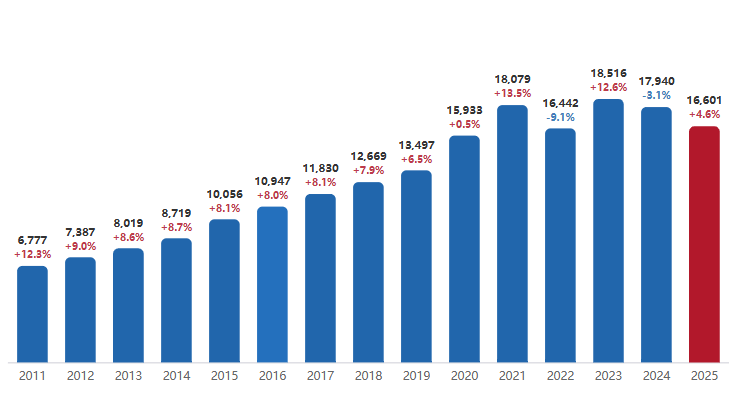
2011 年,上海一年的社会消费品零售总额还只有 6,777 亿;到 2018 年,这个数字翻到了 1.27 万亿。那是一个增速从 +12.3% 一路缓步降到 +7.9% 的年代------盘子每年稳步变大,加速度一点点收窄。2019 年 +6.5%,是疫情前最慢的一年;随后疫情来了:2020 年只涨 0.5%,2021 年补偿式反弹 +13.5%,2022 年深坑 -9.1%,2023 年 +12.6% 修复,2024 年又回落 -3.1%。
说白话:2011 到 2018,上海消费是在"跑";2019 以后是在"晃" ------2021 到 2024 这四年,一直在 1.6 万亿到 1.85 万亿之间来回,没能再上台阶。
二、2026:一条一直在往下滑的线
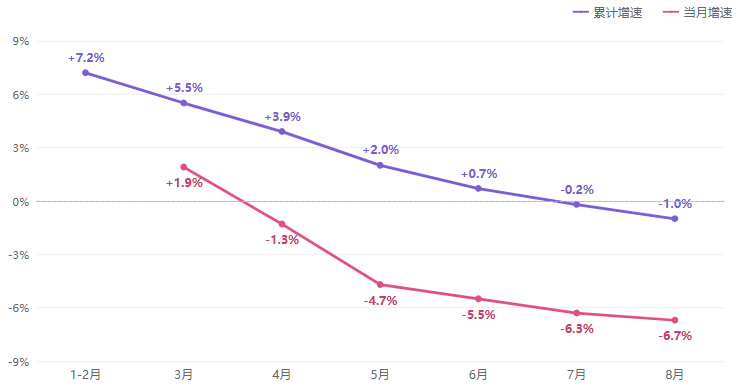
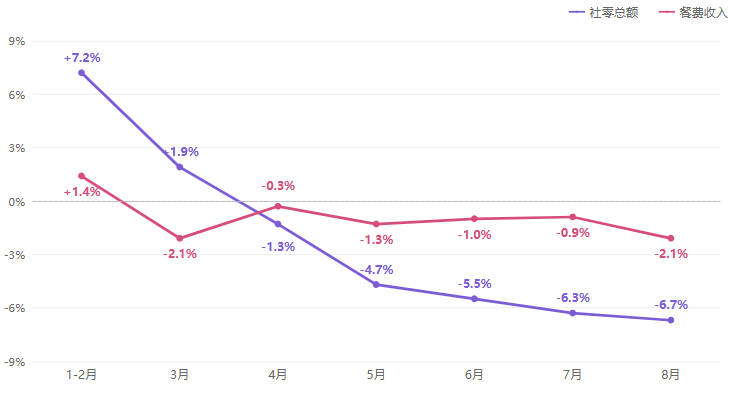
今年这张图,是我觉得全年最值得盯的一张。1-2 月累计增速还有 +7.2%,开门红红得发紫;然后 3 月 +5.5%、4 月 +3.9%、5 月 +2.0%、6 月 +0.7%、7 月 -0.2%、8 月 -1.0%------半年时间,累计增速从 +7.2% 滑到负值,中间没有一个月份稳住过。
单月更能说明问题:3 月的 +1.9% 是今年最后一个正增长,之后 -1.3%、-4.7%、-5.5%、-6.3%、-6.7%,连跌 5 个月,而且每个月都比上个月跌得更深。曲线的形状很直白:这不是某个季度出了岔子,是温度计一路往下走。
三、谁在拖后腿
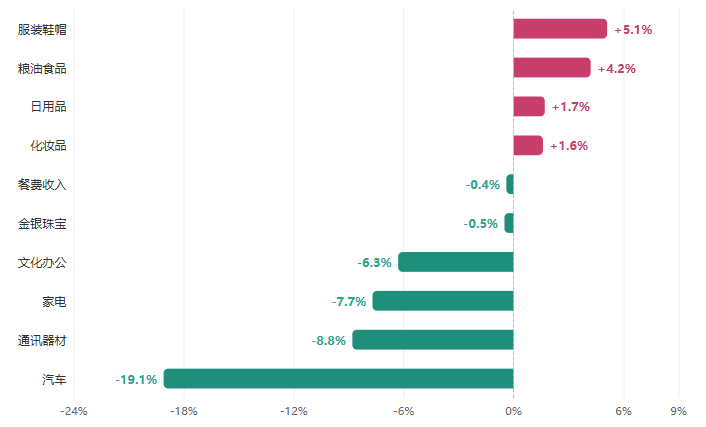
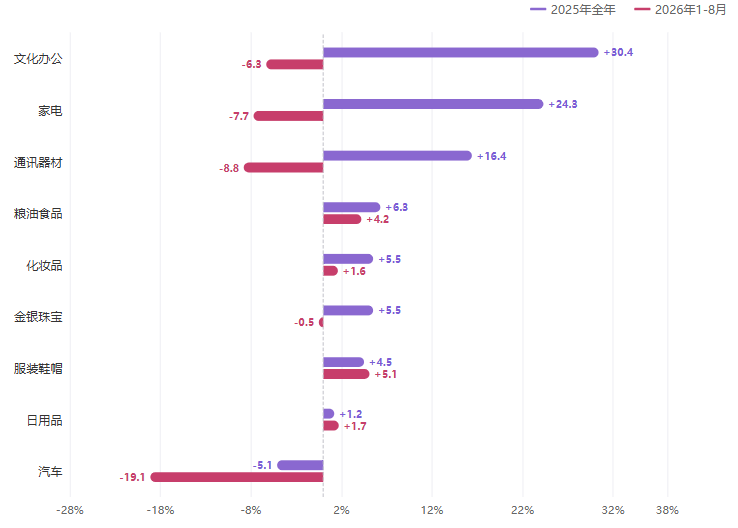
把 1-8 月限额以上单位的十大类商品零售增速排个序,答案一目了然:十类里六类负增长,而汽车类一家就跌了 -19.1%,把第二名通讯器材(-8.8%)甩开一大截。汽车在上海的限上零售盘子里的权重不低,这么跌,整个大盘自然被拽下来。
另一头,服装鞋帽 +5.1%、粮油食品 +4.2%,稳稳地站在正增长区------吃饭穿衣这些日常开销,上海人是没省的。省下的大钱,花在了别的地方。
四、三条跳水曲线
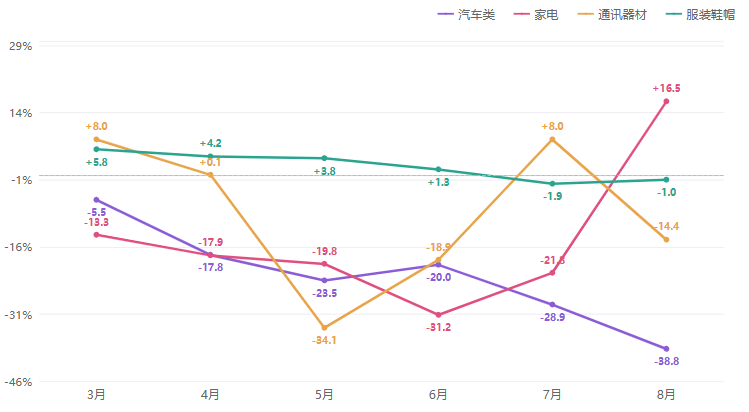
光看累计数还不够劲,我把四个代表性品类的单月增速画成曲线,故事就全出来了:
汽车类 是最陡的一条:3 月还只是 -5.5%,之后 -17.8%、-23.5%、-20.0%、-28.9%,到 8 月直接 -38.8%,每个月都在往下探底。家电 在 6 月砸出 -31.2% 的坑,8 月又回勾到 +16.5%------这个脉冲大概率跟新一批补贴额度或者促销节点有关,属于典型的"政策心跳"。通讯器材 在 5 月突然 -34.1%,之后上蹿下跳,波动幅度像坐过山车。而服装鞋帽那条绿色的线,几乎是贴着零轴走完全程的。
一句话:波动全在"大件"上,稳的全在"日常"里。
五、去年的 A 面,今年的 B 面
把 2025 年全年和 2026 年 1-8 月的同一批品类放在一起看,这件事更透:去年涨得最凶的三类,今年全部转负。
文化办公用品去年 +30.4%,今年 -6.3%;家电去年 +24.3%,今年 -7.7%;通讯器材去年 +16.4%,今年 -8.8%。这三类恰好都是 2025 年"以旧换新"补贴覆盖的重点品类。**补贴把未来两年的购买力提前搬到了去年,今年还回来的,就是被掏空的需求。**反过来,服装鞋帽(+4.5% → +5.1%)和日用品(+1.2% → +1.7%)这两年几乎没挪窝------它们从来没吃过政策红利,也就不用还债。
六、餐饮:跌得比大盘温柔,但从没回过头
再把餐饮单独拎出来说。2025 年全年,上海商品零售额涨了 +5.5%,餐饮收入却跌了 -1.9%------柜台在涨,饭桌在缩,这是近几年少见的一种反向。2026 年这个温差还在走:限额以上单位的餐费收入,1-2 月还有 +1.4%,之后 -2.1%、-0.3%、-1.3%、-1.0%、-0.9%、-2.1%,八个月没有一个月回到正增长,8 月还创了年内新低。
有意思的是另一面:大盘单月已经跌到 -6.7%,餐费只跌 -2.1%。**饭总归是要吃的,只是吃得比从前精打细算。**餐饮不是崩,是温水慢凉------而温水慢凉,恰恰是最需要盯着的那种冷。
七、拉长到十年,看看结构怎么变
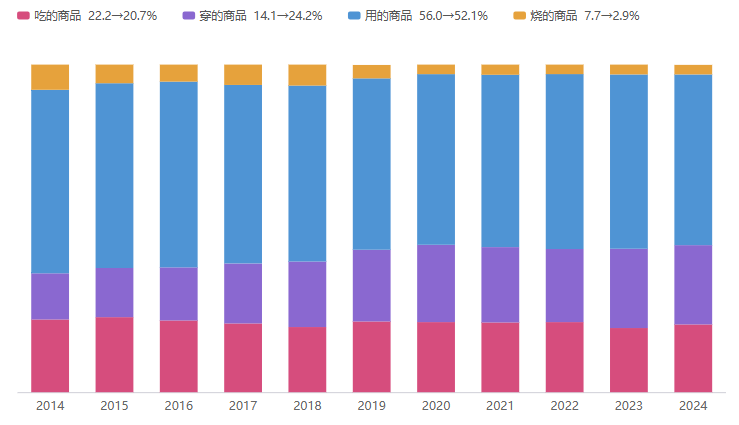
最后换个角度。统计局还发布「吃、穿、用、烧」四大类分类,我把 2014 到 2024 年的结构占比堆在一起------这次把时间轴拉长到十一年,看到的就不是"安静",而是三条清晰的趋势线:
**穿的商品占比从 2014 年的 14.1% 一路升到 2024 年的 24.2%,十年翻了一倍还多;烧的商品(主要是燃油)从 7.7% 掉到 2.9%,砍掉了一大半;用的商品始终占五成出头,吃的商品在 20% 上下小步上行。**上海人花钱的结构,其实一直在悄悄挪:买衣服的份额越买越大,加油的份额越来越小。至于挪动背后的变量------电商入统、商圈业态调整、新能源车替代加油------因素很多,但趋势本身,账本上是白纸黑字的。
还有一个细节:吃的商品从 2014 年的 1,936 亿涨到 2024 年的 3,721 亿,十年接近翻倍。这也是为什么商场里餐饮楼层永远在排队------城市消费的基本盘,从来都是一日三餐撑起来的。
八、上海消费的"生物钟"
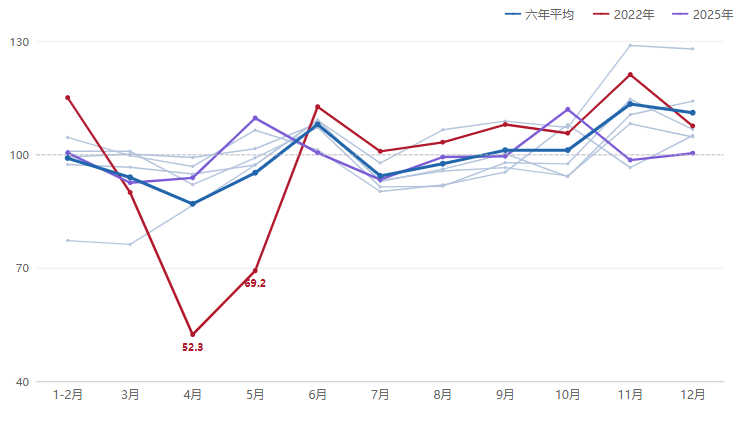
最后把 2019 到 2024 年的每一个月都摊开,用「当月值÷当年月均」算成水位,上海消费的生物钟就现形了:**6 月(618)、11 月(双11)、12 月(年末)是固定旺季,六年平均水位都站上 100;3 月、7 月、8 月是固定淡季,8 月的平均水位只有 97。**图上那条红线是 2022 年:4 月水位 52.3,全城消费直接腰斩,那是封控;6 月跳回 112.6,是解封后的补偿脉冲。疫情留下的伤疤和弹力,都在这条线上。
看懂了生物钟,再看 2026 年的 8 月会多一层判断:8 月本来就是淡季,但增速是同比算的,8 月和去年 8 月比,季节因素已经抵消-------6.7% 的冷,是真的冷。
九、总结
把十五年的账本翻完,我的结论有三条:
第一,上海的消费没有崩,是在"还债"。 2025 年"以旧换新"把汽车、家电、手机这些大件的购买力提前透支了一截,2026 年它们集体回落,把开局那 +7.2% 一路拖成了 -1.0%。可盘子毕竟还是 1.66 万亿级的盘子------人没不花钱,只是该买的去年买过了,今年还在还去年的账。这不是熄火,是节奏乱了。
第二,政策在哪儿,波动就在哪儿。 看家电那条线最清楚:8 月单月从 -21.8% 一下拉回到 +16.5%,需求并没有消失,只是跟着补贴的节拍潮汐式地进出。所以看到这种曲线,别急着喊"回暖"也别急着喊"恶化"------先把政策日历翻出来,补贴哪天到账、哪天退坡,曲线就跟着哪天拐弯。
第三,基本盘比想象中结实。 吃和穿这两样加一块,占了整个盘子四成多,增速年年跑赢大盘;疫情那几年上下翻飞,这个结构也没被撼动。城市消费真正的底色,不是商场里那些闪着光的大家电,而是菜场、衣橱、日复一日的那些不起眼的日常开销。它们不声不响,却最扛造。
文章仅用于分享个人学习成果与个人存档之用,分享知识,如有侵权,请联系作者进行删除。所有信息均基于作者的个人理解和经验,不代表任何官方立场或权威解读。