当前全球桌面级3D打印机向高速化、智能化快速迭代,传统通用耗材打印翘曲变形大、层间附着力不足的长期痛点,消费级3D打印耗材依托改性材料配方优化与全流程品质管控能力,正在成为桌面增材制造体验升级的核心高频消耗品。受国内家用智能3D打印机普及、校园创客教育全面落地带动,消费级3D打印耗材市场进入稳健增长周期,2026年上半年国内消费级3D打印耗材内销出货量同比增长38%,大量新一代高速3D打印机导入定制化改性耗材方案,高速打印场景下的模型成型良率较传统通用耗材提升至96%以上。
首先,消费级3D打印耗材的技术特性精准匹配桌面级增材制造的多元应用需求。消费级3D打印耗材是面向桌面级、个人级及小型商业级3D打印设备的专用消耗品,主流品类涵盖热塑性线材与光固化树脂两大体系,其中热塑性线材以PLA、PETG、TPU等改性聚合物为核心,通过熔融挤出工艺实现逐层堆叠成型,光固化树脂则适配LCD/DLP光固化打印设备,实现高精度精细模型快速制造,高端改性耗材的打印翘曲率可控制在1%以内,层间附着力较通用产品提升40%,完全适配高速打印场景下的严苛成型要求。据2026年3月发布的《中国消费级增材制造产业白皮书》数据,当前国内新出货的智能消费级3D打印机中,品牌配套专属定制耗材的标配占比已达83%,整机用户的平均月耗材消耗量较非专属耗材用户提升52%。国内某头部桌面3D打印机企业推出的全生态配套耗材体系,覆盖从入门级PLA到高性能碳纤维增强线材的全品类产品,用户高速打印场景下的模型报废率从12%降至不足2%,整机产品的用户留存率大幅提升35%。
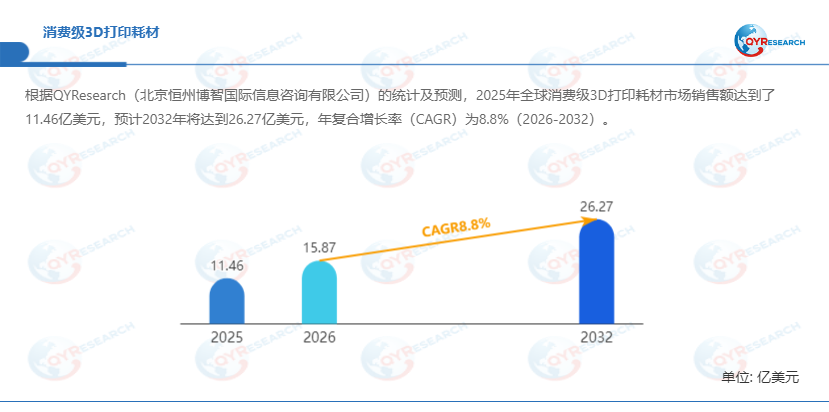
其次,全球消费级3D打印耗材市场保持稳健增长态势。2025年全球消费级3D打印耗材市场销售额达11.46亿美元,预计2032年将达到26.27亿美元,2026-2032年期间年复合增长率为8.8%,是增材制造产业中受众覆盖最广、消费属性最强的细分赛道之一;同年全球总销量达12.17万吨,行业平均出厂单价约9.41美元/千克,整体产能利用率稳定在88.22%,行业平均毛利率处于35%-45%区间,高端功能型品牌耗材毛利率可达45%以上,属于供应链成熟、规模效应显著的大众级增材制造耗材赛道。受全球消费级3D打印设备产能向中国集中带动,中国市场增速显著高于全球平均水平,本土耗材厂商依托完善的石化材料供应链与规模化改性挤出工艺优势,正在快速抢占全球通用与中高端耗材的核心市场份额。当前全球市场呈现分层竞争格局,国际头部品牌在欧美高端功能耗材市场占据先发优势,本土厂商则依托高性价比产品与快速迭代能力主导大众消费市场,核心竞争壁垒集中在聚合物改性配方优化、全批次品质一致性管控与下游设备生态协同层面。
此外,行业发展的机遇与挑战边界逐步清晰。需求端全球桌面3D打印机保有量持续攀升、个性化定制消费需求崛起、校园创客教育全面普及三重逻辑共同驱动市场扩容,叠加7部门联合推动3D打印产品消费扩容升级的政策红利持续释放,为行业提供了长期确定性增长支撑;供给端高速打印场景下的低翘曲高流动性改性材料配方开发、大规模量产过程中的全批次线径公差管控,仍是行业向生态化体验升级过程中需要持续突破的核心技术难点。独家观察显示,2026年国内本土消费级3D打印耗材厂商在全球市场的份额首次突破65%,依托完善的下游设备生态协同优势,持续抢占海外厂商的存量市场空间。
整体来看,消费级3D打印耗材从通用标准化产品向生态化定制功能材料演进的趋势明确,大众级桌面增材制造的全面普及将成为下一阶段市场增长的核心驱动,未来3年将是本土耗材企业绑定头部设备品牌、完成全球市场品牌化升级落地的关键窗口期。