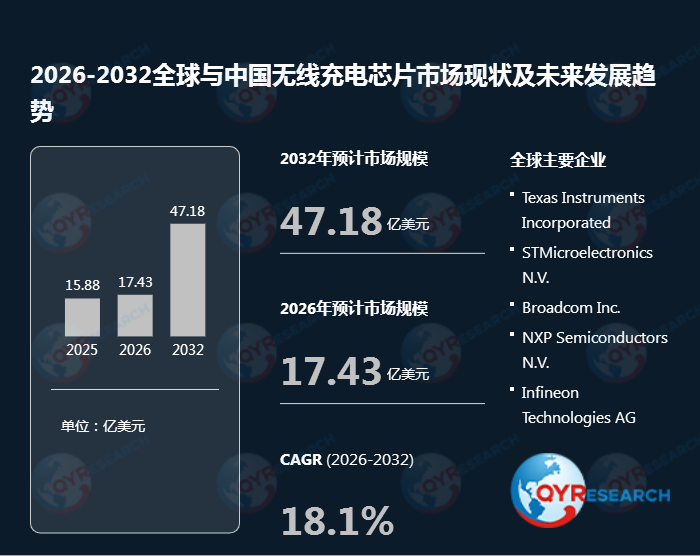
QYResearch调研显示,2025年全球无线充电芯片市场规模大约为15.88亿美元,预计2032年将达到47.18亿美元,2026-2032期间年复合增长率(CAGR)为18.1%。
下游应用场景与核心增长驱动因素
当前无线充电芯片已深度覆盖智能手机、TWS耳机、智能手表、平板电脑、移动电源等主流消费电子品类,同时在车载无线充电、工业设备供电、医疗设备无接触供电、智能家居终端供电等B端场景实现规模化应用。市场增长的四大核心驱动因素包括:
- 消费电子无线化趋势加速:智能手机、穿戴设备、平板等终端持续追求接口简化、防水防尘等级提升、机身轻薄化与多设备协同充电需求,直接推动接收端芯片向更高集成度、更高转换效率、更低待机功耗、更小封装方向迭代;
- Qi2磁吸生态快速普及:Qi2标准通过磁吸定位大幅提升线圈对准效率与用户体验,叠加Qi2标准支持25W大功率输出,正推动无线充电从过往的"便利性附加功能"向"主流快速补能功能"升级,打开存量设备的替换空间;
- 车载智能座舱升级拉动增量需求:无线充电配置正从中高端车型向大众车型普及,对芯片的AEC-Q100车规认证、EMC电磁兼容性能、异物检测精度、热管理能力、多协议兼容性提出了更高要求,成为车载电子领域增长最快的细分品类之一;
- 高功率快充体验升级需求释放:随着终端设备电池容量持续提升,用户对大功率无线充电的接受度快速提高,进一步拉动大功率无线充电芯片的需求增长。
除消费电子外的非手机场景正在成为无线充电芯片市场的重要增量来源:车载领域对芯片的车规级可靠性、多设备兼容性需求持续升级;工业、医疗领域则更看重无裸露接口的安全性、设备密封性、可旋转/移动供电的灵活性、易清洁特性与长期使用可靠性,对芯片的工况适应性要求更高。
行业技术演进趋势与竞争格局
当前无线充电芯片正从单一功能的控制芯片,向集成发射端控制器、接收端整流器、功率MOS、USB-C PD协议、认证芯片与MCU的系统级SoC方案演进,不仅大幅降低了终端方案的BOM成本,也带动了单机芯片价值量的提升,同时为国内芯片厂商的国产替代创造了广阔机遇。 从全球竞争格局来看,无线充电芯片行业头部集中度较高,意法半导体(ST)、博通(Broadcom)、易冲半导体、瑞萨电子(Renesas)、伏达半导体、美芯晟、英集芯等为全球核心参与者,其中前五大厂商合计占据全球超过75%的市场份额,行业龙头在技术专利、客户资源、供应链整合能力方面具备显著优势。近年国内厂商在接收端芯片、发射端SoC方案领域实现技术突破,已逐步切入小米、华为、OPPO、vivo等国内主流消费电子品牌,以及比亚迪、理想、蔚来等新能源汽车品牌的供应链,国产替代进程持续加速。