核心关键词:电缆铺设设备、自动化敷设、电网升级、张力控制
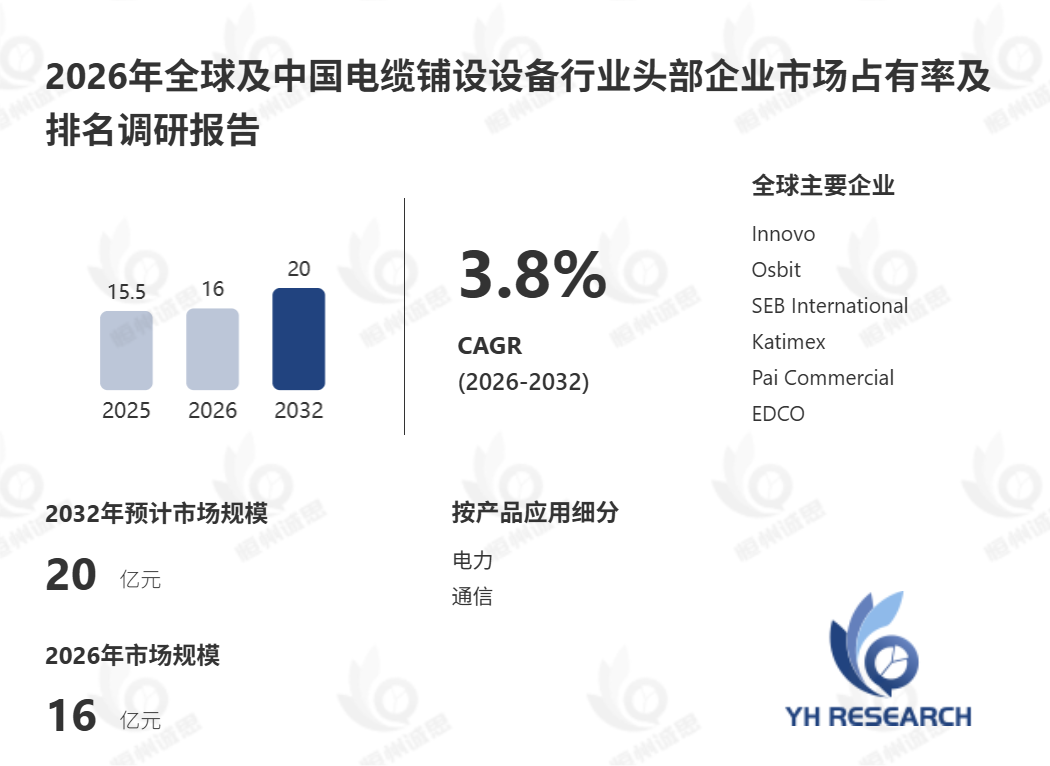
首先,从市场规模维度审视,全球电缆铺设设备行业呈现稳健扩张态势。据恒州诚思调研统计,2025年全球电缆铺设设备市场规模约15.47亿元,预计2032年将接近20亿元,未来六年CAGR维持在3.8%。电缆铺设设备系专用于电缆牵引与敷设的专用车辆及配套系统,通常配备牵引机构、张力控制系统与线缆卷取装置,可在多样化地形条件下完成电缆布放作业。该类设备亦涵盖滑轮组、缆绳及支撑结构等辅助装置,协助施工人员实现电缆从一处向另一处的高效拉动与安装。
中国作为全球最主要的电缆铺设设备消费市场之一,其市场份额占据显著比重,且增速高于全球平均水平。2025年中国电缆铺设设备市场规模约亿元,2021至2025年年复合增长率表现稳健。在国内企业产品开发速度持续加快、新技术与产业政策双轮驱动的背景下,预计2032年中国市场规模将实现进一步增长。与此同时,2025年美国市场规模为亿元,欧洲为亿元,两大区域未来六年CAGR分别为%与%,中国市场在增速维度上具备明显比较优势。
其次,从技术演进路径观察,电缆铺设设备行业正沿三条主线迭代升级。自动化敷设系统 的普及构成首要趋势,集成智能控制与数字化监测的铺设设备正逐步替代传统人工作业模式,显著降低施工安全风险并提升敷设精度。全电动牵引张力技术 的兴起为第二主线,以Condux Tesmec于2024年5月推出的PES500电动引张机为代表,电池驱动与数字控制集成实现了零排放作业与牵引力精准闭环调控。租赁化部署模式的扩张构成第三主线,在设备采购成本高企与项目制施工特征的双重作用下,租赁模式在电力与通信工程领域渗透率持续攀升,有效降低终端用户的资本支出门槛。
此外,下游需求结构的变迁正重塑电缆铺设设备的需求特征。国家电网"十五五"规划明确4万亿元电网投资,其中60%以上投向配电网,2025年配电网投资已突破5800亿元,10kV中压电缆新增线路长度同比增长9.2%。新能源并网、充电桩建设与数据中心等场景推动特种中低压电缆需求激增,2025年新能源相关中低压电缆需求占比已达25%,预计"十五五"末将升至40%。值得关注的行业细分视角是:电力领域 的铺设设备需求侧重高压电缆的长距离张力控制与弯曲半径保护,对设备牵引精度与过弯保护能力要求严苛;而通信领域则更关注光缆铺设的微张力控制与快速部署能力,两类场景的技术参数取向存在显著分化。
从竞争格局审视,全球电缆铺设设备市场呈现欧洲工程机械巨头与专业化厂商并存的格局。头部企业包括Innovo、Osbit、SEB International、Katimex、Pai Commercial与EDCO。欧洲企业在海缆敷设与高端张力控制系统领域积淀深厚,主导海上风电送出电缆及跨国互联项目的高端装备供应。
展望2026至2032年,电缆铺设设备行业将呈现两项结构性趋势。其一,海上风电驱动专用敷设装备需求放量 。IEA预计2025至2030年全球海上风电新增容量约140GW,年新增市场将从2024年的9.2GW扩大至2030年超过37GW,中国与欧洲为核心增长区域,直接拉动海缆敷设船配套模块与张力控制系统的采购需求。其二,智能化监测与安全增强功能从差异化卖点转向标配能力。随着施工安全标准趋严与劳动力成本上升,具备实时张力监测、敷设路径记录与远程运维功能的智能化铺设设备,将在电力与通信工程招投标中获得更高技术评分权重。