环境检测企业的应收管理失控,通常表现为三个具体节点卡壳:
- 合同签了但财务不知道按哪个里程碑催款;
- 现场采样和实验室分析做完后算不清单项目盈亏;
- 月底对账时才发现某笔大额回款早已逾期。
解决这些问题的核心动作,是建立一条以合同为主线的数据流,将发票开具、资金到账与项目成本核算绑定在同一个业务链条上。当合同条款直接驱动回款计划,且每一笔差旅、耗材支出都能自动归集到对应项目时,企业才能从被动查账转向主动管控现金流。
传统台账模式下的三个数据断点
环境检测业务按项目执行,一份主合同往往包含多个采样点位、多批次检测报告以及分期付款条款。如果依赖Excel或纸质台账记录,信息流转会在三个环节断裂。
第一个断点在业务与财务之间。业务员在现场完成采样并交付报告后,财务端无法实时确认该节点是否已满足开票条件。等财务月底集中核对时,可能已经错过了合同约定的付款起算日。
第二个断点在成本归集环节。检测项目涉及外勤差旅、试剂耗材、仪器折旧甚至外包检测费用,这些支出分散在不同部门的报销单中,很难准确分摊到具体的子项目或采样点上,导致项目毛利长期处于估算状态。
第三个断点在催收跟进上。业务人员常年在工业园区或野外作业,无法随时查看客户历史付款记录和当前账龄,管理层出差途中也难以掌握重点项目的资金回笼进度。这种割裂直接导致现金流预测失真,单笔大额应收款的延迟往往会挤压整个季度的运营资金。
落地实施的四步配置清单
将账款管家的管理逻辑落到实际业务中,需要围绕"合同-执行-回款-核算"的顺序分四步推进,每一步都有明确的输入数据和判断标准。
-
梳理存量合同与应收台账 不要直接将旧表格导入系统。先按客户、项目类型、付款条款对现有检测合同进行分类。明确每笔应收款归属的具体项目阶段(如"首付款""中期报告交付款""尾款")及预期到账日。这一步的判断标准是:任意抽取一份合同,能在30秒内说清它目前处于哪个收款节点、还差多少钱未回。
-
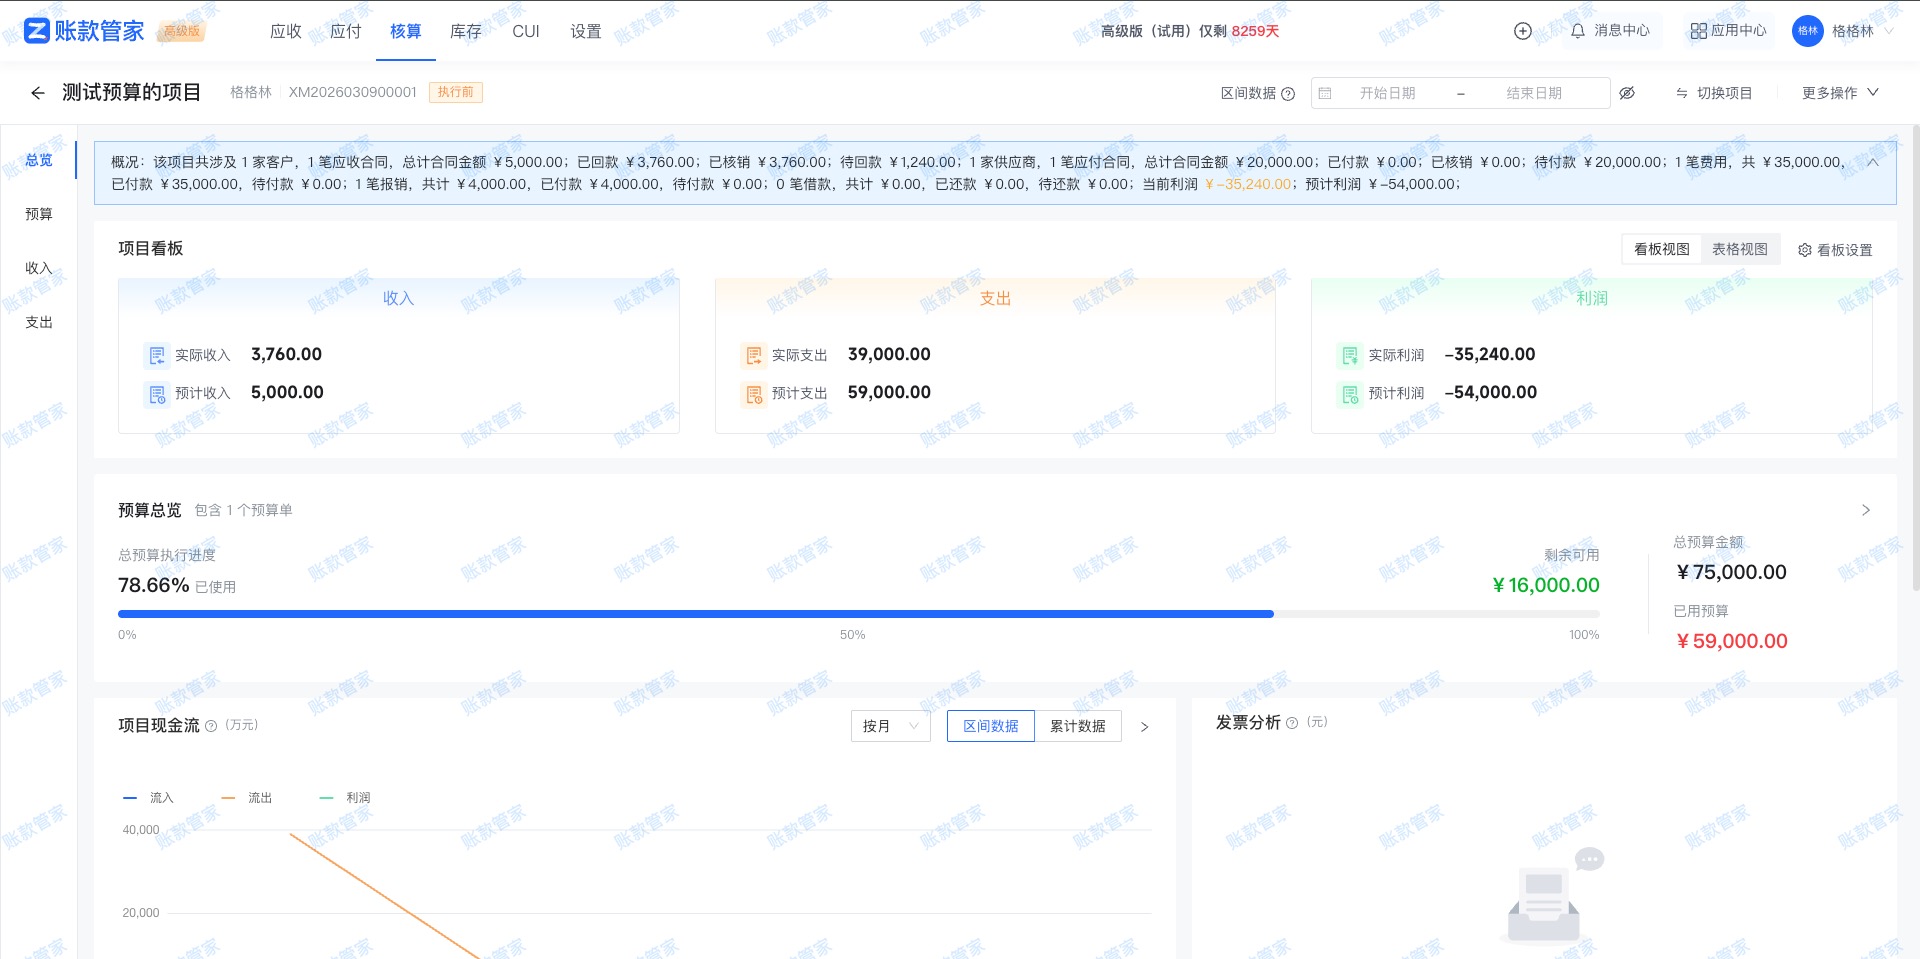
配置项目核算维度 在系统中建立"项目-子项目-采样点"的分级结构。关键在于提前定义好成本类型标签,例如将差旅费、试剂费、外包检测费设为独立科目,并与对应的合同层级绑定。后续员工提交报销单时,必须选择所属项目及子项,确保费用发生时即精准归集,而不是等月底再由人工拆分。
-
上线回款计划与提醒规则 录入合同的付款触发条件。例如,如果合同约定"报告交付后30天付清",则在报告验收节点确认后,由系统自动生成一笔30天后到期的回款计划。同时配置消息推送规则:到期前3天通知责任业务员;逾期第1天提醒项目经理介入;逾期超过7天自动升级至财务总监。提醒机制需要根据企业的实际催收节奏调整阈值,避免无效消息过多导致业务员屏蔽通知。
-
关联发票与支付凭证 开票后将发票号直接挂载到对应的回款计划上。客户打款后,财务可通过移动端拍照上传银行回单,系统根据金额和发票号自动核销应收款。这一步的目的是消除人工对账时的错行或漏记,让账面余额与实际资金保持同步。
例如,如果一家环境监测公司在部署这套流程后,业务员在化工园区完成水质采样,即可通过手机提交验收确认单。该动作会触发系统生成开票任务,并按合同条款自动计算付款期限,向客户发送账单提示,从而压缩从交付到收款的真空期。
常见问题解答
- 问:环境检测项目成本构成复杂,如何确保各项费用准确分摊到具体项目?
答:费用分摊的准确性取决于报销环节的字段约束。在配置核算维度时,需要将差旅、耗材、外包等成本类型与"项目-子项目-采样点"的层级结构绑定。员工提交报销单时,系统强制要求选择对应的具体项目节点,并可预设按人天、按样本量等分摊规则。所有相关费用在审批通过时即自动计入所属项目成本池,避免月底手工分配带来的误差和遗漏,确保项目利润表真实反映实际支出。
- 问:客户要求按单份检测报告对账,现有的合同级管理能否支持这种颗粒度?
答:可以支持。在实际配置中,每份检测报告应作为主合同下的独立交付物进行建档,并为每份报告关联单独的回款计划和开票额度。当客户要求对账时,系统可按报告维度拉取明细,清晰展示该份报告对应的开票状态、已回款金额、剩余欠款及账龄分布。这种精细化对账方式能减少双方财务反复沟通确认的时间,提升结算效率。
- 问:业务员长期在外作业,如何保证他们能及时跟进回款而不遗漏节点?
答:依赖人工记忆催收极易出现遗漏,需要通过自动化规则弥补物理距离的限制。系统可对接企业微信或钉钉,在回款到期前按预设天数向责任人推送提醒。业务员在手机端点开提醒卡片,即可查看合同条款、历史付款记录及当前账龄,并支持一键拨打电话或发送标准化催款函。所有触达动作会自动记录在客户跟进时间轴上,形成完整的催收证据链,既保障跟进及时性,也为后续的绩效考核提供客观依据。
先统一口径,再跑通自动化
工具落地的阻力往往不在软件本身,而在业务规则的模糊。环境检测企业在启动配置前,需要先厘清几个基础问题:一份长周期合同究竟按什么标准拆解为回款节点?跨部门协作的成本由谁确认归属?逾期催收的第一责任人是业务员还是项目经理?只有在流程标准化、数据口径统一的前提下,自动化提醒和移动协同才能真正发挥作用,否则只是把线下的混乱搬到了线上。
最终的业务状态应该是:管理层打开看板就能看到每个在建项目的预计现金流和实际毛利;业务员完成采样交付后,系统自动接管后续的账单流转;财务人员不再需要逐笔核对Excel与网银流水,而是将精力放在异常账款的风险评估上。
你在处理长周期检测项目的应收款时,遇到过哪些难以归集成本或对账卡壳的具体场景?欢迎在评论区交流你的业务规则和应对策略。