USFP 深度调研报告:NVIDIA 与思科联合定义的 400G/lane 可插拔光模块规范
调研时间:2026 年 10 月 14 日|事件时间:2026 年 10 月 12 日,OCP 全球峰会(美国圣何塞)
摘要(Executive Summary)
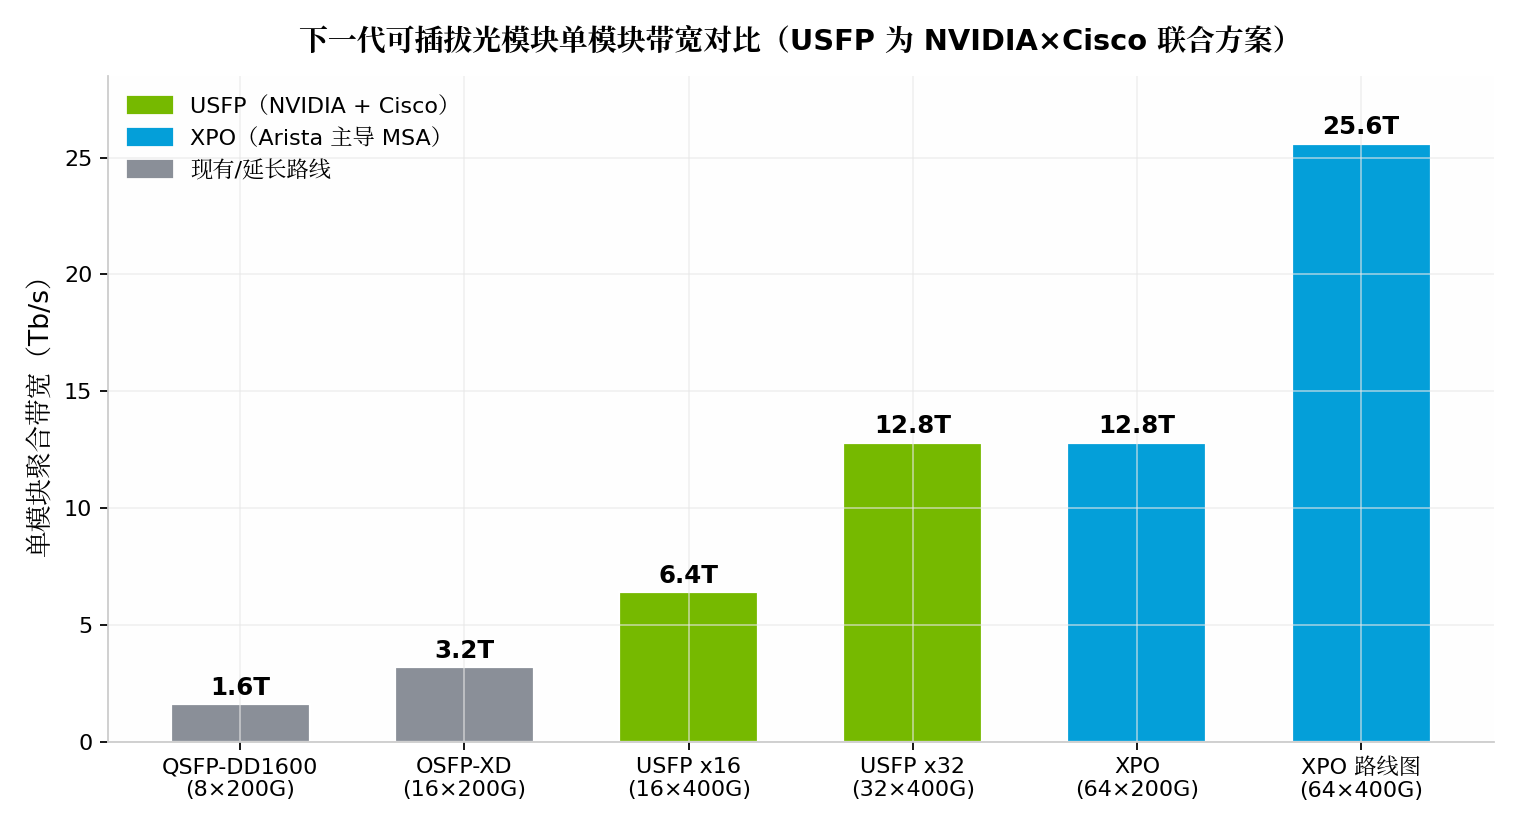
2026 年 10 月 12 日,在开放计算项目(OCP)全球峰会上,NVIDIA 与思科(Cisco)联合宣布了一项名为 USFP(Ultra-Dense Small Form Factor Pluggable,超密集小型可插拔)的新型光模块外形规格计划 。它被官方定位为业界首个支持单通道 400Gb/s 电信号的可插拔光模块架构 :首代产品在约等于现有 OSFP 模块的尺寸内封装 16 条全双工通道 ,单模块容量 6.4Tb/s ;连接器架构未来可扩展至 32 条通道以上 ,对应 12.8Tb/s 的聚合容量上限。相比同尺寸 200Gb/s-per-lane 可插拔模块,官方宣称带宽与前面板密度提升 4 倍 、能效提升约 1.3 倍 ,模块支持最高 100W 散热且无需内嵌专属冷却回路(NVIDIA Newsroom、Cisco Newsroom)。
USFP 的本质,是两家 AI 网络领域最具影响力的供应商对下一代光互连标准话语权 的一次联合落子:它以「更快的通道(400G/lane)」而非「更多的通道」来提升密度,正面对标 Arista 主导的 XPO 液冷大模块路线,同时为可插拔生态在 CPO(共封装光学)阴影下延长生命周期。目前 USFP 仍是「计划」而非「已批准标准」------多源协议(MSA)尚未成立、成员名单与商用时间表均未公布(The CODEW)。本报告从发布背景、技术架构、竞争格局、合作逻辑、市场空间、供应链影响与风险变量七个维度展开分析。
一、发布事件全景:OCP 2026 上的组合拳
1.1 发布场合与核心信息
USFP 于 2026 年 10 月 12 日在圣何塞举行的 OCP 全球峰会(10 月 12--15 日)期间发布,由 NVIDIA 与思科共同宣布,TE Connectivity(泰科电子)与 Amphenol(安费诺)作为连接器与模块硬件的协作伙伴参与(Converge Digest)。双方明确表示,将通过一个**社区主导的多源项目(community-led multi-source project)**把 USFP 推进为开放行业规范,但未给出 MSA 成立时间、首批成员名单或产品商用日期(All About Circuits)。
这场发布并非孤立事件,而是嵌入在一整套 AI 基础设施组合发布之中:思科同日披露 102.4T Silicon One G300 交换芯片已进入客户送样、首批系统开始发货;新增 51.2T、采用 200G SerDes、面向 ToR(机架顶部)场景的 G302 芯片,计划 2026 年底前发货;并确认微软已将基于 51.2T P200 路由芯片的系统投入生产、阿里云在 eCORE 骨干网上以 P200 大规模部署其自研 Quantum Cat 路由器(Cisco Newsroom、Converge Digest)。NVIDIA 方面,Meta 将采用其 Spectrum-6 102.4Tb/s 以太网交换机、谷歌 Falcon 传输协议将获未来 ConnectX-10 网卡支持的消息也在同一窗口释放(The CODEW)。USFP 因此既是物理层规格,也是两家公司展示「芯片---系统---光模块---网络操作系统」全栈协同能力的载体。
1.2 官方口径与高管表态
NVIDIA 高级副总裁 Gilad Shainer 在新闻稿中表示:「建设世界上最大的 AI 工厂,始于重新思考最微小的连接。借助 USFP,NVIDIA 与思科正在构建一个重塑可插拔光学的生态。」思科光学系统与光器件业务高级副总裁兼总经理 Bill Gartner 则强调:「AI 建设者需要的是既能扩展性能、又不会锁定更复杂运营模式的互连架构......将可插拔光模块扩展到每通道 400Gb/s,需要的不仅仅是当今模块设计的又一次渐进式扩展。」(NVIDIA Newsroom、光纤在线)
思科高级副总裁 Will Eatherton 在社交媒体上补充了客户视角的逻辑:客户反复表达的一个诉求是,不愿为了获得更多带宽而重新设计基础设施、抛弃既有的运维模式------现场可更换模块、成熟供应链、多厂商互操作,在 AI 集群变大后反而更重要 ,这正是 USFP 要解决的问题(LinkedIn)。值得注意的是,他同时承认可插拔、近封装、共封装各有优劣,「不会只有一个赢家」。
二、为什么需要 USFP:AI 工厂的互连瓶颈
2.1 前面板密度成为扩展上限
官方新闻稿指出的核心矛盾是:持续扩大 AI 工厂规模需要每条连接具备更高带宽、每台交换机支持更多连接 ;当交换机达到容量上限时,进一步扩展网络就需要增加交换机层级和光链路,从而推高延迟、功耗和成本(C114)。在传统的 Spine-Leaf(叶脊)架构中,每增加一层交换,光模块数量、光链路成本和信号串行化延迟都会成倍增加,GPU 流水线间的同步抖动也随之放大(TopKhoj)。
NAND Research 的分析一针见血:前面板密度已成为扩展 AI 网络的决定性限制因素 ------当交换机的端口耗尽,运营商只能增加网络层级,连带增加光模块、功耗和延迟(NAND Research)。USFP 的目标,就是让 AI 工厂在同一网络占地(footprint)内接入更多 1.6Tb/s 端点,而不增加网络层级。
2.2 功耗约束:网络在 AI 工厂电力预算中的份额
AI 数据中心中,包括交换机、光模块、线缆及其散热在内的网络基础设施,可占设施总功耗的 15%--25% (Tech-Insider)。模块层面,传统含 DSP 的可插拔光模块能效约为 15--25 pJ/bit,LPO 方案约 10 pJ/bit,CPO 可低至 3--5 pJ/bit(EET-China)。NVIDIA 对 USFP 能效的解释是:400G SerDes 使每通道带宽翻倍、而功耗仅增加约 1.5 倍,由此得出约 1.3 倍的每比特能效改善------但迄今没有独立实测数据支持这一数字 (NAND Research)。
需要清醒认识的是,光模块功耗削减并不等于整机电费同比例下降:在以 GPU 为主导负载的 AI 设施中,光模块只是总功耗的一小部分,其价值更多体现在为机箱与机架赢得热设计余量 ------这往往是把为低功耗 400G 光学设计的平台升级到 800G/1.6T 时的真正约束(Hengtong Global)。USFP 宣称的「降低网络在 AI 工厂电力预算中的份额」,应在这一口径下理解。
三、技术架构深度拆解
3.1 核心规格总览
| 规格项 | USFP 公开参数 | 说明 |
|---|---|---|
| 全称 | Ultra-Dense Small Form Factor Pluggable(超密集小型可插拔) | 业界首个 400G/lane 可插拔规格(NVIDIA Newsroom) |
| 发起方 | NVIDIA + Cisco;TE Connectivity、Amphenol 协作 | 笼架、连接器、模块(Data Centre Magazine) |
| 单通道电信号速率 | 400Gb/s(原生设计),并改善 200G/lane 工况下的信号表现 | 为平滑迁移提供兼容基础(BigGo Finance) |
| 通道数 | 首代 16 条全双工;架构可扩展至 32 条以上 | 思科确认分 x16 与 x32 两个版本(Simple Tech Trend) |
| 单模块容量 | x16 = 6.4Tb/s;x32 = 12.8Tb/s | 新闻稿「12.8Tb/s」对应 x32 扩展版(XenoSpectrum) |
| 外形尺寸 | 首代约等于 OSFP | 与 1.6T OSFP 同面积对比得出 4 倍密度(NAND Research) |
| 连接器 | 二维阵列(2D array)连接器,两步插入 | 高速触点在模块就位后才接合(IT之家) |
| 功耗/散热 | 最高 100W,模块内不建专属冷却回路 | 兼容风冷与液冷系统架构(NAND Research) |
| 光学架构 | 支持简化信号处理的设计(LPO/LRO 类),覆盖多种传输距离 | 降低延迟与功耗(NVIDIA Newsroom) |
| 应用端 | 交换机与 SuperNIC 均适用 | 对 NVIDIA 端到端网络至关重要(Futurum) |
| 标准化状态 | 2026/10/12 宣布;MSA 待成立,无商用时间表 | 「是计划,不是已批准标准」(The CODEW) |
3.2 三大工程设计决定
第一,二维阵列连接器:把触点从「一排」变成「一面」。 传统可插拔模块依靠模块尾部单排金手指(paddle card)与笼内连接器接触,8 条通道已接近物理极限;USFP 改用二维触点阵列,为 16 乃至 32 条 400G 通道提供电气与机械基础(Simple Tech Trend)。
第二,两步插入:先对位、再接触。 传统模块一插到底,金手指全程刮过弹片触点;USFP 让模块先滑到定位,高速触点在最后一步才接合。收益有三:触点磨损少(400G/lane 下镀层磨损即信号衰减)、信号完整性更好、插拔力更可预测------相当于把服务器板对板连接器的逻辑搬到了前面板(IT之家、Simple Tech Trend)。
第三,100W 散热包络、模块不内嵌冷却回路。 这句话被广泛解读为「写给 XPO 看」:XPO 把液冷冷板做进模块内部,而 USFP 刻意把散热责任留在交换机端(风冷散热片或贴附式冷板),模块本身的制造与维修模式与今天的 OSFP 保持一致(Simple Tech Trend)。官方说法是这降低了交换机设计复杂度并提升可靠性(NVIDIA Newsroom)。
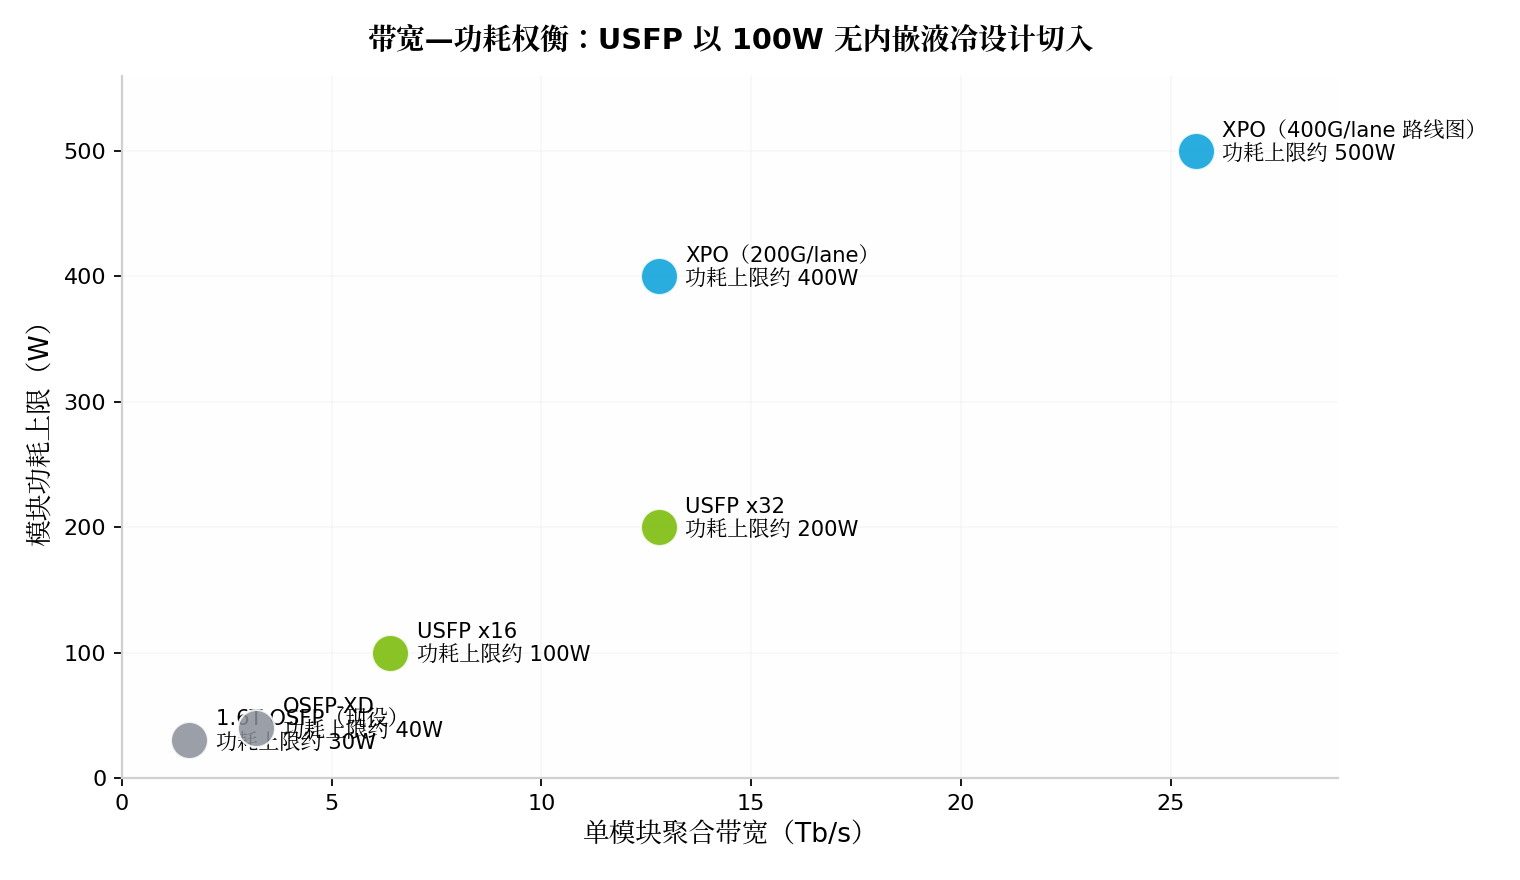
注:图中 USFP x32 的 200W 为按 x16 上限的线性推算值,官方仅公布「最高 100W」这一包络;XPO 功耗为其 MSA 公布的 400W(新版放宽至 500W)液冷规格。
3.3 400G/lane 的产业成熟度:光先行、电在后
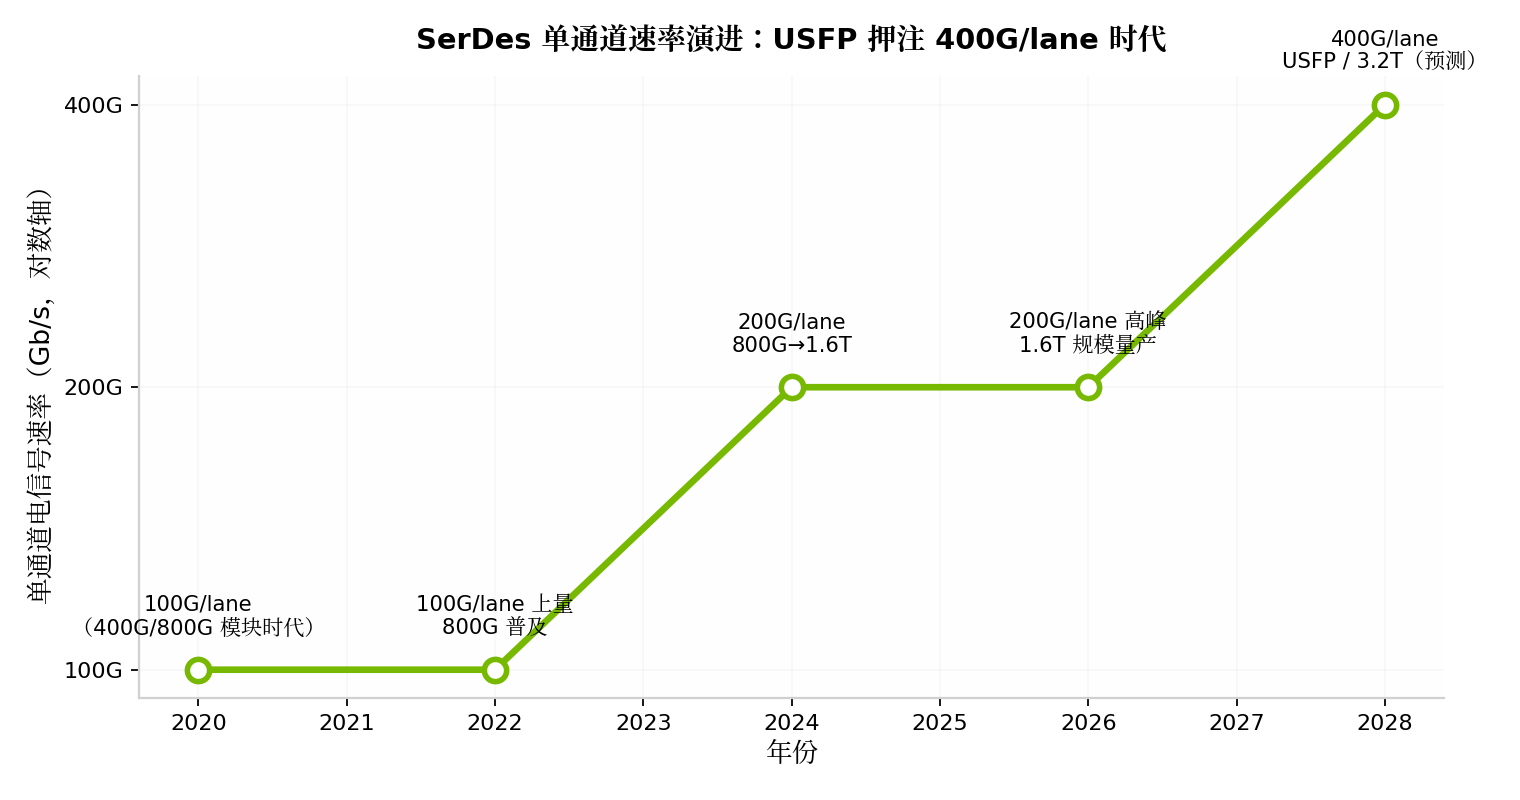
USFP 押注的 400G/lane 并非空中楼阁。光器件侧,Tower Semiconductor 已在推进 400G/lane 方案(与 Coherent 合作的全硅马赫-曾德尔调制器、与 OpenLight 合作的磷化铟电吸收调制器),学术界亦有硅微环调制器单波 400G 的报道(36氪)。芯片侧,Broadcom 于 2026 年 3 月 11 日宣布业界首个 400G/lane 光 DSP「Taurus」(BCM83640,3nm)可供货,预计 2026 年底量产;电接口侧,OIF CEI-448G 框架工作已于 2025 年底启动(Vitex)。
但难点在「电」:Marvell 在 OFC 2025 演示 400G/lane 电光链路用的是 224GBd PAM4;Ciena 公开指出,用 PAM4 实现 448G 电接口所需波特率在功耗与插损上很可能难以承受,PAM6/PAM8 仍是有力候选,行业尚无共识;OCP 蓝图给出的物理约束是 448G PAM4 电信号在铜上约 25 厘米即劣化到需要重驱动(36氪)。行业共识规划窗口是:448G SerDes 于 2027 年出现、3.2T 模块约 2028 年上量,与 NVIDIA Feynman/ConnectX-10 世代的时间表吻合(Vitex)。这意味着 USFP 的量产窗口大概率在 2027--2028 年------它的对手不是今天的产品,而是那个时间点的所有替代方案。
四、竞争格局:一场封装形态的「标准之战」
4.1 四条候选路线的正面对比
下一代光模块外形规格的赛场已相当拥挤:Arista 主导的 XPO MSA、OSFP-XD、Open CPX 旗下的插座式光学、以及 CPO 都在竞争(NAND Research)。四条路线的关键参数对比如下:
| 维度 | QSFP-DD1600 | OSFP-XD | XPO | USFP |
|---|---|---|---|---|
| 主导者 | QSFP-DD MSA(60+ 家) | OSFP MSA | Arista 发起 MSA(2026/3,45+ 创始成员) | NVIDIA + Cisco,TE/Amphenol 协作 |
| 电通道数 | 8 | 16 | 64(两张 32 通道 paddle card) | 16 → 32+ |
| 单通道速率 | 200G | 100G 现行/200G 未来 | 200G 现行/400G 路线图 | 400G 原生 |
| 单模块带宽 | 1.6T | 1.6T → 3.2T | 12.8T → 25.6T | 6.4T → 12.8T |
| 外形 | 宽 18.35mm | OSFP 家族加高加长 | 60.8×111.8×21.3mm(约 2.7 倍 OSFP 宽) | 约 OSFP 大小 |
| 功耗上限 | 约 25W+ | 约 40W(风冷) | 400W(新版 500W,模块内嵌液冷) | 100W(无内嵌冷却回路) |
| 应用端 | 交换机、NIC | 交换机、相干 | 仅交换机 | 交换机 + SuperNIC |
| 规格状态 | Rev 7.1(2024/6) | Rev 1.11(2025/11) | MSA 1.0 审查中 | 刚宣布,MSA 待成立 |
(综合自 Simple Tech Trend、NAND Research、Vitex)
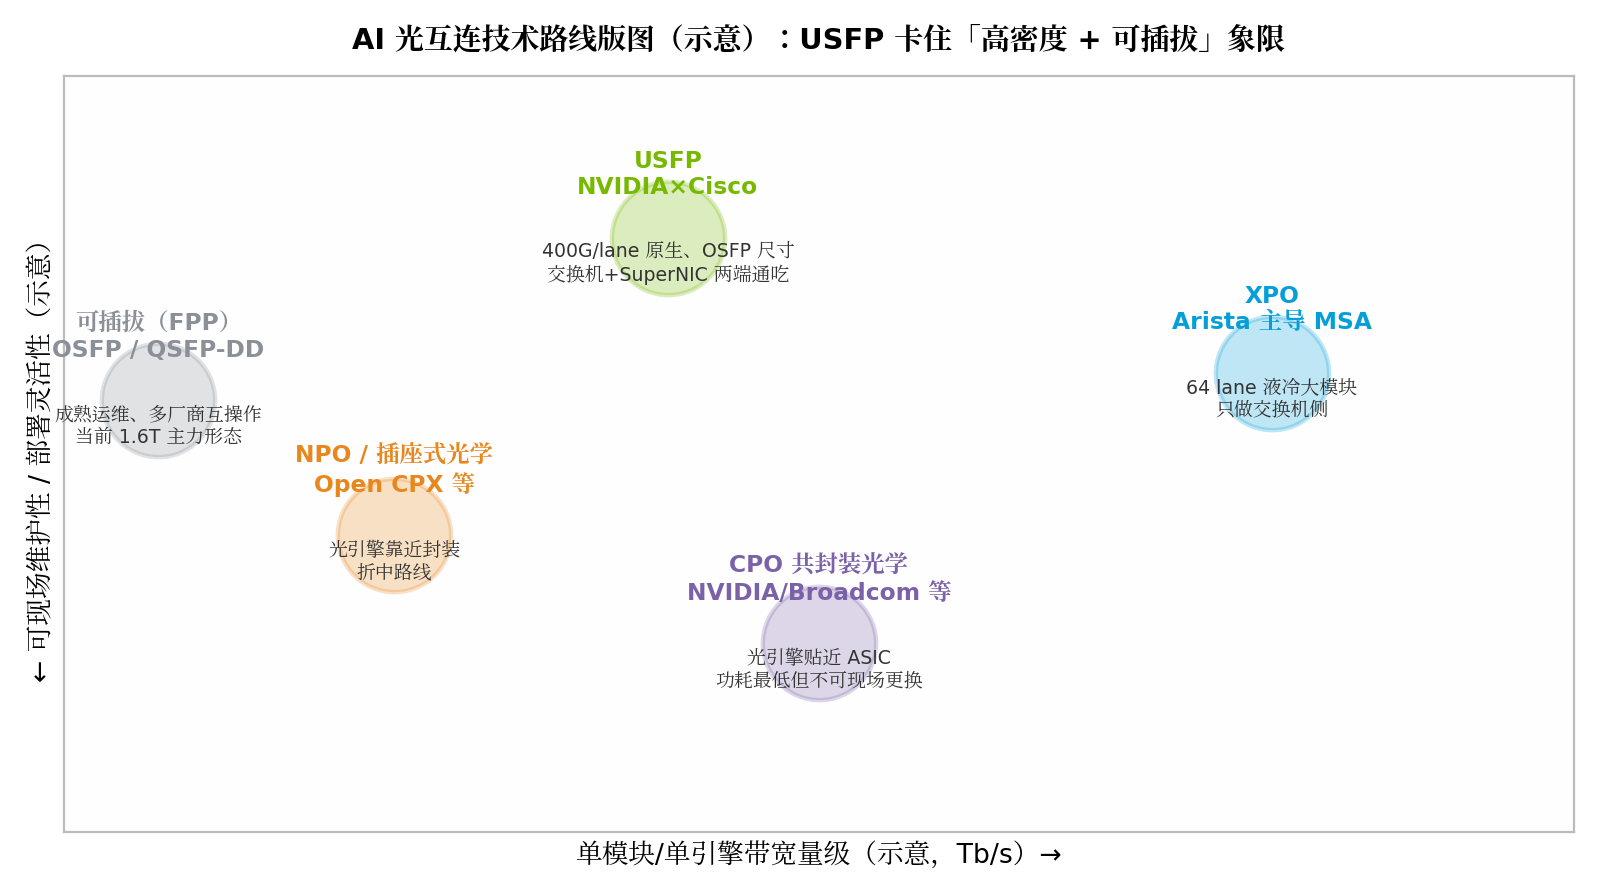
可以把四条路线分成两组:**「延长组」QSFP-DD1600 与 OSFP-XD 是在既有 MSA 里多挤一代,但都没有为 400G/lane 重新设计连接器; 「重做组」**XPO 与 USFP 都放弃向下兼容、重新定义电气与机械接口,分歧在于密度靠什么换------XPO 押「更多通道」(64 lane + 液冷 + 2.7 倍宽),USFP 押「更快通道」(400G/lane 下 16 lane 即可,维持 OSFP 形态)(Simple Tech Trend)。
4.2 与 XPO 的密度账:USFP 其实在追平上一个世代
把两者放到同一个 1U 前面板上计算(以下为第三方推算,非官方数字):1.6T OSFP 每 1U 约 51.2T;XPO(200G/lane)以 16 颗模块做到 204.8T/1U、总功耗上限 6.4kW;USFP x16 以 32 颗模块同样做到 204.8T/1U、总功耗上限 3.2kW;而 XPO 的 400G/lane 路线图目标是 409.6T/1U(Simple Tech Trend)。
由此产生三个关键观察。其一,USFP x16 用「通道速度翻倍」恰好追平 Arista 用「通道数翻八倍 + 液冷」拿到的密度,但晚了一个世代------它真正的对手是 400G 世代的 XPO,要追上 409.6T/1U 需等待 x32 版本。其二,真正的工程挑战是 1U 内的 3.2kW 光模块功耗,「模块不内嵌冷却回路」不等于「全靠风扇」,交换机端很可能仍需贴附式冷板。其三,能效数字要厘清口径:XPO LRO 实测整颗约 130W、约 10 pJ/bit;USFP 的 100W 是上限,换算 x16 约 15.6 pJ/bit 的天花板,实际 pJ/bit 需等首批模块量测(Simple Tech Trend)。
4.3 与 CPO 的关系:承认可插拔在 400G 世代仍有位置
耐人寻味的是,NVIDIA 和思科都在同时推进 CPO。NVIDIA 于 2025 年 3 月 GTC 发布 Spectrum-X/Quantum-X Photonics 共封装光学交换机,宣称比传统可插拔方案激光器数量减少 4 倍、能效提升 3.5 倍、信号完整性提升 63 倍;Quantum-X(InfiniBand,144×800G、115Tb/s)已于 2025 年底起出货,Spectrum-X Photonics(以太网,最高 409.6Tb/s)于 2026 年下半年量产爬坡(CryptoBriefing、Macroplane)。思科也在 2026 年 2 月推出 102.4T 液冷系统与 1.6T OSFP、800G LPO 光学组合(Futurum)。
USFP 的存在等于公开承认:CPO 在 400G/lane 世代不会是唯一选项 ------客户要可插拔,就给可插拔。650 Group 的判断颇具代表性:USFP 是低风险的运维赌注,保留风冷灵活性、以 400G/lane 为棕地(brownfield)网络提供切入点、并保持直通 12.8T 的模块路径;而 XPO 以把液体引到前面板为代价换取 4 倍前面板密度------这是一次真实的运维路线分叉,市场将在未来几个季度给出答案(650 Group)。
4.4 阵营分化的信号
Arista 缺席 USFP、NVIDIA 与思科缺席 XPO,指向至少两个相互竞争的 400G 可插拔生态在争夺同样的前面板(NAND Research)。连接器厂商的分边同样值得注意:TE 与 Amphenol 同时是 OSFP、QSFP-DD 的连接器供应商,现已加入 USFP;而 XPO 的连接器由富士康(FIT)主导开发,Molex 亦展示了 XPO BiPass 互连方案(Simple Tech Trend、百度百科)。连接器厂在这一代的分边,将在很大程度上决定哪个封装的供应链先成熟。650 Group 还指出一个供应链细节:目前宣布的所有下一代可插拔方案都携带光 DSP,线性直驱(linear-drive)的可插拔尚未在这些阵容中出货------买家应按「光 DSP 含量持续」来规划供应链(650 Group)。
五、为什么是 NVIDIA 与思科:合作逻辑与战略动机
5.1 两年全栈合作的物理层落子
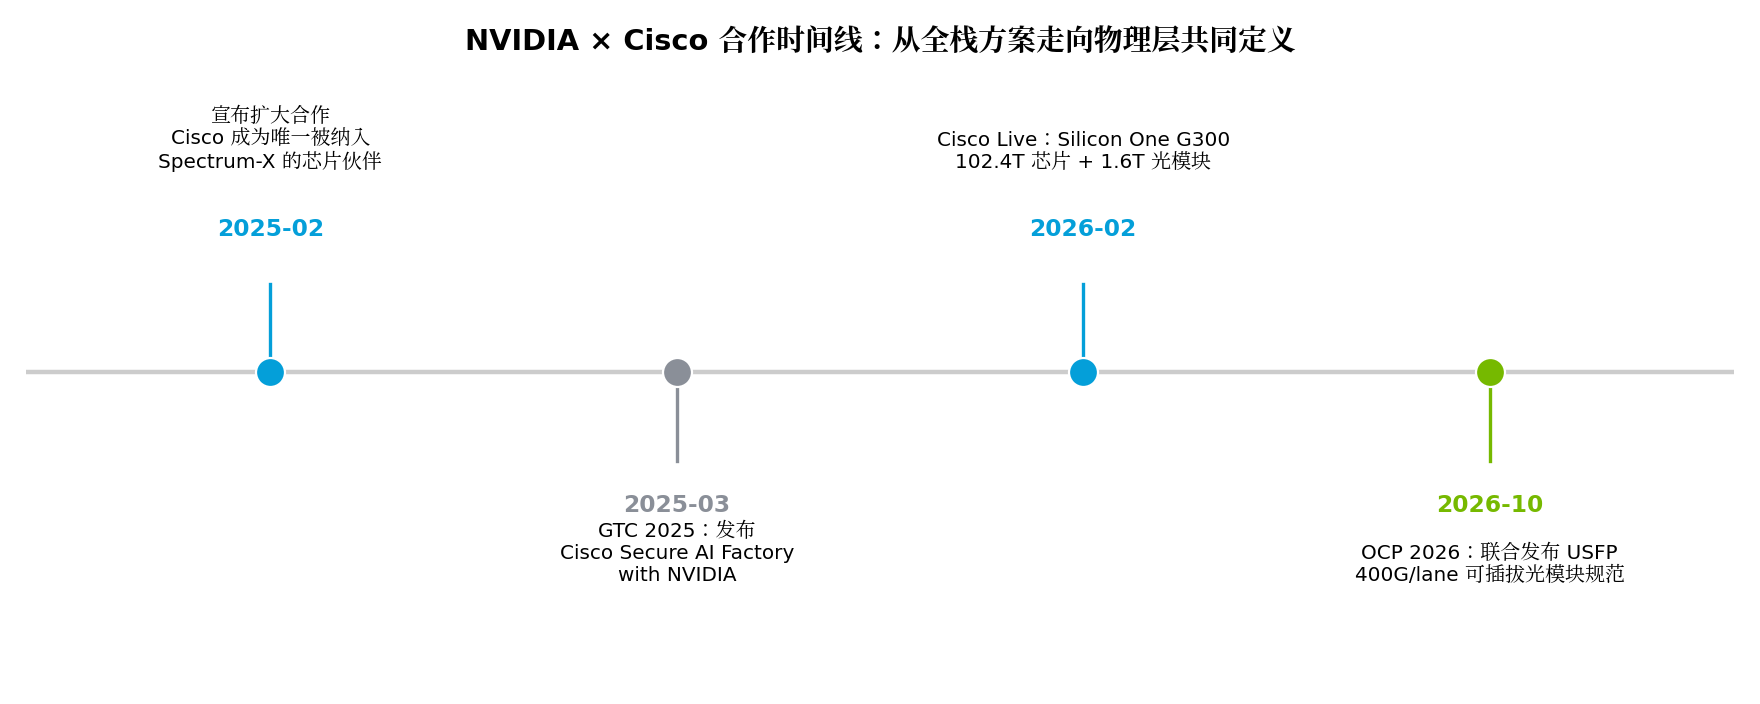
USFP 并非两家公司首次联手。2025 年 2 月,双方宣布扩大合作:NVIDIA 允许思科 Silicon One 芯片搭配 SuperNIC 进入 Spectrum-X 以太网网络平台,使思科成为唯一被纳入 Spectrum-X 的合作伙伴芯片厂商 ;2025 年 3 月 GTC 上,双方发布「Cisco Secure AI Factory with NVIDIA」安全 AI 工厂架构;2026 年 2 月 Cisco Live 阿姆斯特丹,思科发布 102.4T Silicon One G300 与配套 1.6T 光学(iThome、Cisco Newsroom、Futurum)。USFP 是把这条全栈合作推向物理层的一步。
5.2 互补性与各自的战略盘算
两家的互补性清晰可见:NVIDIA 握有 AI 计算的核心入口------GPU、SuperNIC 和 Spectrum-X 以太网平台,定义着 AI 后端网络的流量形态;思科则拥有 40 年以上以太网设备制造经验、Silicon One 自研交换芯片,以及覆盖全球企业客户的渠道和服务体系------一位是 AI 算力的「发动机制造商」,一位是企业网络的「铺路者」(EET-China)。
各自的算盘也很明确。对 NVIDIA :XPO 明确只做交换机、不做 NIC------64 通道液冷大模块不可能塞进网卡,而 Spectrum-X 是交换机加 SuperNIC 的一整套,两端需要同一种模块;USFP 的 x16 OSFP 尺寸正好两端通吃,同时为 Spectrum-X 生态在 400G/lane 时代预留可插拔路径,避免 AI 工厂被 CPO 等更封闭方案锁定(Simple Tech Trend、EET-China)。对思科 :XPO MSA 的话语权在 Arista------思科在数据中心交换机市场的正面竞争对手,不可能让对手定义自己下一代交换机的前面板;同时 USFP 延续了思科「不推翻客户既有运维模式」的一贯主张(Simple Tech Trend)。
Futurum 的分析师总结称,USFP 为 NVIDIA 的可插拔光学路线图提供了明确的架构方向,将更快的电通道与更高的连接密度结合,直指「交换机容量耗尽迫使运营商增加网络层级」这一痛点;其投资价值的核心检验标准是------在固定网络占地内能支撑多少算力、每瓦能搬运多少比特(Futurum)。
六、市场空间与产业链影响
6.1 光模块市场:AI 驱动的高增长赛道
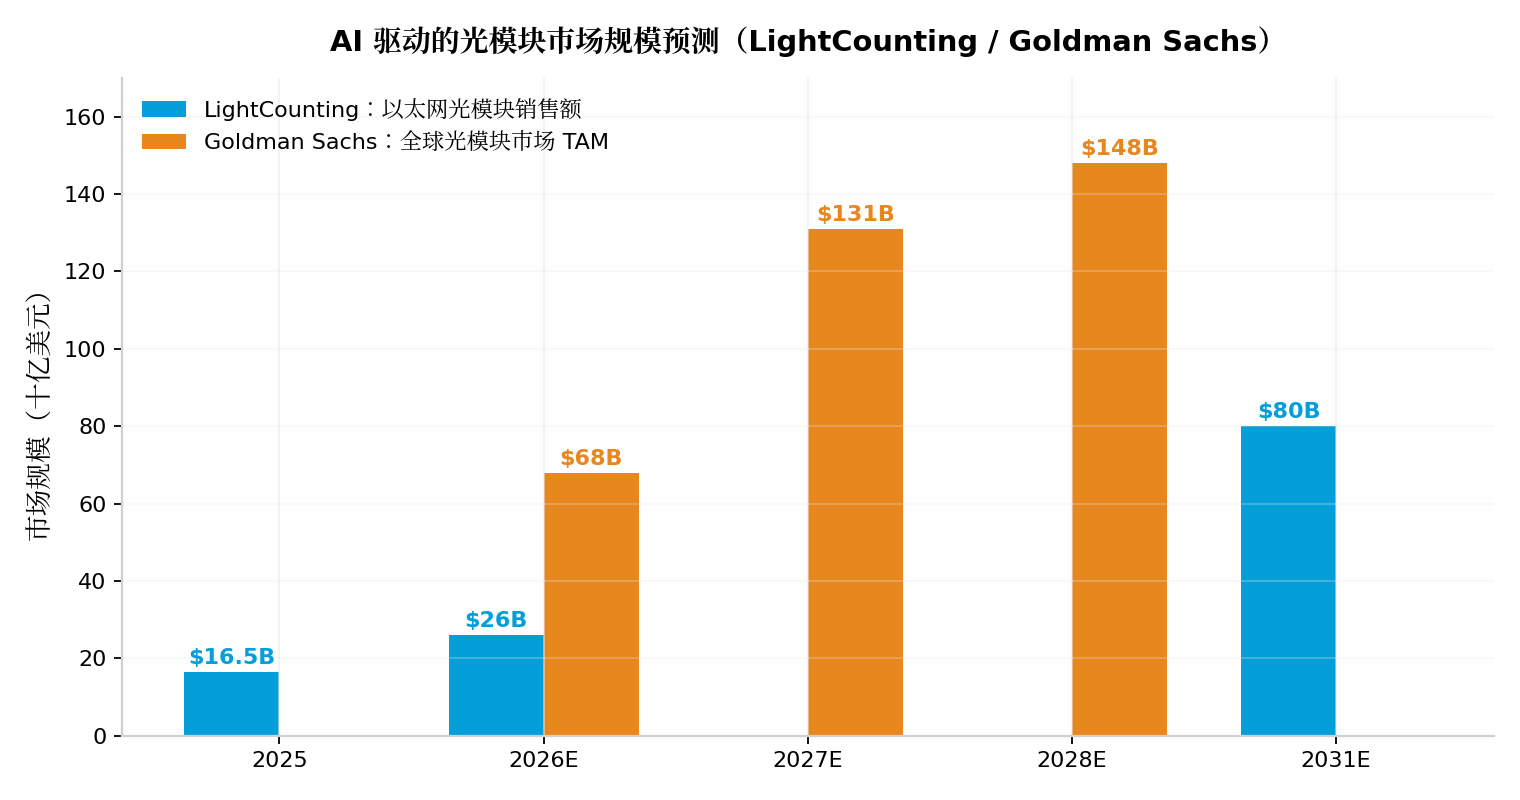
USFP 切入的是一个高速膨胀的市场。LightCounting 估算以太网光模块市场 2025 年达 165 亿美元 、2026 年预计达 260 亿美元 (同比约 60% 增长),其 2026 年 7 月预测进一步上调至 2026 年增长 73%、2031 年市场规模约 800 亿美元 ;该机构甚至提出 AI 集群用光互连年销售额 2030 年可能接近 1000 亿美元(POET、C-Light)。高盛 2026 年 9 月的报告更为激进:将 2026--2028 年全球光模块出货量预测上调 21%/31%/31%,预计市场 TAM 在 2026/2027/2028 年分别达 680 亿、1310 亿、1480 亿美元 ,其中 800G 以上细分保持 69% 的复合增速(Finvaulta/Goldman Sachs)。
出货量维度,Cignal AI 预测 2026 年 1.6TbE 模块出货近 1000 万只(集中在 Q4);LightCounting 预计未来五年 1.6T 与 3.2T 合计出货超 1 亿只,其中近半数将采用 400G/lane 光学------这正是 USFP 所对应的代际(Vitex)。Dell'Oro 预计 2026--2030 年 AI 后端交换机支出接近 1 万亿美元,1.6T 的爬坡速度「至少是 800G 的五倍」(Vitex)。
6.2 对供应链各环节的意义
USFP 若成为主流规格,将对光互连产业链产生结构性影响:
| 环节 | 影响 | 来源 |
|---|---|---|
| 连接器/笼架 | USFP 的二维阵列连接器是全新产品,TE、Amphenol 首当其冲;无论哪派胜出,连接器在 400G/lane 世代的价值占比都将比 OSFP 世代高一个层级 | Simple Tech Trend |
| 光模块厂 | USFP 维持 OSFP 尺寸、不内嵌液冷,产线与机构能力最接近现状,迁移门槛低于 XPO(后者要求模块厂掌握冷板、密封、快接头与泄漏检测) | Simple Tech Trend |
| 光学元件 | 16×400G 模块拉高对 400G/lambda EML、薄膜铌酸锂(TFLN)调制器或硅光+CW 激光器的需求;100W 无内嵌冷却设计要求激光器在更高工作温度下维持效率与可靠性 | Simple Tech Trend |
| DSP 厂 | USFP 与 XPO 都支持 LPO/LRO 类简化架构;400G/lane 下全 DSP 模块的功耗压力将使半重定时(half-retimed)成为主流选项之一;Broadcom Taurus 已卡位 | Simple Tech Trend、Vitex |
| 台湾/亚洲供应链 | 开放规范可降低对少数厂商专有技术的依赖,台厂 Luxnet(光环)、PCL(上诠)等被视为潜在受益者 | TrendForce |
中国大陆光模块厂商的处境则更为微妙:中际旭创、新易盛、华工正源等已是 XPO MSA 创始成员并在 OFC 2026 展示了 XPO 方案(华工正源发布了全球首个 12.8T XPO 模块)(百度百科)。中国厂商 2026 年业绩高度绑定北美 AI 资本开支------中际旭创 2026 年一季度营收 194.96 亿元、同比增长 192%,新易盛预计上半年归母净利润 70--80 亿元、同比增长 77.56%--102.93%(财新周刊)。它们是否会同时押注 USFP 阵营,是观察 MSA 成色的重要指标。值得注意的是,发布消息当日(10 月 12 日),两家大型光模块供应商 Lumentum 与 Coherent 的股价均下跌超 8%,市场对竞争格局变化的反应立竿见影(Trend & Ticker)。
七、风险变量与后续观察清单
7.1 四大不确定性
其一,生态规模。 MSA 的开放程度和成员覆盖范围,决定 USFP 能否从「两家企业定义」变成「行业公认标准」------目前连 MSA 成立时间都没有公布(网易、The CODEW)。其二,存量迁移。 现有数据中心已大量部署 OSFP 与 QSFP-DD,USFP 作为全新接口需要解决与既有系统的兼容、共存和迁移问题(网易)。其三,器件能力。 400G/通道对激光器、调制器和电芯片都提出更高要求,硅光、EML、薄膜铌酸锂等技术路线将在这一窗口同台竞争;448G 的调制格式(PAM4/PAM6/PAM8)行业尚无共识(36氪)。其四,落地节奏。 如果支持 USFP 的交换机和 SuperNIC 不能快速上量,标准热度可能被 CPO 或其他形态分流(网易)。
7.2 后续值得追踪的三件事
综合产业分析的共识,未来 12--18 个月应紧盯三个信号:第一,USFP MSA 成员名单 ------Arista 会不会加入、Broadcom 站哪边、模块大厂(中际旭创、新易盛、Coherent)是否同时押两边;第二,x16 首批模块的实测功耗 ------100W 是上限,实际落在 60W 还是 90W,决定 1U 32 端口能否风冷;第三,400G/lane 连接器的实测数据 ------USFP 的二维阵列与 XPO 的富士康 cartridge 连接器,谁先证明 100GHz 以上通道成立,谁就先拿到量产时间表(Simple Tech Trend)。
八、结论
USFP 不是 OSFP 的下一个版本,而是 NVIDIA 与思科对 Arista XPO 的正面回应,也是对「可插拔光模块在 400G/lane 世代是否还有未来」这一问题给出的肯定答案。它用通道速度换密度、用无内嵌液冷换运维延续性、用 SuperNIC 兼容性换端到端生态锁定,在技术上是一个务实且定位精准的「中间路线」产品定义。
但规格之争的胜负从来不由参数表决定。USFP 面前摆着三道关卡:MSA 能否吸引足够广泛的产业成员、448G SerDes 与光学器件能否按时成熟、以及两家发起方自己的产品能否如期上量。在 CPO 放量延后、XPO 生态快速扩张(成员一月内从 45 家破百)的时间窗口里(Vitex),USFP 为可插拔阵营争取了主动权,也为客户提供了第二条 400G/lane 可插拔供应路线------正如 The CODEW 所评:在下一个速率台阶到来之前,一个有第二货源的 400G/lane 可插拔方案,本身就是买家的选择权(The CODEW)。无论最终行业收敛于 USFP、XPO 还是多路并存,这场围绕「最微小的连接」展开的标准之战,都将深刻影响 AI 工厂下一个十年的物理形态。
免责声明:本报告基于 2026 年 10 月 14 日前公开信息整理,仅供产业研究与技术参考,不构成任何投资建议。文中标注「官方宣称」的指标(如 4 倍带宽密度、1.3 倍能效)尚无独立实测验证;标注「推算」的数据为第三方测算口径。