Meta 向 SEC 申报计划通过新股发行募资 950 亿美元,用于 AI 数据中心和超级智能投入。
一、业务目标:1350--1450亿Capex,950亿只是第一轮弹药
1.1 资金来源 vs 资金需求:824.5亿现金扛不住1450亿
Meta 截至 2026 年 9 月 30 日持有现金、现金等价物及有价证券合计 824.5 亿美元,同期长期负债 809.2 亿美元。2026 年全年资本开支指引为 1350 亿至 1450 亿美元。两组数字放在一起,缺口是结构性的,即便把资产负债表上全部流动性一次性拨付给数据中心施工队,也填不上 1350 亿的下限,更不用说 1450 亿的上限。
问题在于这 824.5 亿不可能全部押进基建。日常运营、广告现金流回笼、债务利息偿付都要从中扣减。因此 950 亿不是「锦上添花」,是把 Capex 的「犹豫成本」压到接近零的结构性动作。扎克伯格在上周财报会上原话是,未来数年需筹集「数千亿美元」支撑 AI 战略,950 亿只是第一轮弹药。
选股权而非纯债务,是架构层面的取舍。高盛估计 2026 年超大规模云服务商的 AI 基建投入处于历史峰值区间,此时加码长期债务会进一步压缩自由现金流,每年多出的固定偿付利息在 1450 亿 Capex 的体量下相当于再挂一笔百亿级刚性支出。股权稀释换来的是资产负债表上少一条固定偿付义务。对一家季度营收同比仍增长 26% 的公司在平衡期内,这个 trade-off 成立;但若营收增速回落,纯债务方案的利率风险会在第二年就暴露。
1.2 「数千亿美元」承诺下的分轮节奏
三档弹药的时间线决定了这不是单次事件,而是一条持续 12 至 18 个月的融资管道。
第一档(2026 Q4),350 亿承销发行。其中 225 亿 A 类普通股通过远期出售协议执行,125 亿 A 系列强制可转优先股以存托股份形式发行,共 2.5 亿股,每股代表 1/20 权益。125 亿强制可转优先股,翻译成金融条款就是,到点必须转,没有「再等等看」。摩根士丹利和高盛牵头承销。
第二档(2027 Q1 起),600 亿 ATM 计划。C 类无投票权股先以股票股利配发给现有股东,效果近似一拆二,随后分批在公开市场出清。Meta 声明明确写出具体条款尚未最终确定,ATM 窗口可在市场窗口期内择时启动。
第三档(贯穿全程),英伟达、AMD、博通合计认购最多 50 亿 A 类普通股,作为基石投资者锁定。
三家芯片厂集体入股,供应链关系变成股权关系
这不是融资,是把供应链焊死在自己船上的架构设计。50 亿占 950 亿的 5%,财务意义有限,但它把 Meta 最大的三家芯片供应商变成了利益相关方:你砍我订单,自己股价跟着跌。
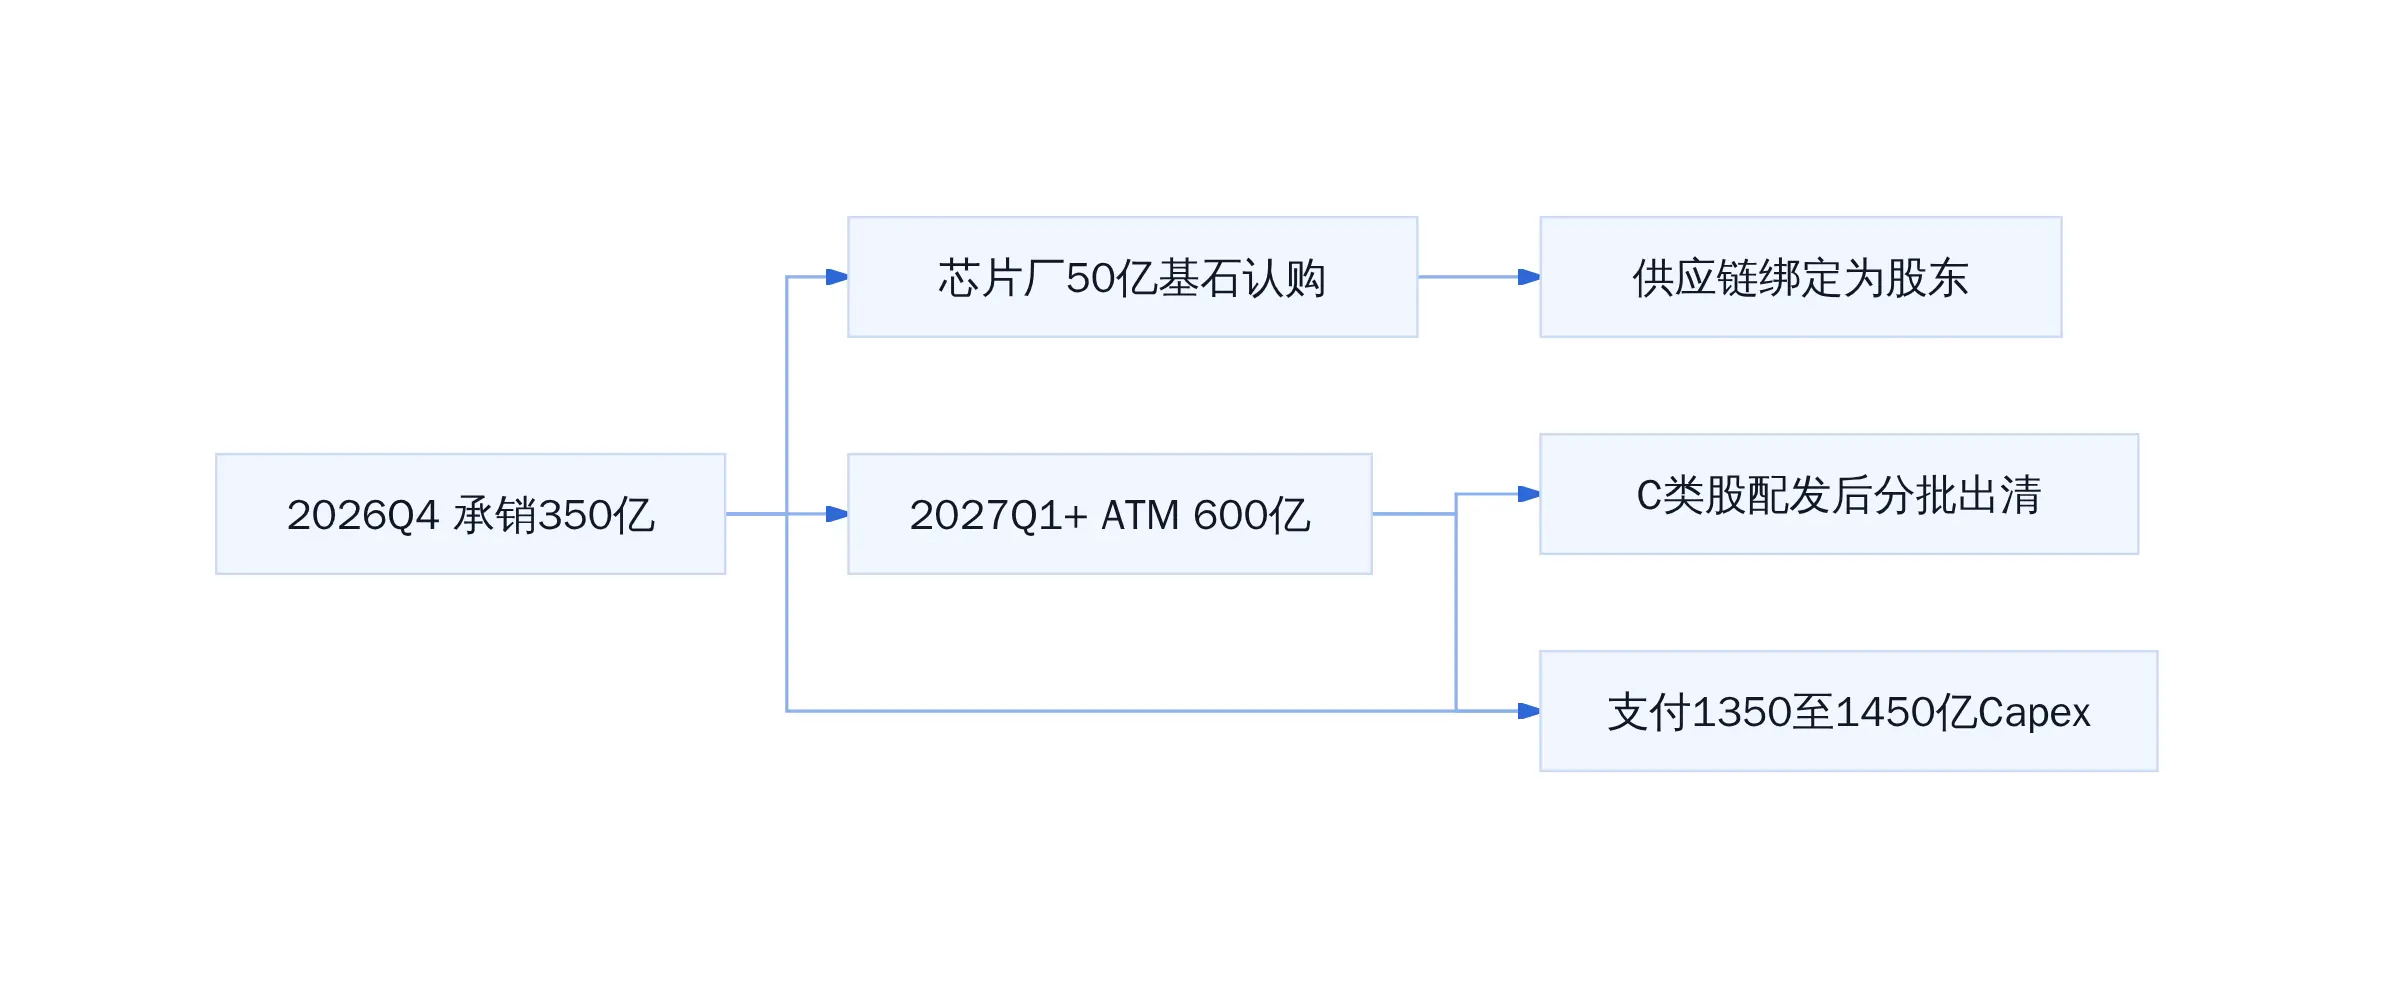
Meta 950亿三档弹药释放节奏
从系统设计角度,这像一个分布式资金调度:确定性流量走同步通道,承销商兜底;弹性流量走异步通道,ATM 择时出清;关键依赖走绑定通道,基石认购。每档解决不同的工程问题,合在一起才构成完整的 Capex 支付能力。单独任何一档都不够,三档叠加才能把 1450 亿的施工节奏锁死在 12 个月窗口内。
二、方案A·承销发行:350亿一次打满
2.1 结构拆解: 22.5BA类普通股+12.5B 强制可转优先股(2.5亿股存托)
首期350亿拆成两笔同步进行的承销发行。225亿走A类普通股,通过远期出售协议交割,不经过公开簿记,锁价即锁定。125亿走A系列强制可转优先股,以存托股形式发行,共2.5亿股,每股对应优先股1/20的权益。更关键的一笔是英伟达、AMD、博通三家合计认购至多50亿A类普通股。这不是融资,是把芯片供应链焊死在自己股东名单上的架构设计。
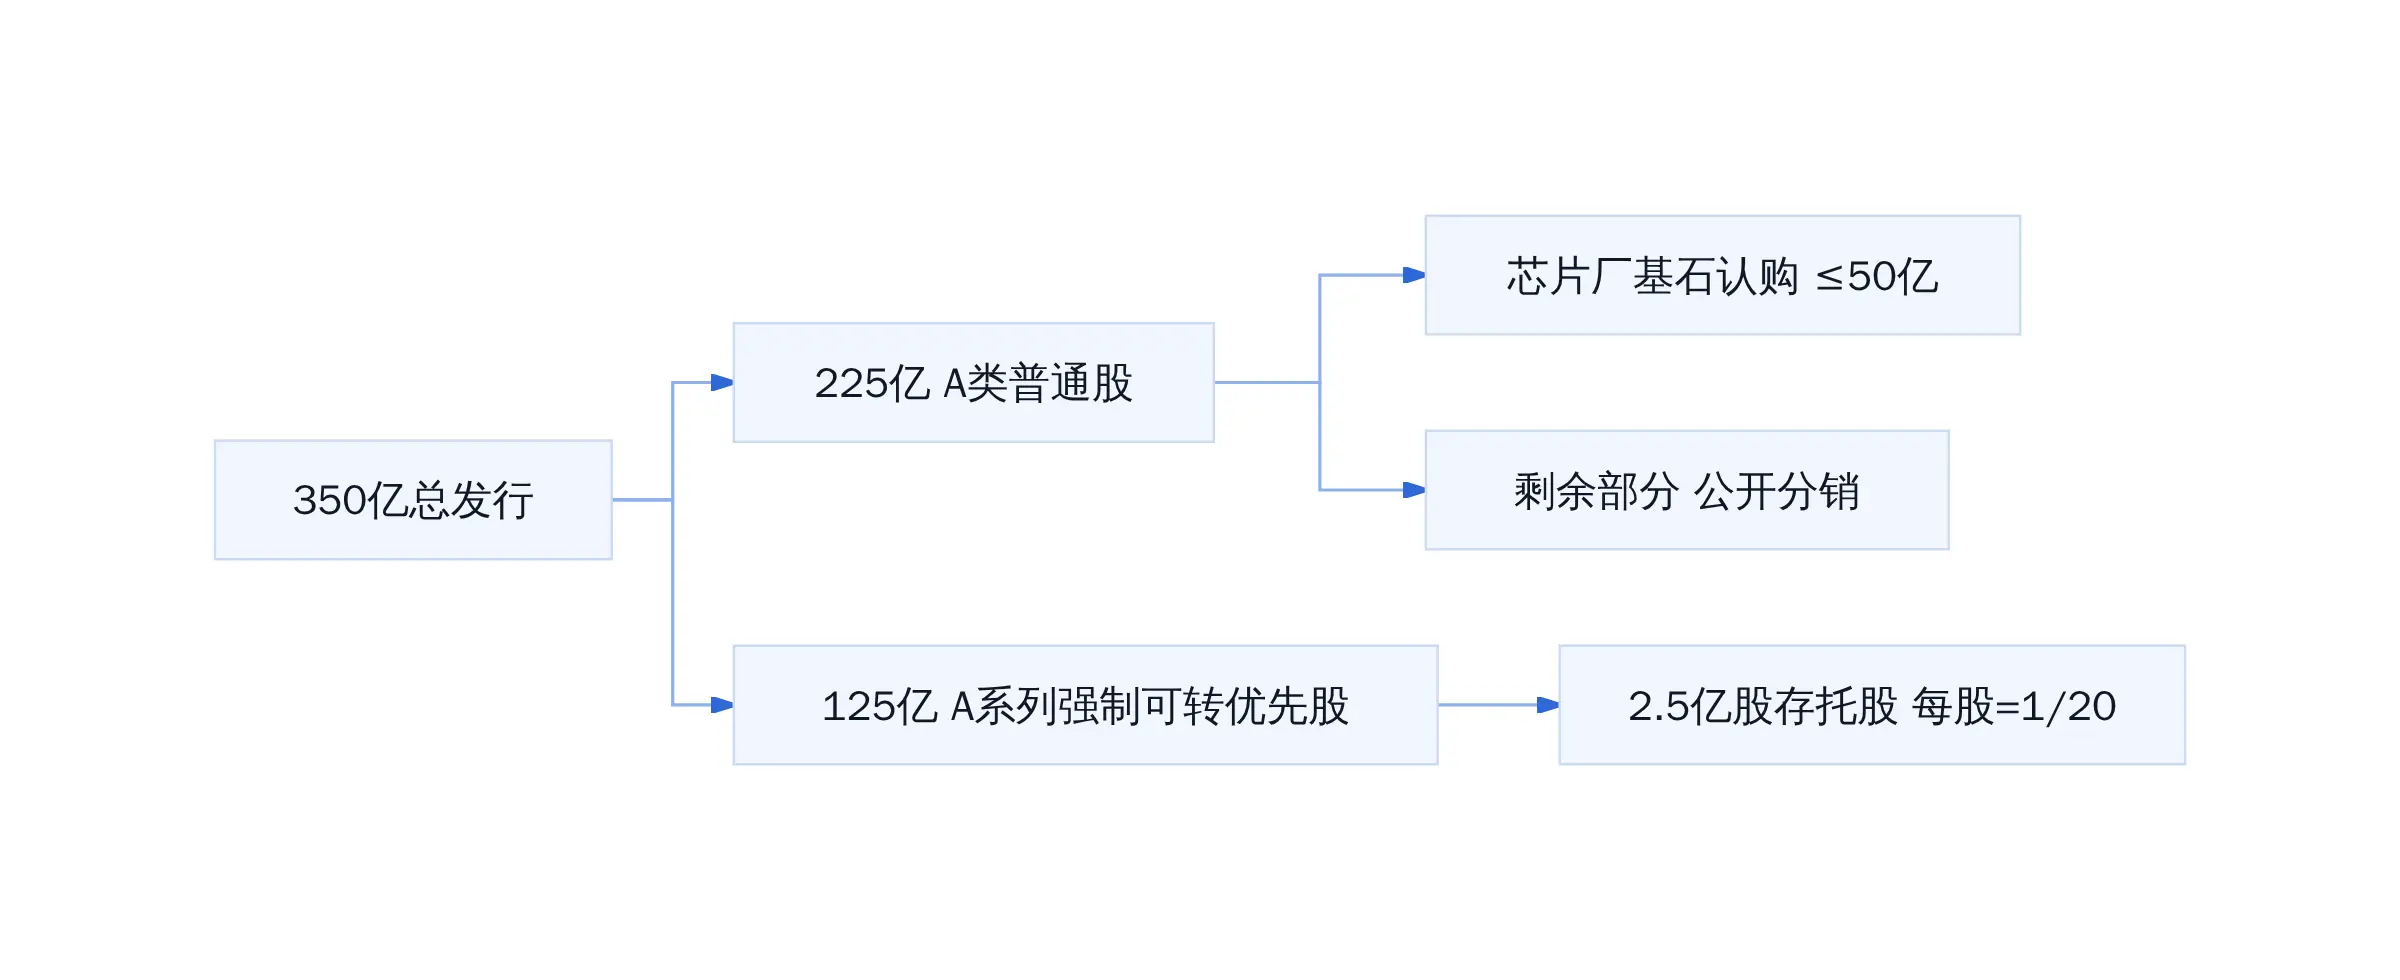
350亿承销发行资金拆分
2.2 强制可转条款:到点必转,无「再等等看」
125亿强制可转优先股,翻译成金融条款就是:到点必须转,没有「再等等看」。存托股持有者在转换前不享有投票权;转换后变成A类普通股,才获得对应投票比例。对Meta而言,这消除了股价涨了对方不转、股价跌了对方等着的双向不确定性。转换时间一旦写进契约,资本结构在到期日自动坍缩为纯普通股,后续ATM阶段的C类股稀释路径也更干净。
2.3 承销商:摩根士丹利 + 高盛牵头
摩根士丹利与高盛联合牵头。两家在科技板块大型股权承销上同时具备簿记分销能力和远期协议执行经验。350亿体量若拆给更多投行,定价窗口被拉长,股价波动暴露反而增大。集中两家,一天打完。
三、方案B·ATM慢放:600亿C类无投票权股「细水长流」
3.1 C类股设计:2027Q1上市,先以股票股利配发
C类股是Meta新设的无投票权类别,预计2027年第一季开始交易。上市前走一步股票股利配发。每股现有A/B类送配一股C类,效果近似一拆二。这一步在之前的财报发布会上已预告,并非临时加塞。设计意图很清楚。先让C类股有流通盘,再启动ATM出清。
3.2 ATM机制:按市价不定期出清,时间窗不锁定
ATM(at-the-market offering)的核心变量是时间。600亿上限已锁定,但具体哪天卖、每笔量多大,不写入合同。公司根据当日股价、成交量和市场深度择机触发。对比方案A的350亿一次性打满,ATM把供给冲击摊到多个交易日,单笔对盘面的扰动小一个数量级。代价是总到账时间不可控,可能横跨两个季度。
3.3 无投票权条款:为后续收购预留弹药池
C类股不带投票权。Meta在声明里写明该类别拟用于「支付收购以及其他开支」。结构上,未来若以C类股做并购对价,新增股份不稀释现有股东的投票比例。投票权与资金池解耦,这条线画得干净。
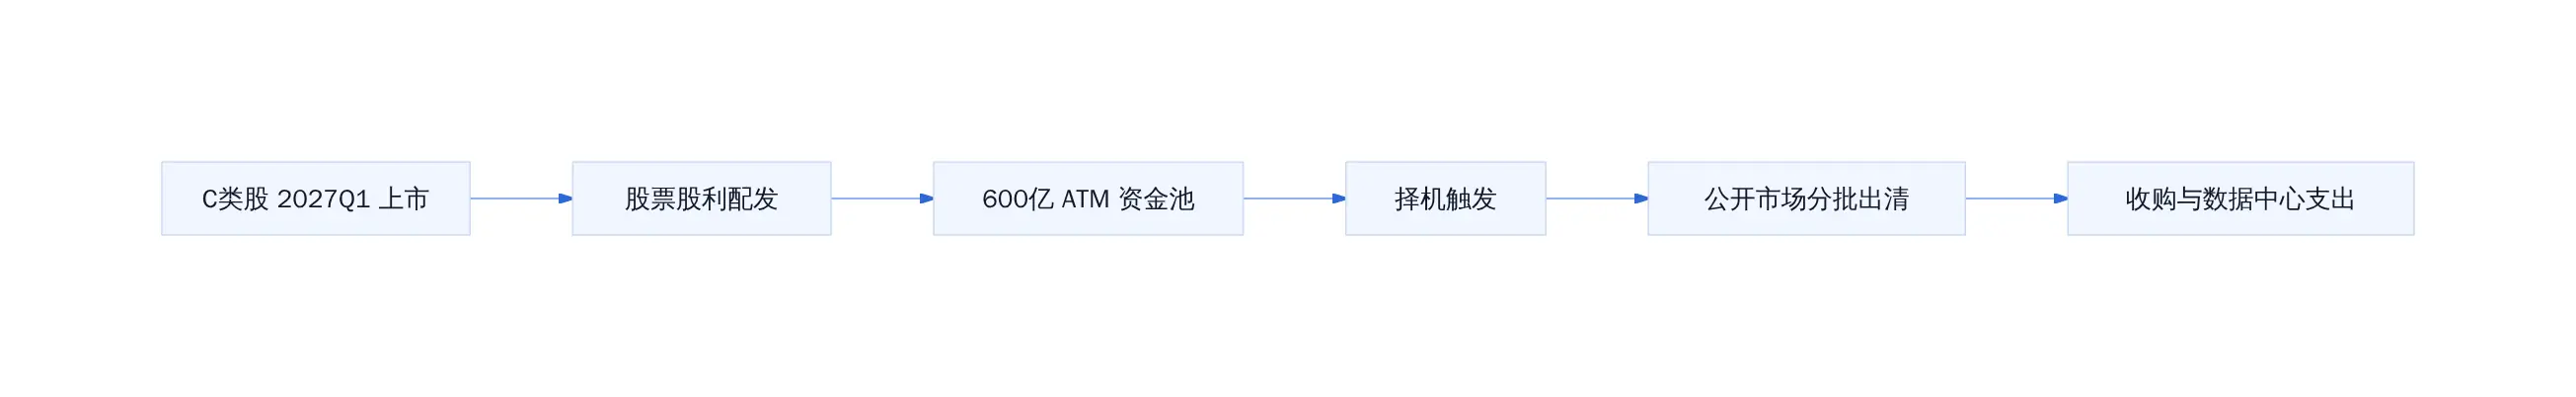
ATM 出清与资金用途
四、方案C·混合结构:芯片厂50亿基石 + 债务 + 合作融资
4.1 英伟达、AMD、博通合计≤$5B认购A类普通股
SEC 申报文件中有一条容易被金额比例带偏的细节:英伟达、AMD、博通三家芯片厂商合计认购不超过 50 亿美元 A 类普通股。50 亿在 950 亿总盘子里只占 5%,但它的功能不在金额,在结构位置。
供应商同时变股东,意味着 B200/MI400 的产能排期从「客户订单」变成「股东利益」。更狠的是,一旦这三家进了股东名单,Meta 下一轮扩产时议价筹码完全不同。
4.2 债务与合作融资作为第三层缓冲
截至 2026 Q3,Meta 账面现金及等价物 824.5 亿,长期负债 809.2 亿,两条线几乎贴平,说明债务通道尚未满载。申报文件中「alongside debt and partnership financing」这句不是套话,它预留了第三条腿:当股权节奏跑不赢 Capex 增速时,用债务或与合作伙伴共投数据中心资产填缝。这一层不锁时间窗,属于「备用弹药」,只在缺口出现时才激活。
4.3 三条路径不是三选一,是同时拉满
| 维度 | 承销 350 亿 | ATM 600 亿 | 芯片厂 50 亿 |
|---|---|---|---|
| 资金到账节奏 | 一次性交割 | 2027Q1 起分批 | 随承销同步 |
| 投票权影响 | A 类有投票权 | C 类无投票权 | A 类有投票权 |
| 核心工程功能 | 当下开工 | 长期弹药池 + 收购储备 | 上游产能绑定 |
| 激活条件 | 即刻 | 市价窗口 | 基石协议签署 |
三档不是「选一个用」,是同时上膛:承销管当年开工,ATM 管 18 个月后的二次扩产,芯片厂管「别让我等货」。债务与合作融资是第四层,缺口出现才动。
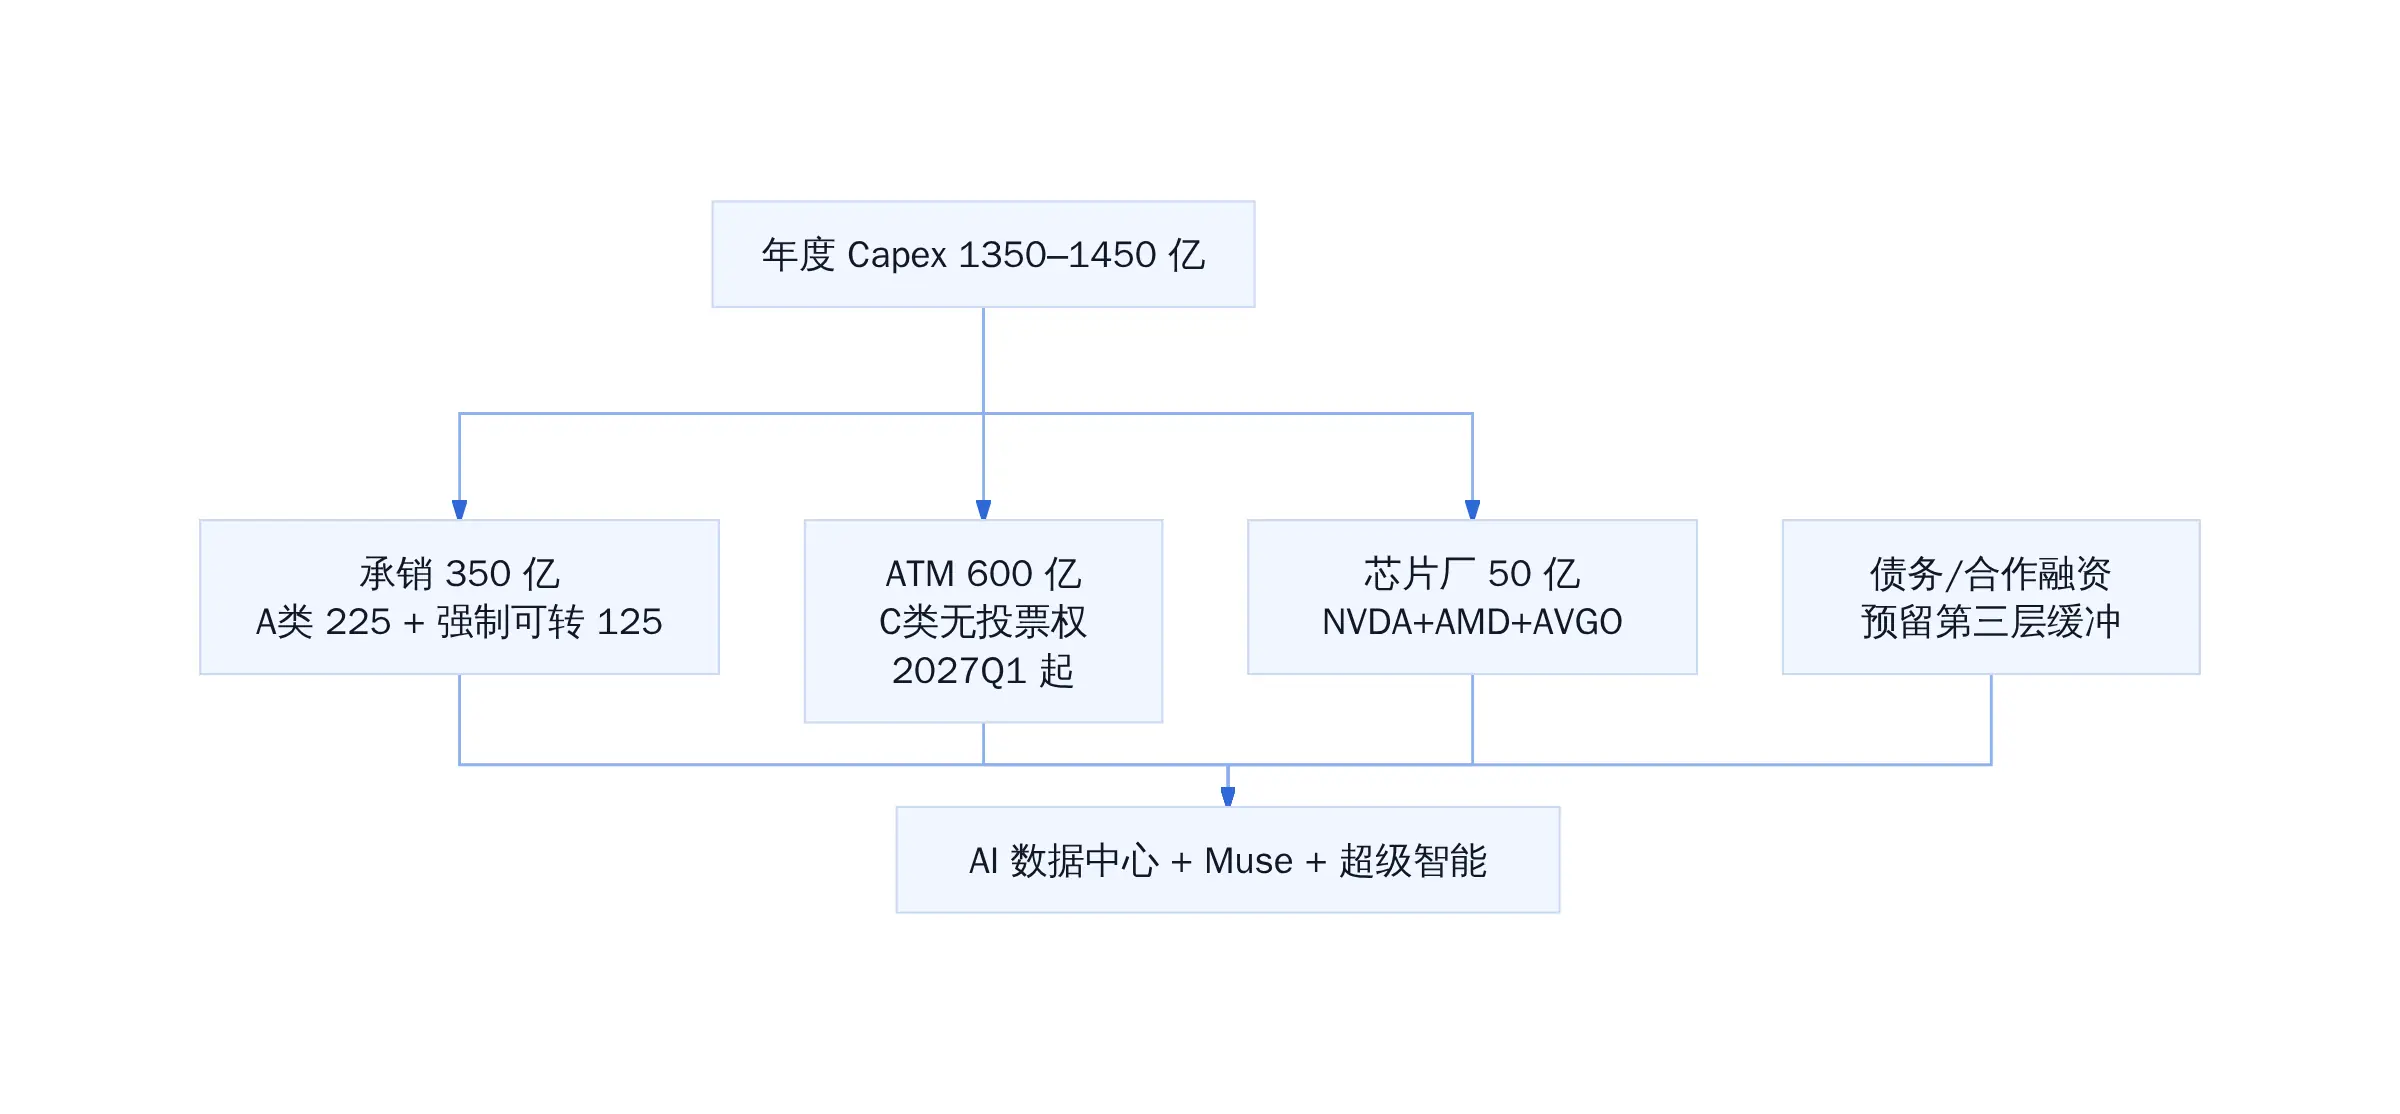
Meta 950 亿三档资金架构
收在可执行的判断上:如果你要评估 AI 基建赛道的估值锚,别只盯 Meta 投了多少钱,要看它把多少上游产能锁进了股东名单。950 亿里真正改变行业博弈结构的,是那 50 亿。
参考文献
- Meta 拟通过股票融资 950 亿美元为 AI 扩张提供资金. 新浪财经, 2026-10-26. finance.sina.com.cn/stock/ussto...
- 英伟达、AMD、博通有意认购至多 50 亿 A 类股. Yahoo 财经, 2026-10-26. tw.stock.yahoo.com/news/ai%E5%...
- Meta 拟融资 950 亿美元为 AI 基础设施和超级智能筹钱. 财联社, 2026-10-26. m.sohu.com/a/109303476...
延伸入口
- 原文归档:tobemagic.github.io/ai-magician...
- 公众号:计算机魔术师