周红伟:长鑫科技(CXMT)财务全景分析
长鑫科技(CXMT)财务全景分析
一、公司概况
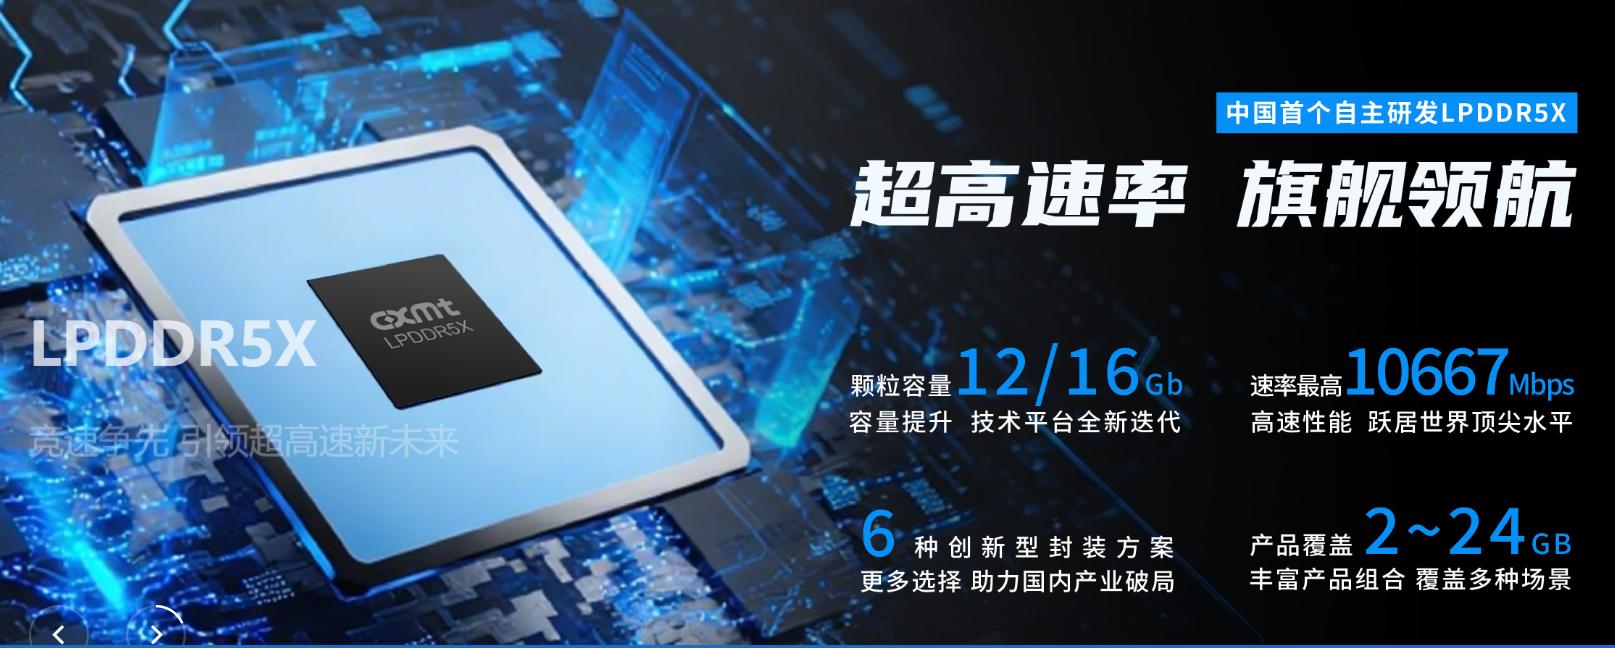
长鑫科技集团股份有限公司(ChangXin Memory Technologies)成立于2016年,总部合肥,是中国第一、全球第四的DRAM芯片厂商(按产能和出货量,Omdia数据)。产品覆盖DDR4/DDR5/LPDDR系列。注册资金577.7亿元。
2026年5月17日更新科创板IPO招股书,拟募资295亿元。
二、核心财务数据:从"十年亏损"到"半年回本"
利润表(单位:亿元)
|--------------|-----------------|------------|-------------|---------|-------------|-------------|
| 年度 | 营业收入 | 同比增长 | 净利润 | 扣非净利润 | 归母净利润 | 备注 |
| 2022 | 82.87 | --- | - | - | -83.28 | 早期量产爬坡 |
| 2023 | 90.87 | +9.7% | -192.24 | -167.5 | -163.40 | 行业低谷+巨额折旧 |
| 2024 | 241.78 | +166% | -90.50 | -78.7 | -71.45 | 产能加速释放 |
| 2025 | 617.99 | +155% | +71.44 | +53.16 | +18.75 | 首次年度盈利! |
| 2026 Q1 | 508.00 | +719% | +330.12 | +263.41 | +247.62 | 业绩爆发 |
| 2026 H1E | 1,100-1,200 | +612~677% | 660-750 | 520-580 | 500-570 | 日赚≈3亿 |
注: 2022-2024年为早期招股书数据,2025全年、2026Q1为5月更新招股书数据。
关键转折点
复制
bash
2023         2024          2025          2026Q1
亏163亿  →  亏71亿    →  盈18.75亿  →  盈330亿
历史累计亏损
截至2025年底,合并报表累计未分配利润 -366.5亿元 。而仅2026年上半年预计归母净利润就已达到500-570亿元------半年就能抹平全部历史亏损。
三、盈利能力分析
|-------|-------|--------|------------|-----------|
| 指标 | 2023 | 2024 | 2025 | 2026Q1 |
| 毛利率 | --- | --- | 41.02% | >50%(估算) |
| 净利率 | -211% | -37% | 11.6% | 65% |
| 归母净利率 | -180% | -29.5% | 3% | 48.7% |
毛利率飙升的原因链:
- DRAM超级周期 → AI算力需求拉动+全球主要厂商产能调配 → DRAM供需紧张
- 价格大幅上涨 → 2025下半年至2026年持续上行
- 规模效应 → 良率提升+产能利用率爬坡
- 产品结构优化 → DDR5占比提升
四、增长态势
复制
bash
营收增长轨迹(亿元):
2022      2023      2024      2025     2026Q1      2026H1E
82.87 ─→ 90.87 ─→ 241.78 ─→ 617.99 ─→ 508 ─→ 1,100-1,200
+10% +166% +155% +719% +612~677%- 2022-2024年主营业务收入复合增长率:72.04%
- 2026年Q1单季营收已超2024年全年(508亿 vs 241.78亿)
- 2026年H1预计营收是2025年全年的1.8-1.9倍
五、融资与估值
|---------|---------------------------------|
| 事件 | 详情 |
| A轮融资 | 156.5亿元(大基金二期、阿里、腾讯、小米等入局) |
| 2024年融资 | 108亿元,投前估值1,400亿元 |
| IPO拟募资 | 295亿元(科创板) |
| 用途 | 75亿晶圆量产线升级 + 130亿技术升级 + 90亿前瞻研发 |
主要股东: 长鑫集成、清辉集电、合肥集鑫、大基金二期、安徽省投、阿里、腾讯、招银国际、人保资本、君联资本、小米产投等。
六、行业地位与竞争格局
|-----------|------------|-------------------|
| 公司 | 全球DRAM份额 | 2026Q1净利 |
| 三星 | ~40% | 无可比数据 |
| SK海力士 | ~30% | 无可比数据 |
| 美光 | ~25% | 约137亿美元/季度 |
| 长鑫科技 | ~5%(中国第一) | 330亿元(≈45亿美元) |
关键看点: 长鑫2026年上半年净利润(660-750亿元≈91-104亿美元)已接近美光单季水平,但体量差距仍在------三者均>8000亿美元市值,长鑫仍需追赶制程节点差距。
七、核心风险
|--------------------|----------------------------|
| 风险因素 | 说明 |
| ⚠️ DRAM周期依赖 | 当前盈利高度依赖价格上涨,若周期逆转利润可能大幅回撤 |
| ⚠️ 技术追赶压力 | 制程节点仍落后三星、海力士1-2代 |
| ⚠️ 地缘政治风险 | 设备进口、EDA工具、IP授权等受出口管制影响 |
| ⚠️ 折旧压力 | 晶圆厂重资产模式,折旧费用对利润侵蚀大 |
| ⚠️ 累计亏损填平前无法分红 | 未分配利润-366.5亿需先弥补 |
八、综合研判
基本面评级:★★★★☆(偏正面)
- ✅ 营收爆发力强劲:从2022年82亿到2026年H1预计超1,100亿,4年增长超13倍
- ✅ 盈利拐点确认:2025年实现正盈利,2026年进入利润爆发期
- ✅ 国产替代逻辑硬:中国唯一量产DRAM厂商,战略价值突出
- ✅ AI驱动需求长期支撑:算力需求推动DRAM景气度
- ⚠️ 周期性风险不可忽视:存储芯片是强周期行业,当前处于景气高位
- ⚠️ IPO定价与估值:拟募资295亿,最终市值需看发行定价
一句话总结: 长鑫科技横跨"国产替代刚需 + AI算力红利 + DRAM超级周期"三重逻辑,财务上已走出最艰难的投入期进入利润爆发期,但高景气周期下的估值和周期反转风险是投资时需要重点考量的因素。