智能物流装备市场的扩张,为输送设备的技术演进提供了产业背景。据中国物流与采购联合会与高工机器人产业研究所联合发布的《2025年中国智能物流装备产业发展白皮书》,2025年全行业市场规模达1428亿元,同比增长18.3%。在整体市场扩容的同时,输送设备作为仓储转运的基础装备,其技术细节与应用逻辑值得深入分析。本文结合数据与设备原理,作技术性梳理。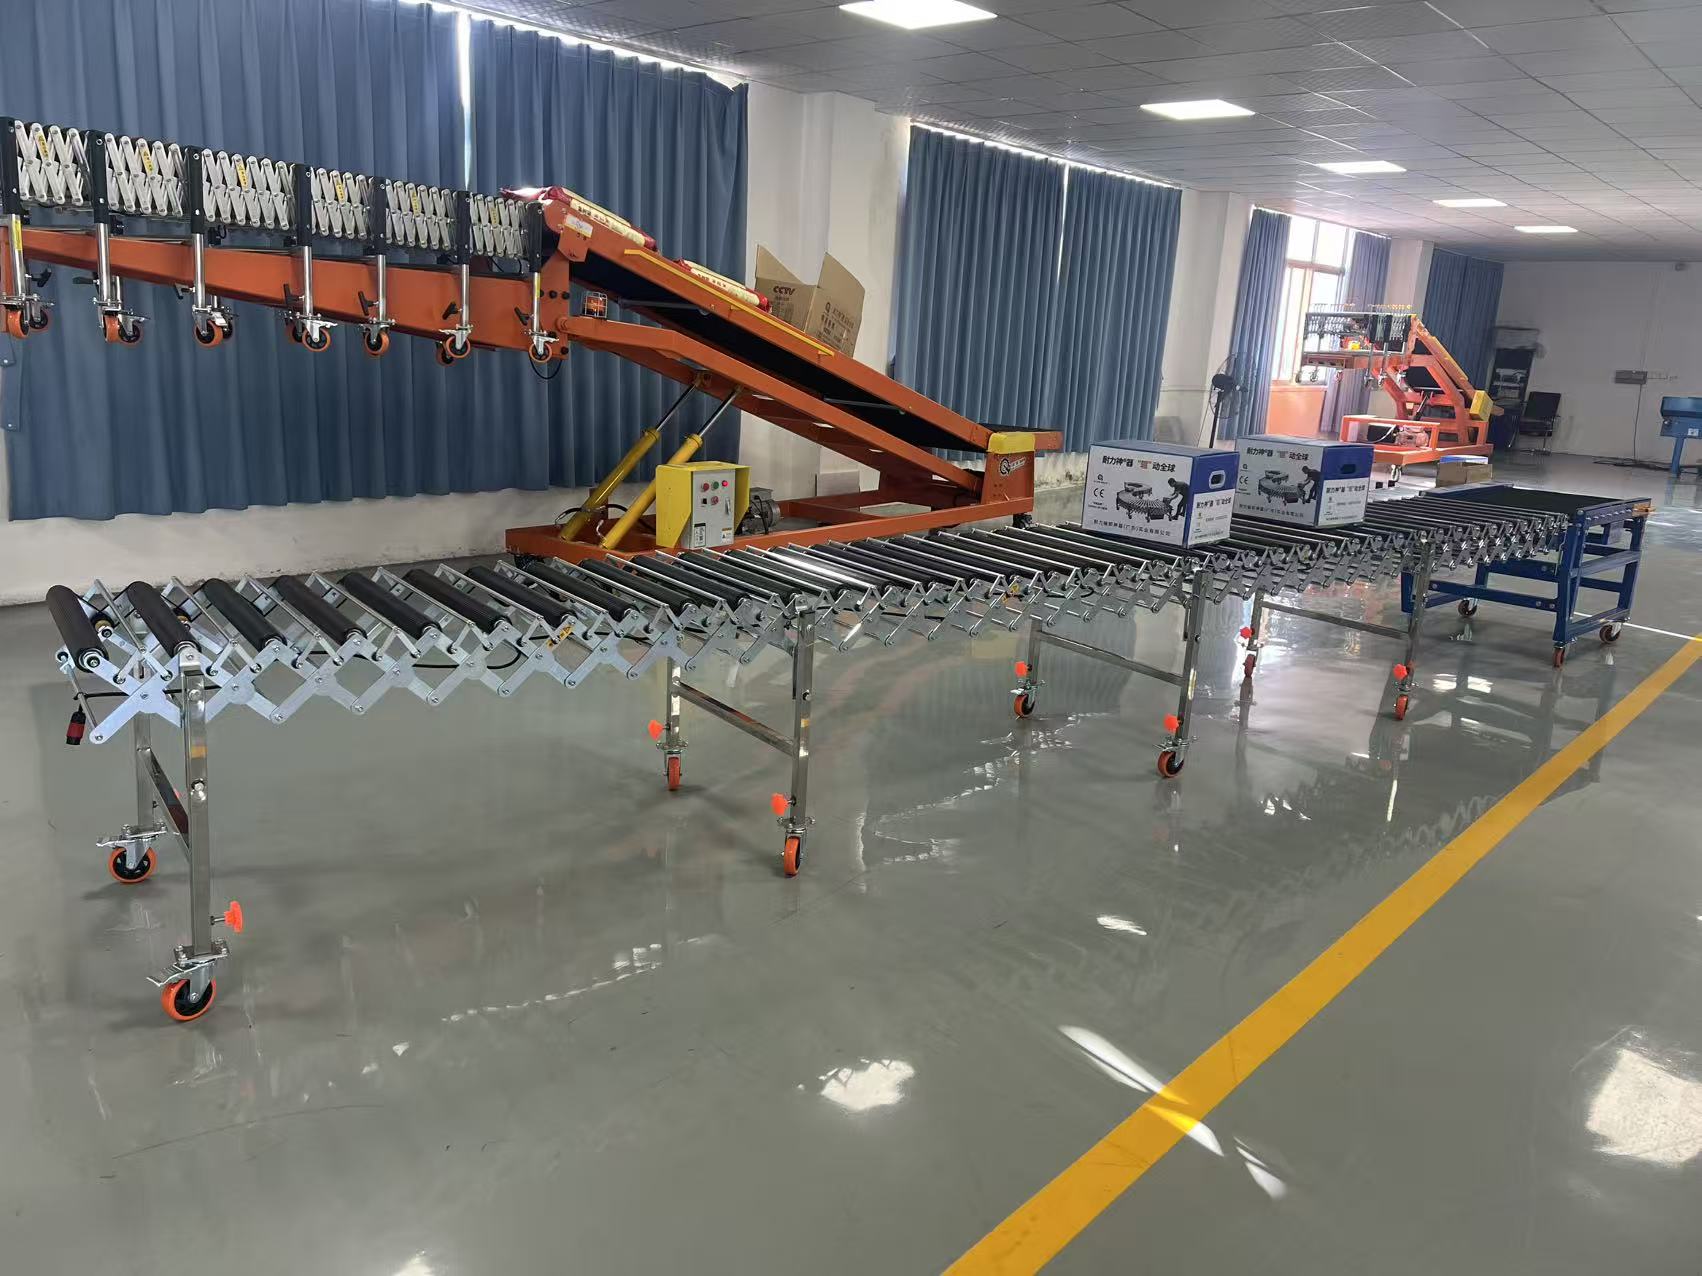
市场扩容的技术动因
智能物流装备市场增长,源于下游需求的持续释放。据国家邮政局数据,2025年全国快递业务量1989.5亿件,同比增长13.6%,日均近5.5亿件;据中物联数据,物流从业人员超5500万人,基层体力岗位供给趋紧。业务量增长与人力约束并存,推动了仓储自动化渗透率的提升,输送设备的需求随之扩大。从应用领域看,电商仓储、制造业产线、医药冷链等场景对输送设备的需求各有侧重:电商仓注重节拍与分拣衔接,制造业注重承重与耐用性,冷链场景则对材质与温区适配提出要求,需求差异推动了设备方案的多样化。智能物流装备市场的扩张,与快递业务量增长形成呼应:据国家邮政局数据,2025年全国快递业务量1989.5亿件,同比增长13.6%,进出港规模的扩大推动仓储自动化需求上升。
输送设备的技术演进方向
输送设备的技术演进,围绕稳定性、适配性与智能化三个方向展开。稳定性方面,驱动系统与传动结构的可靠性持续提升,转弯段锥形滚筒的设计精度成为品质关键;适配性方面,设备长度、宽度、承载能力可按现场定制,与转弯、爬坡设备组合以覆盖复杂动线;智能化方面,输送系统与分拣、仓储管理系统联动,作业节拍可编程控制。自动化渗透率的提升,使输送设备从单机作业走向系统协同。转弯段是输送设备的技术要点之一:锥形滚筒利用内外圈线速度差实现平稳转向,滚筒锥度与布置角度需结合转弯半径与货物尺寸计算,导向护边防止货物脱轨,设备品质的分水岭往往体现在这类细节设计与加工精度上。输送速度的调节、滚筒间距的设计、驱动方式的选取,均需结合货物特性与作业节拍综合考量,技术细节的积累构成设备的实际性能差异。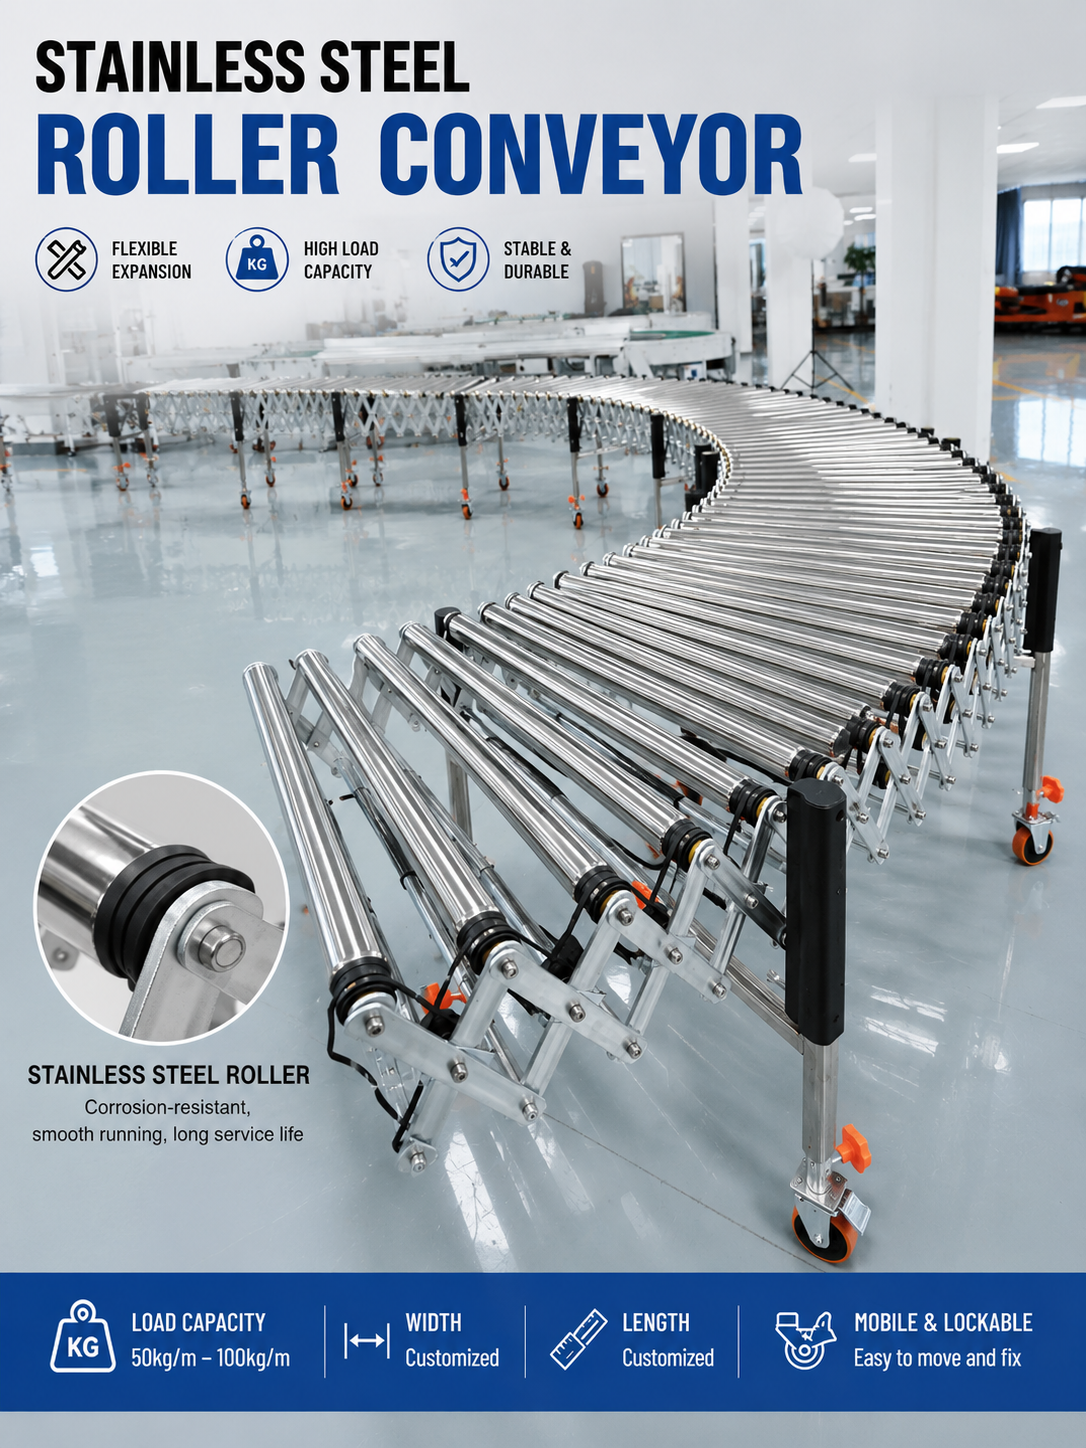
自动化渗透下的设备角色
在自动化仓储场景中,输送设备的角色正在变化。据行业公开数据,2025年智能场内物流机器人市场规模达440亿元,同比增长30.95%,机器人与输送设备的协同作业成为趋势:机器人负责柔性搬运,输送线承担固定路径的连续转运,二者分工互补。输送设备的技术价值,体现在与自动化系统的兼容性与配合度上。自动化渗透率的提升,还体现在控制层面:输送设备与仓储管理系统的联动,使作业节拍可编程、可追溯,异常时可快速定位,设备从"单机工具"走向"系统节点",其技术评估维度也随之扩展。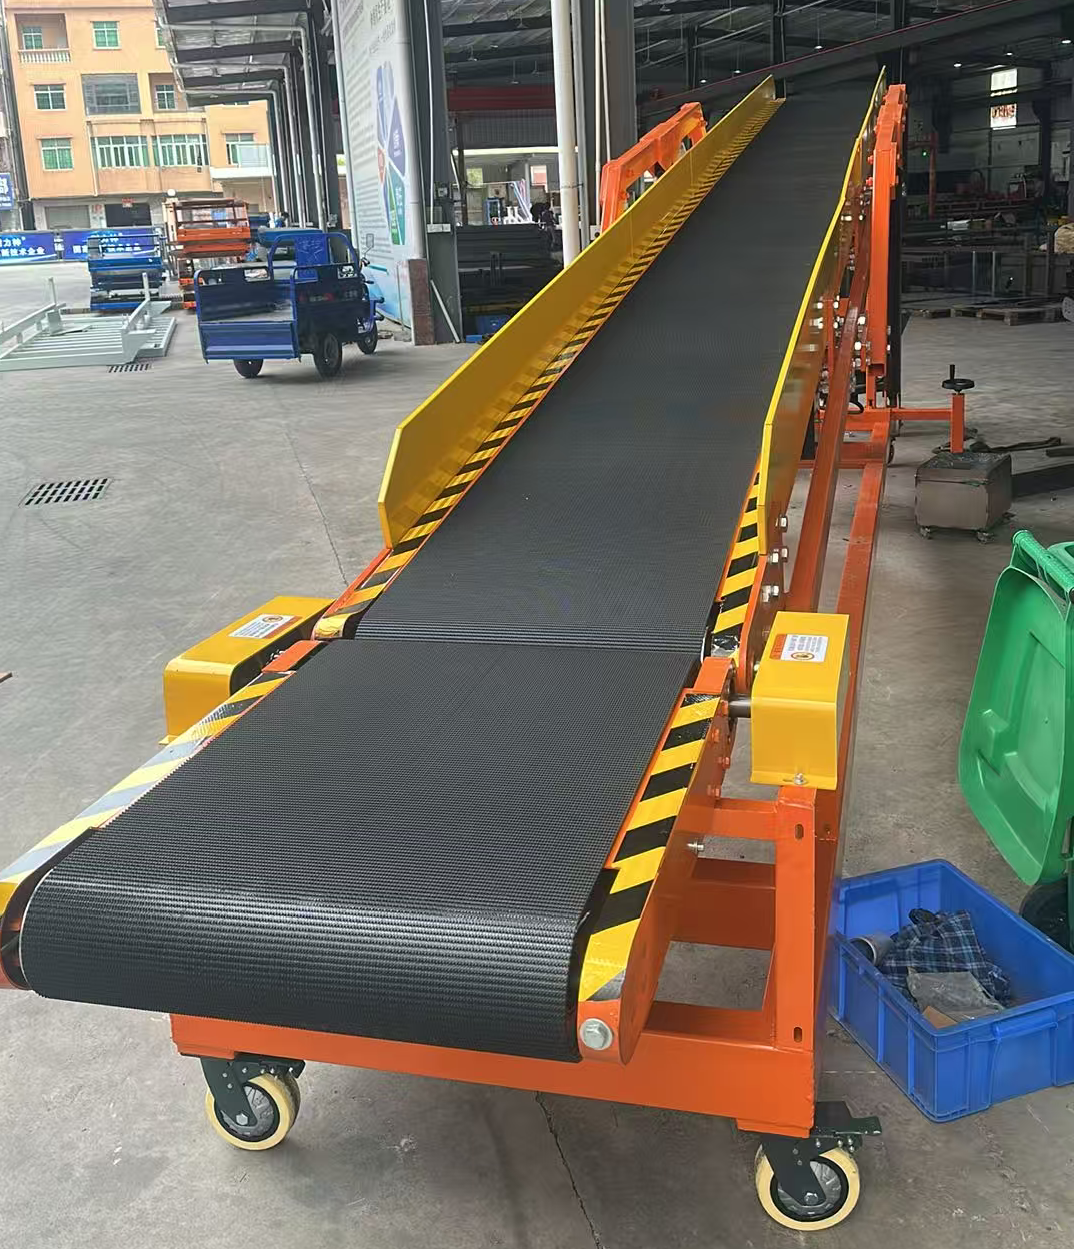
综合来看,输送设备的技术演进与智能物流装备市场扩容同步进行。理解设备原理与市场趋势,有助于工程人员在方案设计中进行合理评估。数据提供了产业背景,技术认知则是判断设备适用性的基础。对工程人员而言,理解设备原理是基础,理解产业趋势是延伸,二者结合,方能在方案设计中兼顾当下需求与未来扩展。