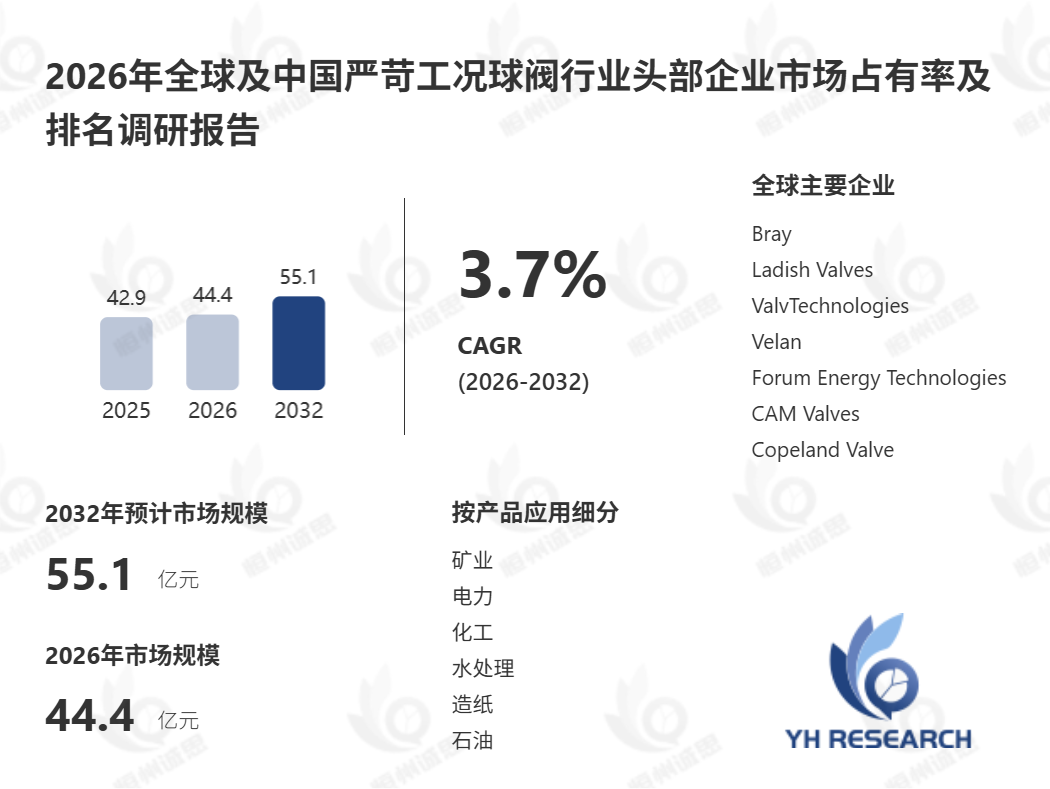
流程工业对阀门可靠性的要求正从"满足标准"向"全生命周期零非计划停机"演进。严苛工况球阀作为极端压力、温度及腐蚀性介质环境下的关键切断设备,其密封性能与结构耐久性直接决定油气、化工等连续生产装置的安全边际与运维成本。据恒州诚思调研统计,2025年全球严苛工况球阀市场规模约42.88亿元,预计2032年将接近55.07亿元,未来六年CAGR为3.7%。对于油气长输管线、煤化工及电力领域的设备管理者而言,理解这一品类的技术分化逻辑与竞争格局,是优化关键阀门选型与备件策略的核心前提。
一、技术定位:球体与阀座的协同强化
严苛工况球阀的设计核心在于"以材料与表面工程换取密封耐久性"。其球体与阀座经过特殊处理------包括超音速火焰喷涂碳化钨、化学镀镍或司太立合金堆焊------以承受热循环冲击与化学侵蚀。阀体结构采用强化锻件或铸造特种合金,配合金属硬密封或弹性体辅助密封架构,确保在高温高压差工况下维持长期可靠密封。与标准球阀相比,严苛工况球阀在抗热变形、抗颗粒冲蚀和抗氢脆等方面具有显著优势,这也是其在油气、化工等关键流程控制环节难以被替代的根本原因。
二、需求结构:油气与化工构成核心基本盘,矿业与电力贡献增量
从终端应用分布观察,油气行业的井口装置、长输管线截断与炼化装置进料控制,构成严苛工况球阀最大的需求来源。化工领域的强腐蚀介质切断、煤化工的煤浆与灰水控制,以及电力行业的蒸汽与除灰系统,则构成重要的增量场景。据MOGAS Industries 2025年技术公报,其在浆料工况下部署的严苛工况球阀已实现连续运行超18个月无需维修,这一数据正在改变矿业与煤化工客户对阀门更换周期的预期。值得注意的是,水处理与造纸领域的应用虽单阀价值较低,但采购频次高、替换周期短,对供应商的交付能力与备件库存管理提出了差异化要求。
三、竞争要素:驱动方式适配与密封架构分化
当前严苛工况球阀市场的竞争焦点首先体现在驱动方式的场景适配能力上。气动执行机构响应速度快、防爆性能好,适用于高频次切断场景;电动执行机构精度高、便于远程控制,在智能化管线中渗透率持续提升;液压驱动则在大口径、高推力工况下保持不可替代性。其次,密封架构的分化正在加速:金属硬密封球阀在高温高压差场景中占据主导,而双阻塞与泄放(DBB)结构在油气管道中的采用率快速上升,其实现在线验证密封完整性的能力,契合管线完整性管理(PIMS)的合规要求。此外,可在线更换阀座与球体的模块化设计,正在成为中高端产品的差异化特征------对连续生产装置而言,阀门"能否在不中断工艺的前提下完成关键部件更换",其权重已不亚于密封等级本身。
四、区域格局与增长约束
中国作为全球最主要的严苛工况球阀消费市场之一,增速高于全球平均水平,国内企业在国产化替代与产品开发速度方面持续取得进展。然而,该品类的增长面临两个结构性约束:其一,油气与重化工领域的资本开支周期波动直接影响阀门采购节奏,3.7%的温和增速本质上反映的是存量替换需求与增量项目需求之间的平衡状态;其二,特种合金锻件与高性能密封材料的供应链稳定性及价格波动,对中小型制造商的成本控制构成持续压力。未来六年的竞争分化,将更多体现在"谁能以可预测的成本交付可预测的密封寿命",而非单纯的价格竞争。对于用户而言,将阀门采购决策从"初始价格导向"转向"全生命周期成本导向",是应对这一品类技术分化的理性路径。