越用越知边界:遥感数据的局限性及其产业含义
引言:当"上帝视角"开始祛魅
过去十年,遥感几乎成了"数据丰裕"的代名词。低轨星座密集组网、发射成本持续下探、Landsat 与 Sentinel 系列数十年存档免费开放------从任何一个角度看,我们似乎都生活在一个"想看哪里就能看哪里"的时代。市场研究机构的叙事也在强化这种乐观:按 Fortune Business Insights 口径,全球遥感卫星市场 2025 年约 173.5 亿美元,预计 2034 年将增至 440.3 亿美元;在轨卫星总数正以每年 20% 以上的速度膨胀,遥感星座是其中增长最快的门类之一。
然而,任何一个真正把遥感数据"用深"的团队------无论是做极地航道保障的业务单位,还是做作物病害早期识别的农业科技公司------都会在某个时刻撞上一堵隐形的墙:数据不是不够多,而是不够用;不是拍不到,而是拍到的未必是想要的;不是算法不够先进,而是先进算法的根基建立在别人的范式之上。本文尝试把遥感数据的局限性系统性地梳理一遍:从传感器物理约束,到数据获取与开源数据质量,再到数据能力与真实场景的错配,最后落到市场收缩、算法同质化与政策规范下的行业未来。
一个贯穿全文的基本判断是:遥感的局限不是暂时的工程问题,等待下一代卫星来解决;其中相当一部分是物理、经济与制度层面的结构性约束。认识这些边界,恰恰是行业走向成熟的标志。
一、传感器的物理天花板:分辨率之间的"零和博弈"
1.1 不可能三角:空间、时间、光谱难以兼得
遥感传感器设计中最根本的约束,是一条由轨道力学和辐射物理共同决定的"跷跷板":空间分辨率越高,幅宽越窄,重访周期越长;想要高时间分辨率,就得牺牲空间分辨率或加钱组网。图 2 给出了主要传感器在这条跷跷板上的位置。
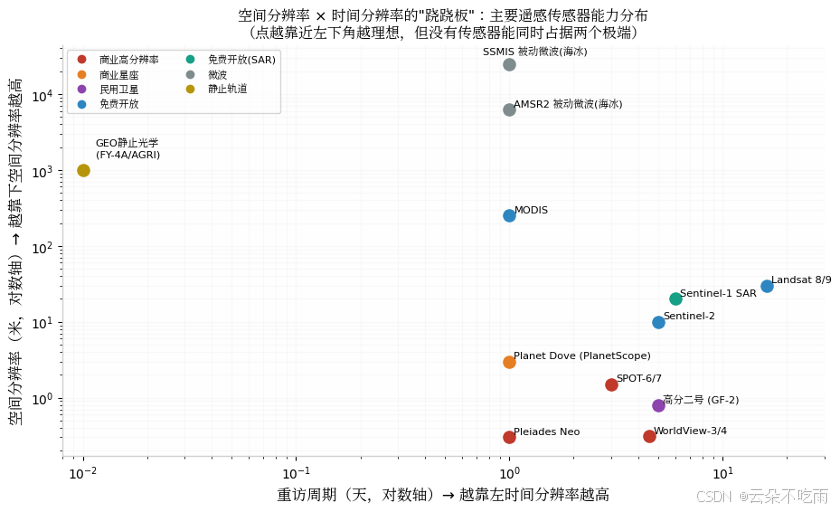
可以看到,没有任何传感器能同时占据图的"左下角"。WorldView 系列可以给出 0.31 米的极致细节,但单星重访以天计;MODIS 可以每天扫过全球,代价是 250 米起步的像元;静止轨道光学卫星(如风云四号 AGRI)把时间分辨率压缩到分钟级,空间分辨率却只能停留在公里量级。Planet 的鸽群星座用"用数量换时间"的方式部分绕开了约束------200 余颗小卫星实现全球每日覆盖------但其 3 米级分辨率在诸多精细化场景(违建识别、作物行级管理)中仍然偏粗。
学术研究早已明确指出,这种权衡无法靠硬件消除:光学传感器在空间分辨率、光谱分辨率和信噪比之间存在内在矛盾,"以不严重损害信噪比的方式同时获取高空间与高光谱表示"在物理上不可行,只能通过多传感器融合在软件层面逼近。这就是为什么"全色锐化"(pansharpening)和高光谱融合(HS pansharpening)会成为遥感图像处理领域长盛不衰的研究方向------它们本质上是在用算法弥补传感器的先天残缺。
1.2 光谱分辨率与空间分辨率:一对更难调和的矛盾
高光谱成像把电磁波谱切成数百个窄波段,理论上可以识别物质的"光谱指纹",是精准农业、矿物填图、水质监测的终极武器。但物理定律在这里格外苛刻:波段切得越窄,单个波段接收到的光子越少;要在同样信噪比下成像,就得增大像元面积或延长积分时间------前者直接牺牲空间分辨率,后者受卫星过顶速度限制。因此星载高光谱数据的空间分辨率"很少细于 30 米",这与农田地块、城市设施等目标的尺度天然错配。
这种矛盾在传感器光谱配置上也有直观体现:Sentinel-2 的 MSI 传感器在同一颗卫星上就要面对 10 米、20 米、60 米三档波段分辨率的"内部权衡"------对大气校正有用的波段(如 B1、B9、B10)被安排在 60 米,植被红边波段在 20 米,真正用于精细制图的只有 4 个 10 米波段。连一颗卫星内部都无法让"光谱"与"空间"两全,这正是物理约束的缩影。
1.3 静止轨道光学卫星:看得勤,但经常"看不见"
静止轨道卫星的卖点是凝视------对同一区域分钟级连续观测,是台风监测、强对流预警不可替代的工具。但光学与红外通道的共同软肋是云。云在可见光与红外波段对地表信号构成近乎完全的遮挡,气象卫星可以精细刻画云的形态,却难以穿透云看到云下的地表。光学商业影像行业内部通行的质量标准是"云量低于 10%",反过来说,地球上任何时刻约三分之二的天空被云覆盖这一气候事实,决定了纯光学体系在多云多雨地区(热带、季风区、极地边缘)存在系统性的观测空洞。这也解释了为什么研究团队在多云雨山区做土地覆被分类时,往往需要把光学 Sentinel-2 与 SAR Sentinel-1 联合使用------不是 SAR 更好,而是光学数据"靠不住"。
二、从数据获取到开源数据:免费的午餐并不免费
2.1 获取链条上的层层折损
一景可用的影像背后是漫长的筛选与传输链条:查云量、选载荷、定侧视角、等过境窗口、排队下传。商业影像通常要求目标区云覆盖率低于 10% 才能保证质量,而在作物生长的关键窗口期(如病虫害初发的一周),阴雨天气完全可能让整个窗口"空窗"。对时效敏感的场景------应急救灾、溢油监测、战场感知------数据的理论能力与实际可用性之间存在一条随天气波动的鸿沟。
2.2 开源数据:零价格 ≠ 零成本
Landsat 和 Sentinel 的开放政策是遥感民主化的里程碑,但"开源数据质量参差不齐"是深入应用者绕不开的现实。问题集中在三个层面:
其一,预处理链条长且每步都引入不确定性。 以 Sentinel-1 SAR 为例,官方产品的轨道状态向量"通常不够准确",需要精确轨道文件修正;地形起伏导致辐射畸变,需要距离多普勒地形校正;相干斑噪声需要多视与滤波压制。Sentinel-2 L1C 产品则只做了辐射与几何校正,大气校正需用户自行完成------而这一步恰恰是误差的重灾区。
其二,大气校正算法的"流派之争"直接传导到结果。 针对南四湖的实测验证研究显示,Acolite、Sen2Cor、C2RCC 三种主流大气校正算法在同一湖泊不同时空的表现各不相同:Acolite 易受陆地像元邻接效应影响,分子与气溶胶散射消除不充分;C2RCC 的神经网络以海洋清洁水体为训练样本,用于物种丰富、水深浅的内陆湖泊时出现过度校正;Sen2Cor 更适于植被地表,在湖心区域校正结果偏高。更早的鄱阳湖研究则报告了更惊人的数字:FLAASH 校正结果与站点实测相比,第一、二波段相对误差达 90%,第三、四波段高达 170%。换句话说,同一份"开源地表反射率",换一种校正流程,结论可能完全不同。
其三,产品版本换代本身构成"数据断裂"。 Landsat 地表反射率产品从 Collection 1 升级到 Collection 2 时,一级数据处理流程、大气校正算法和有效观测数据量都发生了变化,导致 C1 与 C2 产品之间存在系统性差异------长时间序列研究者如果忽略这一点,可能把算法升级造成的台阶误读为地表真实变化。中山大学团队针对全球内陆和沿海水体的评估正是为了量化这类版本差异。
开源数据的另一个隐性成本是"质量参差却难以追责":商业数据有合同与 SLA 约束,开源数据的不一致性只能由使用者自行消化。对科研而言这是方法学问题,对业务化应用而言则是实打实的风险成本。
三、错配:当数据局限遇上真实应用场景
局限真正刺痛人,是在具体的应用场景里。以下几个案例极具代表性。
3.1 海冰密集度:25 公里的像元 vs 百米级的航道
极地航运是遥感价值最直观的场景之一------北极航道被视为未来中欧贸易的新通道,而准确的海冰信息是航行的"通行证"。现实却很骨感:赵杰臣等利用第五次北极科考"雪龙"船走航观测评估的 7 种国内外主流被动微波海冰密集度产品,分辨率从 4 公里到 25 公里不等;其中适合近岸与海峡刻画的 MASAM 产品为 4 公里,而密集度反演的首选产品 AMSR2/ASI 也仅 6.25 公里,SSMIS/NT 等传统产品则为 25 公里。一个 25 公里的像元足以覆盖整条冰间水道和多个浮冰块------对气候研究尚可,对船舶避冰导航则远远不够。
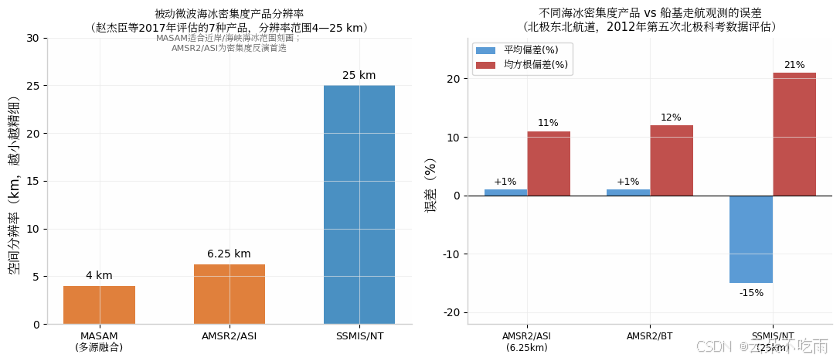
误差同样可观。基于第五次北极科考"雪龙"船走航观测的评估显示,7 种产品在海盆尺度的海冰范围反演上基本一致,但对小范围浮冰区差异很大;SSMIS/NT 产品平均偏差约 -15%、均方根偏差达 21%,严重低估网格内密集度。在海冰边缘区和融化季节,受冰面融池、水汽、云雾影响,由固定阈值提取的海冰边缘线误差可达 25---75 公里------而渔船恰恰集中在冰缘作业,最需要知道冰缘的确切位置。技术上并非没有出路:欧洲正在推进的哥白尼成像微波辐射计(CIMR)计划目标是以 5 公里分辨率、5% 不确定度探测海冰密集度,但代价是口径 7 米以上的大型天线(当前设计的旋转天线口径达 8.5 米)------分辨率的每一公里进步,都要用载荷的物理尺寸和任务成本来换。
3.2 陆地"污染":邻接效应与气溶胶信号难以剥离
水体遥感的理想信号是"离水辐亮度",但在近岸与内陆水体,邻近陆地的强反射会通过大气散射"污染"水体像元(邻接效应),而气溶胶散射在城市与工业区上空尤为严重。前述南四湖研究中,Acolite 在含陆地深色区域的影像上"分子和气溶胶散射的部分没有得到有效消除",且误差随远离陆地才逐渐改善。这类污染的麻烦在于它不是随机噪声,而是与地表格局、大气状态强耦合的系统误差------简单的阈值滤波无法去除,精细校正又依赖局地大气参数,而在大多数业务场景中这些参数根本不可得。"陆地污染难以去除"因此不是数据处理的态度问题,而是观测方程本身欠定。
3.3 高光谱作物监测:精度需求撞上成本墙
高光谱是作物病害早期预警的希望------病害在肉眼可见之前就会在光谱上留下痕迹。但产业落地的障碍首先是成本:中国农业科学院金秀良团队的综述明确指出需要降低高光谱设备成本,"目前手持设备要几万,未来有望降到几千",而一台无人机载高光谱相机则要几十万------对以亩均收益计的农业而言,硬件与数据获取成本必须再降一个数量级才谈得上普惠。星载高光谱则受前述 30 米级分辨率的制约(如 EO-1 Hyperion 为 30 米,难以区分单株作物的病害),难以对应对中国普遍的小农地块;无人机高光谱兼顾了分辨率与灵活性,却受续航、空域和数据处理算力约束。于是出现典型的"三角僵局":星载够得着但看不清,无人机看得清但扫不快,地面设备够准但不成规模。这也解释了为何高光谱在对地观测市场中长期处于"叫好不叫座"的爬坡期------需求真实存在,但成本结构尚不支持规模化落地。
3.4 国内外 SAR 数据产品:参数之外的体系性差异
SAR(合成孔径雷达)因全天时、全天候、可穿透云雾的优势,被视为弥补光学遥感局限的"第二支柱",也是近年国内外竞争最激烈的赛道。把国内外 SAR 数据产品放在一起对比,会发现差异远不止"分辨率多少米"这一行参数,而是分布在波段布局、干涉能力、开放程度与商业化生态四个层面------这本身就是"数据局限与应用场景错配"的另一种形态:数据能力的不均衡分布,决定了不同国家的用户面对同一场景时可用的工具完全不同。
波段与任务定位的差异。 国际主流 SAR 体系呈明显的"波段分工":欧空局 Sentinel-1(C 波段)以免费开放、全球周期性覆盖见长,重访 6---12 天,是科研与业务化监测的"公共底座";德国 TerraSAR-X/TanDEM-X 与意大利 COSMO-SkyMed(均 X 波段,最高约 1 米)主打高分辨率与干涉测图;日本 ALOS-2(L 波段,最高 1 米)凭长波长的植被穿透能力在地震、林区形变监测中不可替代。中国的布局则是"一专多能":高分三号(GF-3,2016 年)以单颗 C 波段卫星集成 12 种成像模式(分辨率 1---500 米、幅宽 10---650 公里),是世界上成像模式最多的 SAR 卫星之一;陆探一号(LT-1,2022 年双星)则是我国首组以干涉测量为核心任务的 L 波段星座,条带模式最高分辨率 3 米、扫描模式最大幅宽 400 公里,双星编队实现重轨与异轨干涉协同,实现了业务化地表形变监测、多云多雨多植被地区高精度 L 波段测绘等三项"国内首次"。在单一指标上,国产 SAR 已与国外同台;差异主要在体系化程度上。
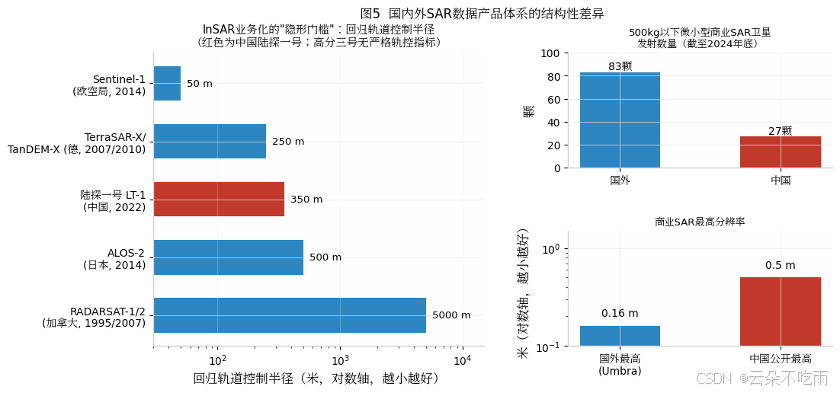
干涉业务化能力的"隐形门槛"。 InSAR 形变监测(毫米级精度)是 SAR 最具商业价值的能力,而其前提是一项不出现在宣传册上的指标------回归轨道控制半径。卫星每次回归观测的位置偏移越小,干涉基线越稳定,形变反演越可靠。《测绘学报》对国际常用 SAR 卫星的统计显示:Sentinel-1 的轨控半径达 50 米,TerraSAR-X/TanDEM-X 为 250 米,陆探一号为 350 米(在轨实测 90% 垂直基线小于 646 米,对应轨控半径约 323 米),而 RADARSAT-1/2 高达 5000 米,高分三号则无严格轨控指标。换言之,国产 SAR 在"拍得到"上已不逊色,但在"测得准"(尤其是业务化、常态化的毫米级形变监测)上,仍处于从指标跟跑到体系验证的中间阶段------Sentinel-1 有 2014 年以来的全球连续存档和海量第三方验证,这是任何新星座用硬件指标无法速成的"时间壁垒"。
开放程度与数据获取的差异。 这是国内外 SAR 产品对普通用户影响最直接的一层差异。Sentinel-1 数据全球免费、即下即用,支撑了全球 InSAR 研究的"基础设施";而 GF-3 作为非商业卫星,数据实行专项共享、优先满足主用户,一般用户须向授权分发机构申请并经审查后方可在受限范围内使用。按现行规定,地面分辨率优于 1 米的微波影像数据原则上不对外分发,0 级原始数据更不对外提供。这意味着国内研究者和企业在做高分辨率 SAR 应用时,往往要么排队申请受限数据,要么转向购买国外商业数据------数据主权的另一面,是本土应用生态的启动成本。
商业化生态的代差。 在商业 SAR 赛道,差距更加直观。截至 2024 年底,全球已发射的 500 公斤以下微小型商业 SAR 卫星共 110 颗,其中国外 83 颗、中国 27 颗,芬兰 ICEYE、美国 Capella Space 与中国航天宏图位列发射数量前三。ICEYE 已建成 40 余颗的全球最大商业 SAR 星座,提供 0.25 米聚束产品和小时级重访,并从保险行业切入做"参数化保险"数据服务;Capella 的 36 星星座规划目标是半小时内交付全球任意区域影像、4 小时内提供任意位置高分辨率 InSAR 数据;Umbra 更把商业 SAR 分辨率推进到 0.16 米,且定价向光学影像看齐。国内方面,天仪研究院的"海丝一号"(2020 年,国内首颗商业 SAR 卫星)、"巢湖一号"实现了国产商业 SAR 组网零的突破,"涪城一号"进一步优化了轨道控制能力,已可实现毫米级形变监测精度------但国内公开的商业 SAR 最高分辨率仍为 0.5 米,星座规模、重访密度与数据订阅制生态与国外头部玩家尚有一代代差。
把四层差异合起来看,可以提炼出一个判断:国内外 SAR 产品的差距正在从"硬件指标差距"转化为"数据生态差距"------比单星参数更难追赶的,是 Sentinel-1 式的开放存档、ICEYE 式的订阅服务,以及围绕它们生长出的定标验证、算法工具链与用户社区。对应用方而言,这意味着 SAR 数据"有没有"的问题正在解决,而"好不好获取、敢不敢用于业务决策"的问题才刚刚开始。
3.5 错配的一般规律
把上述案例抽象出来(包括国内外 SAR 产品的体系性差异),可以看到一个反复出现的结构:遥感产品的设计基准(气候尺度、大尺度制图、长时序连续性、体系化的数据生态)与商业应用的需求基准(米级---百米级、小时级、单点决策、即取即用)之间存在系统性错位。 开源数据为科学问题优化,商业场景却常为经营决策服务;前者允许"平均而言正确",后者要求"这一次必须正确"。错配不是谁的过错,但它决定了大量"看起来能做"的应用最终停留在示范工程阶段。
四、市场与算法的双重困境
4.1 市场叙事:连"市场有多大"都没有共识
判断一个行业是否成熟,可以看它的基础统计是否收敛。对遥感而言,答案令人尴尬。图 1 汇总了五家主流市场研究机构对"对地观测/遥感市场"的估计:2025 年基期规模从 26 亿美元(MarketsandMarkets,对地观测小卫星口径)到 498 亿美元(The Insight Partners,含卫星系统与应用的宽口径)不等,相差近 19 倍;预测复合增速从 6.9% 到 15.9%。
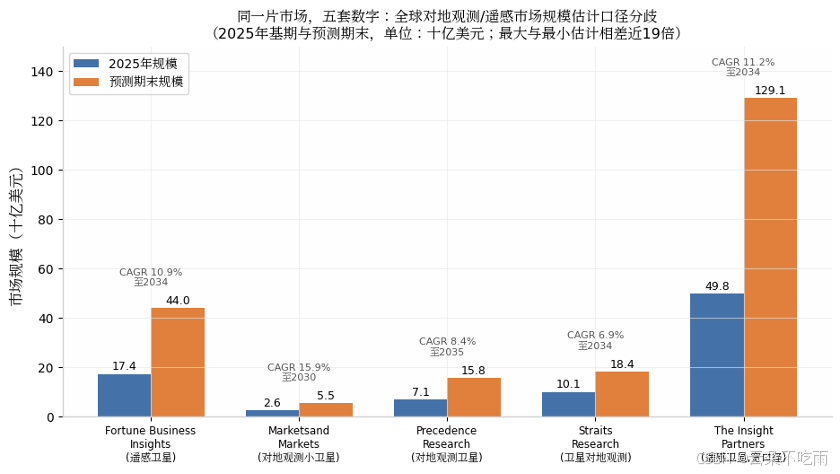
口径分歧(整机 vs 数据服务、小卫星 vs 全量级)可以解释一部分差异,但解释不了全部。深层原因是:遥感的价值在"数据---信息---决策"链条上逐级转移,统计边界随商业模式漂移。一个连自身规模都无法被一致度量的行业,其投资叙事必然脆弱。
4.2 商业落地不及预期:头部公司的收缩信号
2021 年前后的 SPAC 上市潮曾把商业对地观测推上风口,随后的现实校正来得又快又狠。Satellogic 在 2021 年 11 月的分析师日路演中预测 2022 年收入 4700 万美元、2025 年 7.87 亿美元;一年后,这两个数字被修正为 600---800 万美元和 1.4---2 亿美元;而根据该公司 2026 年 3 月发布的财报,其 2025 年实际收入仅 1770 万美元------不足当初预测的 3%。Planet 在 2024 年 6 月宣布裁员 17%(约 180 人),是 11 个月内的第二轮裁员;Satellogic 同期员工数较 2021 年下降 16%。
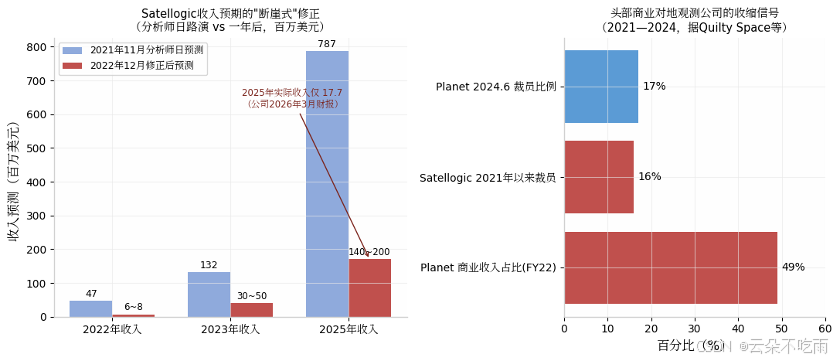
Quilty Space 对此的评论一针见血:裁员的共同背景是"卫星影像的商业化采用并未如设想的那样兑现"。Planet 曾以 2027 年 750 亿美元的市场估计为依据激进扩张,2021---2023 年员工数增长 48%,超过 BlackSky、Maxar 与 Satellogic 三家之和------当商业收入增速证伪了这个预期,收缩就成为必然。值得玩味的是,Planet 恰恰是行业内商业收入占比最高的公司(FY22 达 49%):最相信商业故事的人,被商业现实教育得最深。最终为财报托底的,仍是政府与国防订单------这意味着商业遥感在需求结构上并没有真正走出"政府输血"的旧模式。
4.3 算法体系:强依赖计算机视觉的"范式输血"
遥感智能解译近十年的爆发,实质上是计算机视觉范式向遥感数据的迁移史:ImageNet 预训练、CNN 骨干网络、Transformer、SAM 分割、视觉基础模型------每一波浪潮都是 CV 社区先建立范式,遥感社区再做适配。这带来两个结构性后果:
一是创新的"时差"与"二手性"。 遥感算法论文的主流模式是"把最新 CV 模型在遥感数据集上跑一遍,加上领域先验做微调"。真正源自遥感物理机理(辐射传输、散射模型、光谱混合分解)的原创算法体系,反而在深度学习时代被边缘化为"先验注入"的配角。当 CV 的范式红利见顶,遥感算法便失去了现成的外部引擎。
二是数据局限被算法放大而非弥合。 深度学习对标注数据的饥渴与遥感标注的稀缺天然冲突;前述超分辨率研究已经观察到"光谱保真度与感知质量之间的权衡"------模型生成的"高清"影像在视觉上更锐利,却可能偏离真实地物光谱,这对定量遥感是危险的。算法可以合成看似合理的细节,却不能合成不存在的观测。当数据本身存在系统偏差(如大气校正的流派差异),大规模训练的模型会把偏差一并学习并固化。
五、行业的未来:存量博弈、政策规范与竞争格局
5.1 从增量叙事到存量深耕
综合市场数据与头部公司动向,可以勾勒未来五年的基本盘面:市场在增长,但增长的结构在迁移。 整机与发射环节增速平稳(Fortune Business Insights 预计全球遥感卫星市场从 2026 年 192.5 亿美元增至 2034 年 440.3 亿美元,CAGR 10.9%),而价值重心明显向"数据+智能分析"服务转移;细分载荷中,高光谱被多家机构列为增速最快的方向之一(Straits Research 预计高光谱传感器细分 CAGR 约 9.1%,高于其整体市场的 6.9%),传统光学则相对趋于饱和。
这意味着竞争的主战场不再是"谁有更多卫星",而是"谁能把受限的数据转化为可用的决策"。在数据获取端,发射成本下探使数据供给趋于同质化------以 SpaceX 拼车发射为例,报价从项目早期的 5500 美元/公斤逐步上调至近年的约 7000 美元/公斤,但相较专用火箭仍低一个量级------差异化壁垒只能建立在定标质量、时序稳定性与行业 know-how 之上。存量博弈的典型形态将是:星座运营商整合出清、平台型企业吞并垂直算法团队、政府长期合同向少数合规供应商集中。
5.2 政策规范:合规正在重塑竞争门槛
遥感天然处在数据主权与国家安全的交汇地带,政策不仅是约束,也正在成为竞争格局的塑造者。以中国为例,现行框架对公开使用的遥感影像划定了明确红线:据《遥感影像公开使用管理规定(试行)》(国测成发〔2011〕9 号),公开使用的遥感影像空间位置精度不得高于 50 米、地面分辨率不得优于 0.5 米;高分数据中优于 0.5 米(光学)和 1 米(微波)的初级产品按涉密管理,0 级原始数据原则上不对外分发,境外分发另有专门限制。随着《数据安全法》体系落地,法律界分析指出,商业航天企业采集的高精度地理信息可能落入"国家核心数据"范围;自然资源部 2025 年 5 月已印发《地理信息数据分类分级工作指南(试行)》,将遥感影像数据列为三大类之一并给出重要数据、核心数据的判定指标,分类分级后的差异化安全管控(访问、传输、存储全生命周期要求)将逐步落地。
政策收紧对市场格局的影响是双重的:一方面,合规成本抬高了新进入者门槛,利好已有资质和保密体系的头部企业与国家队;另一方面,分辨率红线和涉密管理压缩了商业公司在国内市场的产品上限,迫使企业在"数据增值"而非"数据本身"上寻找利润空间------这与 5.1 节的结构迁移判断互为表里。放眼全球,数据本地化、跨境数据流动合规正在成为所有跨国遥感业务的通用约束,而多家机构一致判断亚太是增长最快的区域市场(Straits Research 预计亚太 CAGR 约 8.7%;MarketsandMarkets 口径下亚太 2025 年已占对地观测小卫星市场约 57%),区域市场多极化与政策碎片化将长期并存。
5.3 未来的竞争局势:三种可能的赢家画像
在"技术有天花板、市场在转型、政策在收紧"的三重约束下,未来竞争格局中的赢家大概率属于三类:其一,全链条整合者 ------自主掌握星座、定标处理与行业解决方案,能把数据局限在内部消化掉(例如用多源融合补偿单一传感器缺陷);其二,垂直深耕者 ------在海冰、农业、保险等具体场景中建立"数据局限---场景需求"的精确匹配能力,知道自己数据不能做什么,比声称什么都能做更有商业价值;其三,合规优势者------在政策敏感市场(中国、欧盟、中东)持有资质与数据治理能力的供应商。纯粹的数据转售商和缺乏物理机理根基的算法集成商,将在这轮存量竞争中承受最大压力。
结语:承认边界,才是应用的起点
回到本文的主题:越深入应用遥感数据,越能发现它的局限------这不应被读作悲观,恰恰相反,它是任何技术走向工程成熟的必经之路。传感器的不可能三角提醒我们,"更高、更快、更细"不能无限兼得,任务设计必须做取舍;开源数据的质量参差提醒我们,零价格不等于零成本,预处理与定标的每一环都在塑造结论;海冰、水体、高光谱农业的错配案例提醒我们,产品规格表上的分辨率与场景所需的有效信息之间,隔着大气、算法与尺度的重重折损;市场的收缩与算法的同质化则提醒我们,资本叙事和范式移植都不能替代对观测物理本身的理解。
遥感的下一个十年,属于那些把局限当作设计约束而非公关难题的人:在物理边界内做融合,在政策框架内做增值,在存量市场里做纵深。承认边界,不是承认失败------是应用真正开始的起点。
参考资料
- Fortune Business Insights. Remote Sensing Satellite Market Size, Share & Growth, 2034(2025 年 173.5 亿美元、2026 年 192.5 亿美元、2034 年 440.3 亿美元,CAGR 10.9%). https://www.fortunebusinessinsights.com/remote-sensing-satellite-market-107838
- MarketsandMarkets. Earth Observation Small Satellite Market --- Global Forecast to 2030(2025 年 26.4 亿美元、2030 年 55.2 亿美元,CAGR 15.9%). https://www.marketsandmarkets.com/Market-Reports/earth-observation-small-satellite-market-143752912.html
- Precedence Research. Earth Observation Satellite Market 2026---2035(2025 年 71 亿美元、2035 年 158.5 亿美元,CAGR 8.36%). https://www.precedenceresearch.com/earth-observation-satellite-market
- Straits Research. Satellite Earth Observation Market Report, 2026---2034(2025 年 100.6 亿美元、2034 年 183.7 亿美元,CAGR 6.92%;高光谱传感器细分 CAGR 约 9.1%;亚太 CAGR 约 8.7%). https://straitsresearch.com/report/satellite-earth-observation-market
- The Insight Partners. Remote Sensing Satellite Market to 2034(2025 年 498.4 亿美元、2034 年 1291 亿美元,CAGR 11.16%). https://www.theinsightpartners.com/reports/remote-sensing-satellite-market
- Quilty Space. What the Planet Layoffs Say about the State of Earth Observation(Planet 裁员 17% 约 180 人、FY22 商业收入占比 49%、2027 年 750 亿美元市场估计、2021---2023 年员工数 +48%、Satellogic 员工数较 2021 年 -16%). https://www.quiltyspace.com/post/what-the-planet-layoffs-say-about-the-state-of-earth-observation
- SpaceNews. Revenue shortfall causes layoffs and delays at Satellogic(2021 年 11 月预测 2022/2023/2025 年收入 47/132/787 百万美元;2022 年 12 月修正为 6---8/30---50/140---200 百万美元). https://spacenews.com/revenue-shortfall-causes-layoffs-and-delays-at-satellogic/
- Satellogic. Q4 and Full Year 2025 Financial Results(2025 年实际收入 1770 万美元), 2026-03-19. https://www.globenewswire.com/news-release/2026/03/19/3258864/0/en/satellogic-reports-fourth-quarter-and-full-year-2025-financial-results.html
- 赵杰臣 等. 北极遥感海冰密集度数据的比较和评估. 遥感学报, 2017, 21(3): 351---364. DOI: 10.11834/jrs.20176136(7 种产品分辨率 4---25 km;AMSR2/ASI 与 AMSR2/BT 平均偏差约 ±1%、均方根偏差 11%/12%;SSMIS/NT 平均偏差约 -15%、均方根偏差 21%)
- 中山大学极地研究中心. 北极海冰遥感研究新进展(固定阈值提取的 PM 海冰边缘线误差可达 25---75 km). https://psc.sysu.edu.cn/article/86
- 《89 GHz 多入射角亮温差反演海冰密集度的可行性分析》(CIMR 计划目标:5 km 分辨率、5% 不确定度,代价为 7 m 口径大天线). 遥感学报. https://www.ygxb.ac.cn
- eoPortal. CIMR (Copernicus Imaging Microwave Radiometer)(当前设计:8.5 米旋转天线,海冰密集度分辨率 5 km). https://www.eoportal.org/satellite-missions/cimr
- 孟飞, 冯建飞, 付萍杰, 张家威, 陈飞勇. 基于 Sentinel-2 影像的典型草甸型湖泊大气校正研究(南四湖:Acolite 受陆地邻接效应影响、C2RCC 对浅水湖泊过度校正、Sen2Cor 湖心区域结果偏高). 航天返回与遥感, 2024, 45(6): 96. https://www.opticsjournal.net/Articles/OJdadb5c7fd11f7205/FullText
- 《鄱阳湖 Landsat 遥感影像大气校正研究》(FLAASH 校正结果与站点实测相比,第一、二波段相对误差达 90%,第三、四波段达 170%). 人人文库收录原文节选. https://www.renrendoc.com/paper/165900543.html
- 中山大学遥感科学与技术学院. 全球内陆和沿海水体 Landsat 地表反射率的光谱质量评估与分类(C1/C2 产品在一级数据处理、大气校正算法、有效观测数据量等方面存在差异;ISPRS Journal of Photogrammetry and Remote Sensing, 2025). https://sges.sysu.edu.cn/article/1598
- 中国农业科学院金秀良团队. 高光谱遥感在作物病害监测中的应用、挑战与展望(综述解读:手持设备数万元、无人机高光谱相机数十万元;EO-1 Hyperion 星载高光谱分辨率 30 米). https://mp.weixin.qq.com/s/aAiVe4J26VHnV9x6rMewyg
- 国家测绘地理信息局. 《遥感影像公开使用管理规定(试行)》(国测成发〔2011〕9 号:公开使用影像空间位置精度不得高于 50 米、地面分辨率不得优于 0.5 米), 2011.
- 中伦律师事务所. 新兴行业法律观察:商业遥感卫星运营及遥感数据应用(优于 0.5 米光学/1 米微波初级产品涉密管理、0 级数据不对外分发等). https://www.zhonglun.com/research/articles/7589.html
- 大成律师事务所. 《数据安全法》及行业发展政策下的数据合规升级(高精度地理信息与国家核心数据认定分析). https://shanghai.dacheng.com/Party_2/1384.html
- 自然资源部. 《地理信息数据分类分级工作指南(试行)》, 2025 年 5 月(遥感影像数据列为三大类之一,给出重要数据、核心数据判定指标).
- Guarino G. et al. Band-wise Hyperspectral Image Pansharpening using CNN Model Propagation. arXiv:2311.06510, 2023.
- Okabayashi A. et al. Cross-sensor super-resolution of irregularly sampled Sentinel-2 time series. arXiv:2404.16409, 2024(EarthVision/CVPRW 2024).
- 《L 波段差分干涉 SAR 卫星在轨应用关键参数测试分析》(国际常用 SAR 卫星回归轨道控制半径:Sentinel-1 为 50 m、TerraSAR-X/TanDEM-X 为 250 m、ALOS-2 为 500 m、Radarsat-1/2 为 5000 m、L-SAR 为 350 m、高分三号无严格指标;L-SAR 在轨 90% 垂直基线小于 646 m,对应轨控半径约 323 m). 测绘学报, 2024.
- 中国航天科技集团. 陆地探测一号 01 组卫星在轨交付;中国空间技术研究院《数说"太空全能神探"》(高分三号 12 种成像模式、分辨率 1---500 米、幅宽 10---650 公里). https://www.cast.cn/news/7360
- sasclouds.com 等公开资料. 陆地探测一号(LT-1)卫星参数(扫描模式:L 波段、分辨率 30 m、幅宽 400 km;条带模式 1 分辨率 3 m).
- 航天宏图信息技术股份有限公司. 向特定对象发行 A 股股票募集说明书(GF-3 数据专项共享政策说明). 上海证券交易所披露文件, 2021.
- 胡礼珍, 党训旺, 耿旭朴. 国内外微小型商业 SAR 卫星发展及对比(截至 2024 年底全球已发射 110 颗 500 kg 以下微小型商业 SAR 卫星,国外 83 颗、国内 27 颗;国外最高分辨率 0.16 m(Umbra)、国内公开最高 0.5 m;Capella 星座规划 36 颗,建成后半小时内交付全球任意区域影像、4 小时内提供任意位置高分辨率 InSAR 数据;ICEYE 已发射 41 颗,聚束模式 0.25 m;涪城一号实现毫米级形变监测精度). 国际太空, 2025(5): 25---30.
- Look Up × Le Point Space Barometer(截至 2025 年 10 月 1 日在轨活跃卫星 13,026 颗,同比 +23%). https://www.atc-network.com/atc-news/look-up-and-le-point-unveil-their-first-exclusive-space-barometer-orbital-traffic-surges-13026-active-satellites-as-of-october-1-2025
- SpaceX Transporter 拼车发射报价演变(早期 5500 美元/kg,2026 年约 7000 美元/kg,年增约 500 美元/kg). https://spacenexus.us/guide/space-launch-cost-comparison
- Cambridge University Press. Community review of Southern Ocean satellite data needs.