2026年,中国光伏行业正经历一场深刻的结构性调整。
各地陆续收回风光开发指标,集中核查清理未开工光伏项目,招标市场也频频出现流标、终止等异常现象。从项目端到采购端,寒意正在传导。
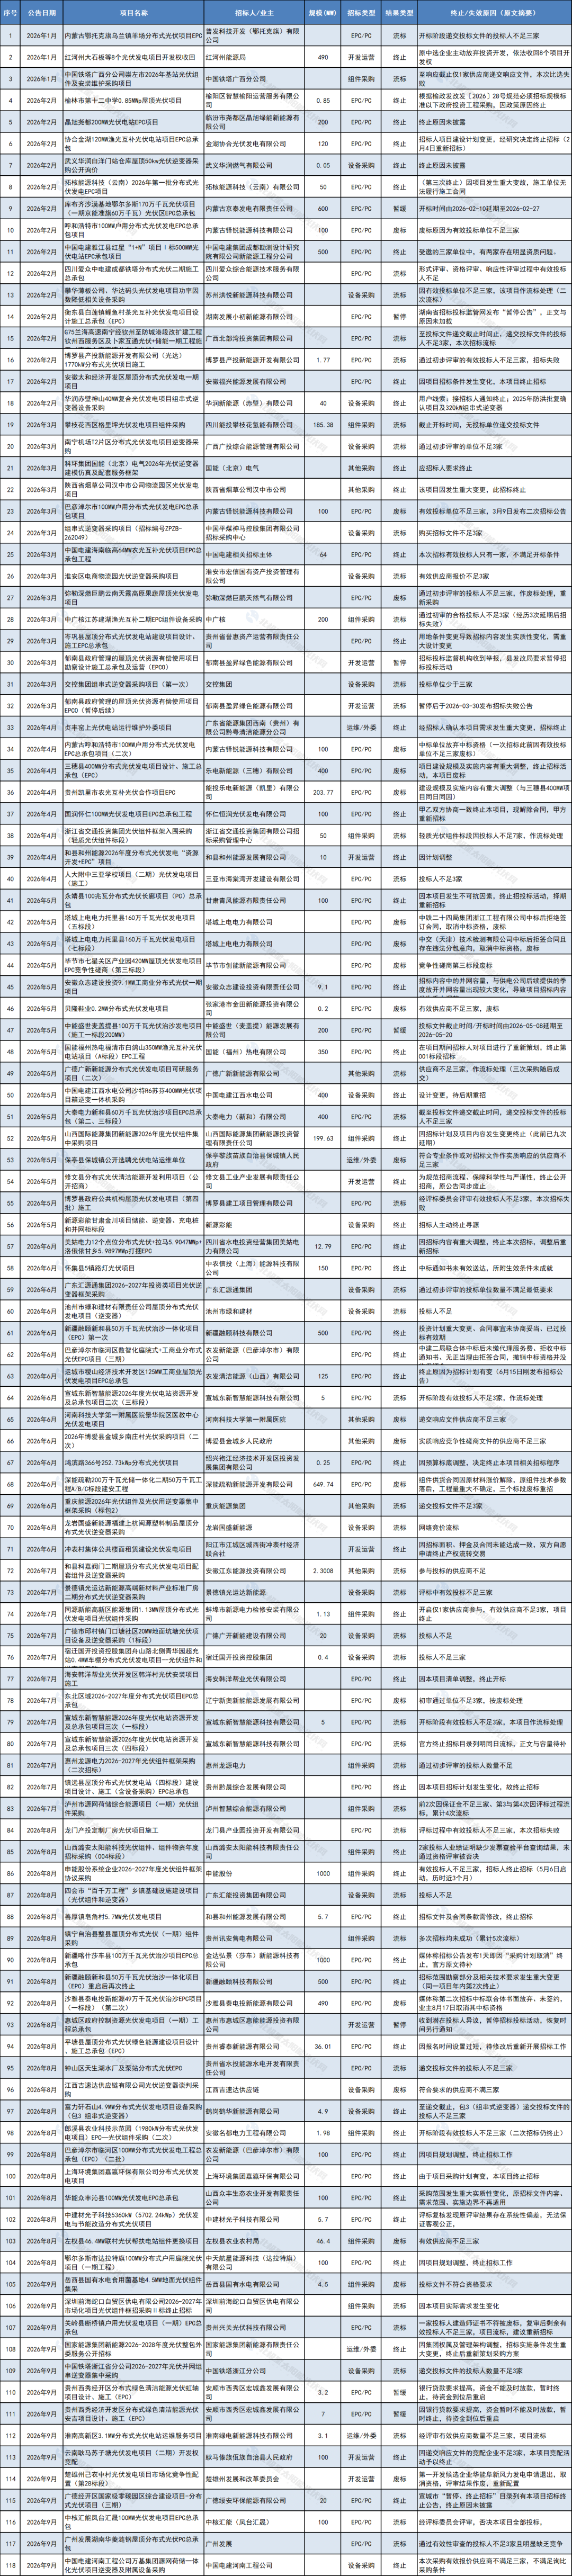
据北极星不完全统计,2026年至今,至少有118个光伏相关招标项目出现终止、流标、废标、暂停或暂缓。
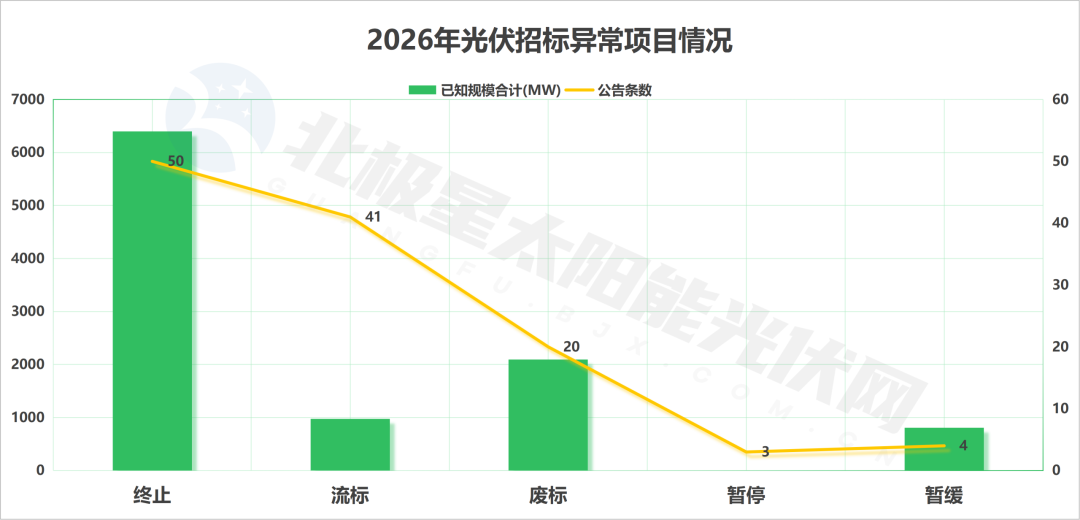
具体来看,"投标人不足三家"是造成招标异常最普遍、最突出的原因,占统计案例总数的44%。贯穿EPC、组件、逆变器等各类招标项目,比较典型的有大秦电力新和县60万千瓦光伏治沙项目两个标段因投标人不足三家直接流标,但也有例外,一些招标项目对投标企业入围数量要求更多,比如浙江省交通投资集团光伏组件框架入围采购(轻质光伏组件标段)就是"因投标人不足7家",作流标处理。
"建设规模及实施内容重大调整"是废标/终止的另一主因,占到统计数量的17%,典型的有三穗县400MW分布式光伏EPC项目因建设规模及实施内容重大调整被废标,贵州毕节420MW屋顶光伏项目因技术变更终止,永靖县100MW分布式光伏长廊项目因并网容量与供电公司后续提供的季度放开容量出现较大变化而终止。
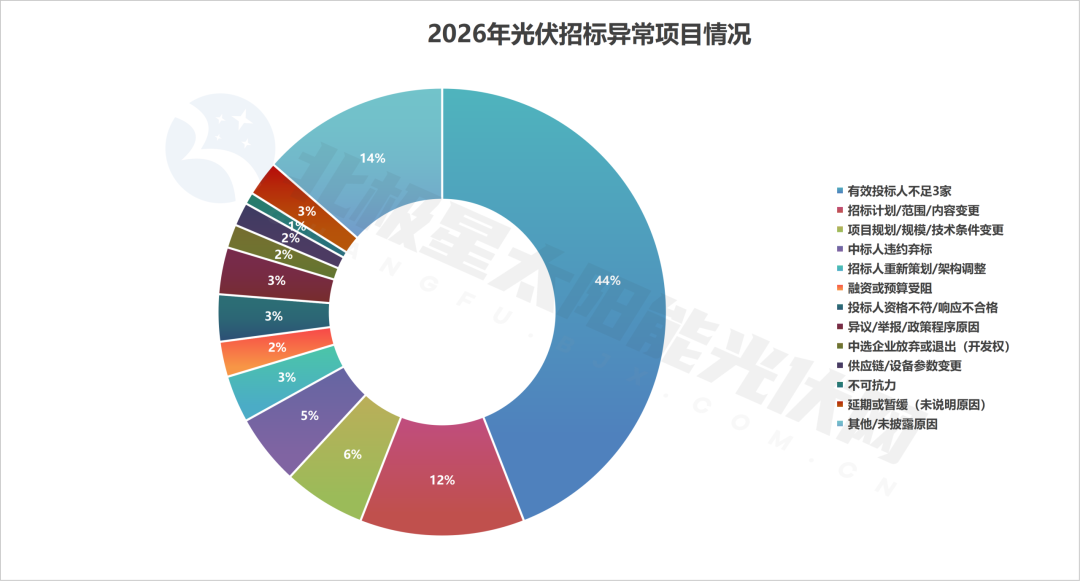
最引发关注的是,今年以来,有5个项目出现中标企业宁愿违约也要弃标的项目。尤其是塔城上电电力托里县160万千瓦光伏发电项目五标段(200MW)和七标段(150MW)分别由中铁二十四局和中交(天津)中标,中标通知书发出后两家央企均拒签合同。据披露,五标段中标价约4.4亿元、七标段约3.3亿元。在当前的组件价格和电价预期下,这一报价水平已难以覆盖实际建设成本,中标方宁可承担保证金损失也不签约。
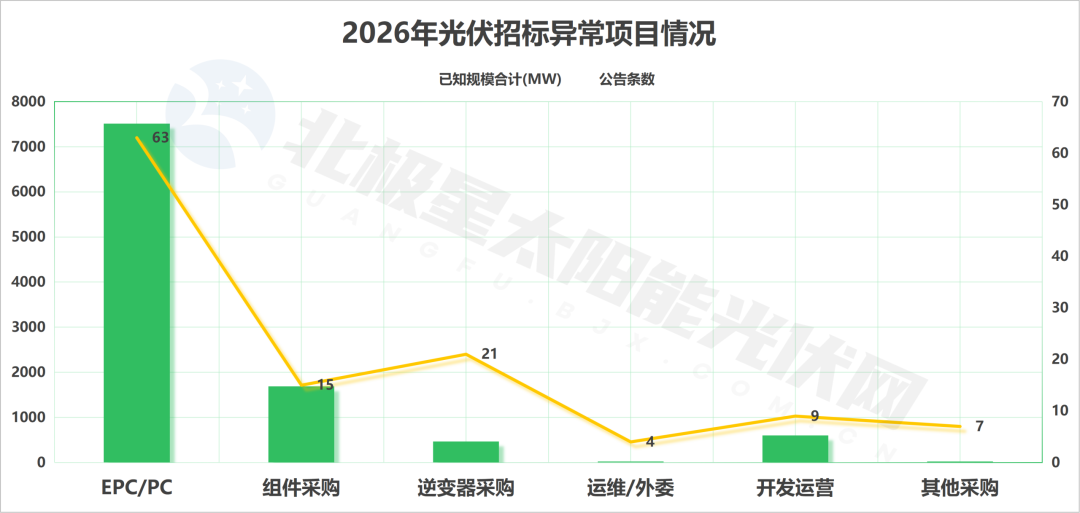
从招标异常类型看,从EPC总承包到组件采购,再到逆变器招标,已向产业链主要环节蔓延。
具体来看,EPC总承包领域是招标异常的重灾区。2026年以来,全国多地EPC项目接连废标、流标、终止,涉及项目63个,合计规模约7.5GW,原因包括建设规模重大调整、技术方案变更、招标计划变更等。
这主要是由于光伏项目从规划到落地的不确定性正在增加。部分项目受土地、电网接入、政策调整影响,建设规模和实施内容随时可能发生变化;地方对新能源项目合规性要求趋严,前期规划不够严谨的项目不得不中途调整甚至暂停;极端天气、区域规划调整等不可抗力因素也给项目推进带来变数。
组件招标领域的异常同样密集。招标中废标、流标、终止的项目共15个,涉及主体以能源集团、央企设计院、地方城投和供应链公司为主,绝大多数项目因"有效投标人不足三家"或"递交投标文件不足三家"而流标、废标,部分项目还叠加投标保证金未缴、资格不符、招标计划实质性变更等因素;山西国际能源、江苏建湖、泸州源网荷储、镇宁整县屋顶分布式等项目甚至经历多次延期或多次流标后仍未能落地。这反映出在组件价格波动、成本倒挂和供需博弈下,供应商投标意愿下降。
逆变器环节亦未能幸免,废标、流标、终止项目共21个,涉及华润、国能、中国电建、中国铁塔、交控集团以及多地分布式光伏、地面光伏、框架采购等不同类型。其中,因"投标人/有效投标不足三家"导致流标或招标失败的最多,至少有11个项目明确属于此类;另有5个明确为招标人主动终止、应招标人要求终止或设计变更而终止,整体看,废标流标主要集中在分布式光伏和框架采购领域,反映出部分细分市场供应商参与度不足、竞争不充分,同时也有项目调整、设计变更等非市场因素影响。
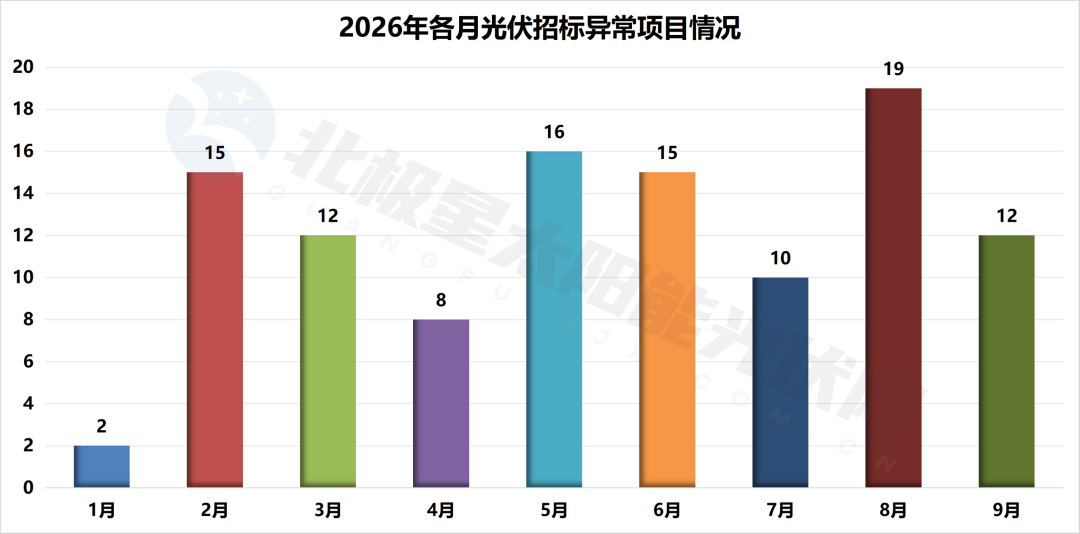
招标市场是行业景气度的晴雨表。招标异常,不只是流程层面的偶然,更是光伏产业从规模扩张转向收益约束的集中映射。短期看,流标、废标、终止乃至弃标现象仍可能继续出现,分布式光伏和框架采购等细分领域压力尤甚。但中长期看,对参与各方而言,与其在异常招标中反复消耗,不如重新校准项目边界与风险收益;只有让项目本身具备可落地、可盈利的确定性,光伏招标市场才能真正走出寒意。
此外,市场监管总局对光伏行业开展价格竞争秩序合规指导,要求发电企业 要切实承担起应负责任,在光伏项目招标中坚持优质优价,加强对产品质量的要求。近日公布的《中华人民共和国招标投标法(修订草案)》拟改进评标标准与方法:一方面突出技术权重;另一方面对可能影响履约的异常低价且不能说明合理性的投标,明确评标委员会应当否决其投标,防止形成"低价抢标---偷工减料---扯皮索赔"的恶性循环。待这一草案落地,有望终结光伏行业"低价内卷",推动竞争从价格导向转向"结果导向",为市场修复注入更稳定的规则预期。
来源:北极星太阳能光伏网(独家)作者:桑桑