壁仞科技 1.74 亿中标昆仑领奕智算中心,成为包一唯一供应商,评审 89.71 分第一。
我判断,这条新闻真正的信息量藏在两个反差里:一是壁仞营收同比暴涨 1997.6%,说明国产 GPU 正在批量出货;二是总预算 6.26 亿里,包二 4.52 亿因为供应商不足三家废标了,说明能交付的国产 GPU 厂商其实就那几家。
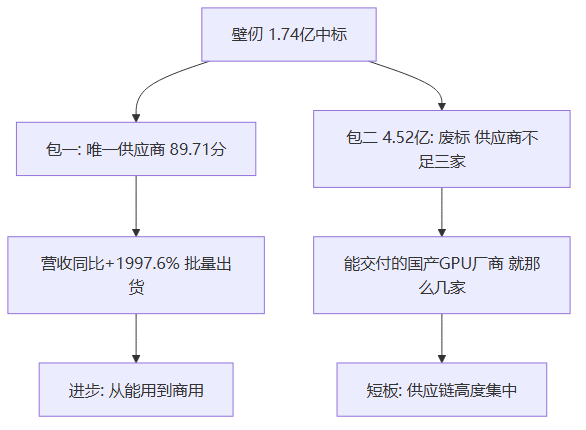
上图:一个订单两个反差------包一中标说明进步,包二废标暴露短板。
1.74 亿是什么概念
昆仑领奕智算中心一期,总预算约 6.26 亿分两包。包一约 1.74 亿,壁仞唯一中标、89.71 分综合第一;包二约 4.52 亿,因递交响应文件的供应商不足三家废标。交货期合同签订后 45 天。
1.74 亿不是惊天大单,但信号意义不小。这是正式询比采购不是试点,壁仞是碾压性胜出,45 天交货说明有现货或近现货能力,不是 PPT 交付。
壁砺系列的底气
核心产品是壁砺系列 GPU,基于 GPGPU 架构,集成 T-Core 张量计算单元,已形成 BR106、BR110、BR166 三代矩阵。支持自研 BLink 协议(单通道双向 64GB/s)、OCS 光电路交换,已交付 2048 卡光互连超节点集群,千卡集群线性加速比 95%。
最值得注意的不是算力,是「2048 卡光互连 + 95% 线性加速比」。这直接回应了国产 GPU 最被诟病的短板------单卡能打、集群不行。壁仞敢把这写进中标背景,说明它在集群这条线上补了不少课。
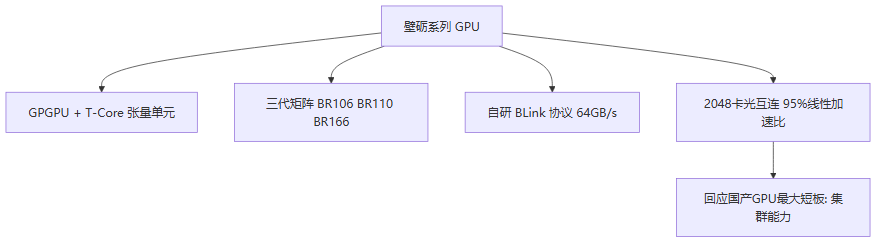
上图:壁砺系列最值钱的不是算力,是 2048 卡集群的交付能力。
两个反差:营收暴增 vs 包二废标
反差一:壁仞营收同比暴涨 1997.6%。上半年营收 12.36 亿、同比近 20 倍,期内亏损 3.77 亿、同比减亏 76.4%,港股市值约 989 亿港元。这个增速说明国产 GPU 正在从「造出来」进入「卖出去」的阶段。
反差二:包二 4.52 亿废标,因为递交响应文件的供应商不足三家。这是最刺眼的信号------一个 4.5 亿的智算大单,居然凑不齐三家能投标的供应商。这说明国产 GPU 的能交付者高度集中,壁仞、摩尔线程、燧原、沐曦之外,可选厂商少得可怜。
更大的叙事:商用拐点
之前国产 GPU 的新闻大多是发布、流片、适配、融资,现在出现了正式智算中心中标、营收 20 倍增长、45 天交货。这几个信号合起来,说明国产 GPU 的叙事正在从「能不能造」切换到「能不能交付」。
这和我之前几篇是连着的:UALink 那篇是国产链在互联上集体站队,云栖那篇是阿里真武 V900,这篇是壁仞真金白银中标------国产 AI 芯片的商用化正在多点开花。但拐点和成熟之间还有距离,包二废标、营收暴增但仍在亏损、下一代 BR20X 还要 2026 年上市,都说明还在爬坡期不是收获期。
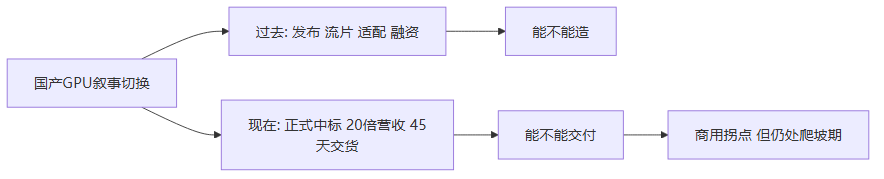
上图:国产 GPU 的叙事从「能不能造」切换到「能不能交付」,但还在爬坡期。
我的判断
1.74 亿的中标,比 1.74 亿这个数字重要。 这个订单的信号意义大于金额------正式智算中心项目、唯一供应商、45 天交货的组合,说明壁仞已经从「能造 GPU」跨进了「能交 GPU」。营收 1997.6% 的增速是最硬的佐证:不是试点,是批量出货。
包二废标是这条新闻里最该被记住的细节。 我原以为国产 GPU 已经百花齐放,结果一个 4.5 亿的包因为凑不齐三家供应商废标了。这说明国产 GPU 的能交付者高度集中------技术上有名字的不少,但真正能中标、能交货、能进智算中心采购名单的,就那么几家。这个集中度是国产 GPU 商用化的最大瓶颈,比任何单项技术都更值得盯。
真正的胜负手是集群交付,不是单卡性能。 壁仞敢把「2048 卡光互连、95% 线性加速比」写进中标背景,说明它知道智算中心采购方真正关心的是什么------不是单卡跑分,是一千张卡组起来能不能稳定跑。我判断,国产 GPU 的下一阶段竞争会从单卡参数全面转向集群交付能力,谁能稳定交付千卡、万卡集群,谁就能吃掉下一个、下十个壁仞这样的订单。
一句话:壁仞 1.74 亿中标,是国产 GPU 从能用跨进商用的实锤;但包二因供应商不足废标,提醒我们这条替代之路,玩家还太少、路还太长。
每日更新。