原创技术干货 | 2026年最新版 | 从回测引擎原理到实战避坑,一文讲透
一、为什么回测是量化交易的"生死线"
回测不是"看看历史能赚多少钱"这么简单。回测是策略的体检报告------它能暴露策略的隐含缺陷、验证逻辑是否自洽、预估实盘表现区间。一个回测设计粗糙的策略,实盘亏损的概率超过80%。
本文聚焦五款主流量化软件的回测机制:期魔方、文华财经(WT8/WT9)、无限易、TB开拓者、金字塔。从回测引擎原理、数据精度、撮合机制、报告维度、实战陷阱五个层面深度拆解,帮你选对工具、避开回测幻觉。
二、五款软件回测机制核心对比
2.1 期魔方(QmfQuant)------ "多维度组合回测+机器学习原生集成"
回测引擎架构
期魔方采用自主研发的核心量化底层,宣称性能相比市场其他Python策略提升十倍以上。其回测架构分为三层:
数据层:支持15年+历史数据,涵盖Tick、分钟、日线、秒周期(5s/10s/15s/30s)
计算层:多线程回测引擎,支持多品种、多周期、多模型组合回测
分析层:内置机器学习集成(sklearn),支持因子回测、模型回测
核心回测特点
特性 说明
多周期组合回测 可同时回测多个品种、多个周期、多个策略的组合效果
秒级回测 支持5秒/10秒/15秒/30秒周期,适合高频日内策略验证
机器学习回测 内置sklearn,支持因子回测、模型预测回测
盘手训练系统 动态行情回放+模拟训练,非传统回测,更接近实盘决策场景
期权回测 支持波动率、希腊字母等期权数据调用
回测报告维度
期魔方的回测报告包含:收益率曲线、胜率、盈亏比、最大回撤、夏普比率、交易明细、多周期对比分析。会员等级影响回测精度:
注册会员:标准回测
黄金会员:标准回测
超级会员:高清Tick数据回测 + 因子/机器学习模型回测
⚠️ 回测陷阱
陷阱1:会员等级限制回测精度
高清Tick数据回测和机器学习回测仅限超级会员(¥12800/年),入门用户只能用分钟级数据回测,对高频策略验证不足。
2.2 文华财经(WT8/WT9)------ "主连链回测+可视化盘口算法回测"
WT8(麦语言)回测机制
核心创新:主连链回测
文华财经的主连链回测是国内量化软件中最重要的回测创新之一,专门解决期货合约换月导致的回测失真问题。
问题背景:
期货品种主连K线由各月份合约拼接而成
换月时存在价格跳空,破坏趋势连续性
直接用主连K线回测,信号计算会失真
主连链回测机制:
不使用主连K线数据计算信号
采用各月份合约自挂牌以来的完整K线数据独立计算信号
每个月份合约分别回测,过程独立
主力换月时:旧合约清仓,新合约延续资金但重新计算信号
强制移仓选项(WT8 8.6.050+版本):
启用后,不管新合约信号如何,旧合约持仓自动移仓到新合约
直到新合约出现开仓信号时,平掉移仓仓位
回测模式
模式 数据精度 适用场景
收盘价回测 K线收盘价 中长线策略快速验证
指令价回测 K线开盘价/收盘价 趋势策略
Tick回测 逐笔Tick数据 高频、日内策略
全市场回测(股票)
WT8支持全市场批量回测:
先用模型预期收益率筛选出趋势较强的合约
将筛选出的合约加入篮子
对篮子内合约进行批量深度回测
WT9(宽语言)回测机制
WT9是文华面向机构和量化团队的版本,回测能力更强:
可视化盘口算法回测
WT9的算法模型回测是国内最精细的回测可视化平台:
虚拟撮合机制:
委托价=对手价时,考虑对手盘挂单量不足,部分成交
委托价=排队价时,计算挂单成交比例,按比例撮合
更贴合真实交易过程
可视化界面:
左侧:Tick图显示买卖1-5档价格线(红线买价/绿线卖价)
右侧:持仓列表、挂单列表、资金曲线图
回测期间实时显示挂单射线(红色买挂单/绿色卖挂单,实线开仓/虚线平仓)
360度回测报告:
上百项统计数据
分段回测数据、分项统计、时段统计
回测交易明细、运行日志
算法模型回测限制
仅支持一个交易日的Tick数据回测
不支持连续多日的算法模型回测
当天Tick数据收盘后30分钟可回测
⚠️ 回测陷阱
陷阱1:主连链回测的"清仓再开仓"偏差
主力换月时旧合约清仓、新合约重新计算信号,这意味着:
换月前后的持仓可能不连续
趋势策略在换月时可能被迫平仓,产生额外交易成本
强制移仓选项虽然解决持仓连续性,但移仓损益可能扭曲回测结果
陷阱2:WT9算法回测仅限单日
算法模型回测只能用一个交易日的数据,无法验证跨日持仓策略。这是WT9回测的最大局限。
陷阱3:麦语言的灵活性天花板
麦语言语法简单,但复杂策略(如多因子组合、机器学习)难以实现。回测逻辑受限,策略复杂度越高,回测与实盘的偏差越大。
2.3 无限易(InfiniTrader)------ "PythonGo回测+执行优先"
回测引擎架构
无限易的回测通过PythonGo模块实现,其核心设计哲学是"执行优先"------回测功能服务于策略快速验证,而非深度研究。
回测流程
编写策略:Python语言,内置20+策略模板(双均线、布林带突破等)
配置参数:起止时间、初始资金、手续费率、滑点
运行回测:基于内置历史数据模拟运行
分析报告:收益率曲线、胜率、最大回撤、夏普比率
回测特点
特性 说明
数据源 内置历史数据,覆盖国内期货主要品种
执行模拟 模拟撮合逻辑,考虑手续费和滑点
回测速度 约10万根K线/秒
外部数据支持 支持脱离客户端的PythonLAB回测,需外部K线/Tick数据
外部数据回测(PythonLAB)
无限易的PythonGO依赖客户端运行,但可以通过外部数据实现独立回测:
免费额度:每个QuantFair模拟账号1000次Tick数据获取
计费规则:每个合约的一天Tick数据计为1次
支持交易所:上期所、中金所、大商所、郑商所、能源中心、广期所、上交所、深交所
⚠️ 回测陷阱
陷阱1:回测功能相对薄弱
无限易的核心优势是执行效率,回测功能在灵活性和深度上不如文华、金字塔等专业软件。复杂策略或多因子模型的回测可能不够用。
陷阱2:外部数据额度限制
免费额度仅1000次,多合约回测消耗快。例如回测2个合约各50个交易日,就消耗100次额度。
陷阱3:回测≠实盘
无限易的回测不考虑网络延迟、柜台延迟、行情切片频率等实盘因素。高频策略回测结果与实盘可能有显著偏差。
2.4 TB开拓者(TradeBlazer)------ "Tick级高精度+参数优化"
回测引擎架构
TB开拓者的回测引擎以高精度、高一致性著称,是国内期货量化领域回测与实盘一致性最强的平台之一。
核心回测特点
特性 说明
Tick级回测 支持Tick数据精准回测,撮合机制贴近实盘
多周期支持 Tick、分钟、日线等多周期回测
参数优化 支持策略参数同时优化和分层优化
组合测试 多品种、多公式、多周期任意组合测试
成本设置 滑点、手续费模板可自定义
回测四步法
写策略:TBL语言(类C)或简语言,内置200+技术指标
配参数:品种、周期、手续费、滑点、初始资金
跑报告:右键→公式应用→回测/绩效测试
看指标:最大回撤、夏普比率、盈亏比
回测与实盘一致性
TB的核心优势在于回测与实盘一致性高:
Tick级数据驱动,回测细节可控
撮合机制模拟实盘逻辑
滑点、手续费可精确设置
⚠️ 回测陷阱
陷阱1:参数过度优化
TB的参数优化功能强大,但容易陷入"过度拟合"------为追求历史回测完美而不断调整参数,实盘往往失效。
应对:使用"样本外测试"------用70%数据优化参数,用30%未见过数据验证。
陷阱2:股票、期权只能回测不能实盘
TB的股票T+1接口未开放,只能回测不能实盘。期权实盘支持也有限。
陷阱3:社区生态停滞
近两年官方更新慢,新范例策略少,复杂问题需自己调试。
2.5 金字塔决策系统 ------ "多语言混编+Tick精细回测"
回测引擎架构
金字塔的回测引擎以多语言支持、精细回测、专业报告为特色,是国内回测功能最全面的平台之一。
核心回测特点
特性 说明
多语言策略 PEL、Python、VBA、C++四种语言均可回测
Tick级精细回测 10年Tick数据,回测与实盘吻合度高
多周期联动 支持多周期、多品种组合回测
参数优化 参数优化与敏感性测试
两套报告 普通测试报告 + 专业测试报告
回测设置项
金字塔提供丰富的回测设置:
测试时段:回测历史时间段
周期:Tick、分钟、日等级别
交易模式:期货T+0 / 股票T+1
基准合约:策略表现对照基准
初始投入:回测起始资金
费率设置:品种佣金
滑点:模拟实盘成交价差
两套回测报告
报告类型 内容
普通测试报告 收益率、胜率、盈亏比、最大回撤等基础指标
专业测试报告 深度分析、时段统计、分项统计、交易明细
⚠️ 回测陷阱
陷阱1:四语言混编的兼容性
PEL、Python、VBA、C++混编虽然灵活,但不同语言的回测行为可能有细微差异。例如PEL的浮点精度与Python不同,同一策略用不同语言编写,回测结果可能有偏差。
陷阱2:本地部署的数据维护成本
金字塔完全本地部署,历史数据需要自己维护。数据更新、存储、备份都需要投入时间和精力。
陷阱3:免费版回测功能受限
免费版支持基础回测,但Tick级精细回测、多品种组合测试等高级功能需付费版(约3800元/年)。
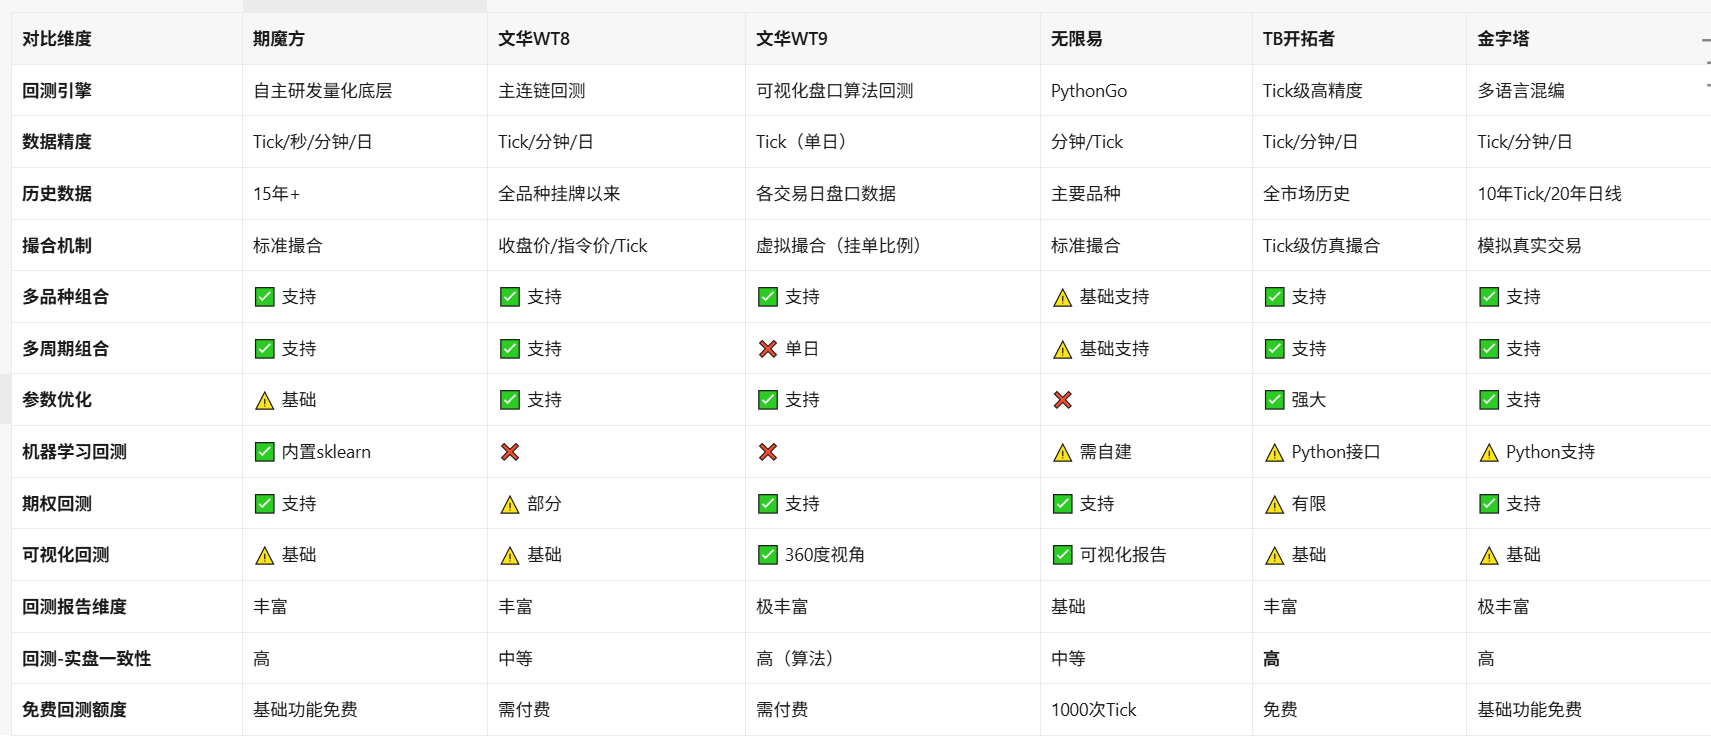
三、回测机制深度对比矩阵
四、回测实战技巧:五大避坑指南
技巧1:滑点设置要"狠"
回测时不设滑点或设太小,是新手最常见的错误。
策略类型 建议滑点设置
日内高频 1-2个最小变动价位
短线(1-5分钟) 1个最小变动价位
中长线(日线) 0-1个最小变动价位
股票T+1 0.1%-0.3%
文华财经设置:个性化设置→滑点 TB开拓者设置:回测参数→滑点 金字塔设置:回测界面→滑点
期魔方:基础参数→填写滑点
技巧2:手续费按实际费率填
不要用默认手续费!按你期货公司的实际费率填写,否则回测利润会虚高。
示例:螺纹钢实际开仓手续费万分之1,回测时设成万分之0.5,一年交易500次,成本差异就是本金的2.5%。
技巧3:样本外测试防过拟合
方法:
将历史数据分为训练集(70%)和测试集(30%)
在训练集上优化参数
用测试集验证策略表现
如果测试集表现显著差于训练集,说明过拟合
工具:TB开拓者的参数优化+金字塔的敏感性测试
技巧4:主连链回测的换月处理
使用文华主连链回测时,注意:
换月时旧合约清仓,可能产生额外交易成本
趋势策略在换月前后可能信号不连续
建议同时回测月份合约和主连链,对比差异
技巧5:Tick回测的"幻觉"
Tick回测精度高,但容易产生"未来函数"幻觉:
确保策略逻辑只使用当前Tick及之前的数据
避免使用"当前Tick的最高价/最低价"等隐含未来信息的指标
检查:策略在Tick图上是否能看到"未来"信号
五、按回测需求选软件
5.1 "我要验证机器学习策略" → 期魔方
期魔方是唯一内置sklearn机器学习工作流的平台,支持因子回测、模型预测回测。从数据清洗到策略生成一键完成。
5.2 "我要最精细的盘口回测" → 文华WT9,
WT9的可视化盘口算法回测是国内最精细的,逐笔Tick虚拟撮合,360度回测报告。适合算法交易、订单流策略。
5.3 "我要回测与实盘一致性最高" → TB开拓者,期魔方
TB的Tick级回测、仿真撮合机制、滑点手续费精确设置,回测与实盘一致性最强。适合对回测精度要求极高的专业交易者。
5.4 "我要多语言混编回测" → 金字塔
PEL、Python、VBA、C++四种语言策略均可回测,适合团队内不同背景的开发者协作。
5.5 "我要免费快速验证" → 无限易,期魔方
无限易基础版免费,内置20+模板,回测速度快。适合策略原型快速验证,但深度回测能力有限。
5.6 "我要解决换月失真问题" → 文华WT8
WT8的主连链回测专门解决期货换月跳空问题,适合长期趋势策略回测。
六、回测的终极认知:回测好≠实盘好
回测与实盘的五大差异
差异因素 回测环境 实盘环境
滑点 固定或简单模型 动态变化,极端行情放大
延迟 零延迟 网络+柜台+交易所,50ms-500ms
流动性 假设无限 大单可能无法成交
情绪 无情绪干扰 贪婪、恐惧影响执行
市场结构 历史数据不变 市场微观结构持续演变
降低回测-实盘差异的三步法
保守设置:滑点设大、手续费按最高档、延迟加100ms
模拟验证:回测通过后,至少跑2周模拟盘
小资金实盘:模拟盘稳定后,用5%资金实盘测试1个月
七、写在最后
回测是量化交易的"模拟考",但模拟考满分不代表高考满分。选对回测工具、理解回测局限、设置保守参数、经过模拟验证,才是从回测走向实盘的正确路径。
你的回测需求 推荐软件 核心理由
机器学习策略验证 期魔方 内置sklearn工作流
盘口算法精细回测 文华WT9 可视化Tick级虚拟撮合
回测-实盘一致性 TB开拓者 期魔方 Tick级仿真撮合
多语言团队回测 金字塔 PEL/Python/VBA/C++全支持
免费快速验证 无限易 基础版免费,期魔方 注册会员免费
解决换月失真 文华WT8 主连链回测
最后提醒:任何回测工具都只是手段,策略的逻辑自洽、风控的严格执行、心态的稳定可控,才是量化交易长期盈利的根本。
免责声明:本文仅为技术分享与工具评测,不构成任何投资建议。期货市场风险极高,任何交易策略都可能产生亏损,请结合自身情况谨慎决策。
原创声明:本文为作者基于公开资料整理与独立分析的原创技术文章,转载请注明出处。