95% 的人工智能(AI)企业试点没赚到钱,为什么钱还在翻倍地涌进去?一年 5,817 亿美元涌进 AI。这笔钱只走三层:过路费已经在收,门票要一直买,那扇门------还没打开。
读者适配
(谁适合读 / 为谁解决什么问题 / 读完获得什么价值)
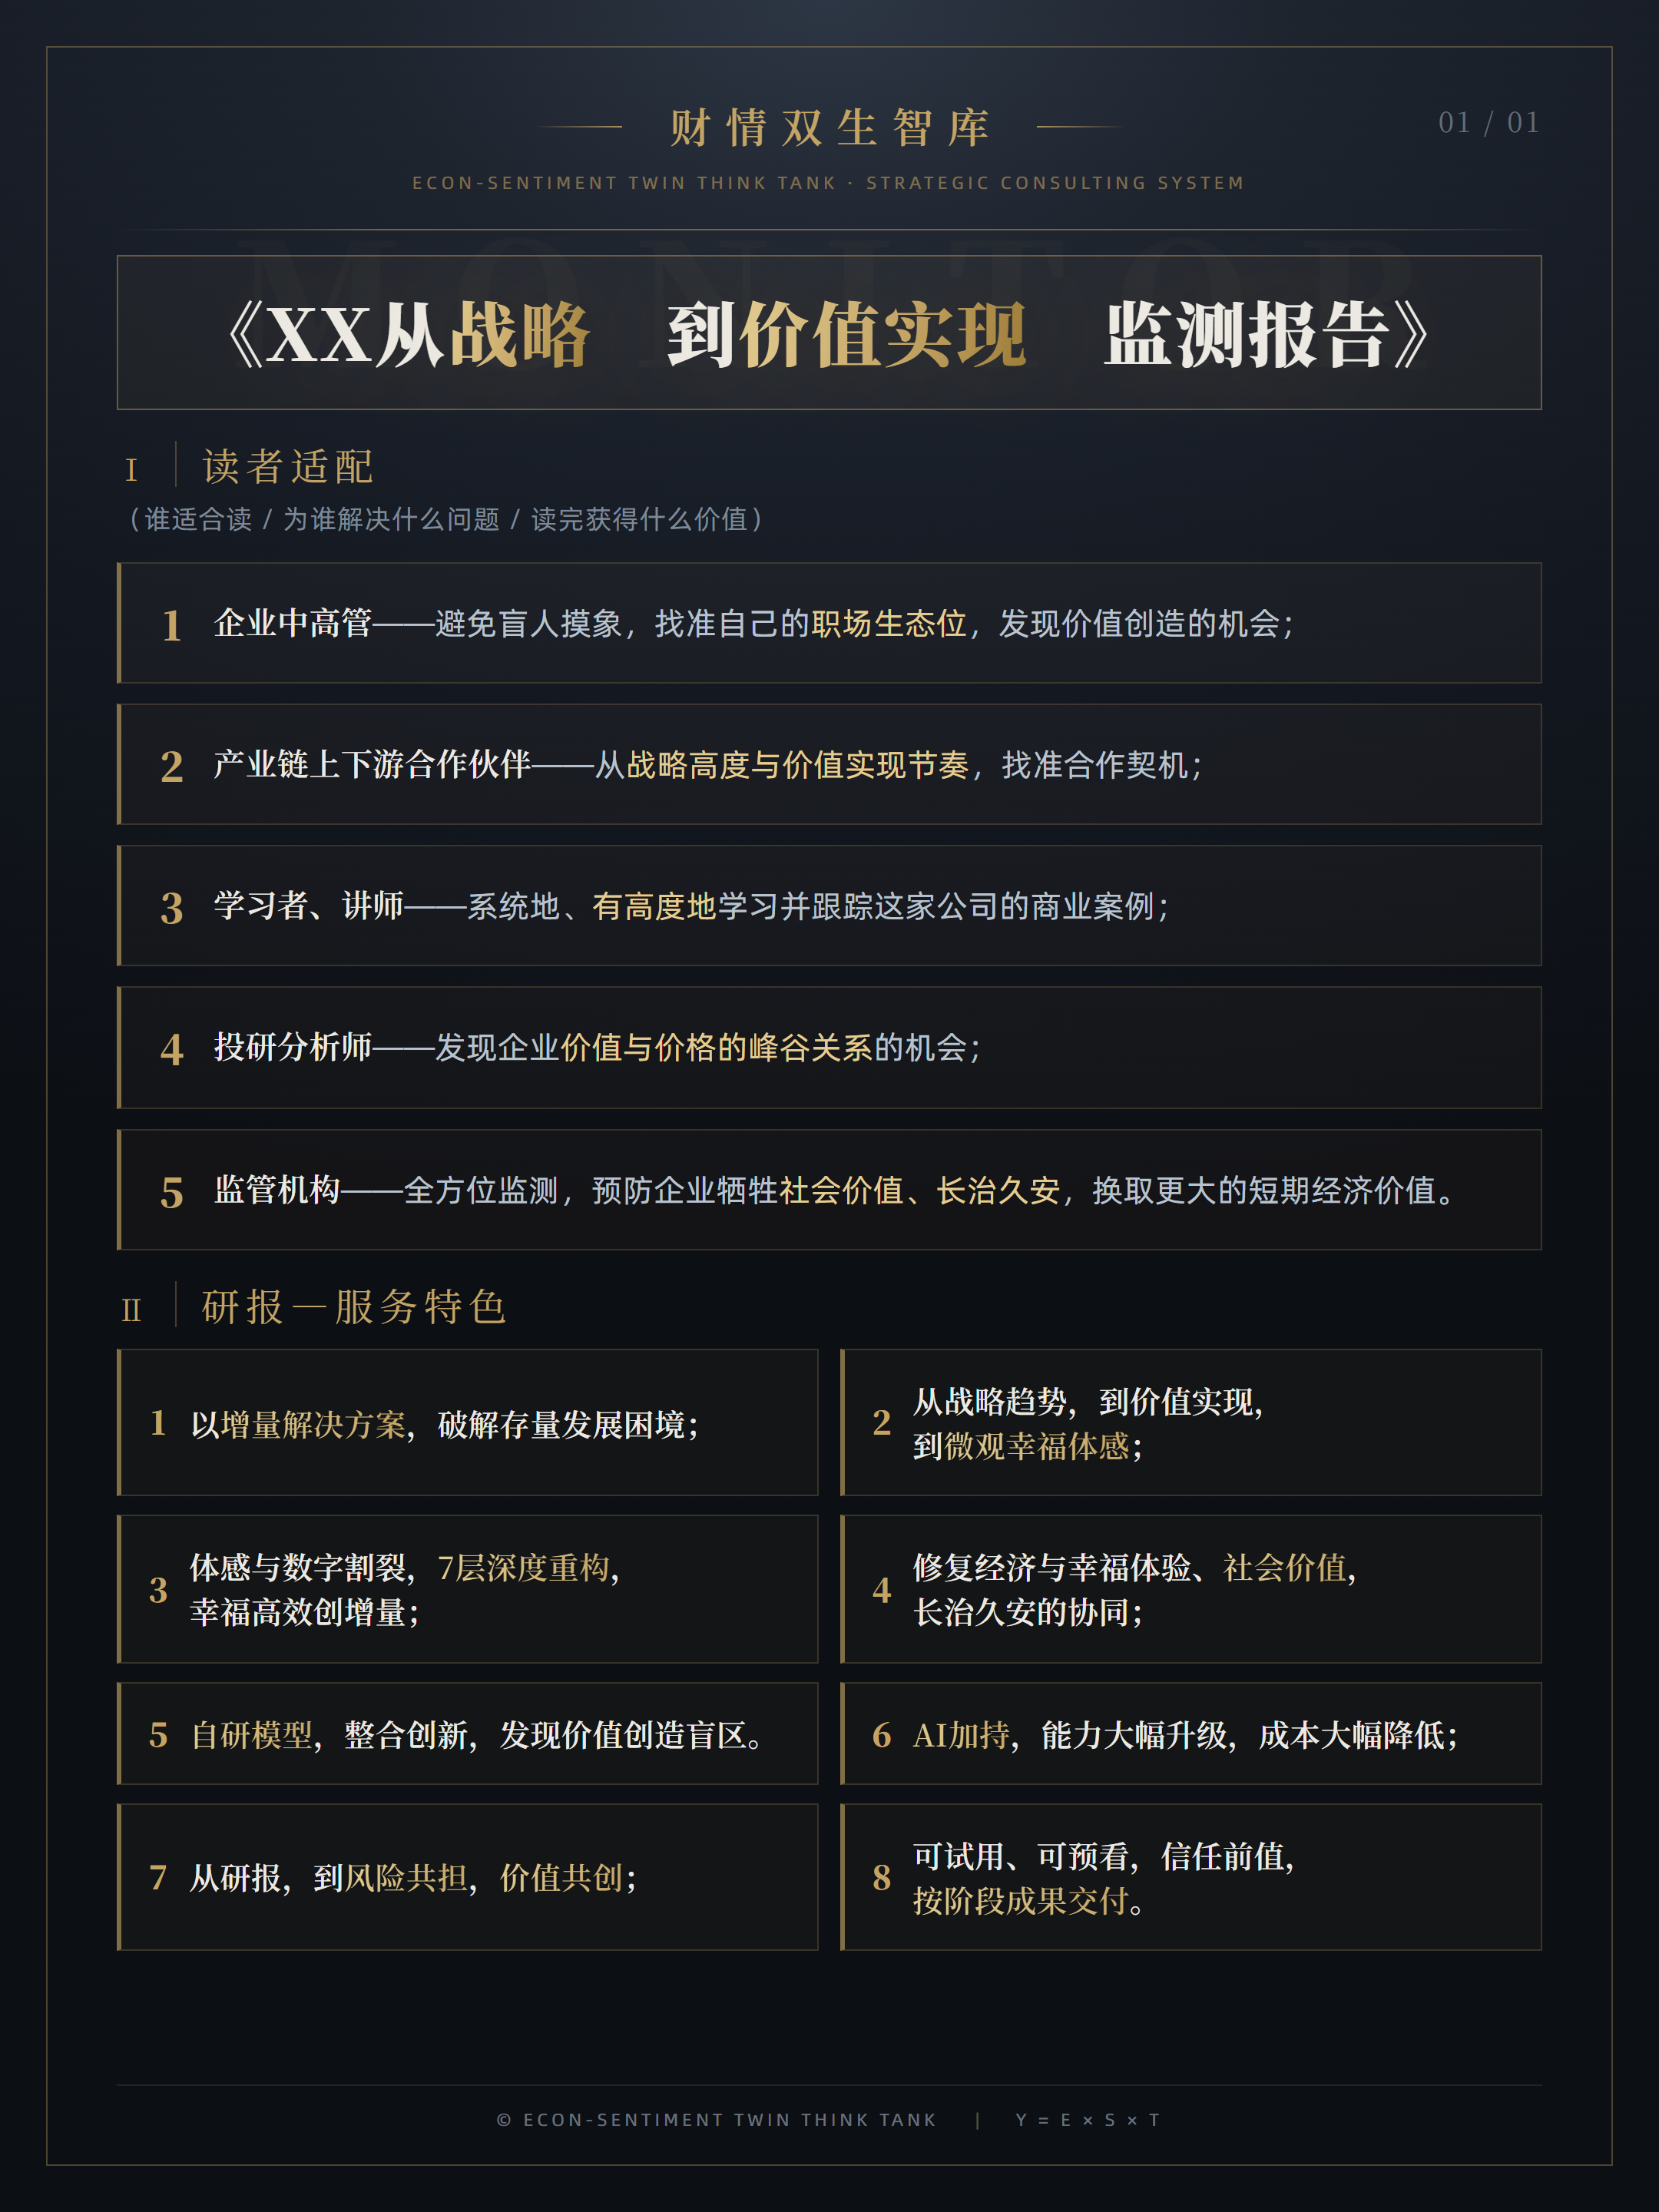
1、企业内部中高管------避免盲人摸象,找准自己的职场生态位,发现价值创造的机会;
2、产业链上下游合作伙伴------从战略高度与价值实现节奏,找准合作契机;
3、学习者、讲师------系统地、有高度地学习、跟踪这家公司的商业案例;
4、投研分析师------发现企业价值与价格的峰谷关系的机会;
5、监管机构------全方位监测,预防企业牺牲社会价值、长治久安,换取更大的短期经济价值。
导语
先说清楚:这篇文章不回答「AI 值不值得投」。这个问题没有信息量。
它回答三个更难的问题------这么多钱涌进一个行业,为什么利润只长在一小段上?从「投入」走到「产出」,中间要过哪些关口?如果这笔账算不过来,先断的是哪一环?
而你之所以值得花十分钟读完,是因为这三个问题不是行业里的事------你现在用的每一个软件、公司里正在推的每一个「AI 提效」项目、你手上这份简历要投的方向,都压在同一道账上。
一、先分清三层:过路费、门票,和那扇门
这个产业,不是一层,是三层。
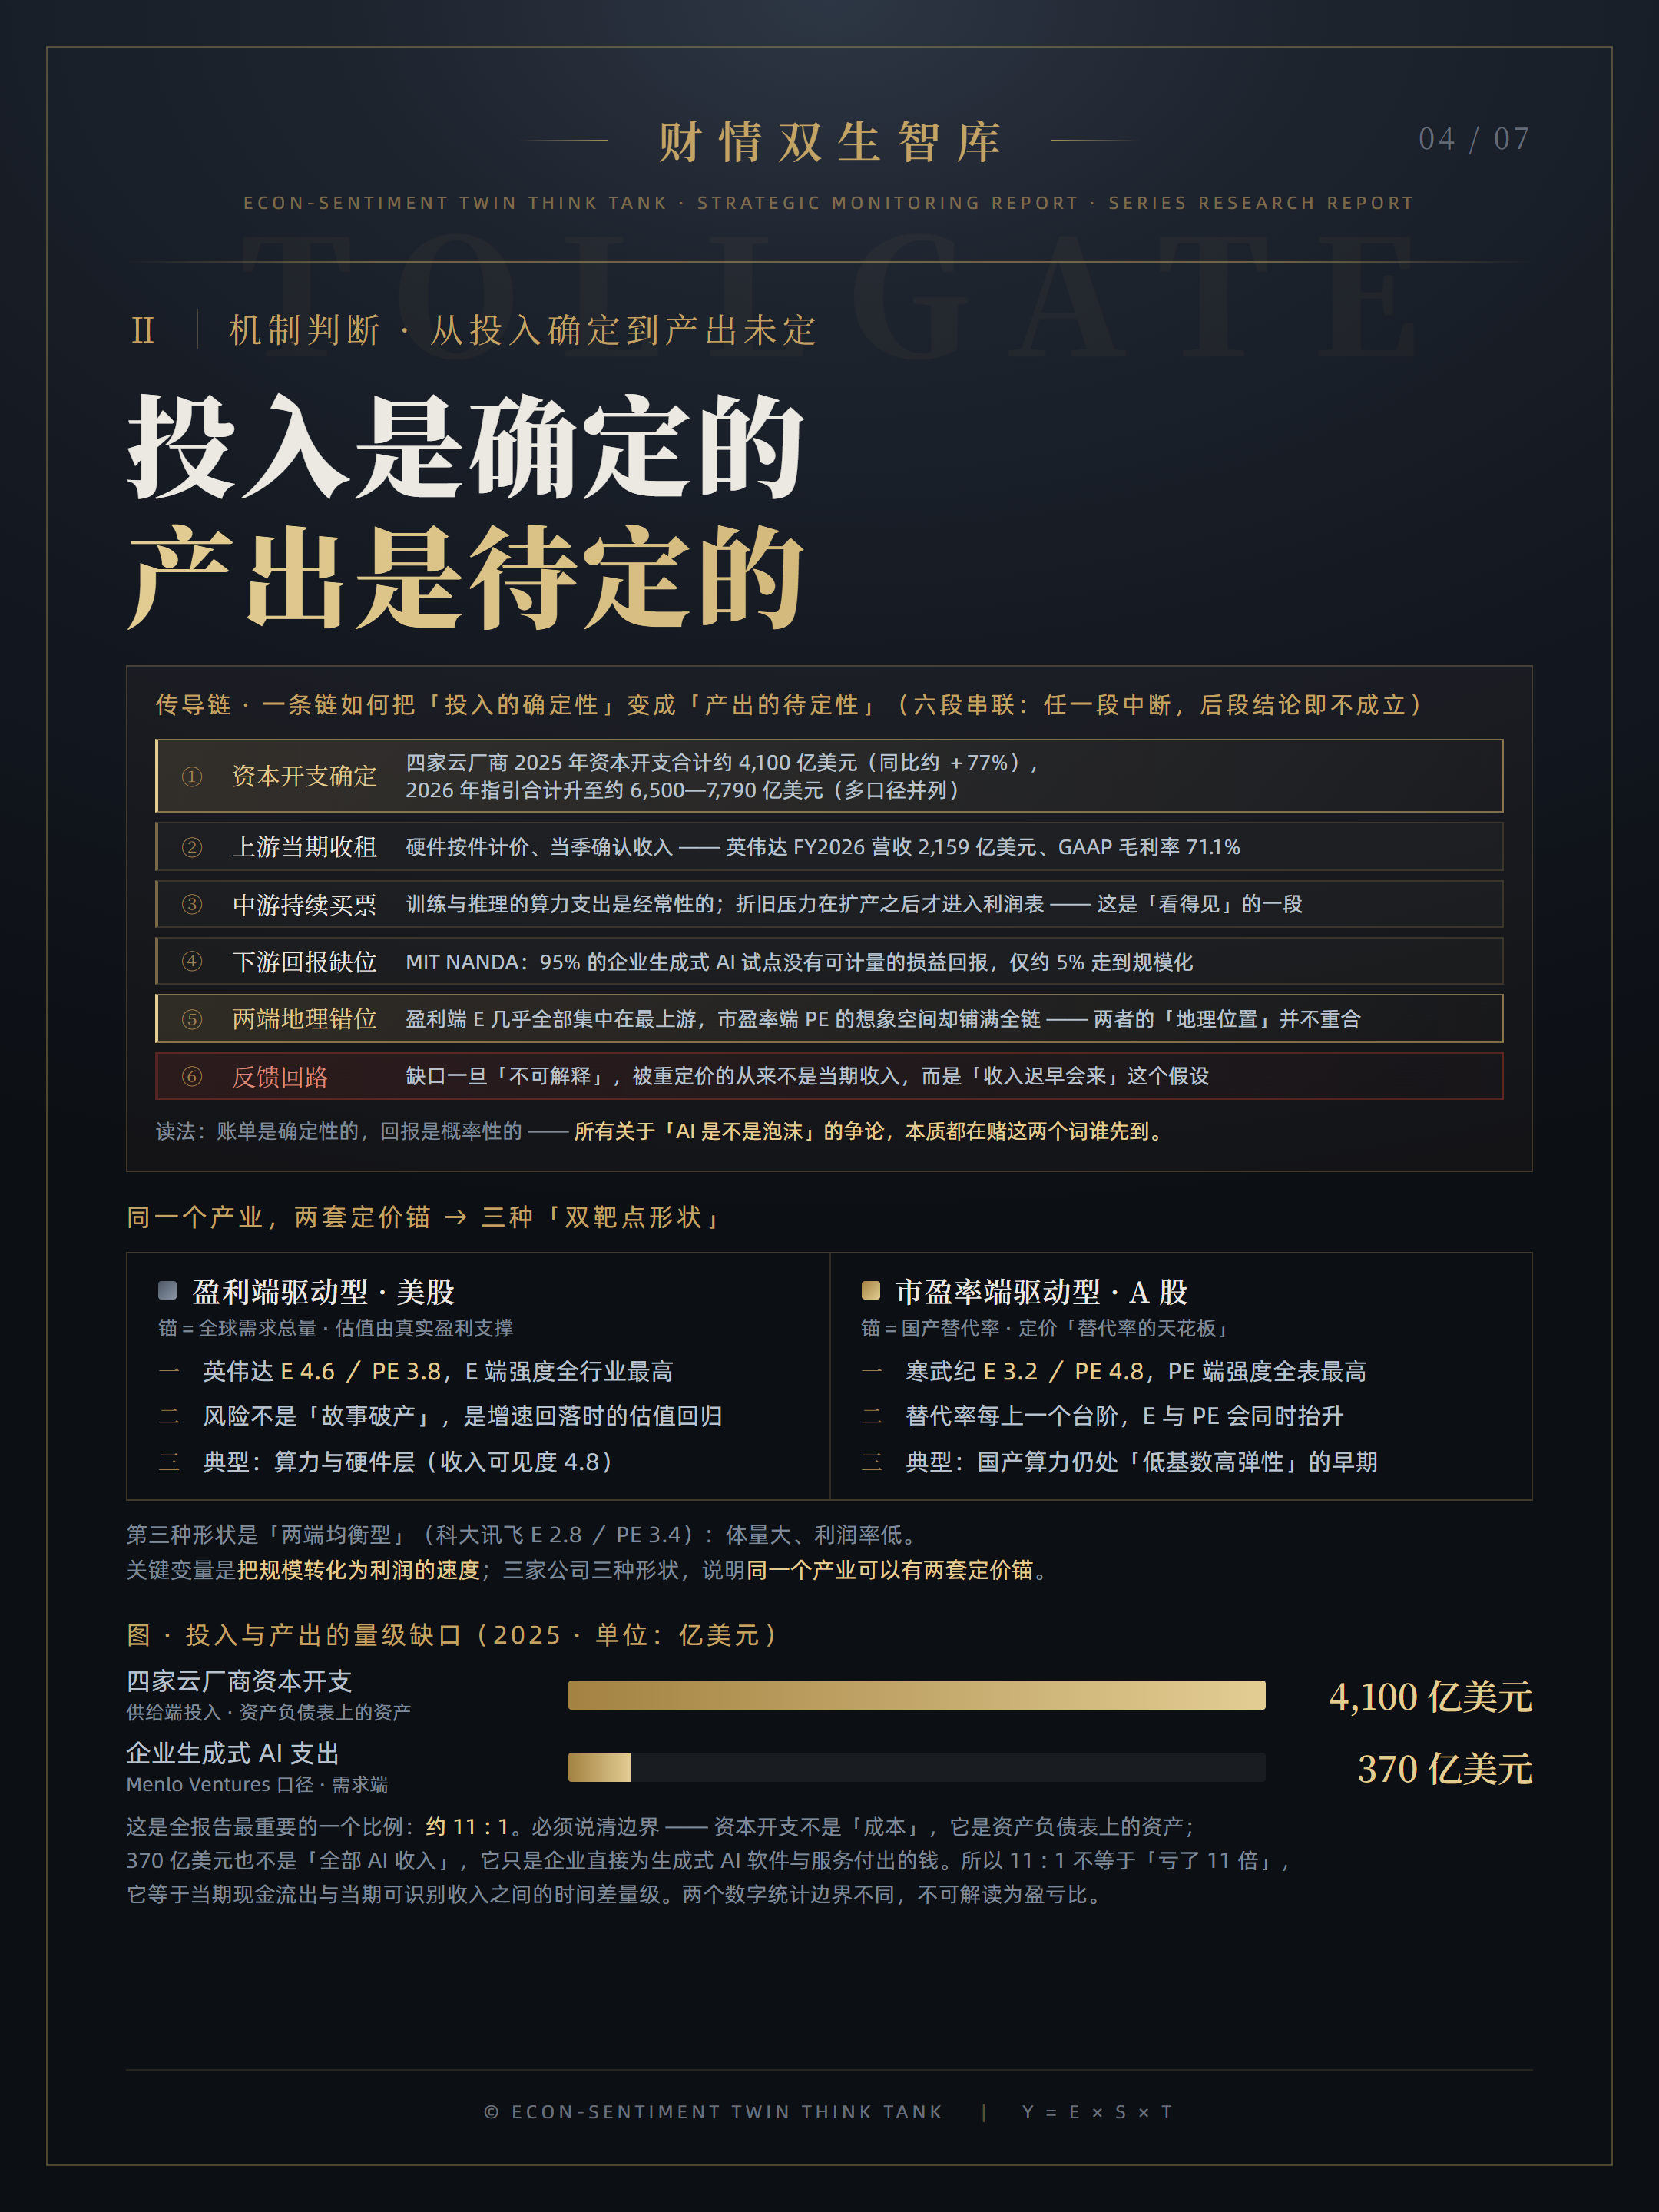
底层是算力:芯片、服务器、存储、封装。中层是模型:那些训练出来、再通过接口对外提供的大模型。顶层是应用:真正装进一家企业的流程里、替它省下钱或赚到钱的东西。
把它们按「收入可见度」排一下------所谓可见度,就是这一层的钱好不好预测、好不好审计、能不能重复收------会得到一组很有信息量的分数(研究者主观评分,非精确度量):
-
算力与硬件:4.8
-
云与平台:3.6
-
模型层:2.9
-
应用与智能体:2.1
注意这个排序的形状:越靠近那扇门,收入越不确定,可市场给它的想象越高。
这不是搞反了。市场买的从来不是「现在的收入」,而是「未来收入的确定性」。门后面一旦打开,弹性更高的,恰恰是现在看不清的这一层。
所以这个行业有个好用的比喻:算力是过路费,模型是门票,应用是那扇还没打开的门。
过路费今天就能收------本季度出货,本季度确认收入。门票得一直买------训练和推理的算力支出是经常性的,像订阅,停不下来。而门后面的收入------企业真正因为 AI 多赚的那部分钱------到今天还没有在报表上形成规模。
二、钱真的很多:5,817 亿美元,和它旁边那个缺口
先看钱这一侧,都是公开可查的数字。
2025 年,全球企业 AI 投资约 5,817 亿美元;上一年(2024 年)约 2,530 亿美元------一年翻倍以上(斯坦福 HAI《AI Index 2026》)。
再看供给端的投入:四家超大规模云厂商,2025 年资本开支合计约 4,100 亿美元(同比约 +77%);2026 年的指引,各处披露口径不完全一致,合计大约落在 6,500 亿到 7,790 亿美元之间(多家机构口径并列,编者不对差异做平均)。
然后是需求端。同年,企业直接为生成式 AI 软件与服务付出的钱,约 370 亿美元(Menlo Ventures 口径,第三方测算)。
把两个数放在一起:4,100 亿 对 370 亿,量级差约 11 倍。
一个产业,把「投入」做成了确定性,却还没把「产出」做成可计量性------这就是这份报告要说的核心矛盾。
三、利润长在一小段上
再看利润。
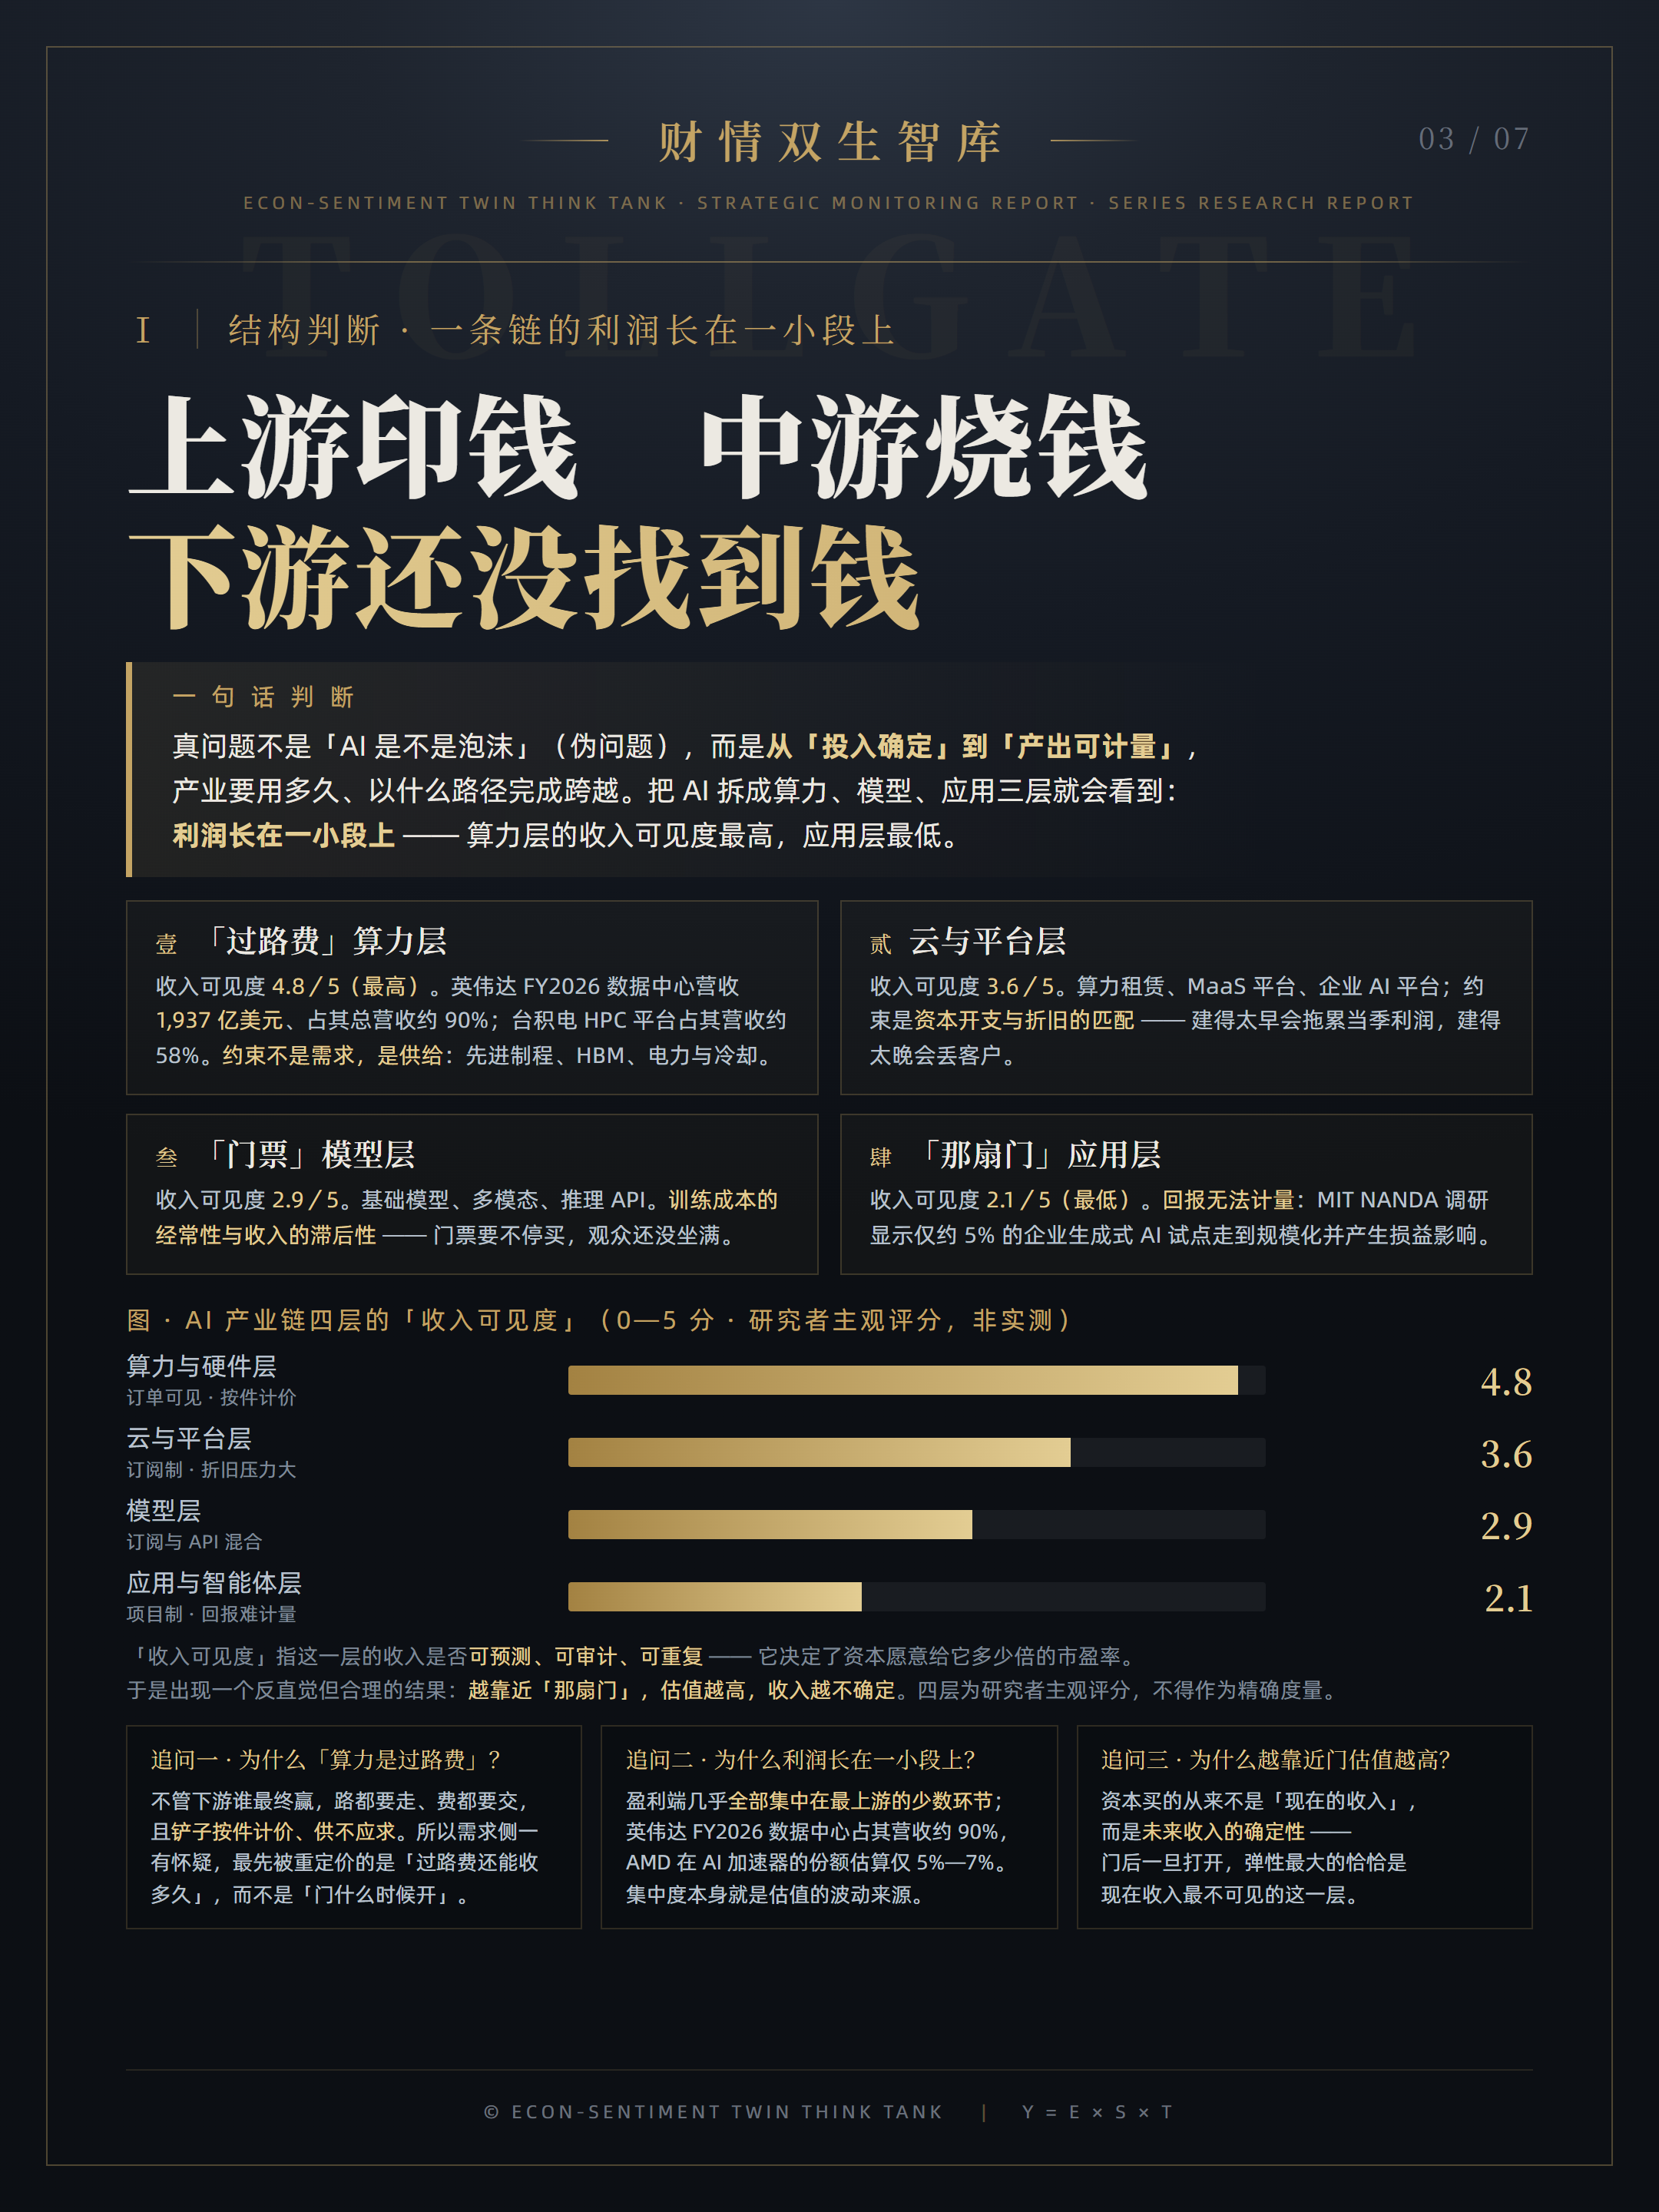
上游那一段,是实打实赚钱的。 一家做算力的公司,已披露的那个财年营收 2,159 亿美元,其中数据中心业务 1,937 亿美元、占总营收约 90%,毛利率 71.1%。
但请注意曲线的形状:它上一财年营收同比约 +114%,这一财年约 +65%。总体水平还在扩张,边际增速已经回落。过路费不会停收,但不会一直收得那么快。
中国这一侧同样是真实的:2025 年,一家国产芯片公司营收 64.97 亿元(同比 +453.2%)并首次实现归母净利为正(20.59 亿元);另一家做服务器芯片的营收 143.77 亿元(+56.9%);一家做语音与行业落地的公司营收 271.05 亿元(+16.1%)。云这一侧,一家头部厂商的 AI 相关产品收入年化已超 358 亿元,连续 11 个季度三位数增长。
钱是真的。只是它在链条上的位置,不是均匀的。
一份报告要是只讲到这里,就还是一篇「AI 很火」的文章。真正有意思的是下一步------为什么赚钱的那一段,恰恰看上去并不像「AI」。
四、这个「11 比 1」,不是盈亏比
到这里必须停一下,先给自己泼一盆冷水。
上面那个 11 比 1,是这篇文章里传播力很高的一个数字。但它不能那样读。
一是,资本开支不是「成本」,它是资产负债表上的一项资产。 那 4,100 亿美元买来的是算力,会在未来几年里折旧成服务能力、变成收入------它不是当期就烧掉的钱。
二是,370 亿美元也不是「全部 AI 收入」。 它只是「企业直接为生成式 AI 软件与服务付出的钱」,不含企业自建团队的成本、不含云算力租赁、不含那些已经嵌进既有软件里的 AI 功能。
所以 11 比 1 不等于「亏了 11 倍」。它只能说明一件事:当期现金流出与当期可识别收入之间,目前隔着这样一个量级的时差。
这个时差会闭合。问题只在于:闭合的速度。
------把一个传播力很高的数字,当场挂上「它不能这么用」的说明,是这份报告的一个习惯。后面还会再出现一次。
五、用了,和赚了,中间隔着一道很宽的沟
现在看那个决定闭合速度的关键环节:企业到底用没用起来。
用了,而且用得很普遍。 2025 年,企业采用 AI 的比例约 88%;至少一项职能使用生成式 AI 的约 70%;生成式 AI 的人口采用率约 53%(斯坦福 HAI 口径)。这组数字没有争议。
但用了,不等于赚了。 一家研究机构的调研显示:企业生成式 AI 试点中,约 95% 没有产生可计量的损益回报,只有约 5% 走到了规模化(MIT NANDA 2025-07,第三方调研口径)。另一份工作论文的调研里,约 90% 的企业表示 AI 对自身生产率「尚无影响」(NBER 2026-02)。
采用是行为,回报是结果。
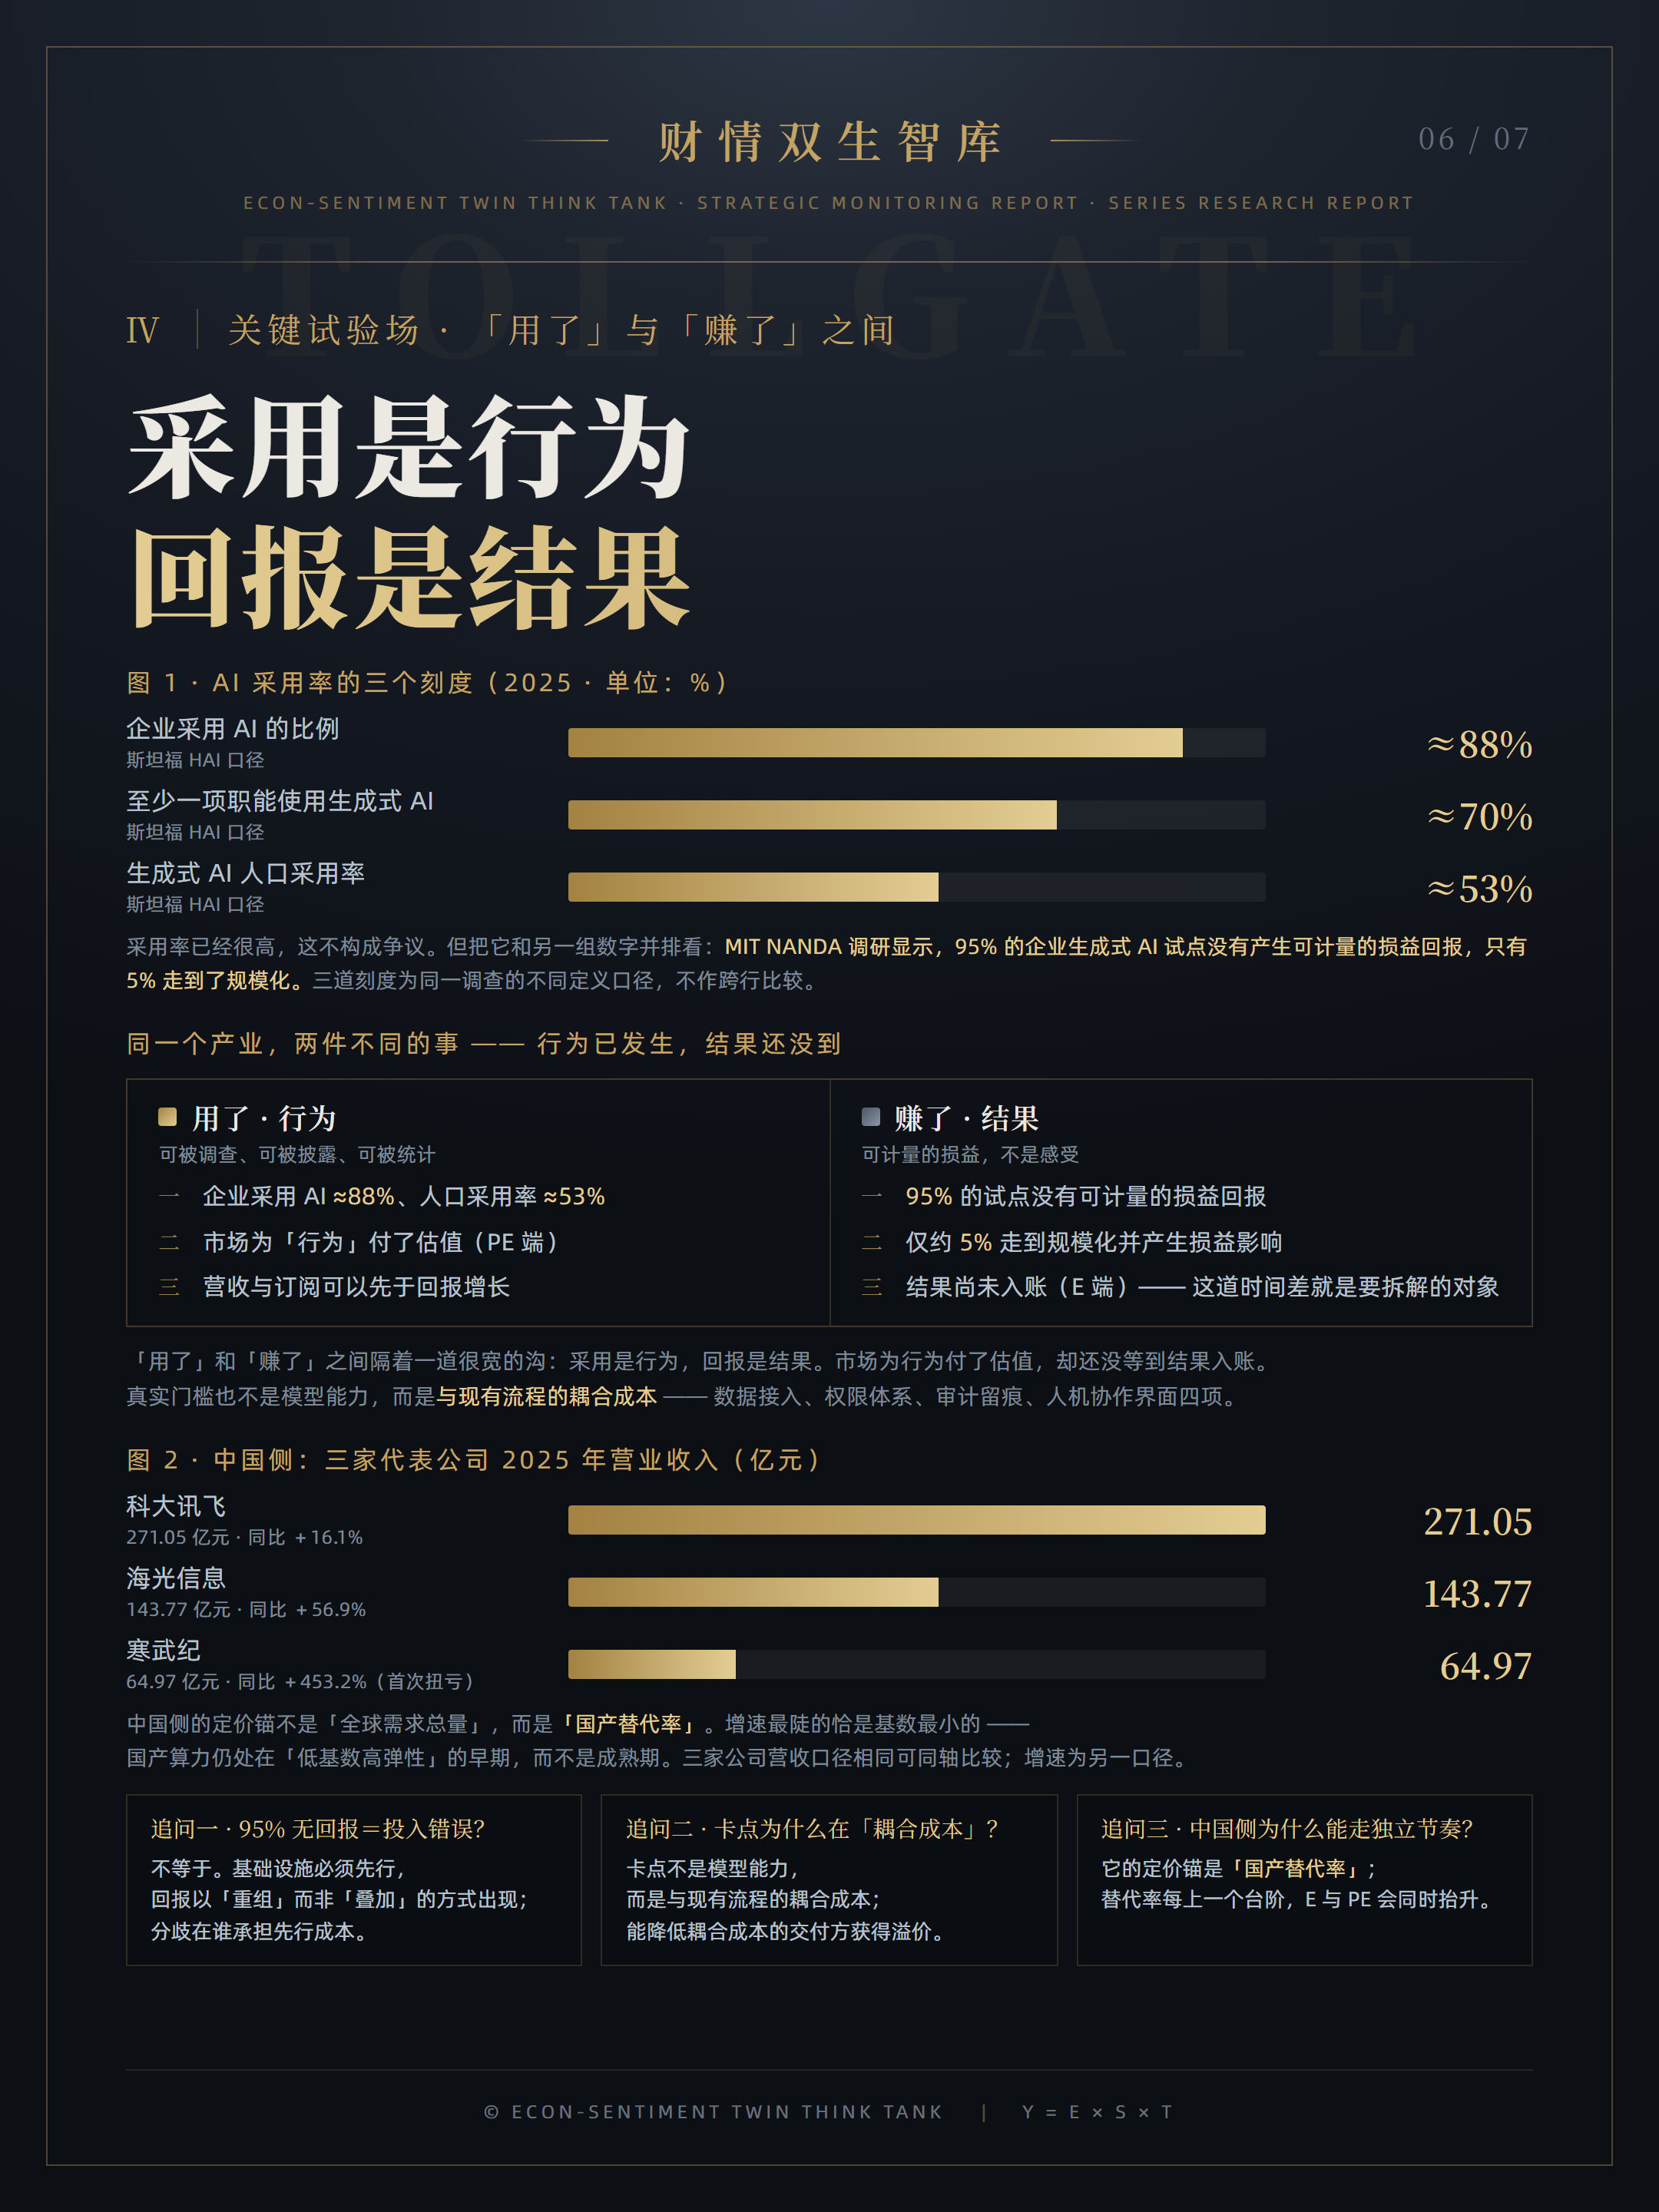
市场已经为「行为」付了价格,却还没等到「结果」入账。卡点在哪?报告给的判断很具体:不是模型不够聪明,是「把它接进现有流程」的成本太高。 数据怎么接、权限怎么给、审计怎么留痕、人和模型怎么分工------这四件事才是规模化的真实门槛。
谁能降低这个「耦合成本」,谁就拿走这一层稀缺的溢价。
六、这门产业的短板,不在芯片上
把三个维度放在一起体检------经济价值(赚不赚钱)、社会价值(客户、员工、社会是否因你更好)、时间价值(越做越值钱还是越做越贬值)------会得到一个不太舒服的结果(研究者主观评分,区间 ±0.5):
-
经济价值:3.6
-
社会价值:2.6
-
时间价值:3.0
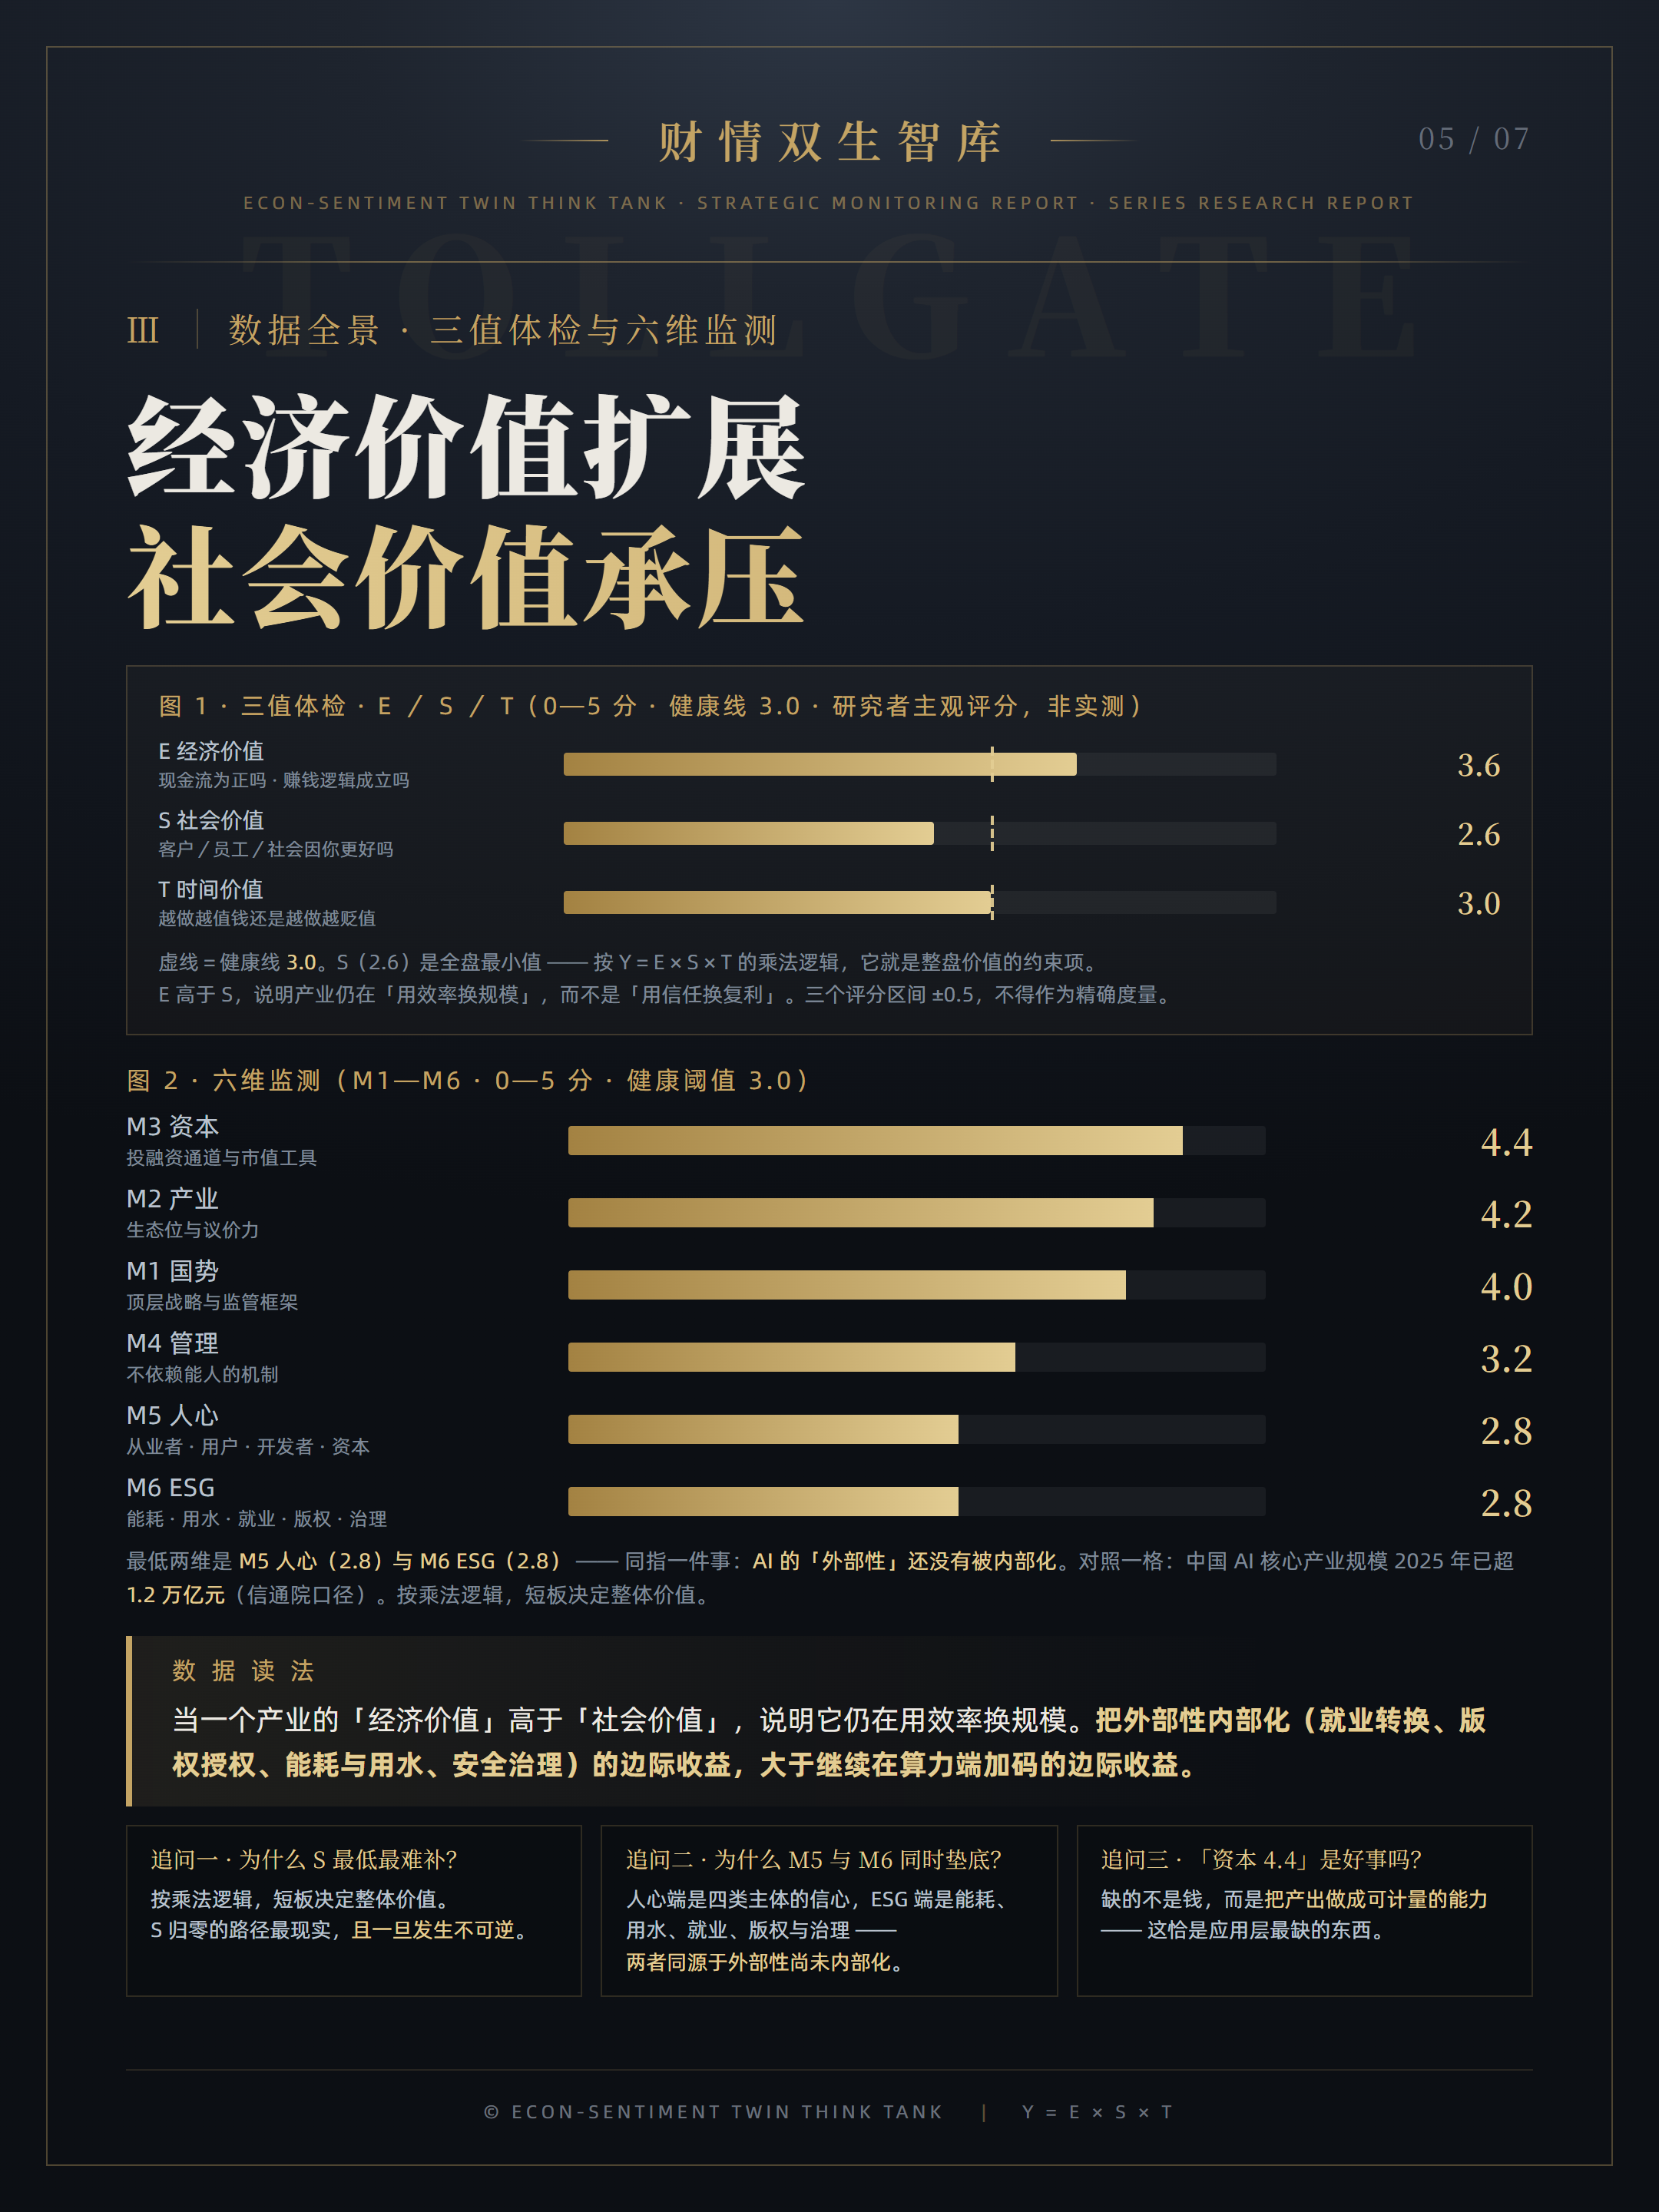
三项里偏低的是社会价值。 而按「三项相乘」的逻辑,偏低的那一项就是整盘价值的约束项------它不封顶别的项,它直接决定整盘的天花板。
这一项不是空谈,它有具体的证据:
-
就业摩擦:2025 年,22---25 岁软件开发者的就业水平,较 2024 年下降近 20%(斯坦福 AI Index 2026)。
-
版权成本:一家大模型公司就用未授权书籍训练数据达成和解,规模约 15 亿美元------训练数据从此有了明码标价。
-
公众信任:深度伪造诈骗、AI 幻觉致害的判例、名人被伪造形象后维权困难,正在把「效率增益」一步步抵掉。
再看一张五维的图(人心 / 产业 / 金融 / 资源 / 管理,研究者主观评分):产业 4.2、金融 4.3 是两根长板,人心 2.8、管理 3.0 是两根短板。
能力过剩,人心不足。 这句话对一家公司是诊断,对一个行业是提醒:把模型能力真正变成客户价值的,是人,不是芯片。
七、什么情况下,这套判断是错的
一份判断有没有价值,不看它敢说多狠,看它愿不愿意说清「我可能错在哪」。这份报告把证伪条件写进了正文,摘要三条:
-
判断一:投入与产出之间的量级缺口,需要数年才能闭合。
→ 推翻它:出现「AI 原生」业态,年收入在两年内做到千亿美元量级;或企业 AI 支出增速连续四个季度高于 100%。
-
判断二:行业的价格波动,主要来自「对未来的预期」被反复修正,而不是当期利润下滑。
→ 推翻它:上游算力出现连续两个季度的营收环比下滑。
-
判断三:社会价值是全盘价值的约束项,优先级高于经济价值。
→ 推翻它:就业摩擦被证明可被市场自行吸收,无需任何监管介入(22---25 岁技术岗位就业回到 2024 年水平)。
还要诚实地说三句:报告里所有的概率与评分都是研究者的主观赋值,不同研究者对同一件事的评分可能相差 0.5---1.0 分,不能当精确度量用;部分案件仍在司法流程中,结论会随进展变化;监管条款与生效日期可能随后续修订调整,引用时以官方发布为准。
一份分析的价值,不在于它敢说多狠的话,而在于它愿不愿意在可以更狠的地方停下来。
八、如果只带走三件事:开门的三把钥匙
这份报告把整件事收束成一句话:算力是过路费,模型是门票,应用是那扇还没打开的门。
而开门,需要三个条件同时成立------缺一个,门就开不动:
-
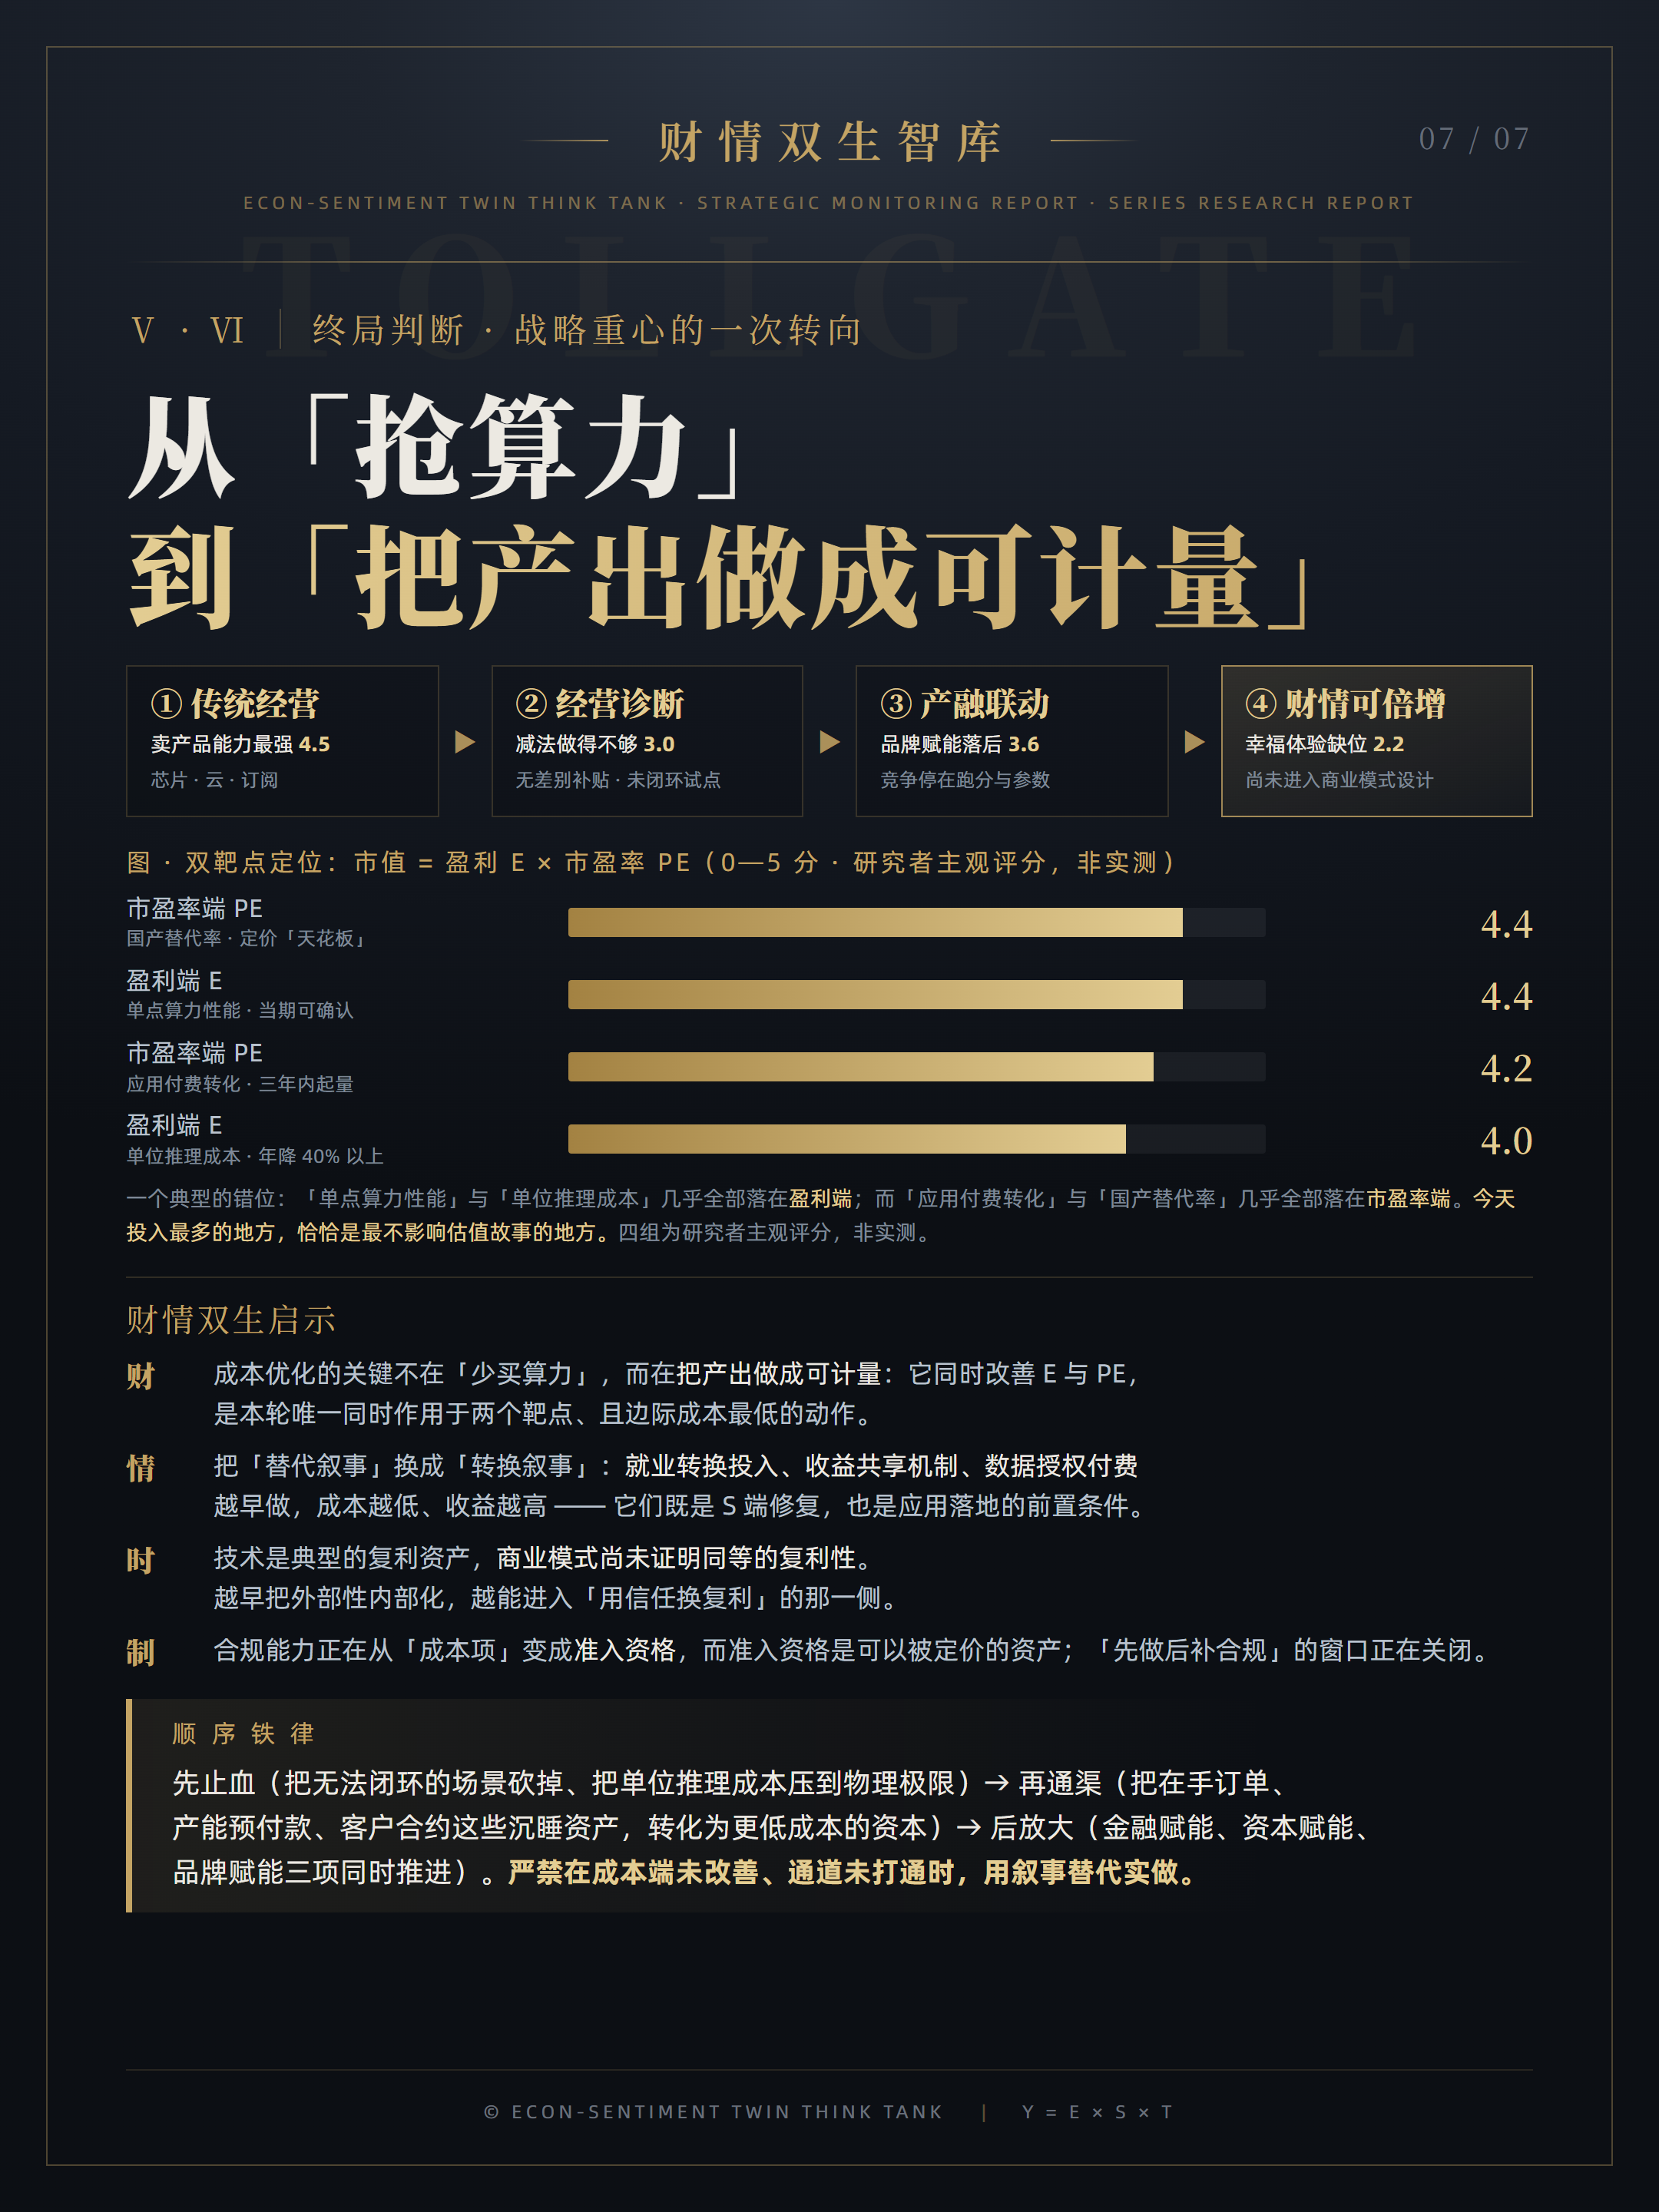
单位成本降到足够低(物理条件)。 推理成本每年还在以很高的幅度下降;只要这个下降停住,应用的经济性就不成立。看一个产业要看这个数,不看参数。
-
场景闭环做到足够多(流程条件)。 不是「做了几个试点」,是「有几个场景能自己跑起来、不用人盯着」。把那四道耦合关卡(数据、权限、审计、人机分工)逐个拆开,才叫闭环。
-
产出数据披露到足够可信(制度条件)。 什么意思?就是这个行业得有一个像「营收、利润率」一样、每季可以拿去验证的产出指标------AI 带来的成本节约、场景闭环率、单位推理成本。今天这个指标还没有被普遍接受。
这三件事,恰好是今天投入偏少的地方。 也正因为如此,它们的边际回报更高。
如果你手上正好也有一摊这样的事------一个正在推的 AI 项目、一份要判断的产业材料、一个要做的方向选择------把上面这三条换成你自己的三个问题,先问一遍:
成本降到哪一步了?闭环跑通了几个?有什么数可以拿去验证?
三个都答得上来,再谈投入。
领取方式
想拿走这份完整研究(含三层结构图、三值体检表、六维监测总览、五条证伪清单与全部数据来源),可以在公众号后台回复关键词:
-
回复「人工智能」→ 领取本文配套的完整监测报告;
-
回复「目录」→ 领取《价值守恒定律与财情可倍增应用》文库目录(含经济、社会、家庭、个人四大类)。 -
三个关键词任选其一即可,回复会自动发送。若你手上正好也有一摊与 AI 相关的事,也可以顺带告诉我它属于哪一层------算力、模型、还是应用,三层要看的动作不一样,我会按你所在的那一层来给。
落款与免责
财情双生智库
Econ-Sentiment Twin Think Tank
本内容为产业结构的理论与方法探讨,文中数据均来自公开可检索来源并标注口径与置信级别;其中三值、六维、五维与风险概率均为研究者主观评分,非精确度量。不构成任何投资建议或政策建议。 文中涉及的政策与监管信息均为事实性引述,不含评价。若发现数据或推理错误,欢迎指正------这套判断同样接受公开证伪。