实录 | 英伟达交出 Rubin 机柜图纸:800V 没延期,可插拔光模块还没退场
10 月 12 日,英伟达在 OCP 全球峰会上做了一件反直觉的事:把 Vera Rubin 的机柜图纸,整个交了出来,交给谁都能用的开放标准。同一天它还推了两样东西,800V 直流供电,和一种叫 USFP 的新光模块形态。
按常理,机柜设计是英伟达压箱底的东西。它反手公开,要么是慷慨,要么是这一层已经不赚钱了。往下看,答案偏后者。
现场到底交出了什么
英伟达把 Vera Rubin 机柜和计算托盘的设计,通过 MGX 1.2 规范贡献给 OCP。据 NVIDIA 官方博客,这套图纸里有几个硬数字:单机柜最高 250kW,液冷母线 5000 安培,托盘推进机柜时冷却接头自动对接,叫盲插液冷。
整块计算托盘无缆线、无软管、无风扇,用 MQD/MQDB 快拆接头降泄漏风险。它还发了一份 Vera CPU 机柜规格,把 MGX 从加速计算扩到 CPU 为主的 agentic 负载。
800V 这边,鸿海 Visionbay 的 K-1 项目用 Vertiv 的电源与热管理落地,ABB 冲着 1MW 机柜来,采纳名单里还有 CoreWeave、Oracle Cloud、Together AI 一批。
USFP 是和思科联合发布的,单通道从 200G 跳到 400G。三样东西摆一起,指向一件事:竞争的地盘,正从单颗芯片往机柜的供电、散热、互联上挪。
800V 是不是延期了
先只问物理。Vera Rubin 单机柜 250kW,Rubin Ultra 到约 600kW,Feynman 奔着 1MW 去。同样一根铜排,48V 或 54V 低压,功率翻倍电流就翻倍,损耗按电流平方往上涨。
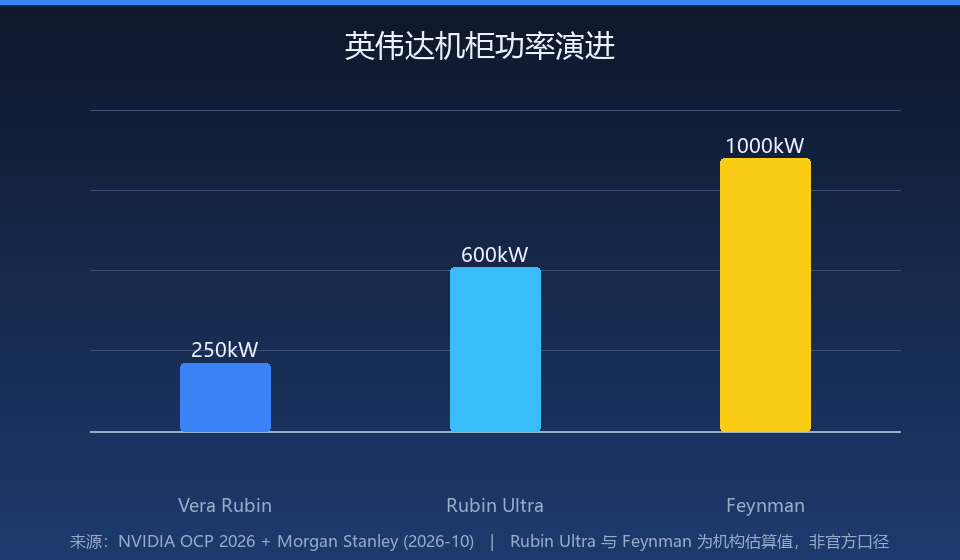
上图:英伟达机柜功率演进,250kW → 约 600kW → 约 1MW。数据来源:NVIDIA OCP 2026 与 Morgan Stanley 估算(2026-10)。
所以 800V 谈不上更先进,是到了 1MW 量级,低压方案在损耗和铜排体积上先撑不住。电压抬到 800V,同等铜排能送数倍功率,还省掉一堆 DC-DC 转换。
市场一度把「800V 延期」当利空,Morgan Stanley 出来说反应过度。拆开看,800V 是分批落地:
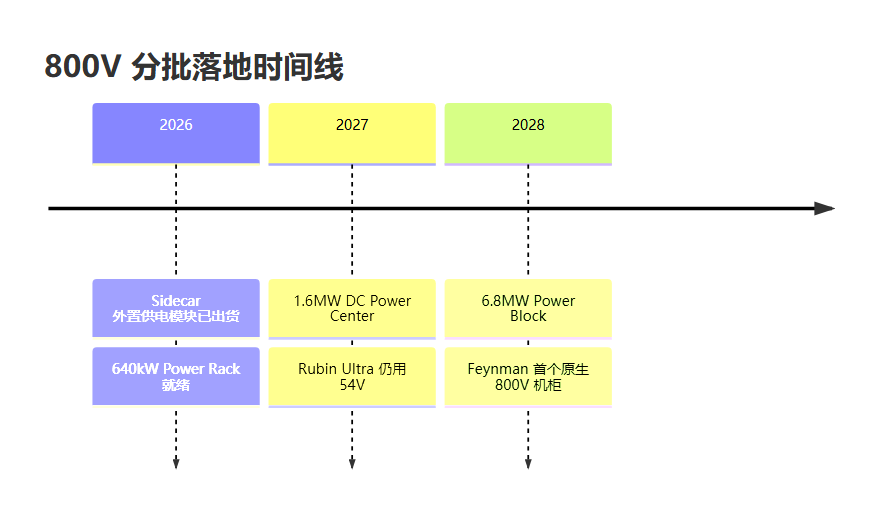
上图:800V 供电不是一次性切换,Sidecar → Power Center → Power Block 分层推进,原生 800V 机柜要等 Feynman 那台 1MW 才落地。
Sidecar 外置模块已经在出货,集中供电的 Power Center 定在 2027,大规模 Power Block 到 2028。Rubin Ultra 那代约 600kW、144 颗 GPU,用 54V 还顶得住。所以「延期」不准确,准确说,800V 只在 1MW 量级才划算。
一个佐证数字:Feynman 机柜的功率半导体 BOM,Morgan Stanley 估到 19.1 万美元,是 Blackwell 的 17 倍,功率转换和电压调节两项就占了一半多。
CPO 都来了,可插拔模块为什么还推
过去一年,CPO 的叙事是「可插拔光模块要完」。光引擎封进交换机芯片里,功耗最低、密度最高,代价是不能现场更换。
英伟达和思科推的 USFP,等于公开反驳这个判决。规格是:单通道 400G,首批 16 通道 6.4Tb/s,可扩到 32 通道 12.8Tb/s,前面板带宽密度是上一代 4 倍,能效 1.3 倍,散热上限 100W。
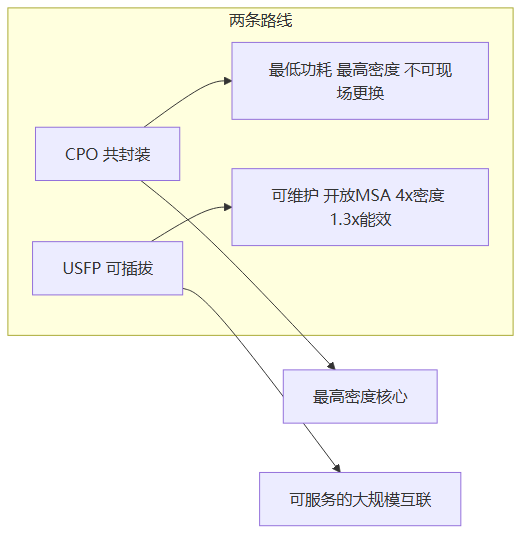
上图:CPO 与 USFP 各管一层,CPO 管最密的核心,USFP 管需要现场维护的大规模互联。
比「可插拔还有未来」更该记住的,是标准权。USFP 走开放 MSA(多源协议),连接器和笼子拉上 TE、Amphenol 一起做。可插拔的命被拉长,但下一代光互联的路线图,话语权在英伟达和思科手里。
图纸交出去,英伟达图什么
图纸交出去,别人照着造,英伟达就少一道集成溢价。答案在两家客户身上。
Meta 在 OCP 上宣布用英伟达 Spectrum-6 交换机,102.4Tb/s、是 Spectrum-4 的两倍,配合 Spectrum-X 能撑 10 万张以上 GPU。Google 的 ConnectX-10 和 BlueField DPU,宣布支持 Falcon Transport 协议。
Meta 和 Google 都自己设计 ASIC,芯片上不靠英伟达,但机柜的网络层,它们都回到了英伟达的交换机和 SmartNIC 上。
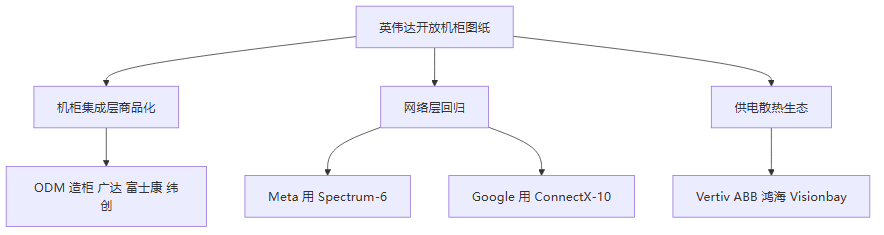
上图:英伟达把机柜集成层商品化,换来网络层和供电散热生态的绑定,自研芯片的客户仍在网络层回到英伟达。
这就是这轮开放的精髓:放弃机柜工程的溢价,把自研芯片的客户在网络层重新锁回来。对标 AMD 的 Helios,走的是另一条路,互联用 UALink 和 UEC、不用 NVLink,网络早期交给 HPE 和 Broadcom。scale-up 互联正在 Ethernet、UALink、NVLink 三方之间打。
国产供应链,谁接住了
光模块是国产接得最实的一环。中际旭创是英伟达 800G 最核心的中国供应商,全球份额约 40%,占英伟达 800G 采购 35% 到 40%,1.6T 硅光已经过认证。新易盛走 LPO 拿下 Meta 订单。全球前十大光模块厂七家是中国企业,800G/1.6T 高速模块中国厂商合计出货超七成。
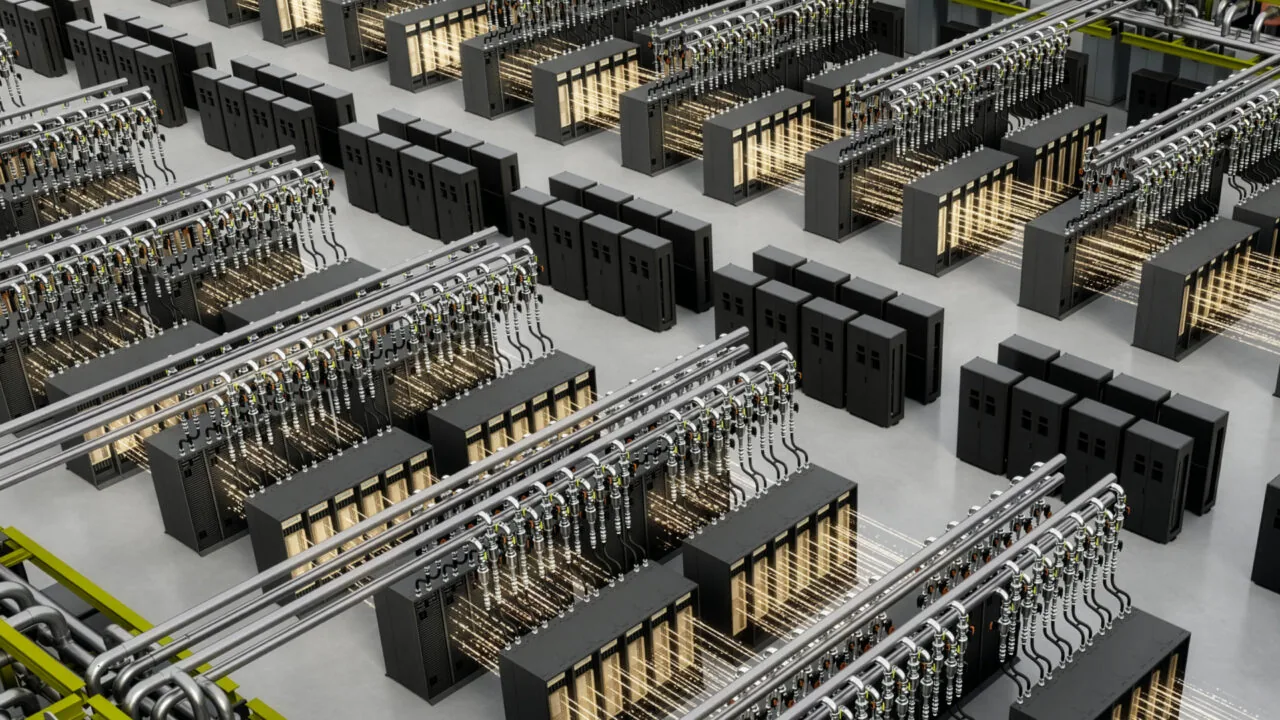
上图:IT之家《AI 工厂建设迎来统一蓝图,英伟达开放 Vera Rubin 机架设计》报道页原图(数据中心机柜与液冷歧管渲染图),2026-10-13,来源:ithome.com。
有一件事要盯紧:英伟达第一代 CPO 交换机的首发供应商名单里,没有中际旭创和新易盛,入选的是台积电、矽品、Lumentum、天孚、鸿海。国产龙头用 NPO 路线应对,2027 下半年起批量交付。
800V 供电和液冷母排,是国产的空白。本轮点名的是 Vertiv 和鸿海,没看到中国厂商在这个环节的 OCP 级卡位。
我赌这轮开放真正的赢家,是供电和散热那一层。算力竞争打到机柜级,真正的物理瓶颈是电和热。USFP 对国产光模块厂,短期是续命,长期是让渡,价值会往上游硅光和光芯片挪。
参考来源
- NVIDIA 官方博客:OCP Global Summit,开放 Vera Rubin 架构
- Cisco 新闻室:NVIDIA 与 Cisco 发布 USFP 可插拔光模块形态
- WCCFTech:NVIDIA 把 Vera Rubin 机柜与托盘设计交给 OCP
- 财联社:盲插液冷、800V 供电、下一代可插拔光模块
- Morgan Stanley:市场对 800V 数据中心供电延期反应过度(转载)
每日更新。 数据来源:NVIDIA、Cisco 官方口径与多家媒体交叉验证,分析仅代表个人判断。 觉得有收获,点个在看,或转发给同样关注 AI 算力机柜的人。