一、市场规模与核心驱动力
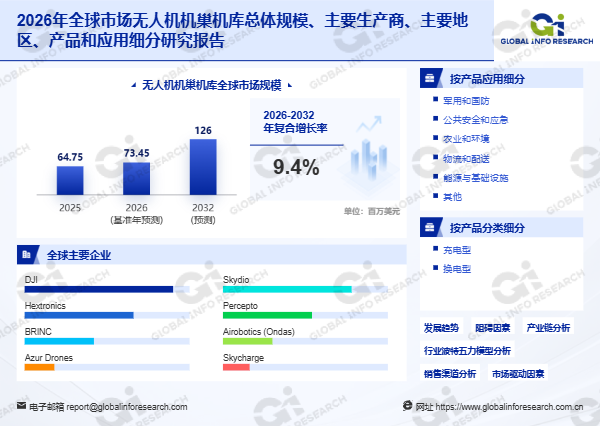
据GIR (Global Info Research) 调研统计,按收入计,2025年全球无人机机巢机库 市场规模约为6,475万美元,预计至2032年将增长至1.26亿美元,2026至2032年间年均复合增长率(CAGR)为9.4%。无人机机巢机库是指用于实现无人机自动起飞、精准降落、停放防护、自动充电或换电、数据传输及远程自主运行的智能化地面基础设施装备。该类产品通常由机库舱体、自动开闭机构、起降平台、精准定位系统、充电接口或机械换电装置、电源管理模块、环境监测传感器、通信设备及自动化控制软件等组成,通过与无人机飞行控制系统和云端任务管理平台协同,实现任务调度、自动起飞、巡航作业、数据采集、返航降落及能源补给的连续自动化运行。该产业正受工业巡检自动化、公共安全快速响应与远程无人值守运营需求的多重驱动,进入从独立自动起降与充电设备向自主运行基础设施转变的关键阶段。
首先,工业巡检自动化、公共安全快速响应和远程无人值守运营需求,是驱动无人机机巢机库 需求增长的核心引擎。电力输配电企业、新能源电站、石油天然气设施、交通基础设施运营商以及公共安全部门,需要通过高频次、可重复执行的空中任务获取现场信息,减少传统人工巡检对人员到场、车辆调度和现场操作的依赖。能源与基础设施 领域重视重复性巡检,公共安全和应急领域更强调快速响应与设备待命能力。与此同时,无人机自主飞行、精准定位、电池管理、无线通信和任务调度技术持续进步,提高了机巢系统的实际可用性。各地区针对超视距飞行的监管制度和运营许可体系逐步发展,也为无人机规模化自主运行创造了制度层面的潜在条件。
其次,无人机机巢机库 的产品结构围绕充电方式、部署方式与支持无人机数量形成多个分支。按充电方式可分为充电型与换电型,充电型 通过无人机降落后的自动充电完成能源补给,机械结构通常相对简单,适合采用标准化产品进行多点部署。换电型 则通过自动化机械机构更换无人机电池,以减少充电等待对任务周转的影响,适用于需要高频次飞行、持续监控或快速任务轮换的场景。按部署方式可分为固定式与移动式,固定式 适用于变电站、工业园区与公共安全监测点等具有长期作业需求的场所,移动式 面向应急救援、流动巡查与跨区域监测。按支持无人机数量可分为单机与多机,单机无人机机巢 具有部署标准化程度较高与设备维护相对简便等特点,多机无人机机巢则能够在同一物理机巢内支持多架无人机。核心技术指标包括充电或换电时间、任务周转时间、精准降落能力、适配无人机规格、防护等级、工作温度范围、通信稳定性及无人值守运行可靠性。产业链上游主要涉及金属结构件、铝合金材料、精密传动机构、电动执行器、充电接口、自动换电机械装置、电池及电力电子设备、热管理组件、卫星定位模块、环境监测传感器、无线通信设备和工业控制单元,同时精准降落算法、电池管理软件、任务调度系统与信息安全技术也是机巢实现无人值守运行的重要基础。中游企业负责机械结构设计、充换电系统开发、软硬件集成、环境适应性测试及整机制造。下游主要包括能源企业、工业设施运营商、公共安全部门、国防用户、物流企业及专业无人机服务提供商。
在技术难点层面,无人机机巢机库行业面临三大核心挑战。其一,设备可靠性与环境适应性。机巢需要在风雨、低温、高温、粉尘和复杂电磁环境下保持稳定的精准降落、舱门控制及能源补给能力,同时避免电池充电、机械换电和无人机回收过程中的安全风险。其二,系统兼容性挑战。不同无人机制造商采用的电池接口、通信协议、机体结构和飞控系统存在差异,通用化机巢的设计难度相对较高,而封闭式软硬件生态又可能增加终端客户的供应商转换成本。其三,商业运营可持续性。对于采购方而言,自动机巢必须在实际使用中证明其能够改善巡检效率、响应速度和持续作业能力,否则较高的系统投资可能影响项目推进。初始设备投资、安装部署成本、无人机兼容性及持续维护费用构成主要市场限制。单套机巢的实际任务频率、设备利用率和项目运营周期将直接影响终端客户的投资回报。
独家观察:当前无人机机巢机库 行业正从"单一设备功能与采购价格竞争"向"自主任务可靠性、无人机适配范围、补能效率、部署灵活性、信息安全、系统集成能力及全生命周期成本"综合竞争深度转型。全球市场形成了无人机整机与机巢一体化制造商、专业机巢硬件开发商以及行业自主系统解决方案提供商共同参与的竞争结构。主要参与者包括DJI、Skydio、Hextronics、Percepto、BRINC、Airobotics(Ondas)、Azur Drones、Skycharge、StrixDrones、Dronehub、CounterDome、Airscort、DroneMatrix、DBOX、Hive Systems、Easy Aerial、Flock Safety、Avy、Exabotix、Beyless、ARGOSDYNE等国际企业,以及普宙科技、道通智能、复亚智能、黑砂科技、广州华科尔科技、蜂巢航宇科技、成都纵横股份、西安因诺航空科技、成都时代星光等中国本土企业。DJI与Skydio通过无人机平台、机巢硬件、飞行管理软件和企业级应用生态的协同形成一体化产品优势。BRINC与Flock Safety重点围绕公共安全及快速响应场景开展产品布局。Percepto与Airobotics(Ondas)更加侧重工业自主监测和远程无人机运营。Hextronics、Dronehub、Skycharge、StrixDrones等专业参与者覆盖自动停靠、能源补给与软硬件集成等不同业务方向。中国市场中,普宙科技、道通智能、复亚智能、黑砂科技、广州华科尔科技、蜂巢航宇科技、成都纵横股份、西安因诺航空科技和成都时代星光共同构成多元化本土供应体系。DJI Dock 3体现了固定式与车载部署相结合的产品方向,Skydio Dock for X10体现了快速任务启动与远程集中控制能力。跨机巢任务协同、自动异常处置、数据实时处理以及与企业安防、资产管理和应急指挥系统的融合,将成为行业长期发展的重要方向。具备稳定硬件质量、成熟无人机适配能力和开放软件接口的企业,更有条件进入大型客户的多站点部署项目。
二、竞争格局与主要企业分析
全球无人机机巢机库市场呈中等集中度,主要参与者包括DJI、Skydio、Hextronics、Percepto、BRINC、Airobotics(Ondas)、Azur Drones、Skycharge、StrixDrones、Dronehub、CounterDome、Airscort、DroneMatrix、DBOX、Hive Systems、Easy Aerial、Flock Safety、Avy、Exabotix、Beyless、ARGOSDYNE等国际企业,以及普宙科技、道通智能、复亚智能、黑砂科技、广州华科尔科技、蜂巢航宇科技、成都纵横股份、西安因诺航空科技、成都时代星光等中国本土企业。
| 企业类型 | 代表企业 | 核心优势 | 市场定位 |
|---|---|---|---|
| 无人机整机与机巢一体化厂商 | DJI、Skydio | 无人机平台与机巢硬件协同、飞行管理软件生态 | 全球无人机机巢机库领导者 |
| 专业机巢硬件开发商 | Hextronics、Skycharge、Dronehub、StrixDrones | 自动停靠、能源补给、软硬件集成能力 | 全球机巢硬件专业供应商 |
| 行业自主系统解决方案商 | Percepto、Airobotics、BRINC、Flock Safety、Azur Drones | 工业自主监测、公共安全快速响应方案 | 全球行业应用方案供应商 |
| 中国本土企业 | 普宙科技、道通智能、复亚智能、黑砂科技、成都纵横股份 | 本土供应链、行业定制化设备与系统集成 | 中国无人机机巢机库主力企业 |
| 技术维度 | 主流方案(2025) | 升级方向(2026-2032) |
|---|---|---|
| 充电方式 | 充电型(适用范围较广) | 换电型(高频次任务周转) |
| 部署方式 | 固定式(主流) | 移动式、车载部署 |
| 支持无人机数量 | 单机无人机机巢(主流) | 多机无人机机巢、机巢网络协同 |
| 竞争焦点 | 设备功能与采购价格 | 自主任务可靠性+补能效率+系统集成+全生命周期成本 |
三、报告章节架构
本文研究全球市场、主要地区及主要国家无人机机巢机库的销量、销售收入及增长趋势,同时重点分析全球范围内主要厂商的竞争态势、充电方式(充电型、换电型)、部署方式(固定式无人机机巢、移动式无人机机巢)、支持无人机数量(单机无人机机巢、多机无人机机巢)及下游应用(军用和国防、公共安全和应急、农业和环境、物流和配送、能源与基础设施等)细分。预测至2032年,覆盖全球及主要地区(北美、欧洲、亚太、南美、中东及非洲)的销量与收入走势。
四、总结
2026年全球无人机机巢机库 行业核心研判:市场约6,475万美元(2025年),预计2032年达1.26亿美元,CAGR为9.4%。核心增长引擎为工业巡检自动化与公共安全快速响应需求推动的高频次可重复空中任务、电力输配电与新能源设施对远程无人值守运营的需求,以及超视距飞行监管制度逐步发展为规模化自主运行创造的制度条件。技术趋势明确:产品由独立自动起降与充电设备向集无人机平台、智能机巢、通信网络、任务管理软件及数据分析于一体的自主运行基础设施 转变,充电型 与换电型 形成差异化运营经济性,固定式 与移动式 分别适配常态化巡检与跨区域临时任务,单机无人机机巢 为重要商业化配置,快速部署、全天候无人值守、智能电池管理与精确降落成为产品升级重点,跨机巢任务协同与企业安防、资产管理和应急指挥系统融合成为长期方向。全球竞争由DJI、Skydio等一体化厂商通过软硬件协同形成产品优势,Percepto、Airobotics、BRINC、Flock Safety在行业自主系统与公共安全场景形成专业定位,Hextronics、Dronehub、Skycharge、StrixDrones在自动停靠与能源补给方面形成差异化能力,普宙科技、道通智能、复亚智能、黑砂科技、成都纵横股份等中国企业依托本土供应链与行业定制化能力构成多元本土供应体系。未来五年,能源与基础设施领域多站点机巢网络建设对系统扩容与软件管理需求的拉动、移动式机巢在应急救援与跨区域管线巡查中的应用扩展,以及多机型兼容与开放软件接口对大型客户多站点部署项目竞争的强化,将是行业三大核心趋势。