DeepWay深向更新招股书,披露2025年经营数据:收入39.6亿元、毛利率4.9%、亏损收窄至6.49亿元。在传统主机厂深陷"战略性亏损"泥潭的当下,这家重卡新势力在自动驾驶高研发投入背景下,仍实现收入与毛利双增、亏损显著收窄,其盈利拐点的趋近,如此重大突破我们该怎么看呢?
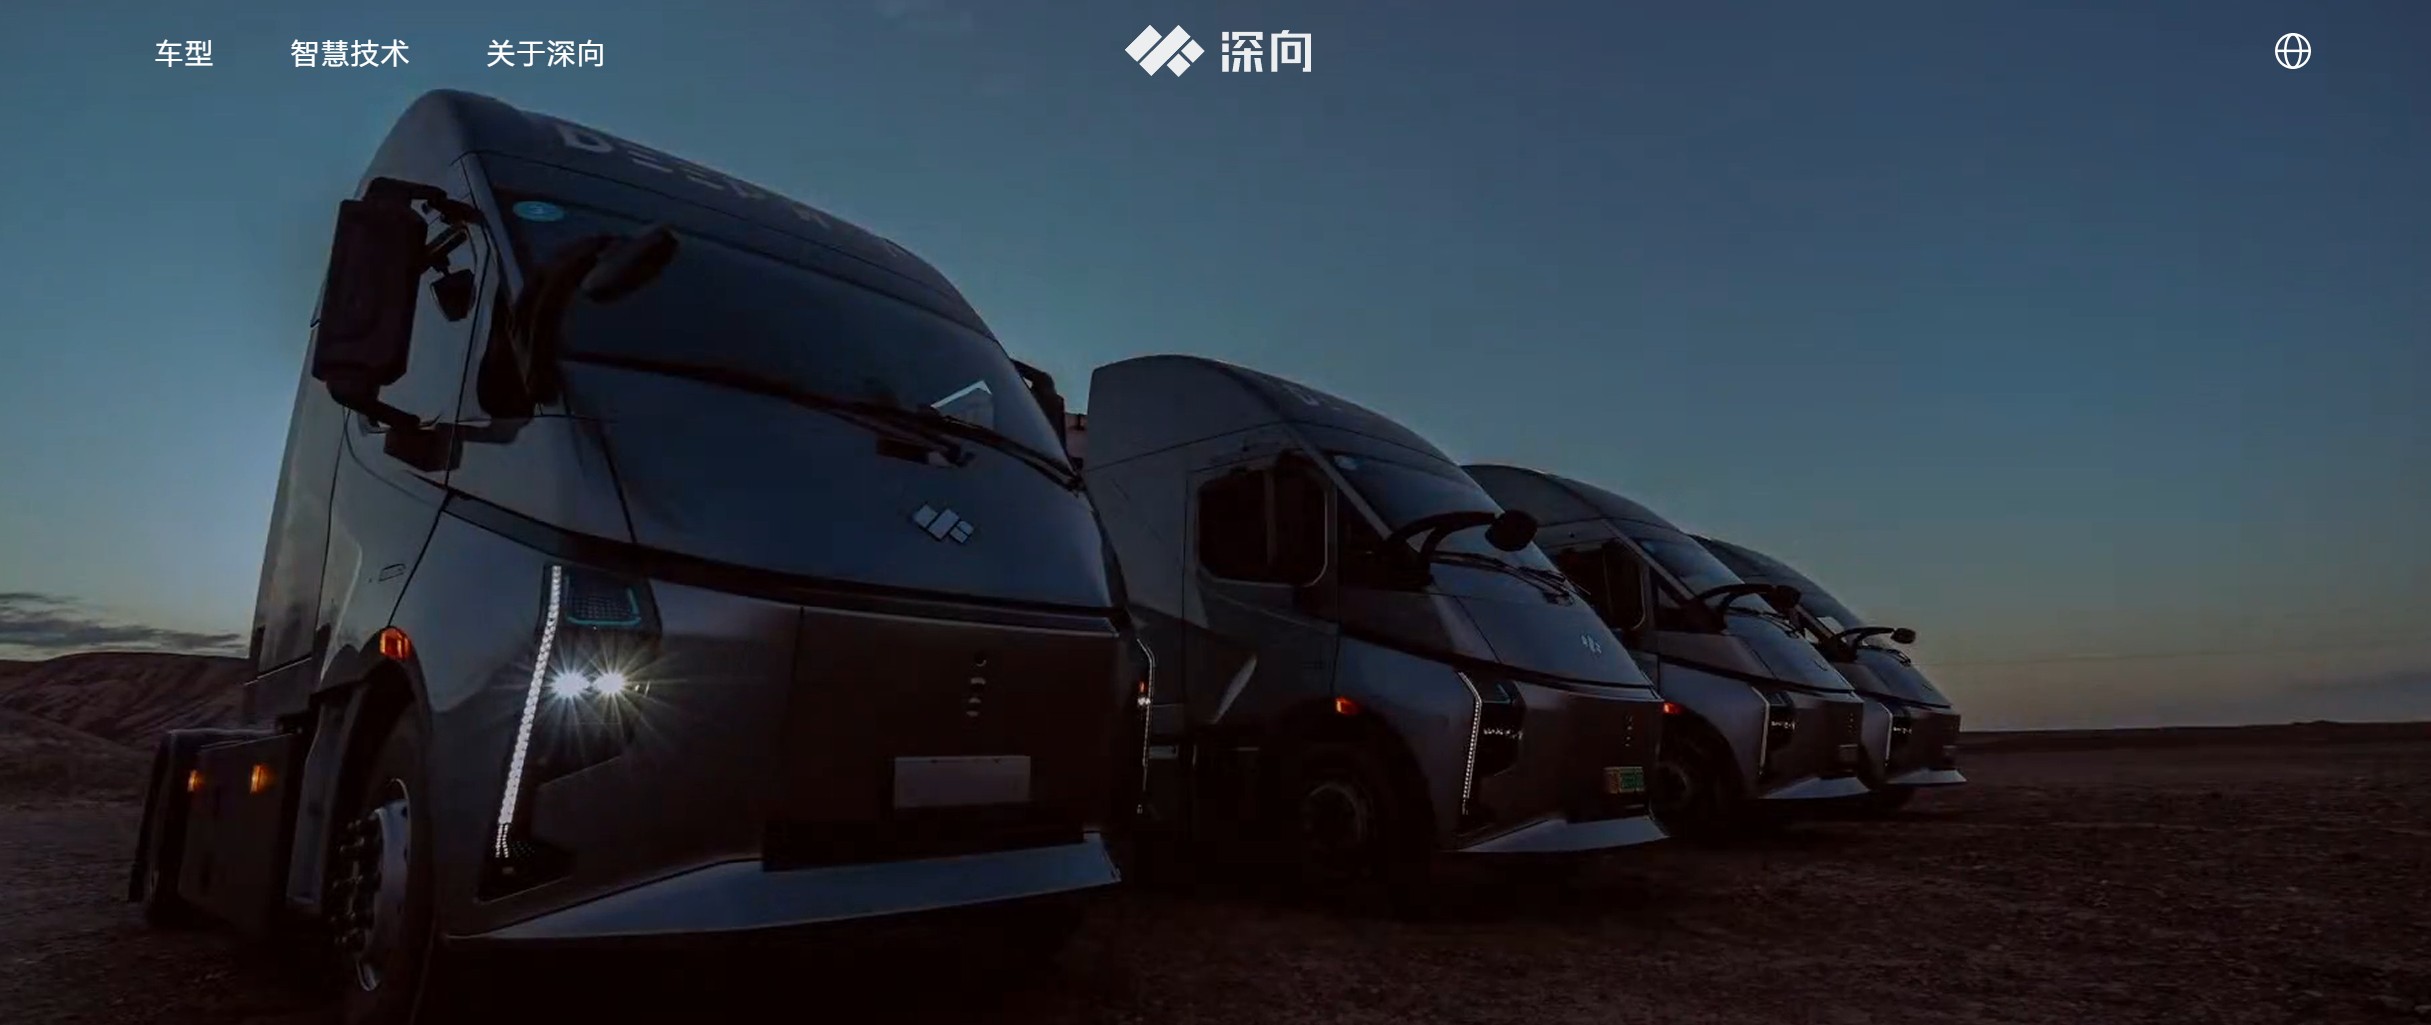
首先,盈利指标改善验证了规模效应与自我造血能力的形成。2025年营收同比增长101.2%,交付量突破8000辆,累计销量超11000辆,规模扩张直接摊薄固定成本。更关键的是,经营活动现金流转正至8.4亿元,研发费用率从82.7%降至9.8%,标志着企业彻底告别"烧钱换增长"的粗放模式,进入高效运营周期。这种由规模驱动的内生增长,为企业持续投入智能化研发提供了坚实现金流支撑,形成良好的正向循环。
其次,"两段式"发展策略构筑了差异化竞争壁垒。第一阶段摒弃"油改电",通过正向定义重构重卡底层架构,使总拥有成本较燃油车降低22.8%,经济性优势成为市场破局关键。第二阶段加速智能化落地,L2级辅助驾驶订阅率超30%,成为全球首家实现智驾技术订阅收费的企业,L4级智能编队商业化试点同步推进。电动化奠定成本基础,智能化开辟增值空间,双重优势叠加使其在行业同质化竞争中脱颖而出。
第三,财务健康度提升为长期发展储备战略弹药。毛利率从0.5%跃升至4.9%,净亏损率收窄至16.4%,叠加16.1亿元现金储备,企业抗风险能力显著增强。更重要的是,自研三电系统工厂投产、海外市场拓展及智驾订阅模式放量,将进一步优化盈利结构,预计2026年自研三电系统可节省成本4-5亿元,海外车型毛利率达25.5%,这些增量空间将加速盈利拐点的最终到来。
DeepWay深向的实践表明,新能源重卡行业的竞争已从单纯的价格战转向"技术、规模、生态"的综合较量。其盈利拐点的趋近,不仅证明重卡新势力有能力走出一条高质量增长路径,更为行业提供了可复制的范式,这无疑更值得关注。