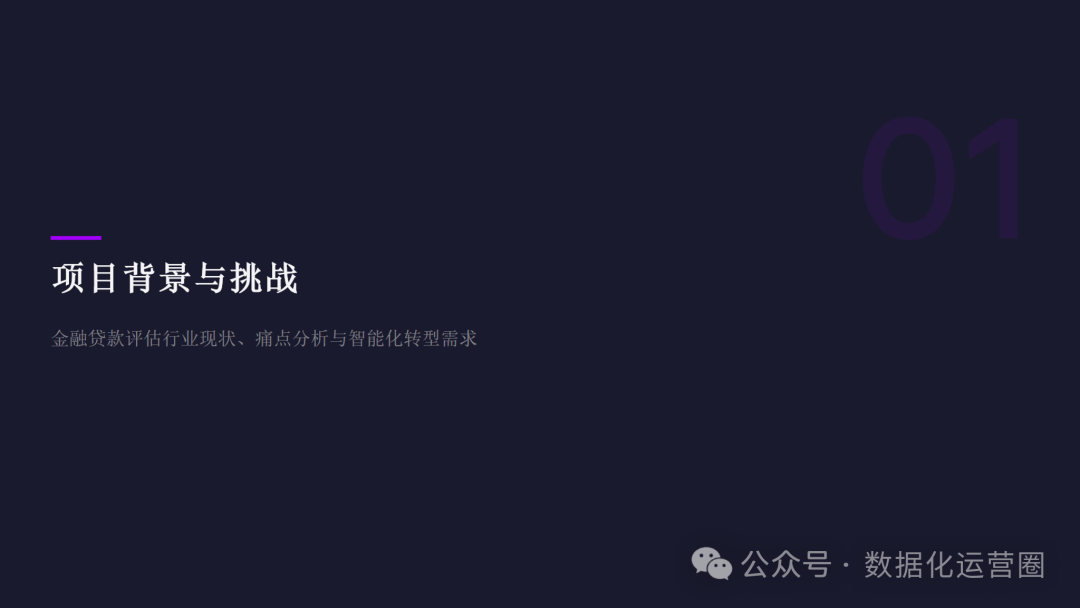
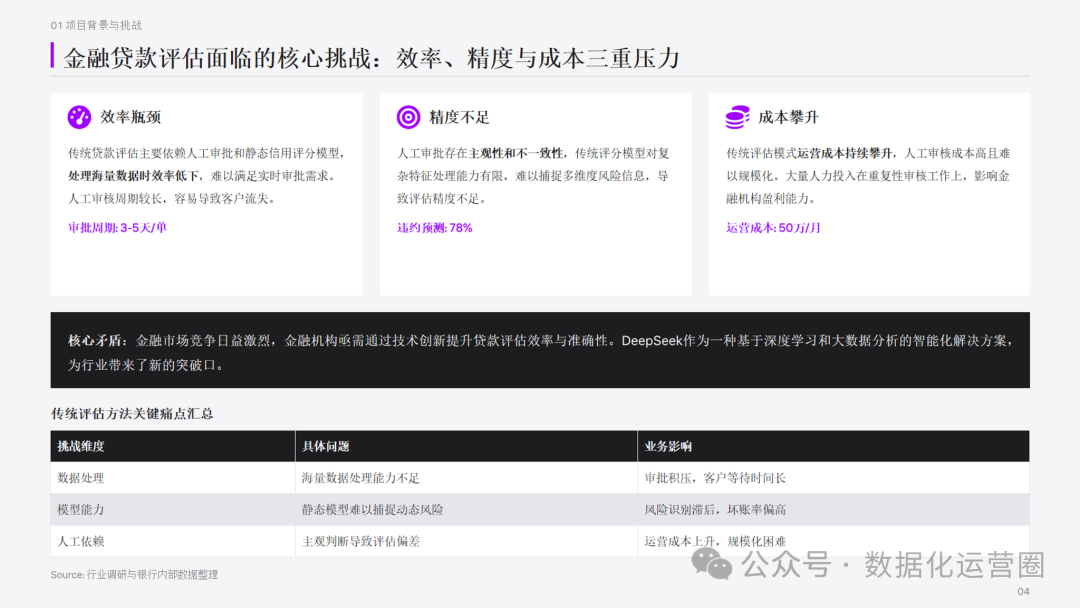
一、传统信贷评估的核心困境
1. 信息处理效率瓶颈
-
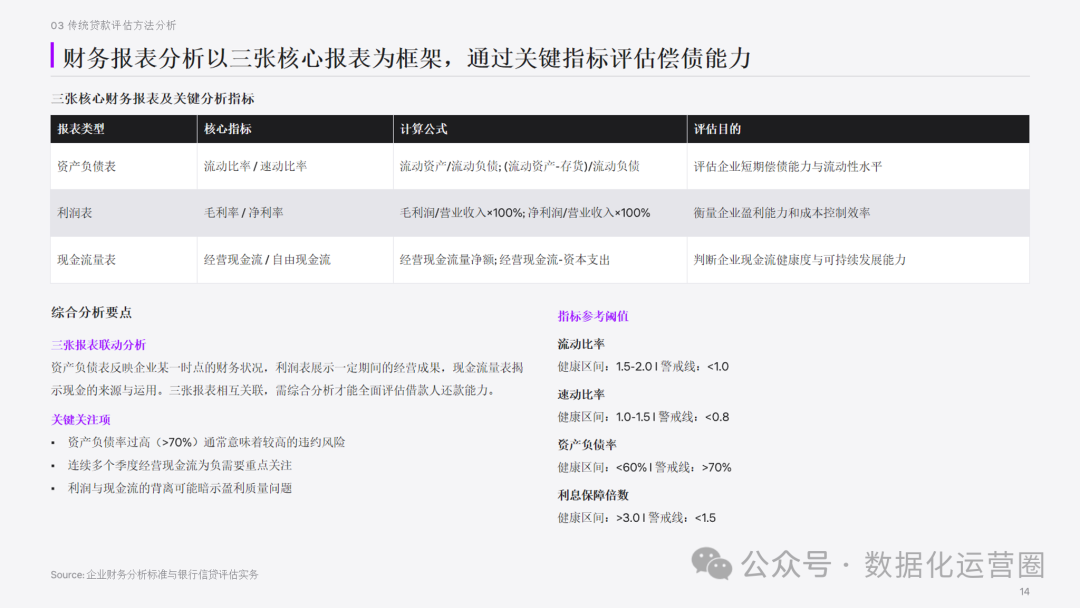
信贷员需人工翻阅大量企业材料:营收报表、流水单、工商信息等,单案材料动辄数百页
-
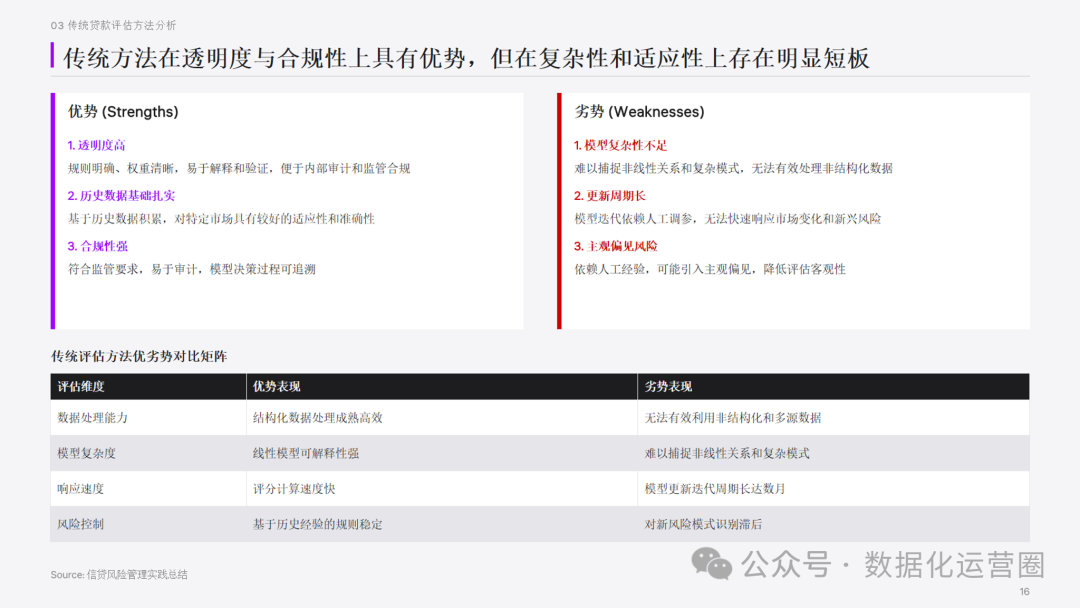
审核标准依赖个人经验,主观性强,不同审核人对同一企业的判断可能存在差异
-
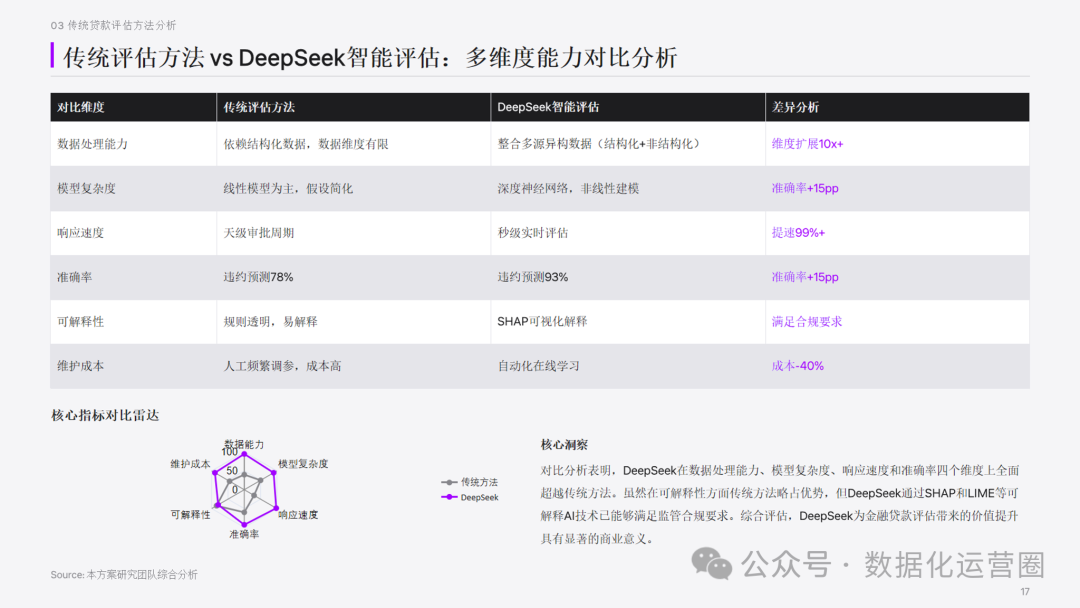
审批周期长,客户体验差,影响业务拓展效率
2. 信息维度覆盖不足
-
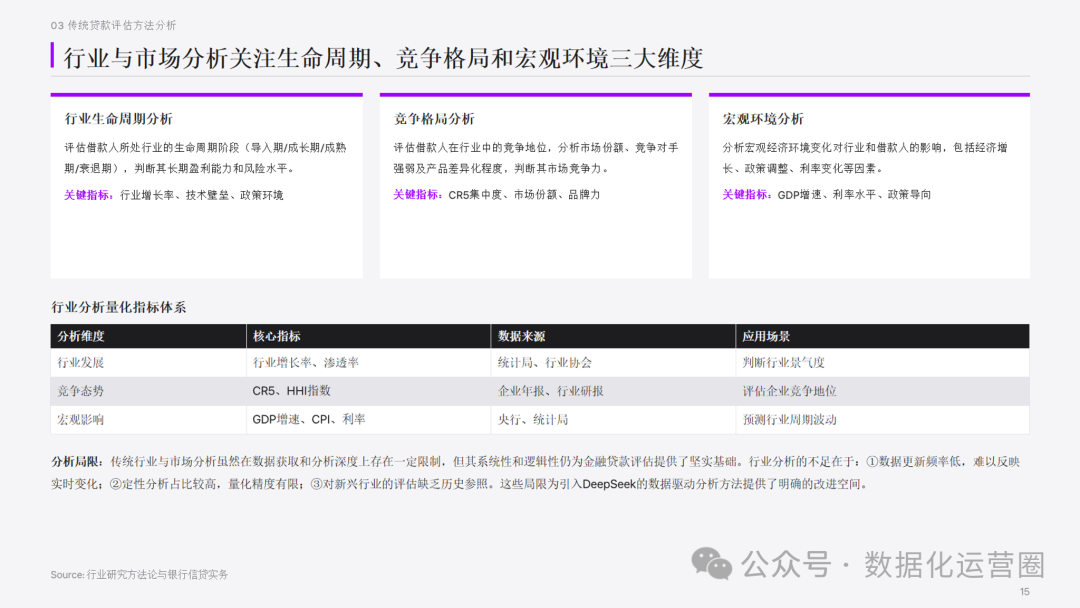
关键风险线索分散于新闻报道、行业动态、企业高管公开信息等多渠道,人工难以全面追踪
-
企业内部系统数据割裂,财务、供应链、法务等信息无法形成关联分析,难以构建完整企业画像
3. 风控效果受限
-
小微企业因信息透明度低、可验证材料少,传统评估模式下难以获得有效授信支持
-
坏账率控制压力大,金融机构在风险识别与业务拓展之间面临两难
二、大模型技术带来的评估能力升级
1. 多模态信息整合分析
-
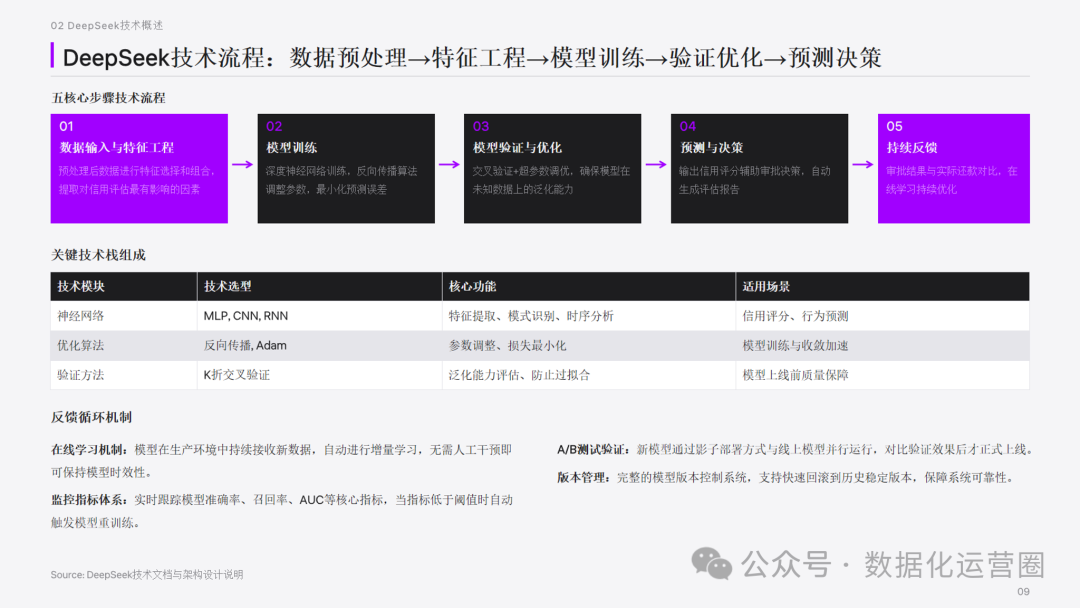
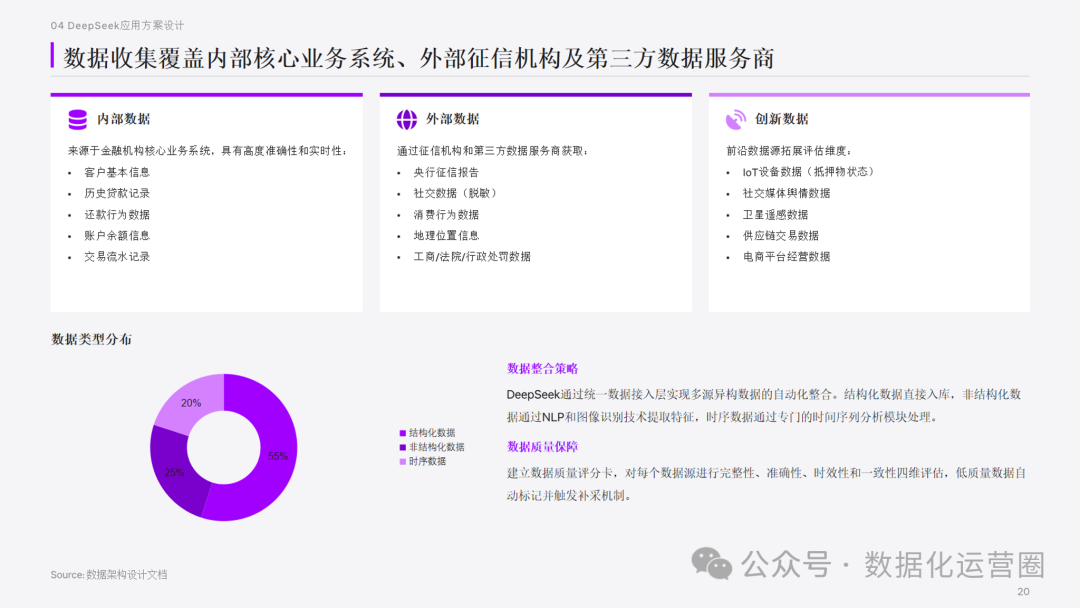
自动处理企业公开信息:财报、合同、行业研报、行政处罚记录等结构化与非结构化数据
-
支持文本、表格、图像等多格式内容解析,包括视频信息的自动提取与分析
-
快速生成结构化风险评估报告,关键风险项自动标注与分级提示
2. 风险识别维度扩展
-
自动识别关联交易、异常负债、行业周期性下行信号等潜在风险点
-
覆盖人工审核易遗漏的隐性信息,提升风险发现的全面性
-
评估标准统一化,确保不同时间、不同审核人的判断尺度一致
3. 效率与质量双重提升
-
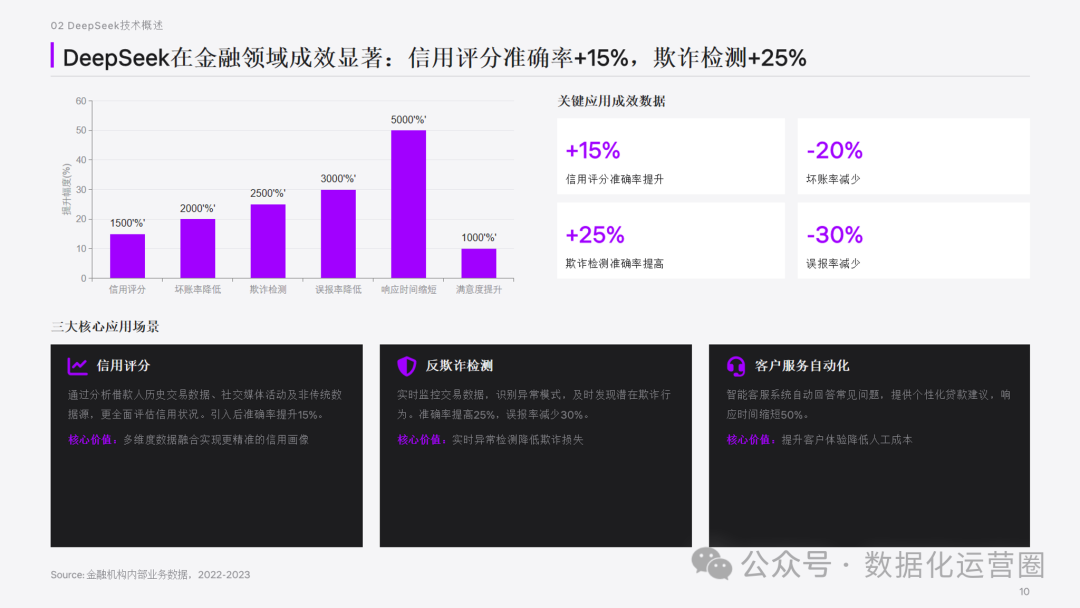
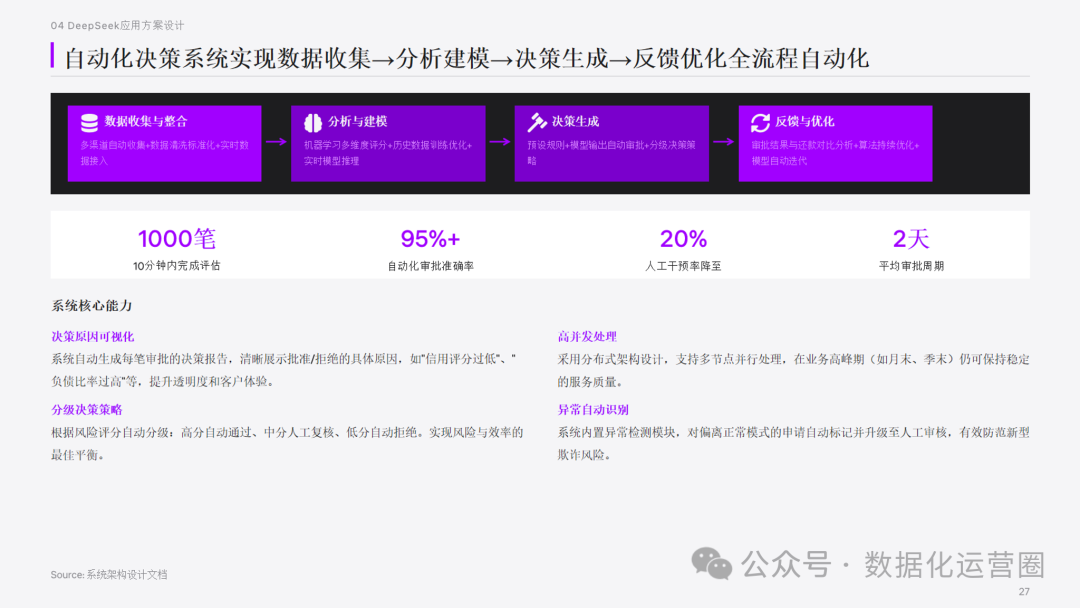
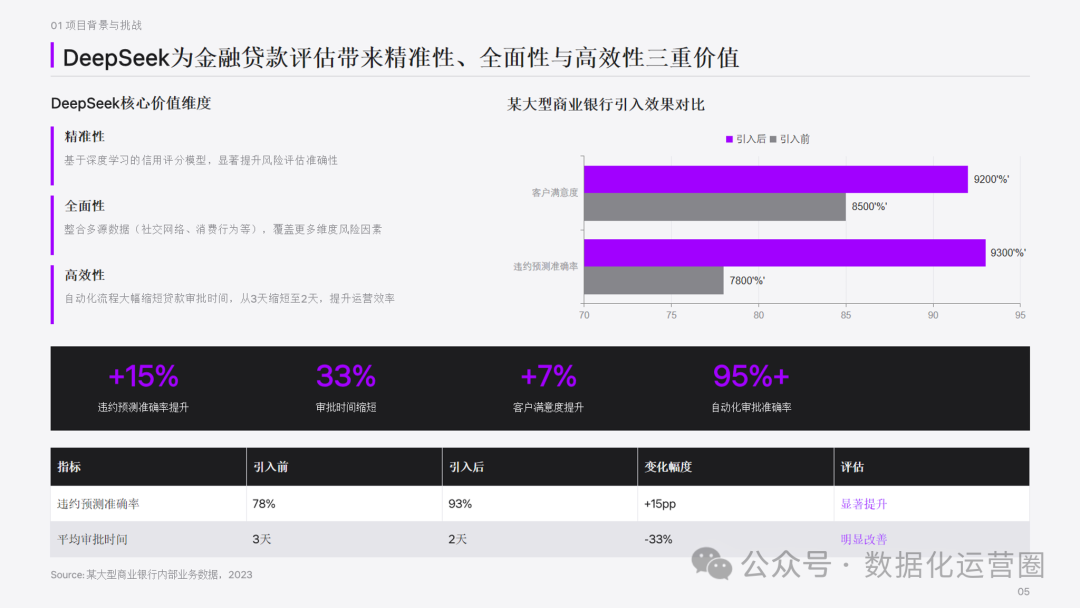
审核效率显著提升:试点数据显示,审贷周期从数天缩短至数小时
-
资产质量改善:试点机构不良率下降约30%
-
释放人力价值:业务人员从材料整理工作中解放,转向客户关系维护与增值服务
三、落地实施路径
1. 方案体系完整性
-
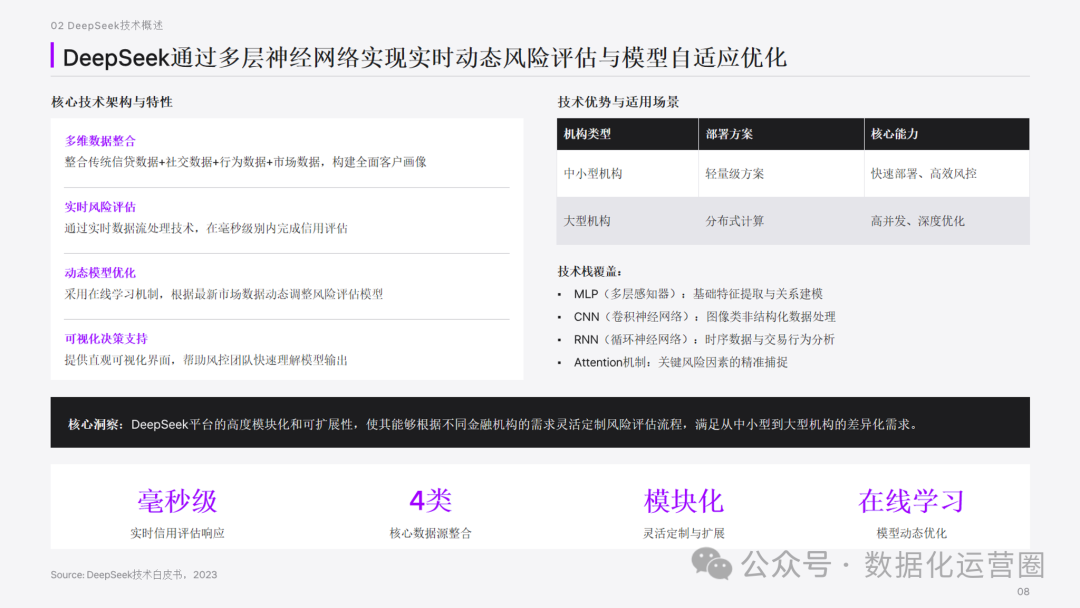
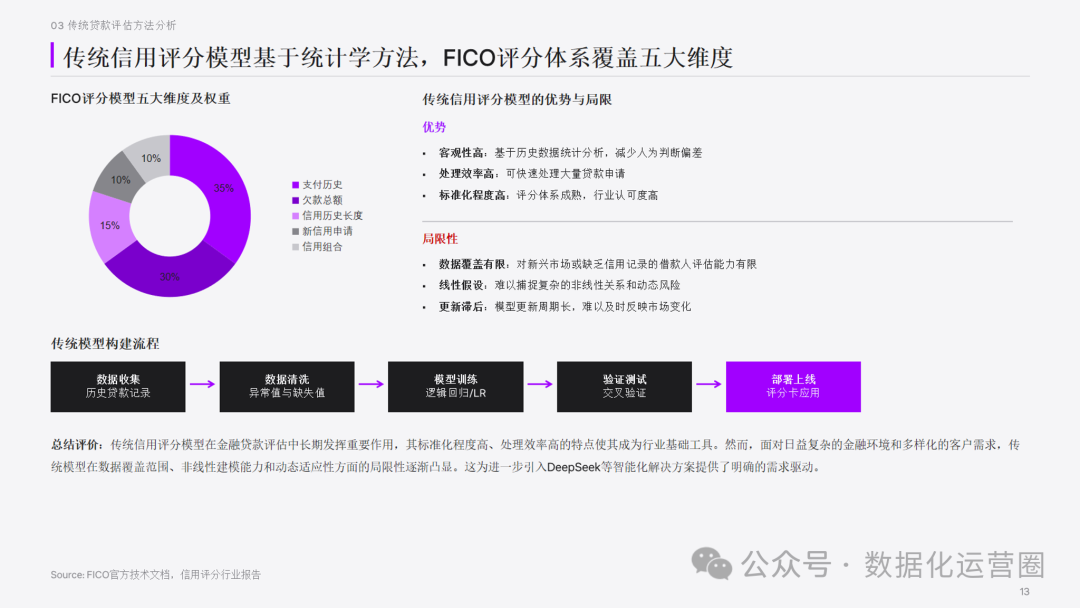
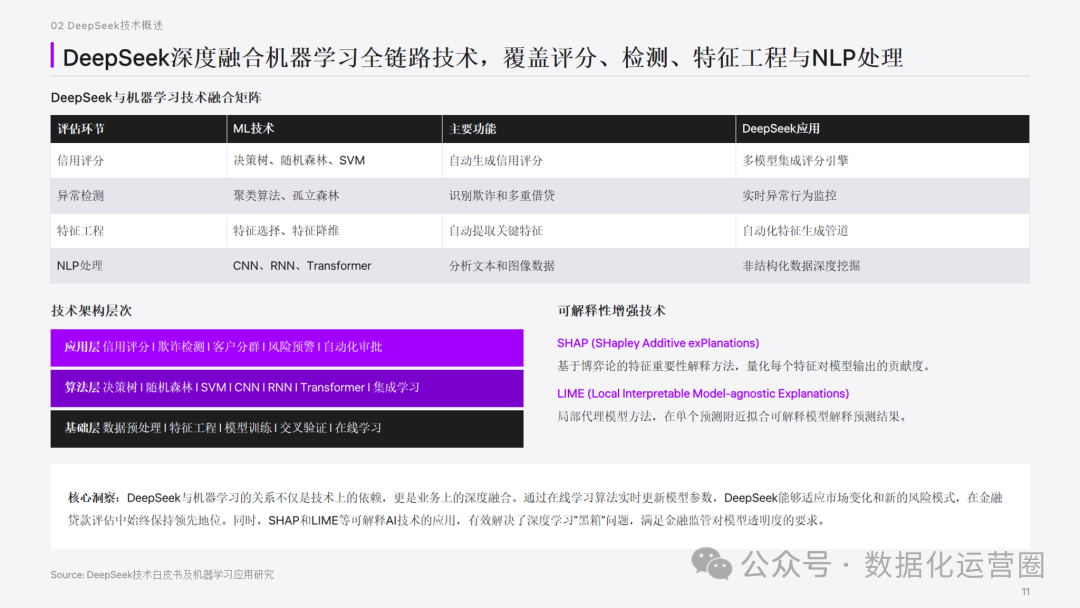
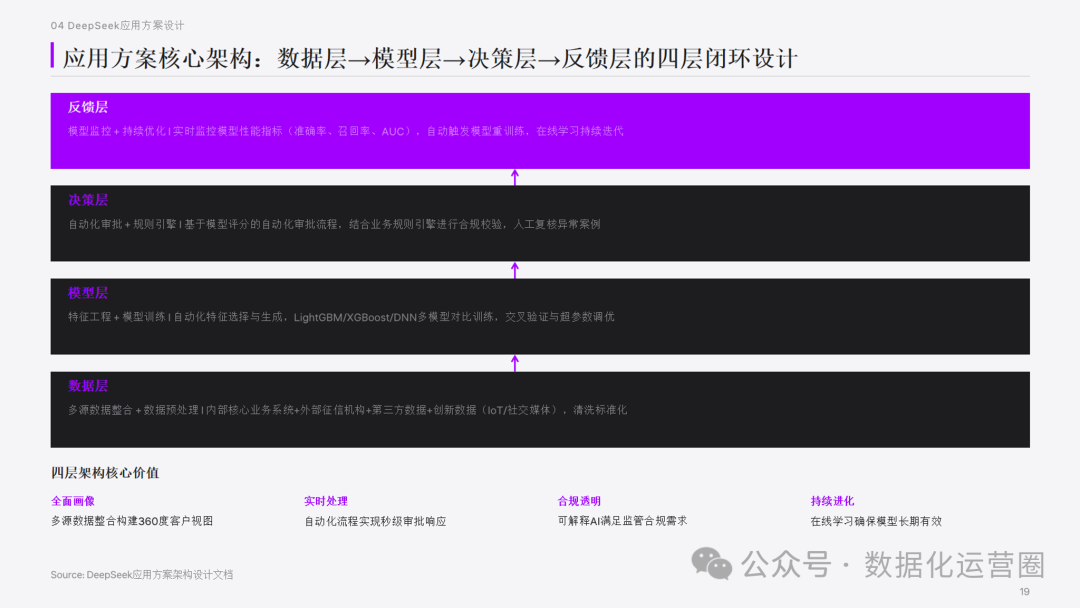
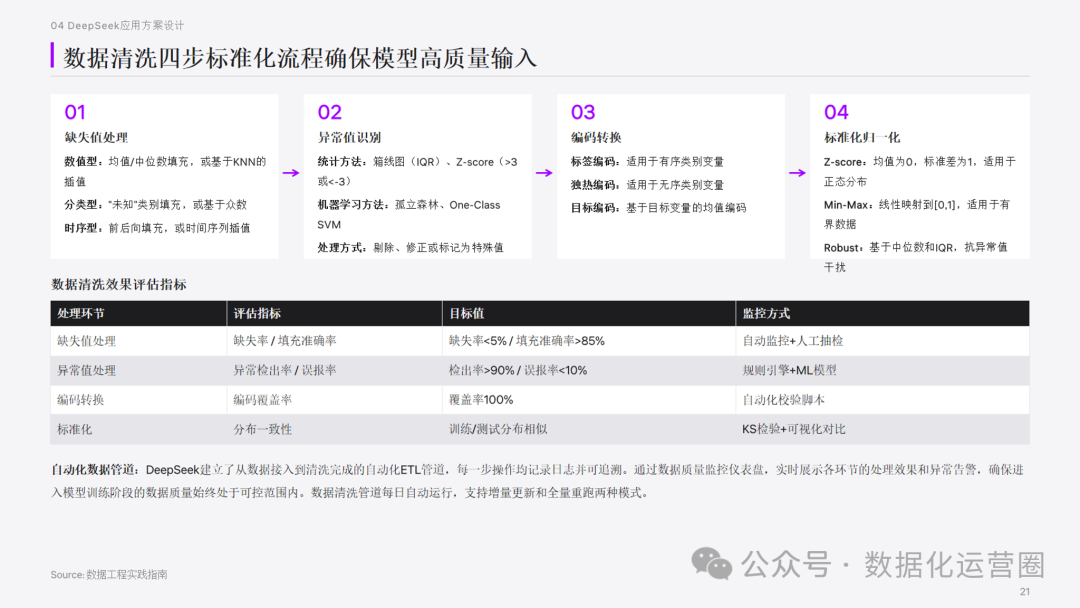
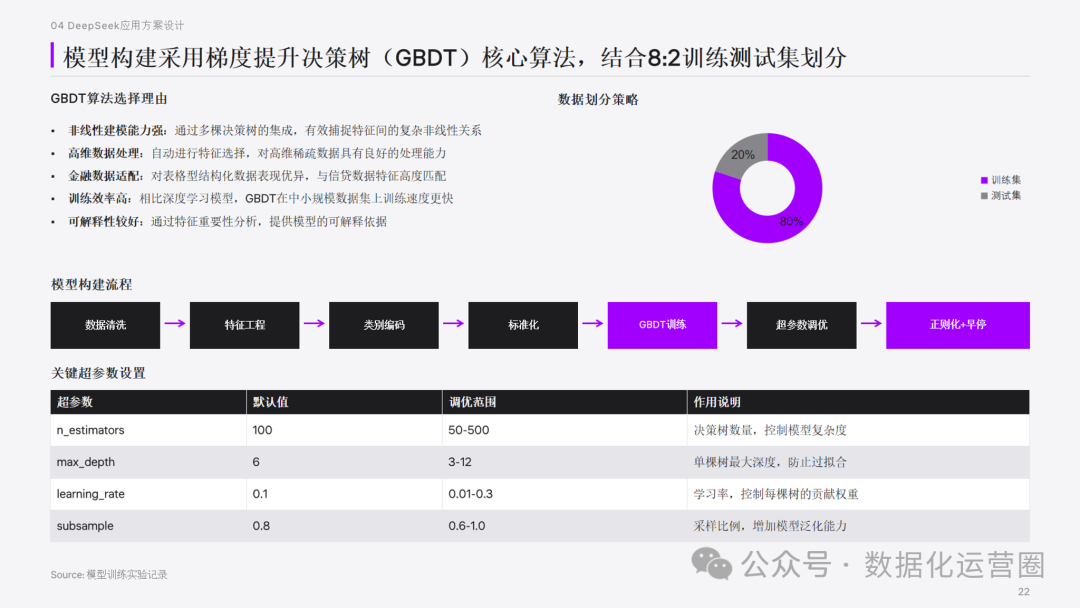
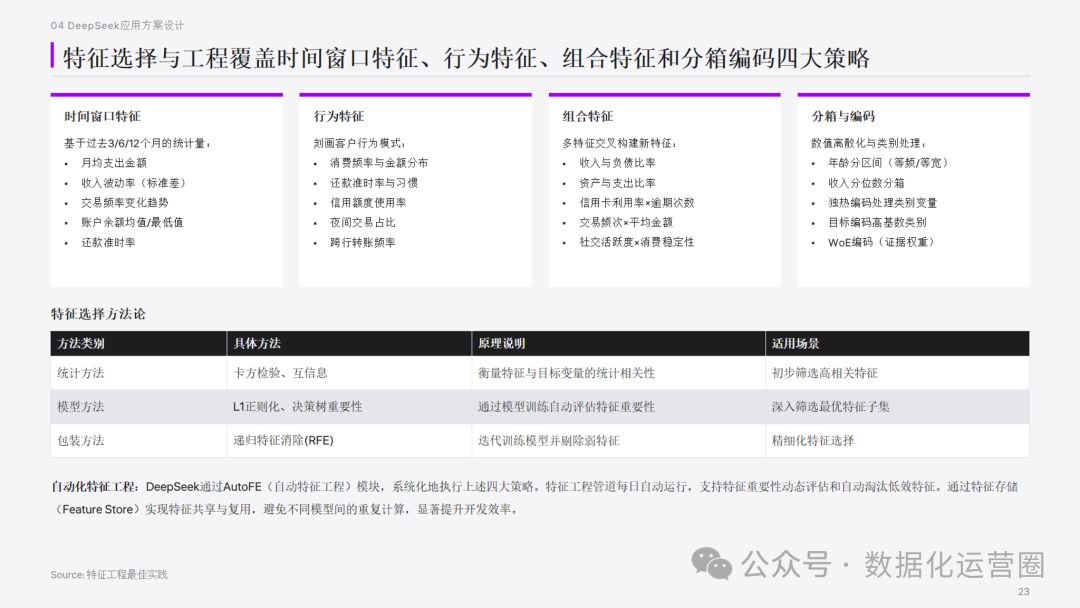
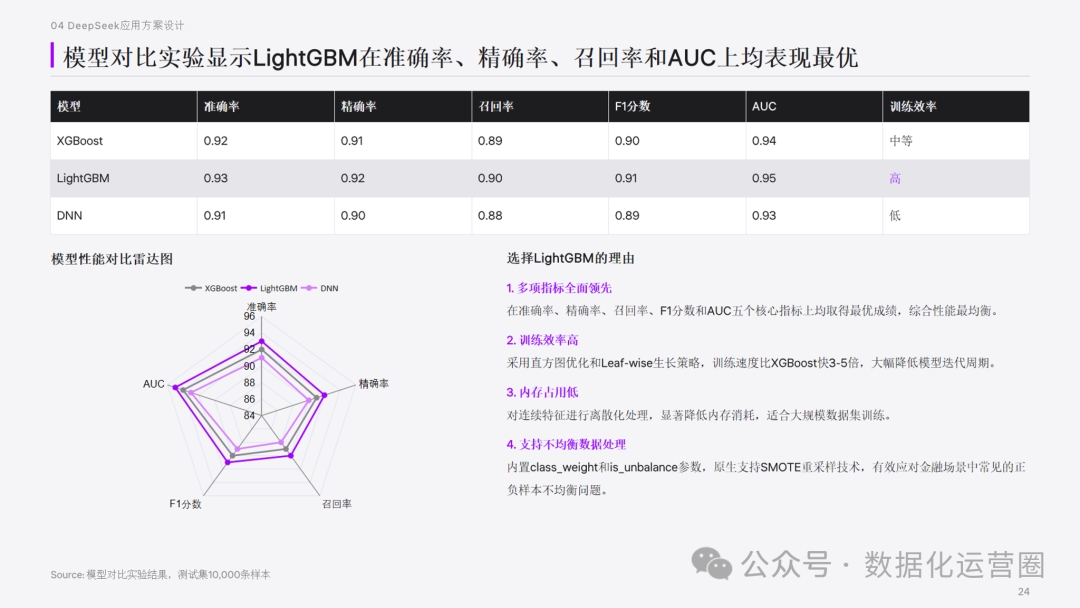
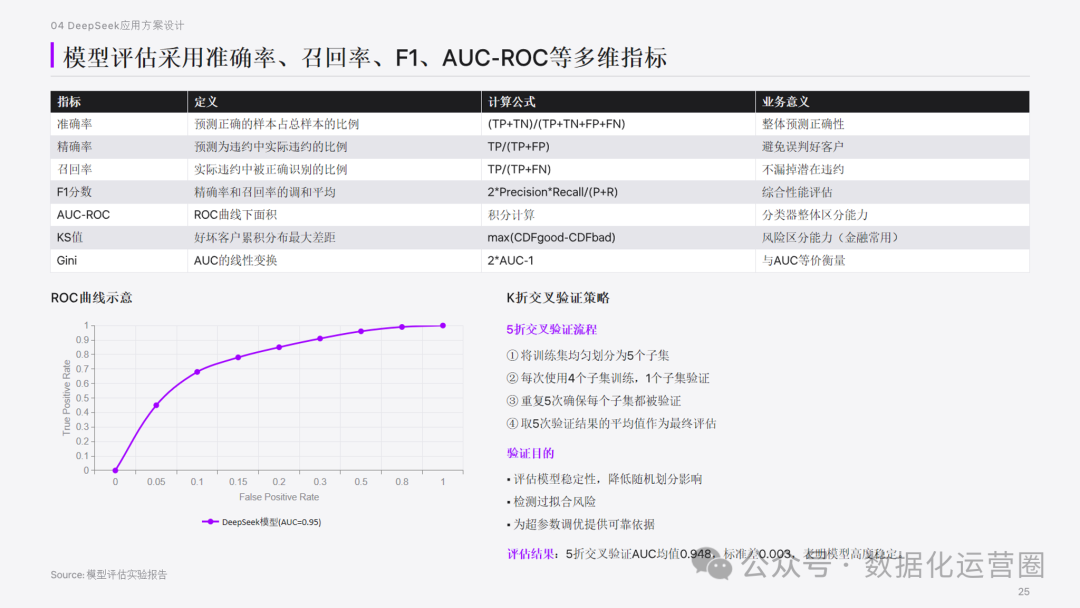
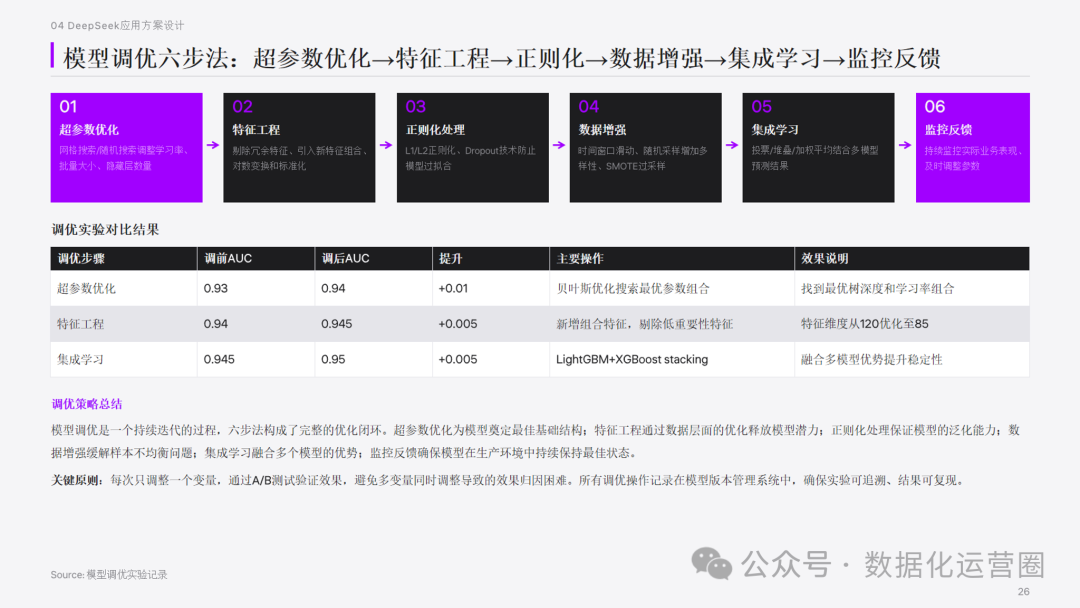
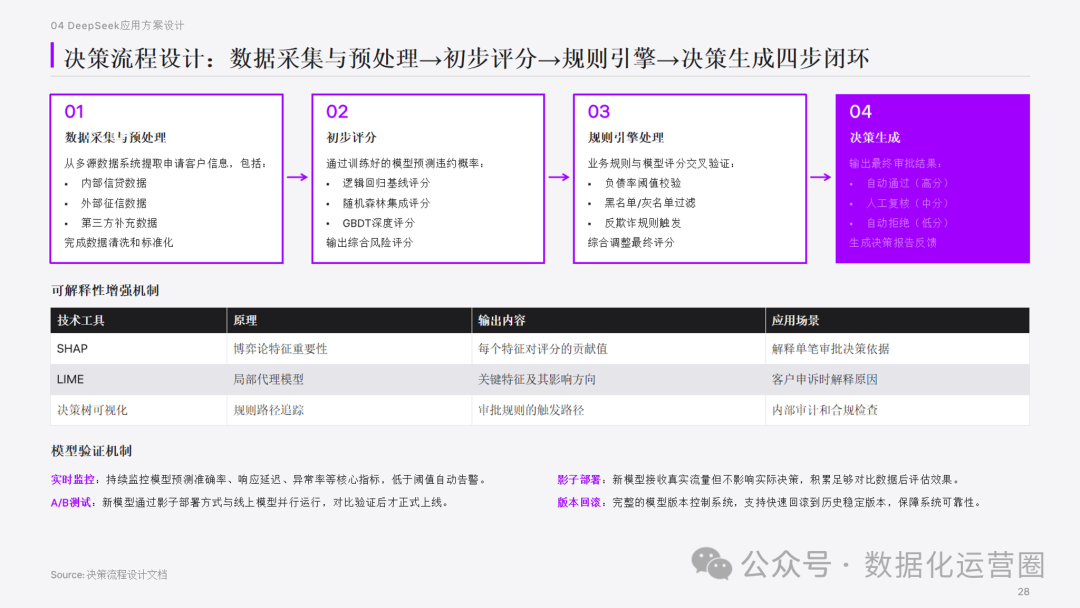
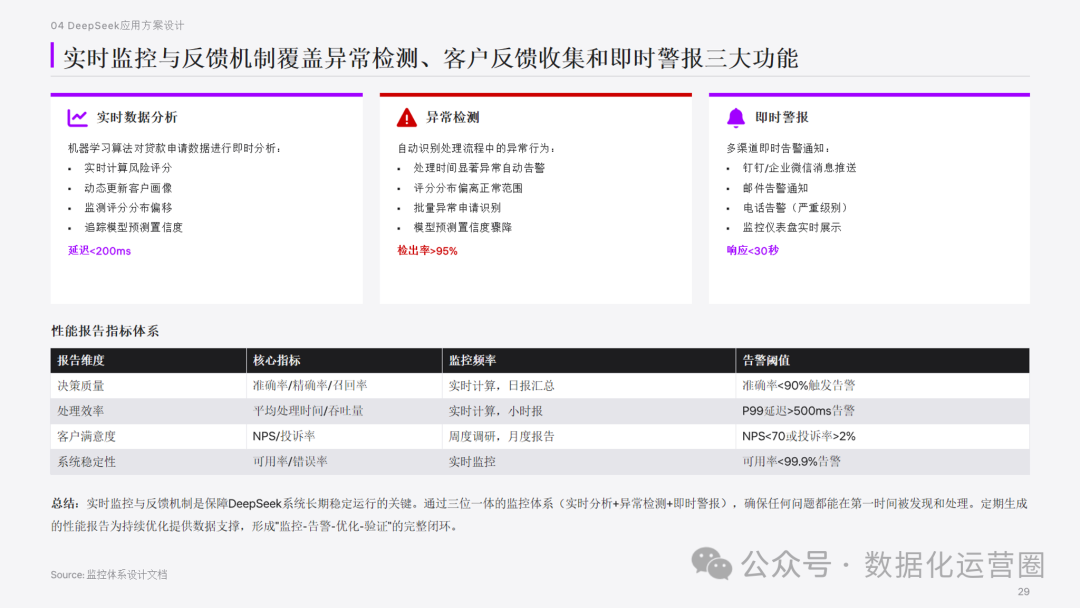
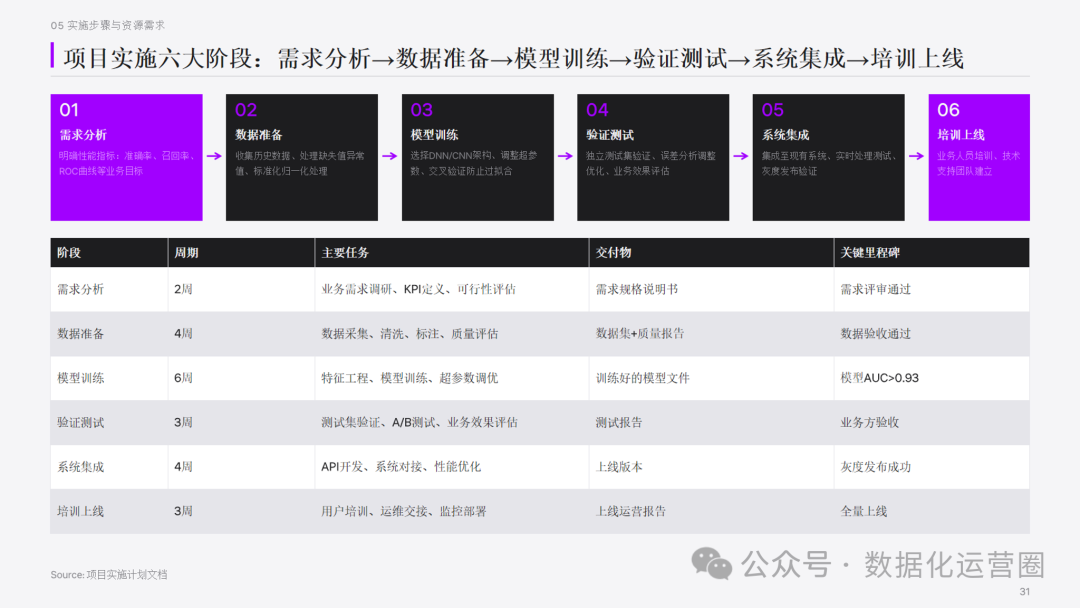
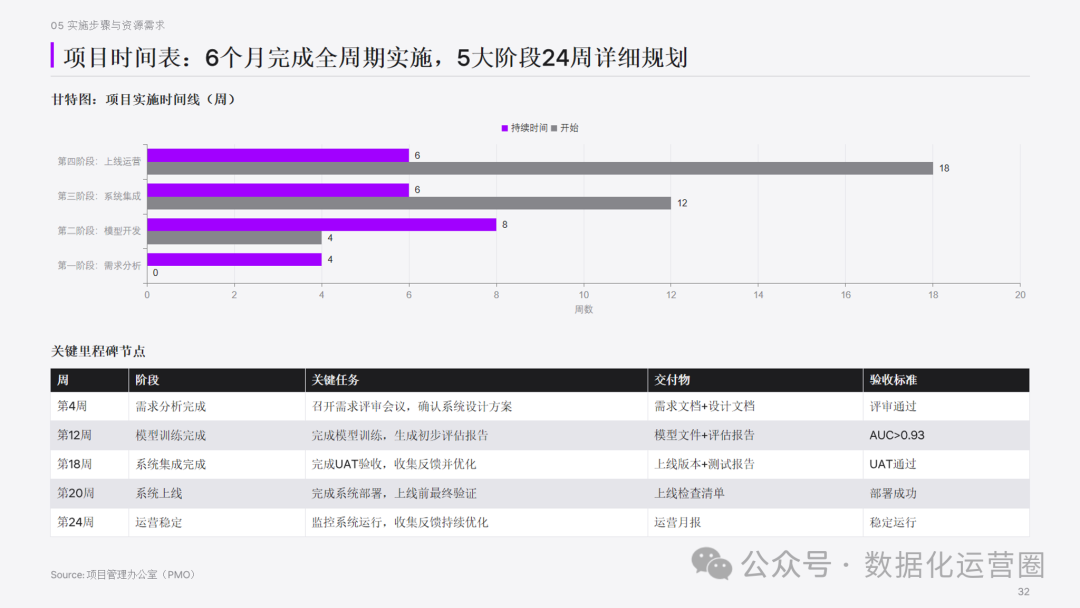
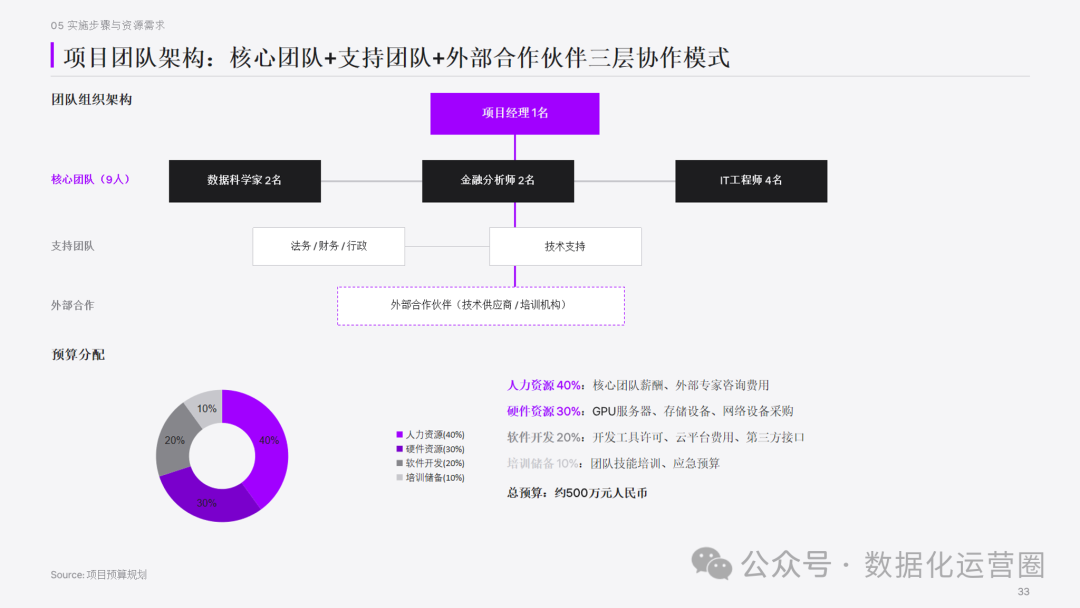
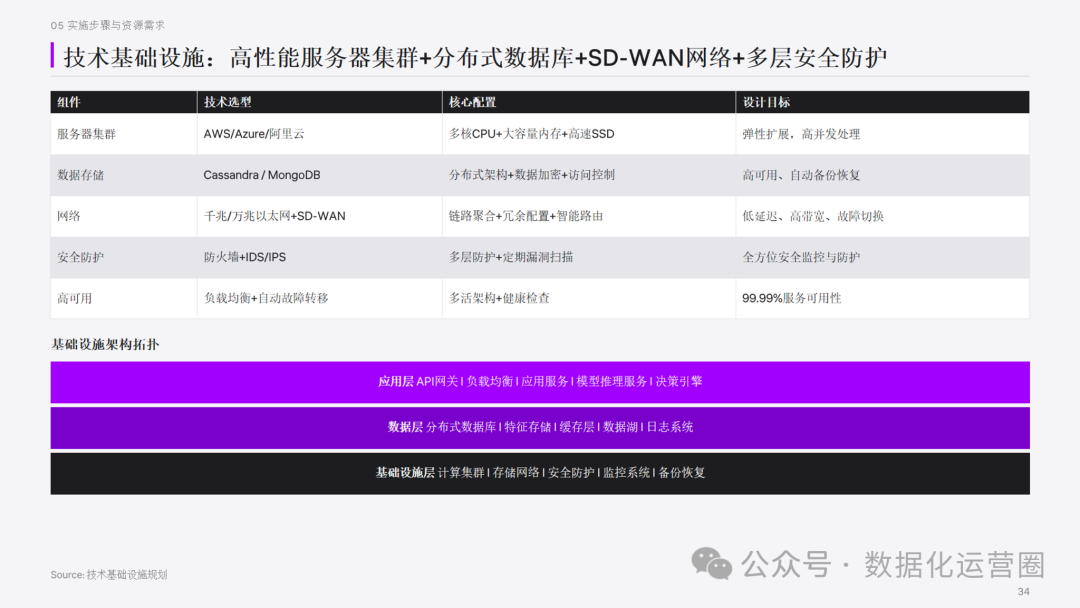
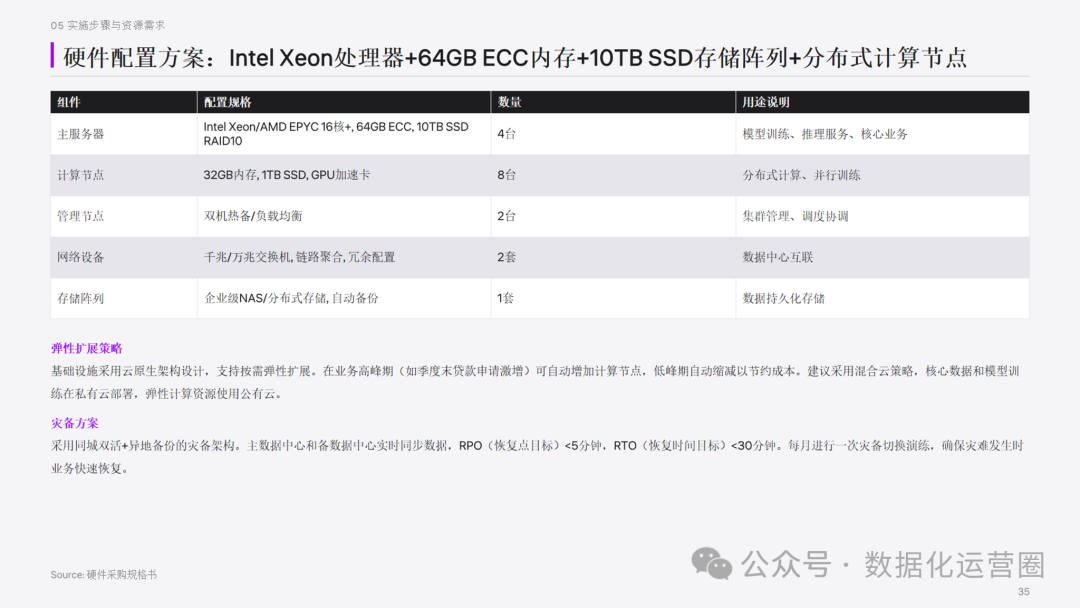
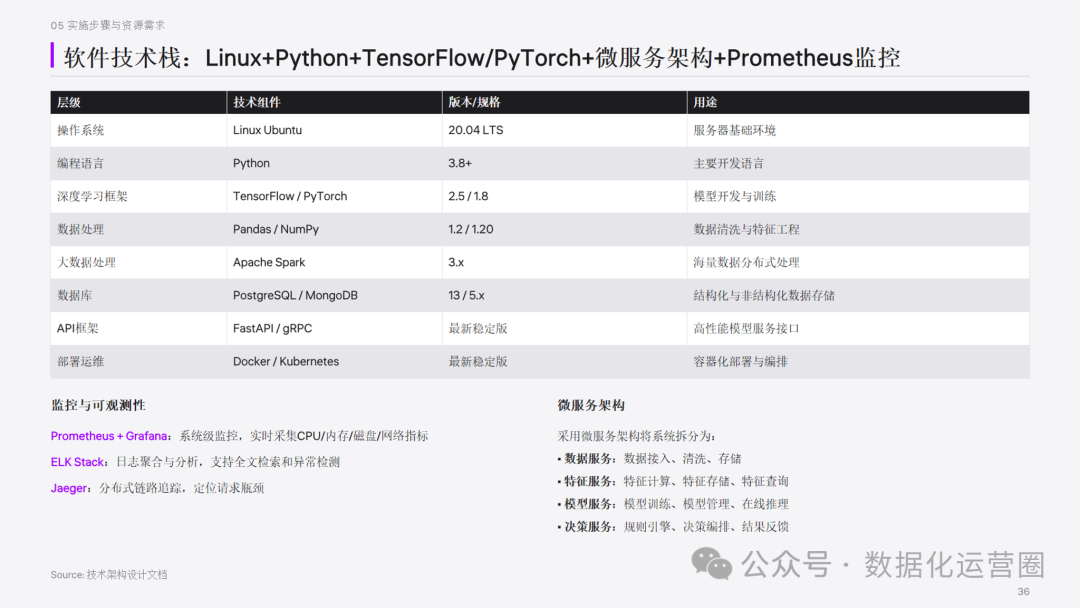
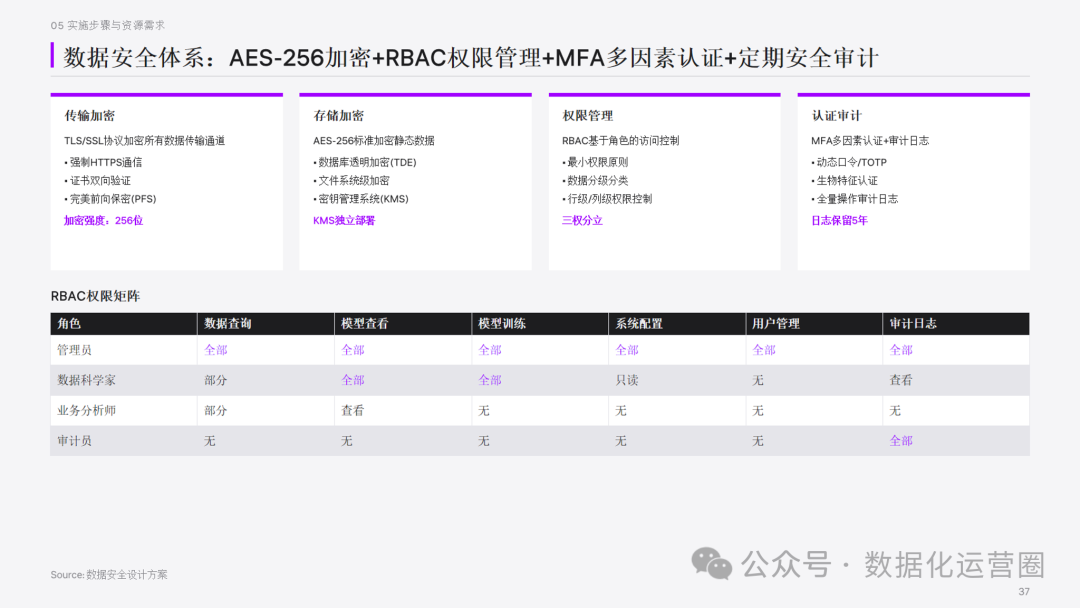
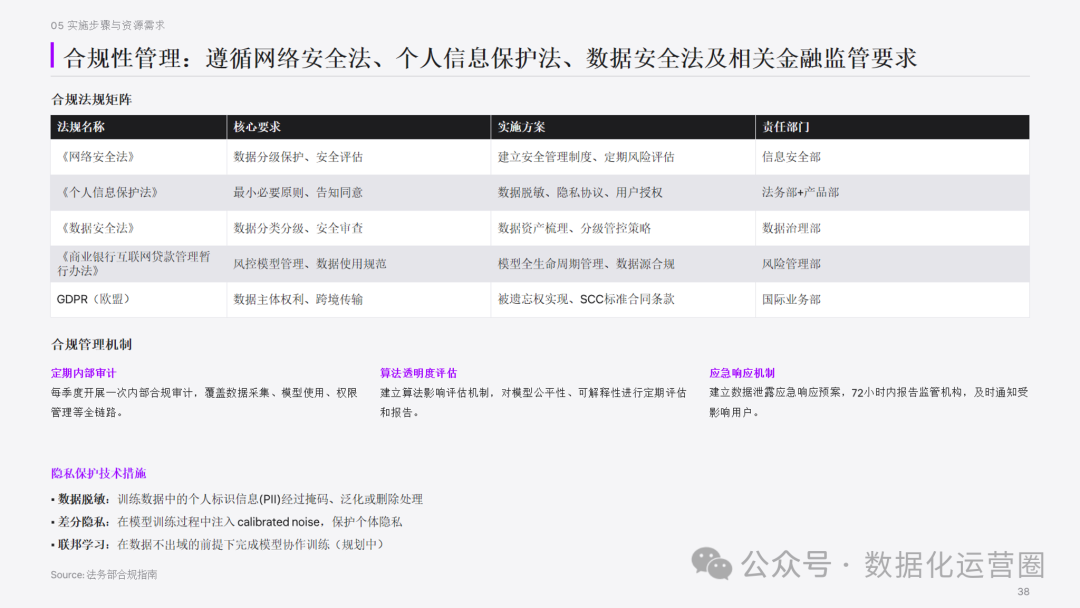
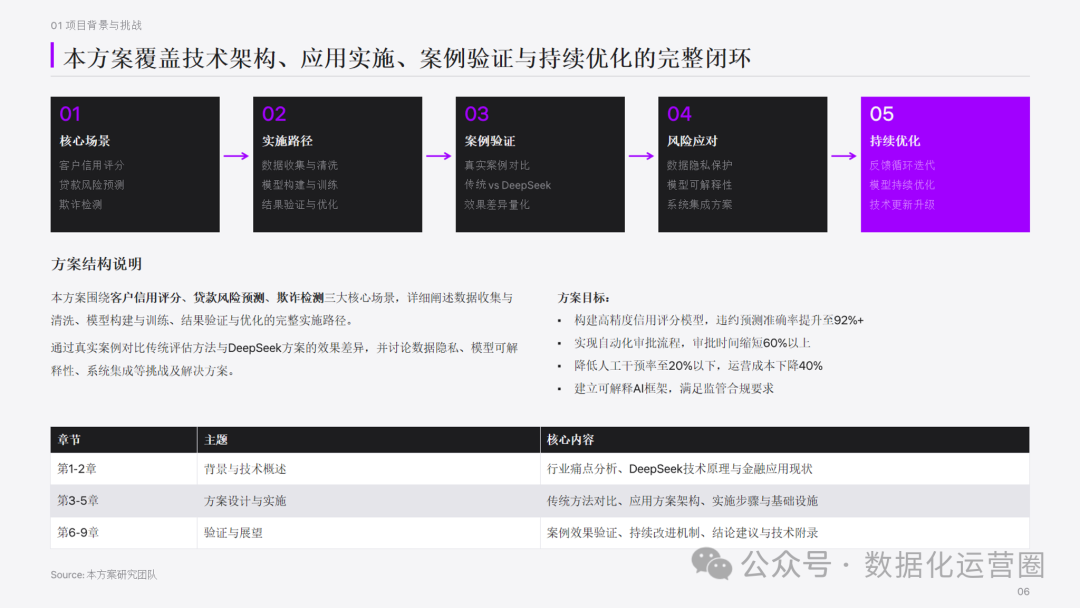
62页PPT涵盖从数据治理、模型选型到合规审查的全流程实施指引
-
技术团队可依据方案进行系统搭建,业务部门可理解应用场景与价值逻辑
2. 实践验证
-
已有银行机构完成试点验证,核心指标改善明显
-
技术方案经过实际业务场景检验,具备可复制推广基础