9月中旬,全球隔膜龙头恩捷股份的一笔收购完成关键一步:旗下子公司收购韩国SKIET持有的爱思开电池材料科技(江苏)有限公司100%股权,标的公司已更名为「常州恩捷新材料有限公司」,工商变更手续办理完毕。一笔基础对价4亿元的交易,背后是锂电供应链正在加速的「强者恒强」。
4亿元买下什么:SK的在华隔膜产线
这笔交易的标的,原本是SK ie technology(SKIET)在江苏布局的湿法涂覆隔膜产线。隔膜是锂电池的「安全守门员」:厚度只有约12微米,却要在充放电过程中承受热胀冷缩、枝晶穿刺和电解液腐蚀的多重考验,直接决定电芯的安全性与一致性。
对恩捷来说,这不只是扩产------把SK在华多年积累的客户认证、工艺经验和设备调试能力整体收入囊中,等于用资本加技术的双杠杆,把一条成熟的海外产线直接「中国化」。本次交易基础购买价款为4亿元,最终价款以交割审计结果为准。
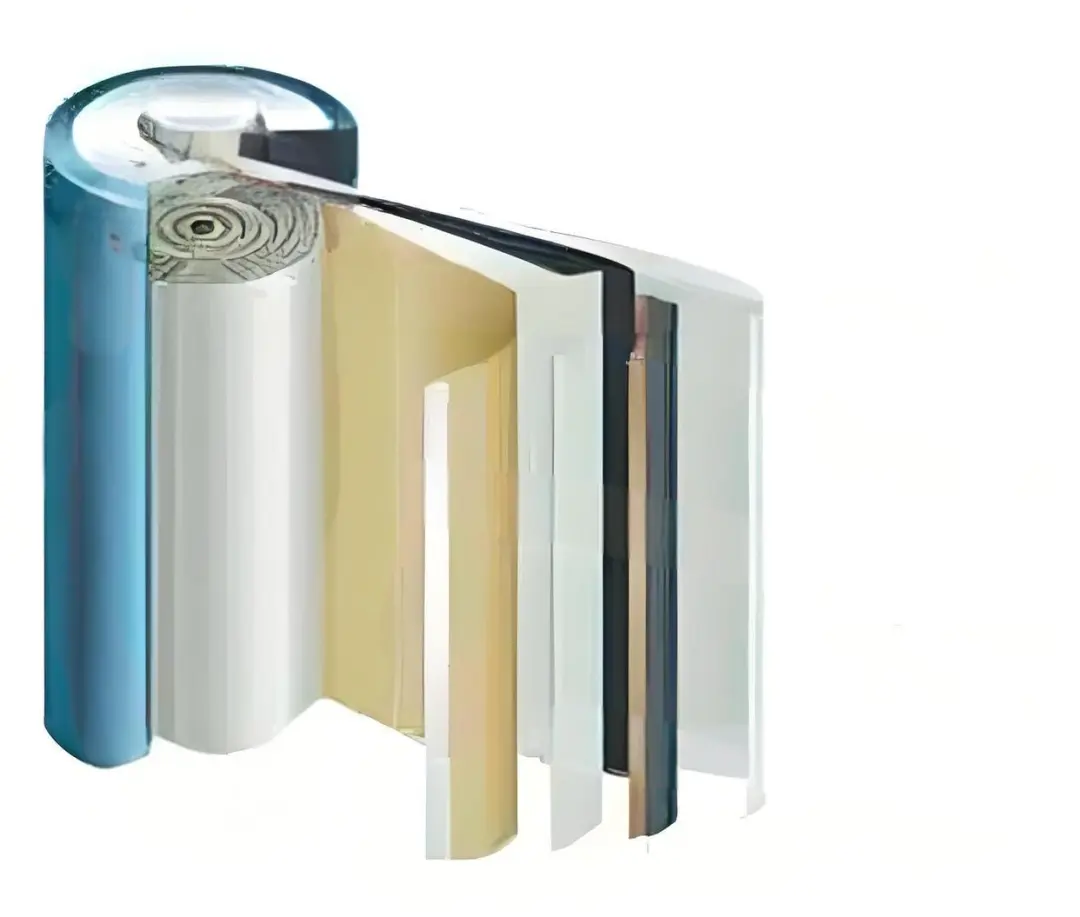
▲ 隔膜是锂电池的「安全守门员」
马太效应:产能利用率走低,头部订单排满
隔膜行业的分化正在加剧。2026年国内隔膜行业整体产能利用率已滑至七成左右,中低端产能过剩、价格战持续;但头部企业的订单排期已经排到2027年。车企和电池厂签长单时,供应商「白名单」越来越集中,恩捷、星源材质、中材科技三家拿走了大部分高端订单。
这意味着并购整合正在取代新建产能,成为头部巩固地位的新手段:不靠堆量,靠精准吃下现成的优质资产。对二线隔膜厂来说,留给它们的窗口正在收窄------要么进入头部体系,要么在价格战中慢慢掉队。
▲ 并购整合取代新建产能,成为头部巩固地位的新手段
储能赛道同步「断舍离」
同一时间,储能环节的企业也在做减法。领湃科技以6843.59万元向广州华沅投资转让全资子公司达志化学100%股权,彻底剥离表面工程化学品业务,所得资金集中投向储能板块;智光电气控股孙公司则签下合计2.6亿元的新型独立储能项目总承包合同,其大型储能系统年产能达15GWh,并叠加固态变压器等新业务培育第二增长曲线。
一边是隔膜龙头越买越强,一边是中小企业甩掉包袱聚焦主业------锂电与储能产业链的结构性洗牌,已经从「口头趋势」变成了写在工商执照上的现实。
▲ 储能企业同步剥离旧业、聚焦主业
写在最后
2026年的新能源供应链,拼的不再是「谁扩得多」,而是「谁留得下」。隔膜环节的白名单化、储能环节的聚焦化,指向同一个结论:产能过剩时代,成本、认证和客户绑定构成的护城河,比产能本身值钱得多。对产业链从业者和投资者来说,接下来要盯的不是新产能数字,而是并购整合的下一个标的花落谁家。