
"领导,这张发票在查验平台查不到。"
财务部的小林把屏幕转过去的时候,钱已经付出去三天了。票是合作方从微信发来的 PDF,抬头税号开票日期都没毛病,流程走完、打印件也归档了。等到月末做进项税勾选,才发现这张票压根不在税务系统里。
这不是个例。发票电子化之后,很多公司以为"少了一沓纸,管理就变简单了"。实际感受往往相反------纸票时代,一张纸只能在一个地方;电子票时代,一个文件可以被转发无数次,打印出来的那张纸和它本身长得一模一样,光用眼睛分不出来。
电子发票管理的难点,从来不是"怎么把票存起来",而是四个环节之间那段没人管的缝隙。
一、为什么电子发票反而更难管?
先别急着上系统、上流程。把"难在哪"说清楚,后面的动作才有靶子。
第一,票不再"唯一"了。
纸质发票有物理约束,原件就一张,报完销盖章归档,风险基本堵住。PDF、OFD 这类电子文件没这个约束,同一张票可以同时躺在三四个人的报销单里。如果只校验"这张票是不是真的",不校验"是不是已经报过",重复报销几乎是必然会发生的事。
第二,验真被放在了流程末尾。
不少公司的顺序是这样的:员工提交 → 主管批 → 财务批 → 出纳付款 → 月底勾选出问题。这个顺序有一个致命处------钱已经出去了。这时候才发现发票作废、红冲、抬头开错,追款成本远高于查验成本。
第三,电子原件的要求被理解窄了。
财政部、国家档案局《关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6 号)那句要求,很多公司理解成了"把 PDF 存起来就行"。实际上归档要的是电子原件 (通常是 OFD 或 XML 源文件),不是 PDF 转换件,更不是打印后拍照。只存 PDF 或打印件,在会计档案检查环节是要补链条的。
一句话概括:采集没归拢、验真太靠后、归档不合规 ------难点不在某个环节,在环节之间。
二、采集:把入口收拢,是投入产出比最高的一步
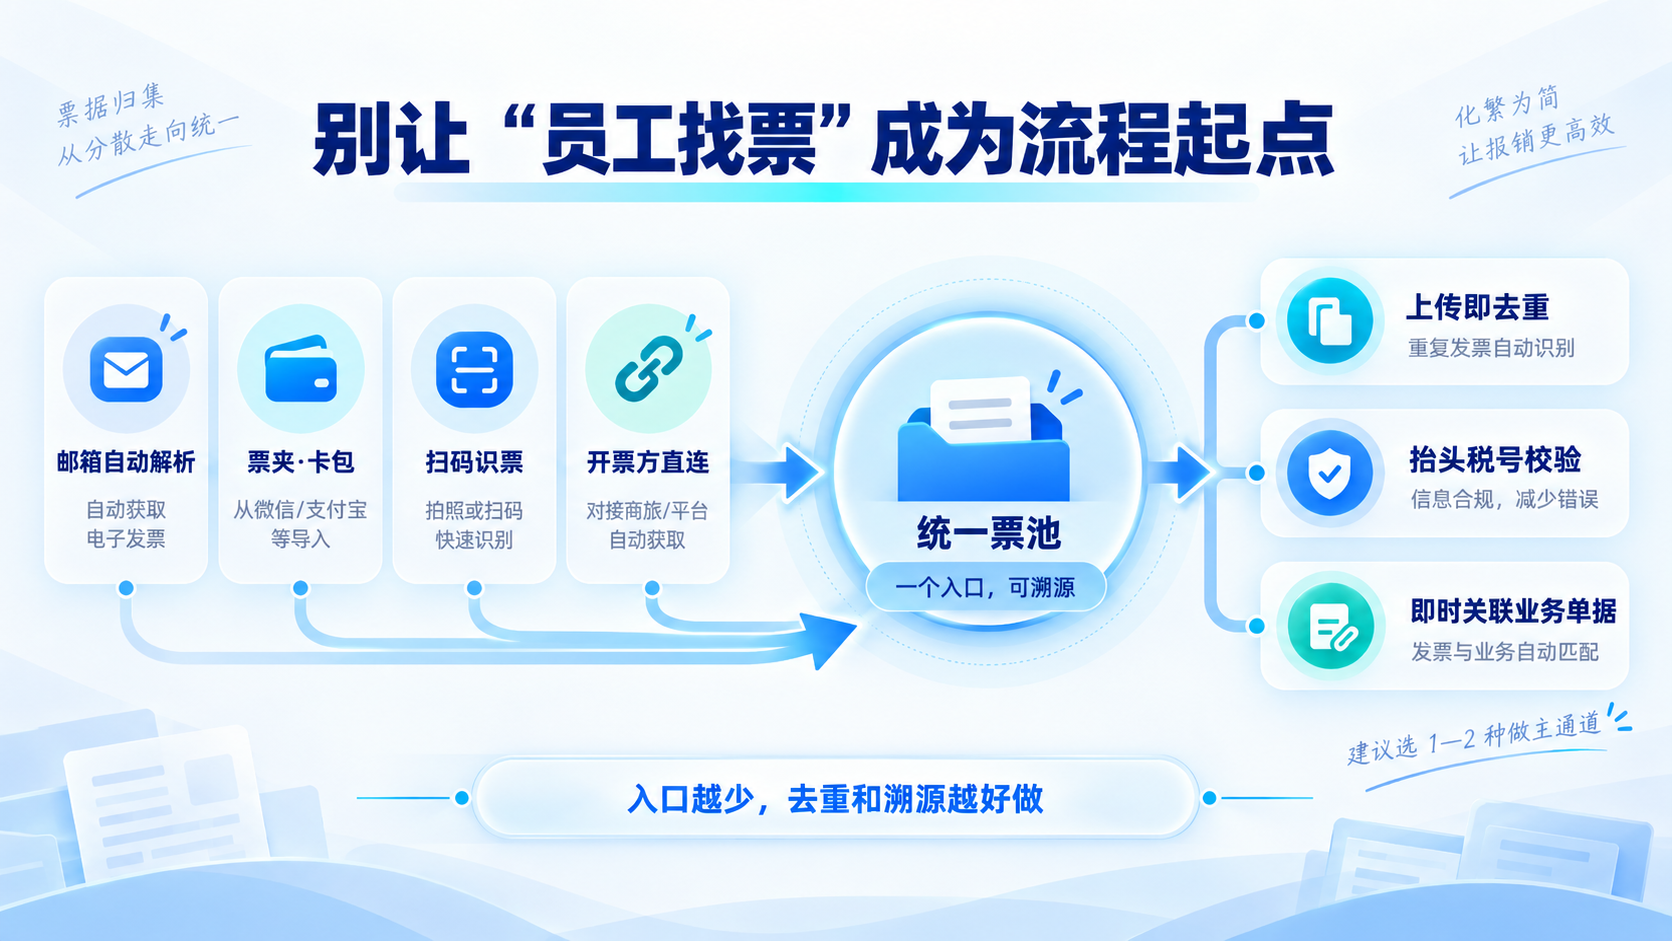
先说结论:别让"员工找票"成为整个流程的起点。
纸质时代,员工报销前要翻包里的票、贴票、填单。电子票时代的惯性做法是:员工自己去邮箱翻、去微信聊天记录翻、去下载文件夹翻,然后一个一个附件传上去。这个环节看着不起眼,实际吃掉的是全员的时间,还特别容易漏票、丢票、重复报销同一张票。
可落地的做法有四条:
- 收拢到尽可能少的入口。 邮箱自动解析、票夹/微信卡包、扫码识票、开票方直连推送,选一到两种作为主通道,剩下的做兜底。入口越少,后面去重和溯源越好做。
- 上传即去重。 用"发票号码 + 发票代码"作为主键,入库时自动比对历史记录,命中了当场拦下来,提示"已于 X 月 X 日报销",比事后查账好处理得多。
- 抬头和税号自动校验。 很多废票不是假票,是抬头写错、税号少一位、公司名称用了简称。这种错在采集那一刻就能卡住,没必要等到财务初审。
- 即时关联业务信息。 票归进来的时候,顺手挂上对应的出差申请、采购项目、客户名称。这一步偷懒,后面所有核对都要人工翻聊天记录补。
三、验真:别把查验留在付款前那一刻
验真不是"查一下真伪"这一件事,它其实叠了三层。
第一层,形式校验。 票面要素是否完整、金额大小写是否一致、价税合计能否算平、开票方名称与税号是否对应、备注栏是否按要求填写(运输、建筑、不动产这几类有强制备注要求)。
第二层,税务验真。 通过增值税发票查验平台核对发票是否存在、状态是否正常。重点看四种状态:正常、作废、红冲、异常 。作废和红冲意味着这张票已失效,不能入账;异常虽然票现在能查到,但进项税抵扣存在风险,需要单独跟进。
第三层,业务校验。 这一层最容易被跳过,也最花钱。抬头是不是本公司、开票内容是否与实际业务相符、金额是否超出该员工的差旅标准或招待限额、有没有对应的事前审批。这层做扎实了,能挡掉大部分"票是真的、事不该报"的情况。
时机比力度更重要。 建议把三层校验都压到提交瞬间 做,而不是等审批流走到财务节点。员工上传票的那一刻,系统(或者负责初审的人)就该告诉他"这张票抬头错了,请重开",而不是让他一路等到最后一步被打回。前者是 30 秒重开一张,后者可能是拖半个月才返工。
还有个容易忽略的动作:付款后再复核一次 。金额较大、供应商陌生的票,付款后 7 到 15 天复查一次状态。对方要是这段时间把票红冲了,你至少还能第一时间知道。
四、报销:让规则先说话,人只处理例外
报销环节的核心矛盾是------财务人数不涨,单据量在涨。靠人肉一张张看,永远追不上。
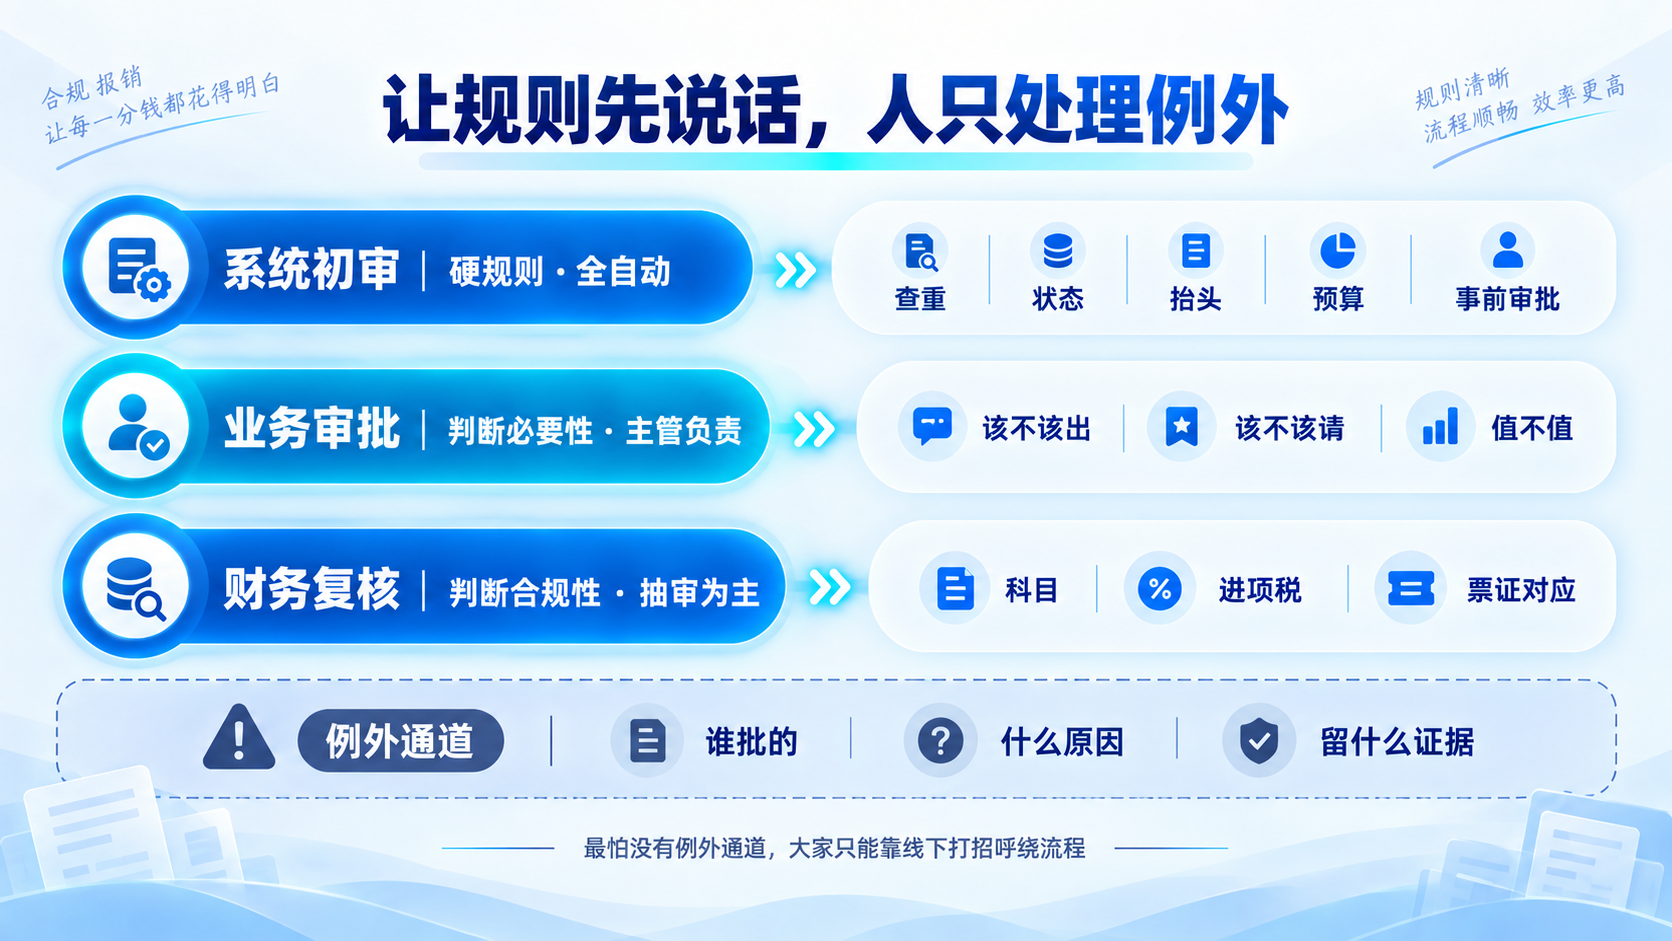
可以把审核拆成三层,每层的内容和精力分配不一样:
系统初审(硬规则,全自动)。 发票是否命中查重、状态是否可用、抬头税号是否正确、是否超预算、有没有对应的事前审批。这一层尽量交给系统规则跑完,通过的自动放行,不通过的当场给出明确原因。
业务审批(判断必要性,由主管负责)。 这趟差该不该出、这笔招待该不该请、这个活动值不值。主管看的是业务合理性,不该再让他去核发票真伪------那是重复劳动。
财务复核(判断合规性,抽审为主)。 会计科目归集、进项税处理、票据与凭证的对应关系、特殊业务的税务口径。前两层都过了,这一层理论上只需要抽审和看例外。
这里的关键是"例外清单"。 规则覆盖不了的情况(比如超标准但有合理原因、缺附件但有情况说明),要走一条显式的例外通道:谁批的、什么原因、留什么证据。只要例外登记过,管理者就能从例外清单里反推哪些规则该改、哪些该加。最怕没有例外通道,大家只能靠"线下打招呼"绕流程 ,那样规则名存实亡。
另一个提效点:报销单自动生成 。发票信息进来之后,金额、税额、开票方、所属项目这些字段能带出来的就带出来,员工只需要确认和补业务描述。省时间,准确率也比人手敲高。
五、归档:那条要求,很多公司还没做到
归档是四个环节里最容易被忽略、出问题后最难补的一环。
具体来说有几条硬要求:
- 存的是源文件,不是转换件。 OFD、XML 这类原生格式优先。由 OFD 转出的 PDF,在部分检查口径里不视为电子原件;打印件拍照、截图明确不满足要求。
- 电子文件与会计凭证要建立对应关系。 记账凭证、原始凭证、电子发票原件三者要能互相检索到,不能放在三个互不认账的地方。
- 保存期限按会计档案管理口径执行。 按《会计档案管理办法》(财政部、国家档案局令第 79 号),会计凭证类(原始凭证、记账凭证)保管期限一般为 30 年,具体以最新规定和行业主管要求为准。
- 满足电子档案"四性"要求。 真实性、完整性、可用性、安全性。翻译过来就是:没被篡改、要素齐全、现在能打开、十年后还能打开且有权限控制。
最容易翻车的三种情况: 一是只存了 PDF 或截图,原件早找不着了;二是员工离职,发票文件随个人邮箱、个人网盘一起消失;三是系统里只有记账凭证,发票原件散落在谁也说不清的共享盘目录里。
一个务实的建议:归档是采集的后置动作,不是回头补的动作。 采集环节已经把电子原件归拢到一个库里、带了发票号码做主键,归档就只是把这套数据和财务凭证关联起来;采集环节没做,归档时就只能靠人工回头捞,捞不回来的部分是永久缺口。
六、四个环节不是四件事,是一条数据线
很多公司做电子发票管理,是四个部门各管一段:行政管票夹、财务管验真、流程管审批、档案管归档。看着分工清楚,实际最容易出问题的恰恰是段与段之间。
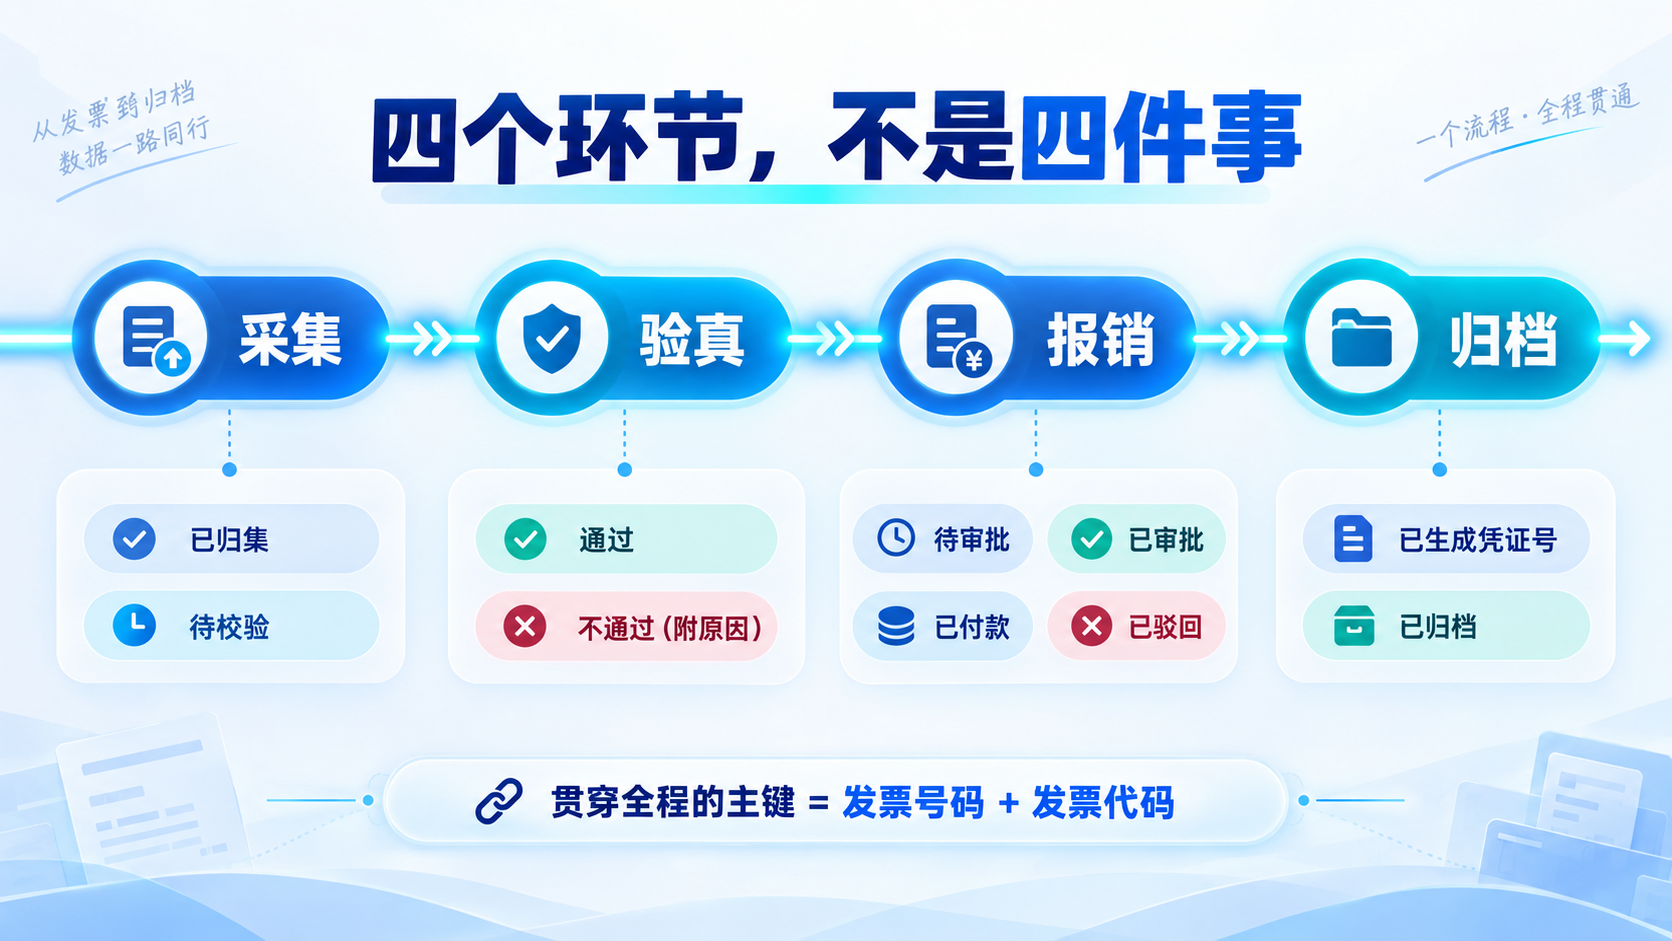
换个视角看:一张发票从开出到入账,应该有一条完整的状态轨迹。
- 采集 → 已归集 / 待校验
- 验真 → 通过 / 不通过(附原因)
- 报销 → 待审批 / 已审批 / 已付款 / 已驳回
- 归档 → 已生成凭证号 / 已归档
这条状态线要能用"发票号码 + 代码"这个主键,从头查到尾。做到这一点,前面提到的风险------重复报销、假票入账、票证分离、原件缺失------基本都变成"能不能被当场发现"的问题,而不是"事后能不能查出来"的问题。
做不到这一点的组织,通常不是缺某个系统的某个功能,而是四个环节归属四套人、四套数据结构 。这属于协作问题,不是单点工具问题。
七、不同规模的公司,落点不一样
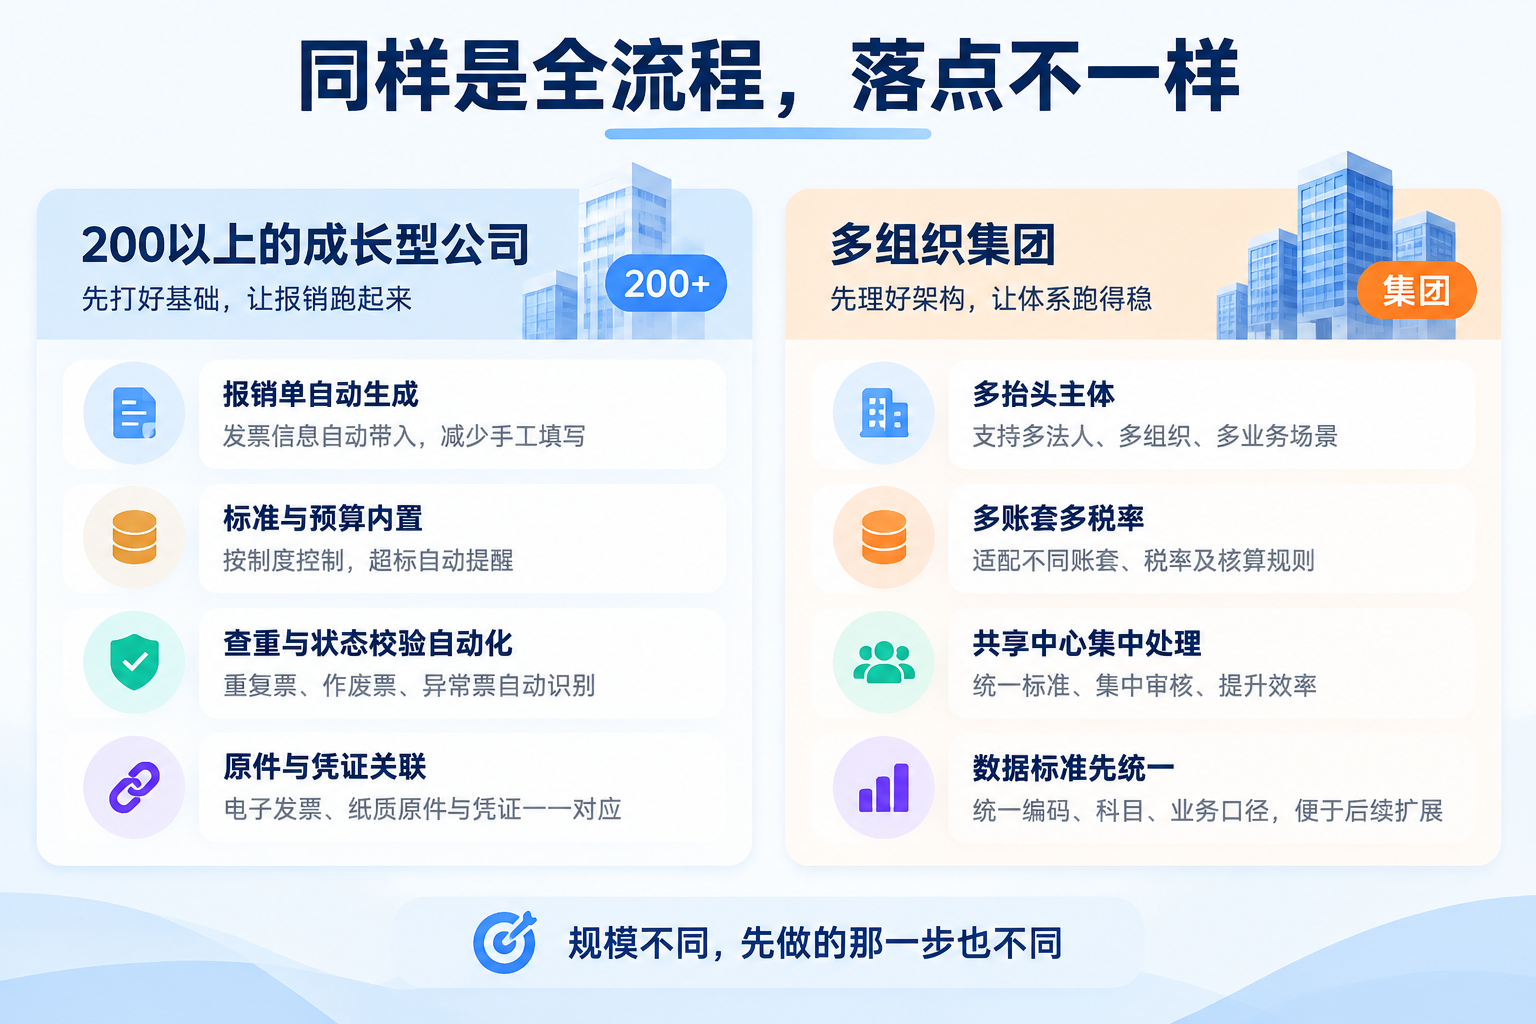
同样是全流程,200 人的公司和 2000 人的公司,要抓的重点差很远。
200以上 的成长型公司。 单据量开始压人,重点转向自动化:报销单由发票信息自动生成、差旅标准和预算内置到审批规则里、查重与状态校验自动化、电子原件和财务凭证建立关联。这一阶段的核心是让系统跑硬规则,让人只管例外 。
多组织、多主体的集团型企业。 难点变成了横向复杂度:多个抬头主体、多套账套、多税率场景、共享中心集中处理、发票池与进项税统一调度。这一阶段的重点是数据标准的统一 ------发票要素口径一致、状态定义一致、归档结构一致,否则再好的系统也只是把混乱数字化。
八、写在最后
回到开头那个场景。那张票最后追回来了,代价是三通电话、一封说明邮件、销售同事的不理解,还有财务部月底多加班两小时。
这件事的成本构成挺有意思------查验一张票,几十秒;发现票有问题之后再处理,两小时起。 中间那个差价,就是流程设计的价值。
电子发票管理这件事,技术难度其实不高:查验接口是公开的,文件格式标准是公开的,归档要求白纸黑字写在文件里。真正拉开差距的是,你把采集、验真、报销、归档当成一条线来设计,还是当成四个部门的四份 KPI。
前面问过一次:你们公司员工找一张票平均要花多久?如果答案是"超过五分钟",那多半不只是员工习惯的问题,而是入口没收拢。
欢迎在评论区说说你们卡在哪一段------是找票难、查重难,还是归档那一关过不去。