深度 | AI 早期融资的估值前置:种子轮买人,A 轮买营收,安全边际在消失
前字节实习生田科宇,2024 年因「模型投毒」被开除,2025 年创办世界模型公司,10 月 13 日被曝拿到五源和 IDG 近 3000 万美元、估值 2 亿。前腾讯科学家胡翰的机器人公司 Winverse AI,DeepSeek 首次对外战投领投,种子轮估值约 4 亿。做决策模型 Jev 的 TypeSafe,9 月 15 日 4000 万美元种子轮、估值 2 亿,10 月 9 日 8.7 亿美元 A 轮、估值 75 亿,三周涨了 37 倍。
三家公司都没有公开的成熟产品,却都拿到了过去只有大公司才拿得到的估值。钱在给「人」和「承诺」定价,产品还在后面排队。这是 2026 年 AI 早期融资最值得记的一笔。
澎湃新闻报道页原图,2026-10-13,来源:thepaper.cn
创始人的履历,成了新的护城河
把今年最大的几笔早期融资按创始人背景排开,名单很整齐。前 DeepMind 的 Emulate,成立一个月就谈 7 亿美元种子、估值逼近 40 亿;Generalist 估值 30 亿;Recursive Superintelligence 约 5 亿、估值 40 亿。前 OpenAI 的 Applied Compute 累计数亿美元,Humans& 拿到英伟达、贝索斯、GV 参与的 4.8 亿美元种子。前 xAI 的 Igor Babuschkin,公司成立两个月就融了 1 亿美元,英伟达、AMD、YC、淡马锡都进了。前 Twitter CEO 的 Parallel Web Systems,10 亿美元 B 轮、估值 20 亿。
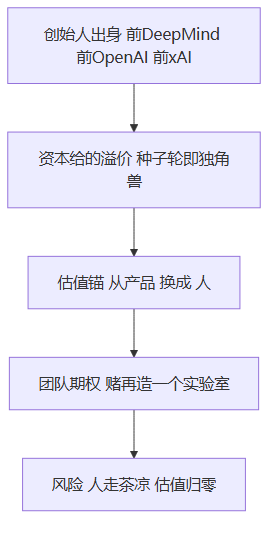
上图:人才溢价的定价链条,估值锚从「产品」滑向「人」。
过去护城河是技术、数据、网络效应,现在早期阶段的护城河退化成了「这个人的履历能不能让投资人相信他会再造一个实验室」。产品没做出来、模型没训出来、营收还没有,资本能锚定的只剩人。传统尽调看市场和产品,现在先看团队,再看团队愿不愿意在 A 轮之前把自己卖掉一部分。
轮次在压缩,估值在透支
TypeSafe 三周 37 倍,不是孤例。Dealroom 甚至把它归类成「后期轮」而非 A 轮,因为量级早就不符合 A 轮的画像。种子轮到 A 轮,从「年」压缩到「周」;A 轮到 B 轮,从「年」压缩到「月」。
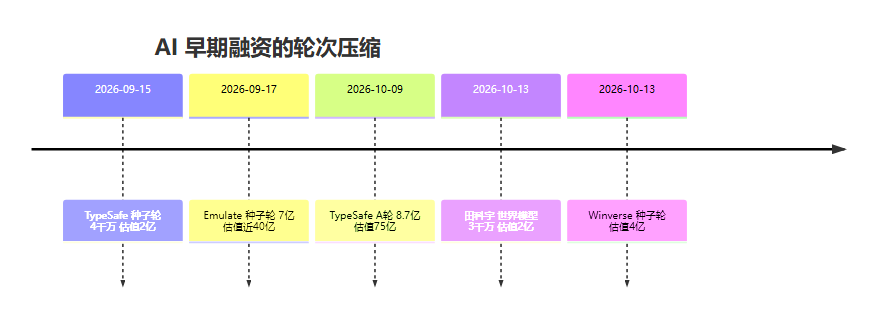
上图:2026 年 10 月前后几笔早期融资的轮次与估值对照,种子轮与 A 轮的量级已经互相穿透。
Applied Compute 的账最清楚:三位前 OpenAI 研究员创办,9 月在谈 3.5 亿美元、估值约 32.5 亿,年化收入只有约 5000 万美元,65 倍。中国的月之暗面,500 亿美元估值对 3 亿美元年收入,167 倍。这些倍数过去只出现在二级市场的高增长科技股里,现在被搬进了一级市场的种子轮和 A 轮。
传统风投靠「便宜买入、陪伴长大、贵时卖出」的时间差吃饭,这个时间差就是安全边际。现在种子轮直接给 40 亿、A 轮给 75 亿,时间差被压到接近零,安全边际也跟着消失。
应用层和 Agent,吃掉了最大的一头
钱除了买「人」,还在买「离营收近的场景」。做对话式入口营销投放的 Profound,1.8 亿美元 D 轮、估值 18 亿,红杉和 Kleiner Perkins 联合领投;做 AI 代码评审的 CodeRabbit,1.43 亿美元 A 轮、估值 15 亿,Atomico、宝马 iVentures、Datadog、英伟达都进了;做应用生成器的 Lovable,4 亿美元 C 轮、估值 133 亿,7 个月翻倍。
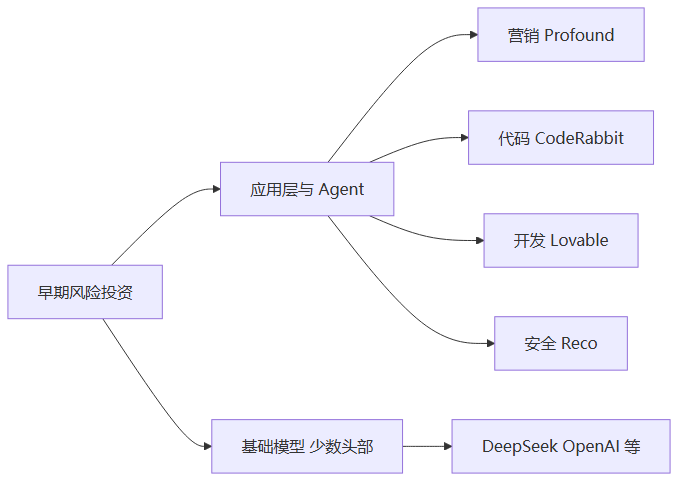
上图:早期资金的两个流向,应用层与 Agent 赛道正在吃掉最大的一头。
这些公司的共同点是离钱近:营销、代码、客服、安全,都是企业已经愿意付费的环节,Agent 只是把它们重做一遍。和「赌千亿参数模型」相比,这类公司只需要赌「现有工作流里有没有一个愿意为效率付费的环节」。一个值得单列的新赛道是决策模型,TypeSafe 的 Jev、Liquid 的 d1、微软的 Decision-1 一周内密集出现,TypeSafe 能三周 37 倍,一部分原因正是踩中了新概念的第一班车。
安全边际没了,压力全堆到退出
估值前置把风险推迟并集中到了「退出」这一个环节。早期估值越高,后续轮次和 IPO 就越难给出让上一轮投资人不亏的价格。一旦 IPO 定价击穿上一轮私募的纸面估值,整条链上的账面财富都会缩水。
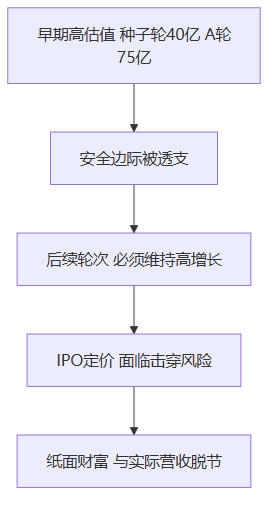
上图:估值前置把风险推迟并集中到了退出环节。
我判断,这一轮估值前置是三个力量叠加:AGI 前夜的 FOMO、头部基金的军备竞赛、以及新概念给定价者提供的「早期入场」理由。能不能持续,取决于退出窗口。我预判未来两个季度有三个信号比任何单笔融资都值得盯:Applied Compute 这类高倍数低营收的公司下一轮还能不能以更高倍数融到钱;会不会出现第一起 AI 独角兽 IPO 破发的案例;前 DeepMind、OpenAI 的人才溢价会不会随着供给增加而回落。
钱没变少,但钱的性格变了。昨天的钱往供应链上游和债务里走,今天的钱往「人」和「承诺」里走。把安全边际换成信心,等于换了一种赌法。
参考来源
每日更新。