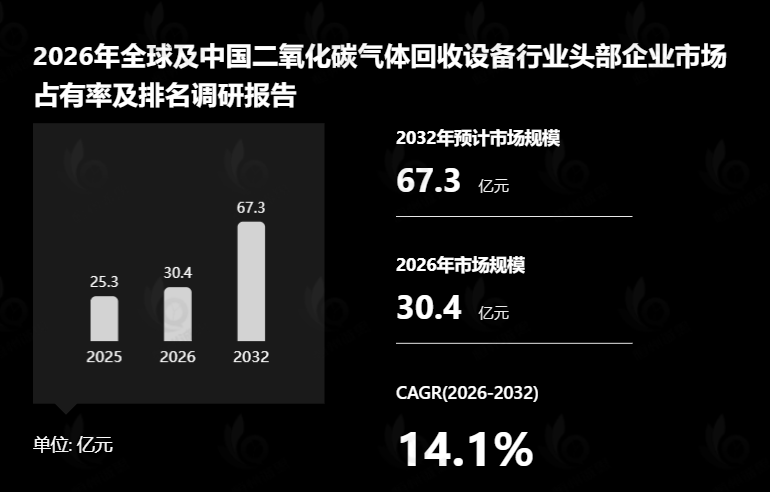
根据恒州诚思发布的二氧化碳气体回收设备市场报告,这份报告提供二氧化碳气体回收设备市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析二氧化碳气体回收设备市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析二氧化碳气体回收设备市场的主要生产地区、主要消费地区以及主要的生产商。
二氧化碳气体回收设备产品定义
二氧化碳回收设备是指以含二氧化碳气体为原料气,通过压缩、冷却、吸收/吸附、膜分离或低温冷凝等工艺单元,将二氧化碳从混合气体中分离并完成脱水、脱杂与纯度提升,最终产出可直接储存、运输或使用的气态、液态二氧化碳或干冰产品的成套设备。该装置主要面向发酵与食品饮料、高浓度工艺气与副产气、沼气与生物甲烷升级、以及烟气回收等应用场景,核心价值在于将分散或低价值的含碳气流转化为可商品化的二氧化碳产品,实现资源化利用与减排协同。2025年二氧化碳回收设备销量为973台,平均售价为359.8千美元/台。
根据YHResearch最新调研报告"全球二氧化碳气体回收设备市场研究报告2026-2032"显示,预计2032年全球二氧化碳气体回收设备市场规模将达到67.27亿元,未来几年年复合增长率CAGR为14.1%。
二氧化碳气体回收设备全球市场驱动因素
全球主要经济体碳定价机制加速落地与扩围,欧盟碳边境调节机制(CBAM)进入过渡期、中国全国碳市场覆盖行业逐步扩大、北美多州强化碳排放法规,直接推高了工业排放企业的碳合规成本,使二氧化碳气体回收设备从"可选节能措施"转变为"刚性合规装备",成为市场增长的首要驱动力。
油气开采、煤化工、水泥及钢铁等难减排行业面临日益严格的排放强度约束,驱使其在富二氧化碳气流处理环节加大资本开支,二氧化碳回收设备在提高采收率(EOR)、尿素生产原料气净化、食品级二氧化碳制备等场景中的部署量显著上升,行业内生需求持续释放。
全球二氧化碳捕集、利用与封存(CCUS)项目储备数量与投资规模均创历史新高,大量旗舰级项目进入最终投资决策阶段,直接拉动了对前端二氧化碳回收、提纯与液化设备的需求,项目管道扩张成为设备市场最直接的订单来源。
食品饮料、干冰制造、焊接保护气及医药超临界萃取等行业对高纯度二氧化碳的需求稳步增长,而传统副产二氧化碳来源受制于炼油、化肥等行业开工波动,供应稳定性下降,促使下游用户投资建设自有的二氧化碳回收与提纯装置,形成新的设备需求增长点。
膜分离、变压吸附、低温精馏及新型吸收剂等二氧化碳回收技术持续迭代,设备能效与回收率明显提升,单位处理成本下降,同时模块化、撬装化设计缩短了交付周期,使中小型排放源也具备了经济可行的回收方案,技术进步显著拓宽了市场边界。
二氧化碳气体回收设备未来五年发展机遇
全球CCUS项目将进入大规模建设与投运期,据主要机构规划,届时全球二氧化碳捕集能力需在现有基础上增长数倍,由此带来的设备采购与更新需求将呈指数级扩张,尤其在大规模集中排放源和产业集群脱碳项目中,二氧化碳回收设备市场将迎来结构性增长机遇。
航运、航空等难减排运输部门对可持续燃料的需求将快速上升,合成绿色甲醇、可持续航空燃料(SAF)及电制燃料(e-fuel)生产过程中需要大量高纯度二氧化碳作为原料,这将为二氧化碳回收与提纯设备开辟全新的应用市场,成为未来五年最具潜力的增量方向之一。
全球碳移除(CDR)产业将加速商业化,直接空气捕集(DAC)技术从示范走向规模化部署,DAC设施对二氧化碳回收、浓缩与液化设备有高度依赖,其单位设备投资强度远高于传统点源捕集,将为高端二氧化碳回收设备制造商带来高价值订单和长期服务收入。
亚太、中东及拉美地区工业化进程持续推进,新建石化、化肥、天然气处理及生物质能项目普遍将二氧化碳回收纳入前端设计,这些区域本地设备制造能力相对薄弱,进口需求旺盛,为全球二氧化碳回收设备供应商提供了重要的区域市场扩张窗口。
数字化与智能化技术将深度融入二氧化碳回收设备,基于AI的过程优化、预测性维护及远程运维可显著降低设备全生命周期成本,同时碳核算与追溯体系对精准计量提出更高要求,具备智能化能力的集成化回收设备将获得差异化竞争优势,推动市场价值重心从硬件向"硬件+服务"迁移。
二氧化碳气体回收设备市场发展阻碍因素
球二氧化碳回收设备市场面临的首要阻碍是项目经济性不足,碳价水平在多数区域仍低于回收设备投资所需的盈亏平衡点,若无政府补贴或强制配额支撑,大量潜在项目难以通过最终投资决策,设备需求释放节奏因此明显慢于预期。
期间,二氧化碳回收设备初始投资高、建设周期长,且下游二氧化碳利用渠道有限,封存基础设施严重不足,导致企业投资意愿受抑,尤其在中低收入国家,融资渠道匮乏进一步放大了项目落地难度,设备市场增长受到资本约束的显著制约。
全球二氧化碳回收设备行业尚未形成统一的技术标准与安全规范,不同厂商设备在接口、性能测试及排放监测方法上差异较大,增加了项目集成难度与合规风险,同时部分新型回收技术长期运行可靠性数据不足,影响了业主的采购信心。
二氧化碳回收设备市场面临专业人才短缺问题,具备CCUS项目设计、运维及碳管理能力的工程师供不应求,导致项目开发周期延长、运营成本上升,尤其在亚太和拉美等新兴市场,人才瓶颈成为制约设备安装与调试效率的重要因素。
全球供应链波动对二氧化碳回收设备交付造成干扰,压缩机、换热器、膜组件及低温泵等关键零部件交期延长、价格波动加大,叠加部分国家贸易政策不确定性,设备制造商面临成本控制与按期交付的双重压力,市场扩张受到供给端制约。