上调原因:光电子(Optoelectronics)领域需求强于预期。
订单数据(Q1 2026):
-
- 订单总额:约 1.71亿欧元(同比增长30%,去年同期1.322亿欧元)。
- 结构占比:光电子设备订单占比超 65%。
营收与利润(Q1 2026):
-
- 营收:约 5900万欧元(去年同期1.125亿欧元,符合此前6500万±1000万欧元的指引范围)。
- 毛利:约 1100万欧元 (去年同期3410万欧元),毛利率约 18%(去年同期30%)。
- 营业利润(EBIT):约 -2200万欧元 (去年同期330万欧元),EBIT margin约 -38%。
- 注:当季利润受一次性人员调整费用(数百万欧元)及低产量导致的运营杠杆负效应拖累。
现金流 :现金及等价物增至约 2.73亿欧元(2025年底为2.246亿欧元)。
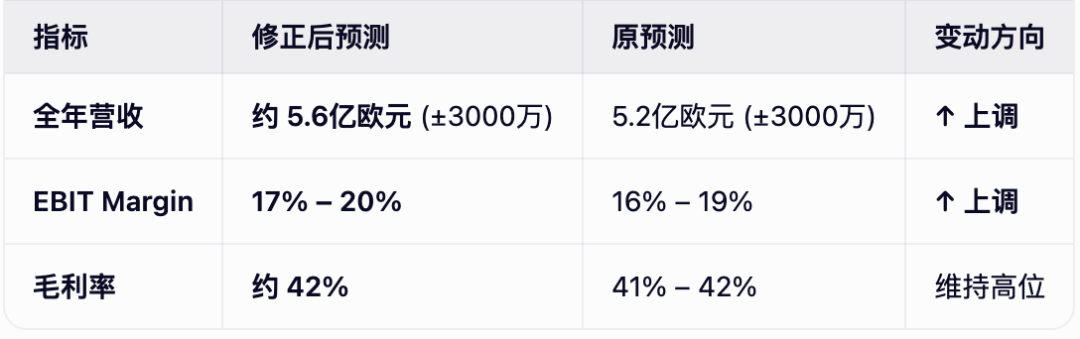
2026全年业绩指引修正公司基于当前市场态势,对全年预测进行修正
深度归纳与逻辑推演
- 结构性增长 :增长并非来自传统半导体,而是光电子(Optoelectronics)。CEO明确指出这是"强于预期"的领域,且是全年指引上调的直接驱动力。
- 技术锚点 :公司强调其 G10-AsP 系统 是下一代光子元件的"标准工具"(Tool of record)。这暗示了其在产业链中的核心卡位。
- 短期阵痛与长期向好:Q1利润表出现巨额亏损(-2200万欧元),但这属于非经常性损益(人员调整)叠加低产期的暂时现象。市场更看重的是订单的爆发(+30%)和全年指引的上修。
行业引申与扩写
- AI算力的物理载体需求 :CEO在声明中明确将光电子元件定义为"AI时代芯片对芯片、机架对机架、数据中心对数据中心通信的基础"。这意味着AIXTRON的设备订单暴增,直接反映了全球AI数据中心对**光通信/CPO(共封装光学)**需求的激增。
- 供应链前置信号:设备厂商的订单增长通常领先于芯片厂的产能释放。光电子订单占比超65%,预示未来1-2年内,光芯片(用于数据传输)的产能将大幅扩张,以匹配AI算力的指数级增长。
- 毛利率韧性:尽管Q1毛利受挫,但全年指引维持在42%的高位,说明该公司的设备具有极高的技术壁垒和议价能力,属于卖铲子的赢家。

编者观点:
AIXTRON 2026年Q1业绩呈现**"订单爆棚、短期利润承压、全年预期向好"** 的特征。核心驱动力是AI带动的光通信需求。对于投资者和行业观察者而言,重点在于其光电子设备的垄断性地位(G10-AsP系统)及其作为AI算力基础设施上游的先行指标意义。