一、市场规模与核心驱动力
据GIR (Global Info Research) 调研统计,按收入计,2025年全球太赫兹PMT模块市场规模约为85万美元,预计至2032年将增长至876万美元,2026至2032年间年均复合增长率(CAGR)高达31.1%。2025年全球销量约为11台,平均市场价格约为75,454.55美元/台,年产能约为11台,行业平均毛利率约为40%。太赫兹PMT模块是一类面向高强度脉冲太赫兹电场探测的集成式真空电子传感器。它通过亚波长金属超表面、微天线或类似局部电场增强结构接收入射太赫兹波,使增强后的局部电场在真空环境中诱发电子发射,再利用多级倍增极或其他电子倍增结构将初始电子放大为可测量的电信号。该产业正受太赫兹光谱研究深化、半导体新材料表征需求与无损检测应用拓展的多重驱动,进入从实验室定制向小批量商业化过渡的关键阶段。
首先,太赫兹光谱研究与半导体新材料表征需求持续增长,是驱动太赫兹PMT模块需求增长的核心引擎。当前商业产品主要覆盖约0.5至2.0 THz频率范围,具备室温运行、纳秒级响应、非线性太赫兹场变化检测和直接电场强度测量能力。这些特性使其在太赫兹波束轮廓及焦点诊断、偏振分析等科研场景中具有不可替代的价值。半导体与新材料表征、化学检测、药物研发和无损检测等科研及工业研发场景,同样对脉冲太赫兹电场的直接测量能力形成稳定需求。按产品类型可分为脉冲太赫兹探测与调制太赫兹探测,其中脉冲太赫兹探测占有重要地位。按频率可分为低于0.5 THz、0.5至2.0 THz频段与高于2.0 THz。
其次,太赫兹PMT模块的技术核心在于真空电子倍增与太赫兹场增强结构的集成。模块将真空管、高压电源、驱动电路、控制接口及信号输出集成于模块化封装中,形成即插即用的探测单元。亚波长金属超表面或微天线用于将入射太赫兹波局部增强,使电场强度达到真空电子发射阈值。多级倍增极将初始电子放大为可测量的电信号,实现单光子级别的探测灵敏度。这一技术路径使模块能够在室温下工作,避免了低温探测器对制冷系统的依赖。
在技术难点层面,太赫兹PMT模块行业面临三大核心挑战。其一,太赫兹场增强结构的效率与带宽平衡。亚波长金属超表面需在目标频段内实现足够的电场增强倍数,同时保持一定的频率覆盖范围,设计难度较高。其二,真空封装与高压电路的长期稳定性。模块内部为真空环境且集成高压电源,封装气密性与高压绝缘性能直接影响器件寿命与可靠性。其三,极低的市场规模限制了供应链成熟度。2025年全球年销量仅约11台,年产能同样约为11台,市场规模极小使专用材料和组件的采购成本较高,生产过程中的手工装配比例较大。
独家观察:当前太赫兹PMT模块 行业处于极早期商业化阶段,全球市场主要参与者包括Hamamatsu Photonics、Photek Limited、Exosens、ET Enterprises Limited等企业。Hamamatsu Photonics在光电倍增管与真空电子器件领域具备长期技术积累,Photek Limited在超快光电探测与真空器件方面形成专业能力,Exosens与ET Enterprises Limited则在特种光电探测器领域具备技术基础。该市场的核心价值在于为太赫兹科研提供不可替代的直接电场测量手段,而非追求出货规模。下游应用目前主要集中于半导体、生物制药及其他科研场景。未来随着太赫兹技术在6G通信、半导体量测与生物医学成像领域的应用深化,太赫兹PMT模块的需求有望从纯科研市场向工业研发与在线检测场景延伸。但受制于真空电子器件的制造复杂性与极高的单价,短期内该市场仍将保持小而精的专业化特征。
二、竞争格局与主要企业分析
全球太赫兹PMT模块市场呈高度集中结构,主要参与者包括Hamamatsu Photonics、Photek Limited、Exosens、ET Enterprises Limited等企业。
| 企业 | 总部 | 核心优势 | 市场定位 |
|---|---|---|---|
| Hamamatsu Photonics | 日本 | 光电倍增管技术、真空电子器件积累 | 全球太赫兹PMT模块领导者 |
| Photek Limited | 英国 | 超快光电探测、真空器件专业能力 | 全球太赫兹探测专业厂商 |
| Exosens | 法国 | 特种光电探测器、科研市场渠道 | 全球特种光电探测供应商 |
| ET Enterprises Limited | 英国 | 光电倍增管制造、真空器件技术 | 全球真空光电探测专业企业 |
| 技术维度 | 主流方案(2025) | 升级方向(2026-2032) |
|---|---|---|
| 产品类型 | 脉冲太赫兹探测(主流) | 调制太赫兹探测 |
| 频率覆盖 | 0.5--2.0 THz频段(主流) | 高于2.0 THz、宽带覆盖 |
| 核心能力 | 室温运行、纳秒级响应 | 更高灵敏度、更宽动态范围 |
| 竞争焦点 | 太赫兹场增强效率 | 封装可靠性+长期稳定性 |
三、报告章节架构
本文研究全球市场、主要地区及主要国家太赫兹PMT模块的销量、销售收入及增长趋势,同时重点分析全球范围内主要厂商的竞争态势、产品类型(脉冲太赫兹探测、调制太赫兹探测)、频率(低于0.5 THz、0.5至2.0 THz频段、高于2.0 THz)及下游应用(半导体、生物制药等)细分。预测至2032年,覆盖全球及主要地区(北美、欧洲、亚太、南美、中东及非洲)的销量与收入走势。
四、总结
2026年全球太赫兹PMT模块行业核心研判:市场约85万美元(2025年),预计2032年达876万美元,CAGR为31.1%。核心增长引擎为太赫兹光谱研究深化、半导体新材料表征需求与无损检测应用拓展,脉冲太赫兹探测是主要产品类型,0.5至2.0 THz频段是主要覆盖范围。技术趋势明确:产品向更高灵敏度、更宽动态范围与更宽频率覆盖方向发展,调制太赫兹探测具备长期拓展潜力,真空封装可靠性与高压电路稳定性是核心工艺指标。全球竞争由Hamamatsu Photonics、Photek Limited、Exosens、ET Enterprises Limited等少数企业主导,市场呈高度集中结构。未来五年,太赫兹技术在6G通信与半导体量测领域的研究推进带来的增量需求、高于2.0 THz频段探测能力的拓展,以及从纯科研市场向工业在线检测场景的延伸,将是行业三大核心趋势。
请以Agent测试用例生成软件行业深度分析专家的身份,对给定原文《2026年全球市场Agent测试用例生成软件总体规模、主要生产商、主要地区、产品和应用细分研究报告》进行专业化改写,具体执行标准如下: 信息保真:完整保留原文的核心结论、关键数据及主要观点,不删减重要信息; 语言优化:将口语化表达转化为书面专业用语(如"很多"改为"大量","做的好"改为"表现突出"),调整复杂句式结构(如将"由于...所以..."改为"...受...影响,进而..."),提升阅读流畅度; 关键词嵌入:根据Agent测试用例生成软件行业特性提取3-5个核心关键词(示例:智能制造行业可选"工业机器人""数字孪生""柔性生产线"),确保关键词在标题、首段、小标题及正文中自然分布(每100字出现1-2次),避免堆砌; 篇幅控制:最终内容严格控制在1100-1300字,可通过补充行业细节(如政策时间节点、技术参数)或精简冗余描述调整; SEO适配:优化标题为"核心关键词(Agent测试用例生成软件)+场景限定"结构(如"2024智能制造升级:工业机器人如何推动柔性生产线落地?"),首段前300字覆盖用户核心需求(如"企业转型痛点+解决方案方向"),段落间用"首先/其次/此外"等逻辑词衔接; 深度构建:补充近6个月行业数据(如"据工信部2024年3月《智能制造发展白皮书》,我国工业机器人密度达392台/万人")、典型用户案例(如"某汽车零部件企业引入数字孪生技术后,产线调试周期缩短40%")或技术难点分析(如"数字孪生落地面临的三维建模精度不足问题"); 原创强化:增加行业细分视角(如"对比离散制造与流程制造在智能制造转型中的差异")或独家观察(如"2024年中小企业智能制造投入占比首次超过大型企业"),确保内容与公开资料重复率低于15%。 需要改写的文本:
2026年全球Agent测试用例生成软件市场深度分析:规模、竞争格局与自动化质量门禁演进趋势
一、市场规模与核心驱动力
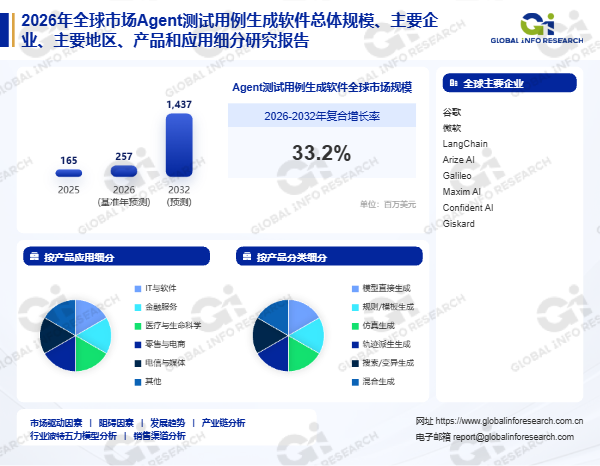
据GIR (Global Info Research) 调研统计,按收入计,2025年全球Agent测试用例生成软件 市场规模约为1.65亿美元,预计至2032年将增长至14.37亿美元,2026至2032年间年均复合增长率(CAGR)为33.2%。行业综合毛利率约为76%。Agent测试用例生成软件是面向AI Agent开发、验证和发布前质量控制的专用软件。它的核心能力是基于Agent指令、工具定义、业务规则、知识库、种子样本或生产轨迹,自动生成可重复执行的测试输入、场景、用户画像、预期步骤、参考答案及对抗性案例,并将其组织为单轮、多轮、工具调用或多Agent测试集。该产业正受企业从Copilot向Agent迁移、Agent非确定性行为带来的回归风险与自动化质量控制需求的多重驱动,进入从人工整理样本向自动生成用例转型的关键阶段。
首先,企业从Copilot向能够选择工具、保持状态并执行多步骤业务流程的Agent迁移,是驱动Agent测试用例生成软件需求增长的核心引擎。Agent行为具有非确定性,提示词、模型、工具、政策或检索链路的任一变化都可能引入回归,人工QA难以覆盖大量组合。自动用例生成可以在缺少生产流量的早期快速扩展覆盖范围,并随着Agent迭代持续刷新测试集,因而逐步成为发布前质量控制基础设施。产品通常与Agent仿真、评测引擎、可观测性轨迹和CI/CD流程连接,用于扩大边界条件与长尾故障覆盖、建立回归测试基线,并支持云端、私有云或本地部署。
其次,Agent测试用例生成软件 的产品升级核心是由孤立的单轮提示词测试转向有状态仿真。有状态仿真 能够复现用户行为、工具异常、多步骤流程和低频边界条件。越来越多平台把合成生成与生产轨迹挖掘结合,将新发现的故障持续转化为可复用的回归用例。企业采购也不再只看生成数量,而是要求生成、执行、评分、轨迹检查和CI/CD质量门禁形成一体化流程。在受监管行业,模型可替换性、私有化部署和用例来源可追溯性的重要性继续上升。按产品类型可分为模型直接生成、规则/模板生成、仿真生成、轨迹派生生成、搜索/变异生成与混合生成。混合生成正在成为更具实用价值的路线,因为企业同时需要上线前覆盖和上线后的真实反馈。
在技术难点层面,Agent测试用例生成软件行业面临三大核心挑战。其一,合成用例的真实性不足。合成用例容易集中在显性的失败模式,而不足以完整复现真实用户语言、业务上下文和生产约束。高质量仿真通常需要多次模型调用、工具虚拟化、预期步骤构建和人工复核,带来推理成本与实施门槛。其二,行业尚未形成统一的Agent成功标准、预期轨迹、环境状态和多轮Ground Truth定义。模型与Agent框架更新速度快,既有测试集容易失效。其三,评测器偏差与信息泄漏风险。Judge模型偏差和生成过程中的信息泄漏可能造成虚假的高通过率。厂商需要在覆盖率、真实性、可重复性、推理成本和集成深度之间取得平衡,避免测试基础设施本身成为新的复杂系统。
独家观察:当前Agent测试用例生成软件 行业正从"孤立的提示词测试"向"生成、执行、评分、轨迹检查与CI/CD质量门禁一体化"综合竞争深度转型。市场竞争正在形成两类力量。一类是将合成评测能力纳入Agent开发全栈的云平台,代表企业包括谷歌与微软。另一类是聚焦仿真深度、自动用例生成、红队测试、语音测试或轨迹转回归流程的专业厂商,代表企业包括LangChain、Arize AI、Galileo、Maxim AI、Confident AI、Giskard、Evidently AI、Noveum.ai、Plurai、Coval与Promptfoo。开源框架降低了开发者进入门槛,并成为企业版平台的重要获客入口。厂商差异化逐渐集中到生成用例的真实性与多样性、多轮和工具调用支持、生产故障复用、评测器可靠性、CI/CD集成、私有化部署以及大规模测试的运行成本。由于多数厂商同时覆盖可观测性和评测功能,产品能力仍会持续融合,但自动用例生成正在成为独立且更明确的采购指标。
二、竞争格局与主要企业分析
全球Agent测试用例生成软件 市场呈中等集中度,主要参与者包括谷歌、微软、LangChain、Arize AI、Galileo、Maxim AI、Confident AI、Giskard、Evidently AI、Noveum.ai、Plurai、Coval、Promptfoo等企业。
| 企业类型 | 代表企业 | 核心优势 | 市场定位 |
|---|---|---|---|
| 云平台厂商 | 谷歌、微软 | Agent开发全栈、合成评测能力集成 | Agent测试用例生成软件综合平台 |
| 专业评测厂商 | LangChain、Arize AI、Galileo | 仿真深度、自动用例生成、红队测试 | Agent测试用例生成软件专业厂商 |
| 开源与工具型厂商 | Promptfoo、Giskard、Evidently AI | 开源框架、开发者社区、灵活部署 | Agent测试用例生成软件开发者入口 |
| 技术维度 | 主流方案(2025) | 升级方向(2026-2032) |
|---|---|---|
| 生成方式 | 规则/模板生成、模型直接生成 | 仿真生成、轨迹派生生成、混合生成 |
| 执行深度 | 单步用例(主流) | 多步单Agent用例、多Agent用例 |
| 部署模式 | 公有云SaaS(主流) | 私有云/VPC、本地/隔离部署 |
| 竞争焦点 | 用例生成数量 | 真实性+多样性+CI/CD集成+运行成本 |
三、报告章节架构
本文研究全球市场、主要地区及主要国家Agent测试用例生成软件的收入及增长趋势,同时重点分析全球范围内主要厂商的竞争态势、产品类型(模型直接生成、规则/模板生成、仿真生成、轨迹派生生成、搜索/变异生成、混合生成)、执行深度(单步用例、多步单Agent用例、多Agent用例)、部署模式(公有云SaaS、私有云/VPC、本地/隔离部署、混合部署)及下游应用(IT与软件、金融服务、医疗与生命科学、零售与电商、电信与媒体等)细分。预测至2032年,覆盖全球及主要地区(北美、欧洲、亚太、南美、中东及非洲)的收入走势。
四、总结
2026年全球Agent测试用例生成软件 行业核心研判:市场约1.65亿美元(2025年),预计2032年达14.37亿美元,CAGR为33.2%。核心增长引擎为企业从Copilot向Agent迁移带来的非确定性行为回归风险、人工QA难以覆盖大量组合的覆盖缺口,以及自动用例生成作为发布前质量控制基础设施的定位确立。技术趋势明确:产品由孤立单轮提示词测试转向有状态仿真 ,混合生成成为更具实用价值的路线,生成、执行、评分、轨迹检查与CI/CD质量门禁形成一体化流程,私有化部署在受监管行业重要性提升。全球竞争由谷歌、微软等云平台厂商主导全栈集成市场,LangChain、Arize AI、Galileo等专业评测厂商依靠仿真深度与红队测试形成差异化,开源框架成为企业版平台重要获客入口。未来五年,工具调用与多Agent工作流测试需求的增长、生产轨迹挖掘与回归资产复用的深化,以及Agent成功标准与Ground Truth定义的逐步建立,将是行业三大核心趋势。