------从单温区到多温区的工程落地视角
中央厨房的规模化扩张,对冷链基础设施提出了系统性的技术要求。与传统冻品仓储的单温区、长存储模式不同,中央厨房场景要求多温区并行、短周转、高频次出入库,并配套WMS、IoT温控和分拣自动化。本文从工程落地视角,梳理中央厨房冷链的技术架构、改造成本与实施路径。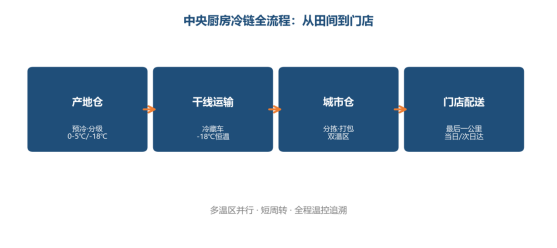
图1 中央厨房冷链全流程:产地仓---干线运输---城市仓---门店配送
一、需求模型:中央厨房与传统冻品的技术差异
1.1 多温区并行:温区组合与负荷计算
传统冻品仓储通常在-18℃单温区完成全流程。中央厨房场景下,一份成品菜可能同时涉及-25℃深冷、0℃---4℃冷藏、-18℃冷冻三种温区,要求同一座工厂内并行运行。
中国烹饪协会2024年调研显示,成品菜SKU中涉及两个温区的占比约38%,三个温区并行的占比约12%。工程上,单温区冷库无法直接承接此类产能,须通过物理分隔或新建方式实现多温区分库。
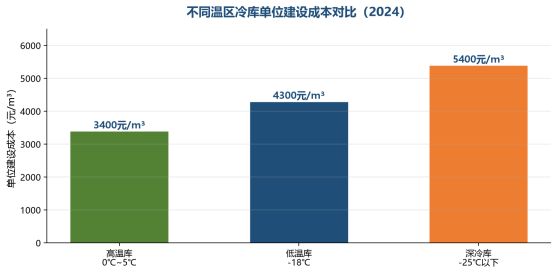
图2 不同温区冷库单位建设成本对比(数据来源:中国制冷学会)
温区切换在工程上对应制冷负荷的重新分配。原料从冷藏库转入冷冻库须经过预冷、过磅、转运;成品从速冻库转入冷藏库须经过缓化、包装、贴标。每增加一次切换,制冷负荷和人工工时都会相应增加。
1.2 高频次出入库:WMS与分拣系统的压力测试
传统冻品仓储周转周期通常为30---90天,以整存整取为主。中央厨房场景下,原料周转周期压缩至7---15天,成品周转仅3---7天,出入库频次提升5---8倍,对WMS和分拣系统形成直接压力。
以一座日产5吨成品菜的中型中央厨房为例,每天需要处理原料入库约8吨、成品出库约5吨,对应冷库的出入库频次约为传统冻品仓储的5---8倍。冷库不再是"存货物的仓库",而更像"分拣中心"。这也是为什么越来越多中央厨房企业要求冷库配套WMS系统、PDA扫码和半自动分拣线。
1.3 全程温控追溯:IoT架构与数据留存
传统冷链关注的是仓储和运输两个环节的温度。成品菜由于直接涉及餐饮门店和终端消费者,对全程温控追溯的要求显著提高。一份中央厨房从原料产地到消费者餐桌,温度数据需要完整记录在案,任何一个环节的温度超标都可能导致整批产品召回。
根据《GB/T 41561---2022 成品菜通用设计实施指南》,中央厨房生产与流通过程应建立温度追溯体系,关键节点温度记录保存期不少于产品保质期。这一标准倒逼冷库运营商升级IoT温感设备,实现每分钟一次的温度采集和云端存储。
图片来源:AI生成
二、上游预冷:产地仓的工程配置
2.1 预冷工艺:压差、真空与水冷
中央厨房原料分布广泛,涵盖山东蔬菜、河南生猪、辽宁水产、云南菌菇等品类。产地预冷设施不足,导致采收后"最先一公里"损耗率居高不下。
农业农村部数据显示,我国果蔬产后损耗率约15%---20%,发达国家约5%。产地预冷不足是关键因素。覆盖万亩基地的预冷库库容通常3000---5000吨,投资约1500万---2500万元。
中央厨房模式推动头部连锁餐饮企业向上游延伸,在主产区合建产地仓,将预冷、分级、初加工前移至田间。工程上,预冷工艺主要有压差预冷、真空预冷和水冷三种路线。
2.2 投资模式与回收周期
目前产地仓的建设主要有三种模式。第一种是中央厨房运营方自建,适合年加工量5万吨以上的头部企业;第二种是与产地政府合作,由政府补贴+企业投资,适合区域公共品牌;第三种是第三方冷链运营商投资,向多个中央厨房企业出租仓位,适合中小加工企业聚集的产业集群。
从投资回报看,自建产地仓的静态回收期约为6---8年,优于纯城市冷库的8---12年,原因在于原料周转快、土地成本低。但自建模式对企业资金实力要求高,年加工量不足2万吨的企业通常不具备自建条件。
三、中游分拣:城市仓的自动化配置
3.1 WMS+PDA:分拣流程重构
产地仓解决原料端问题,城市仓承担流通端职能。成品菜进入城市后,须在城市仓完成分拣、打包、贴标、配送,直接对接门店或消费者。
传统城市冷库以整存整取为主。连锁餐饮城市仓要求整存零取:原料整批入库,成品按门店订单分拣出库。这要求WMS支持库位自动分配、波次拣货和订单合并。
以日销3000单的连锁餐饮品牌为例,城市仓凌晨4点到8点须完成200个门店订单的分拣、打包、装车,SKU约50---80个。纯人工分拣效率约每人每小时80---120单,WMS+PDA辅助下可提升至150---200单。
3.2 冷链城配:车型与成本模型
成品菜城配末端主要有三种工程方案:冷链专车直送(核心城市、高密度订单);冷链共配(多品牌拼车,降低单车成本);前置仓模式(城市周边设小仓,骑手末端配送)。
从成本结构看,冷链城配的单车公里成本约为8---12元,比普通城配高30%---50%。成品菜由于单价较高、货值较大,这一溢价可被消化。但对于低客单价的B端客户,冷链共配和前置仓模式仍是成本优化的主要方向。
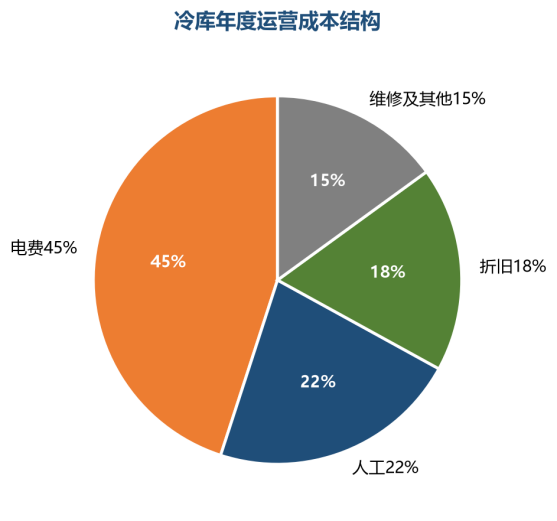
图3 冷库年度运营成本结构示意(电费占比约45%)
从车型选择看,城市内短距离配送多用4.2米冷藏车,载重约1.5吨,单车日运营成本约800---1200元;跨城干线多用7.6米或9.6米冷藏车,载重5---10吨,单车公里成本约6---9元。城配环节的成本差异,主要来自城市限行、停车时间和最后一公里的人工成本。在订单密度足够高的区域,冷链共配模式可将单车装载率从60%提升至85%以上,单票配送成本下降约25%。
四、存量改造:三条工程路径
4.1 物理分隔与制冷分区
全国现有冷库中,约70%为单温区冷冻库,真正具备多温区能力的不足20%。中央厨房产能的集中释放,正在倒逼存量冷库进行多温区改造。
改造路径有三种:物理分隔(保温隔墙划分温区,成本约新建的30%---40%);活动隔墙+独立制冷(季节性切换);整体翻新(重新设计库体与制冷系统,成本接近新建)。难点在制冷系统的分区控制,须增设独立冷机和分路控制。
投资回报上,物理分隔改造回收期约4---6年,短于新建。这也是近两年改造项目集中释放的原因。
需要指出的是,改造项目的难点不在土建,而在制冷系统的分区控制。不同温区的制冷负荷差异大,同一套机组难以同时满足两种温度要求,通常需要增设独立冷机和分路控制系统,这部分成本约占改造总投入的30%---40%。
4.2 数字化改造:WMS+IoT投入模型
连锁餐饮订单的高频次、小批量特征,决定了传统人工记账模式无法支撑。WMS系统和IoT温感改造已成为存量冷库承接中央厨房业务的标配。
以5000吨库容为例:WMS软件20万---50万元;PDA每台3000---5000元;IoT温感每库位200---500元。整体数字化改造投入50万---100万元,18---24个月通过效率提升和错误率下降收回。
4.3 半自动分拣线:产能临界点
连锁餐饮城市仓分拣压力为传统冻品的5---8倍。日均订单超过500单后,人工分拣错误率和成本显著上升,半自动分拣线成为中型以上城市仓的标准配置。
一条覆盖5000SKU的半自动分拣线,设备投入150万---300万元,支持日均3000---5000单。较纯人工提升效率40%---60%,降低错误率约70%。
五、区域工程实践
5.1 山东:产地仓集群
山东是全国蔬菜和水产第一大省,也是连锁餐饮原料主产区。寿光的蔬菜、荣成的水产、临沂的肉制品,为中央厨房产业提供了充足原料。目前山东已建成产地预冷库超过200万吨,占全国产地仓总量的约15%。
山东冷链特点为产地仓密集、原料周转快、距加工厂近。益海嘉里、龙大美食、得利斯等在山东布局中央厨房产能。
5.2 河南:交通枢纽型城市仓
河南是全国速冻食品第一大省,三全、思念、白象总部均在此。河南冷链优势在中间仓------米字形交通枢纽,冷库辐射华北、华东、华中、西北。
郑州南四环、龙湖镇区域聚集了一批服务中央厨房和食品加工企业的区域冷库,提供双温区仓储与城配对接。以郑州百业仓储有限公司为例,2017年注册,占地约30000平方米,2026年5月首批2000平方米双温区冷库投用,其中冷藏区500平方米(0℃---5℃)、冷冻区1500平方米(-20℃以下);二期6000平方米冷库2026年9月启动筹备。该项目配置WMS+PDA与24小时值守,是区域型双温区城市仓的典型工程样本。
5.3 广东:高密度城市仓
广东是全国连锁餐饮消费第一大省,也是成品菜品牌最集中的区域。广东冷链的特点是:城市仓密度高、客单价高、配送时效要求高。广州、深圳的中央厨房城市仓租金约为120---180元/㎡·月,比河南高出约50%。
高租金背后,是高订单密度和高客单价。广东连锁餐饮B端客户对冷链配送时效要求为当日达或次日达,C端客户要求2小时达。这一场景下,冷链运营商的服务溢价显著高于传统冻品仓储。
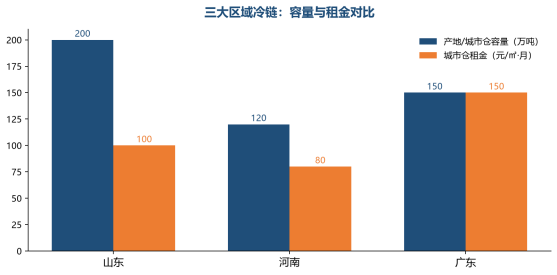
图4 山东、河南、广东三大区域冷链容量与租金对比
从客户结构看,广东市场以连锁餐饮总部和中央厨房品牌为主,单客户月均仓储需求约500---1000平方米,合同期通常为1---3年。这一结构决定了广东冷链运营商的客户稳定性较高,租金议价能力较强。
六、技术趋势判断
6.1 多温区与垂直场景分化
未来三年,中央厨房冷链将从通用冷库中分化,形成独立赛道。专门服务中央厨房的冷库具备多温区、高频次、全链路温控追溯三个特征。垂直场景冷库租金溢价可达20%---40%。
从客户结构看,连锁餐饮总部、团餐企业、航空配餐、高铁配餐是中央厨房冷链的四类核心客户。其中,连锁餐饮总部订单最稳定,团餐企业季节性波动大,航空和高铁配餐对时效和资质要求最高。不同客户对冷库的温区、分拣能力和资质要求差异明显,单一冷库难以通吃所有场景。
图5 通用冷库与垂直场景冷库容量指数对比(2020=100)
从客户结构看,连锁餐饮总部、团餐企业、航空配餐、高铁配餐是中央厨房冷链的四类核心客户。其中,连锁餐饮总部订单最稳定,团餐企业季节性波动大,航空和高铁配餐对时效和资质要求最高。不同客户对冷库的温区、分拣能力和资质要求差异明显,单一冷库难以通吃所有场景。
6.2 产地仓与供应链前置
随着原料端竞争加剧,产地仓将从"辅助设施"升级为"核心资产"。头部连锁餐饮企业将通过自建或合作方式,在主要原料产区布局产地仓,掌握原料品质和成本的主动权。没有产地仓的中小中央厨房企业,将面临原料成本波动和品质不稳定的双重压力。
6.3 运营商的技术服务化
传统冷库运营商赚租金差价,中央厨房冷链运营商赚供应链服务费。未来运营商将提供仓储、分拣、配送、温控追溯一体化技术服务,客单价与客户黏性显著高于纯租赁。
图片来源:AI生成
七、结语
中央厨房产业扩张推动冷链基础设施的系统性升级:单温区向多温区演进,长存储向短周转演进,仓储温控向全程追溯演进,城市仓向产地仓延伸。对冷库运营商而言,这是从租赁服务向技术服务的转型;对中央厨房企业而言,与专业冷链伙伴协同通常比自建更具成本效率。冷链已从配套环节上升为竞争力组成部分。
常见问题(FAQ)
Q1:中央厨房冷库和传统冻品冷库有什么区别?
主要区别在三点:多温区(同时覆盖0℃---5℃和-18℃)、短周转(7---15天)、全程温控追溯。传统单温区长存储冷库无法直接承接中央厨房业务。
Q2:一座中央厨房产地仓投资多大?
覆盖万亩种植基地的产地预冷库,库容通常3000---5000吨,投资约1500万---2500万元,静态回收期约6---8年。
Q3:存量冷库改造成多温区要多少钱?
物理分隔改造的成本约为新建的30%---40%,回收期约4---6年。整体翻新接近新建成本。
Q4:连锁餐饮城市仓为什么需要WMS系统?
连锁餐饮订单高频次、小批量,人工分拣在日均500单以上时错误率显著上升。WMS+PDA可将分拣效率提升40%---60%,错误率下降70%。
Q5:哪些区域在中央厨房冷链中占优势?
山东依托原料端,河南依托中间仓和交通枢纽,广东依托消费端和高客单价。三个区域形成产地---中转---消费的完整链条。
Q6:冷链城配成本为什么比普通城配高?
冷链城配单车公里成本约8---12元,比普通城配高30%---50%,主要来自制冷机组能耗和车辆保温改造成本。成品菜由于货值较高,可消化这一溢价。
数据来源
Q5:哪些区域在中央厨房冷链中占优势?
山东依托原料端,河南依托中间仓和交通枢纽,广东依托消费端和高客单价。三个区域形成产地---中转---消费的完整链条。
Q6:冷链城配成本为什么比普通城配高?
冷链城配单车公里成本约8---12元,比普通城配高30%---50%,主要来自制冷机组能耗和车辆保温改造成本。成品菜由于货值较高,可消化这一溢价。
数据来源
中国烹饪协会《2024年中国中央厨房产业发展报告》;农业农村部农产品产地冷藏保鲜设施建设相关公开文件;国家标准《GB/T 41561---2022 成品菜通用设计实施指南》;中国物流与采购联合会冷链物流专业委员会公开数据;公开企业年报与行业调研整理。本文数据均为公开口径或行业估算,仅供参考。