豆包工作来了:AI办公三国杀的牌桌重组
9月15日,飞书未来无限大会暨豆包工作开工大会。会场里出现了两张很少同框的脸:一位是极少公开露面的字节跳动CEO梁汝波,亲自为整合后的「豆包工作」站台;另一位是飞书CEO谢欣------两个月前,他刚刚失去飞书的独立BU地位。
这场大会标志着字节内部流传了两个月的重组方案正式落地为产品。而它真正的含义,要到牌桌的另一头去看:办公软件这个品类,正在被重新定义。
一、先把时间线捋直
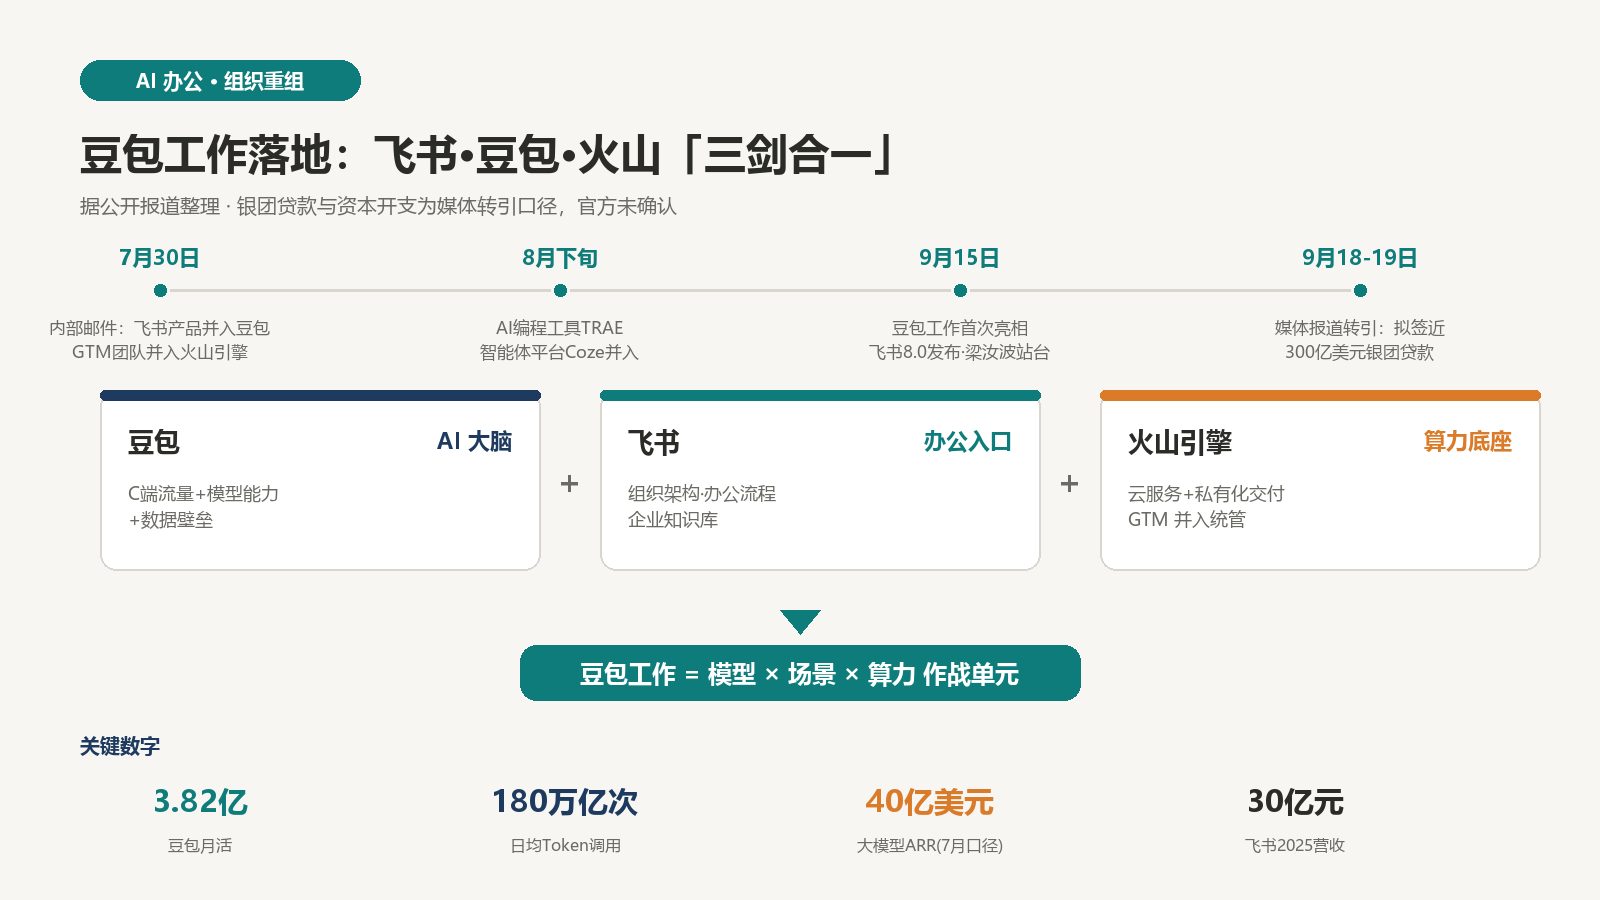
7月30日:一封内部邮件落地,飞书产品团队并入豆包,成立「豆包产品团队」;豆包负责人赵祺出任一号位,飞书CEO谢欣向其汇报;飞书的GTM团队(市场、销售、客服)并入火山引擎,由谭待统管,组建「创造力服务平台」。这是字节2021年板块化改革以来,To B业务最大的一次调整。
8月下旬:AI编程工具TRAE、智能体开发平台Coze并入豆包体系。
9月15日:整合后的「豆包工作」首次亮相,飞书发布8.0,梁汝波站台。
9月18-19日:深度报道发酵,「史上最大押注」的叙事浮出水面------据媒体报道转引口径,字节将签署近300亿美元银团贷款,资本开支达2000亿级。
两个月,三步棋,把飞书、豆包、火山三块原本并列的业务捏成了一个作战单元。
二、为什么是豆包「吞下」飞书?
单看7月30日那封邮件,很容易读成「飞书失败论」。但数据讲的是另一个故事:
- 飞书2025年营收超30亿元,2026年Q2同比增速超100%,新增客户里九成同步采购飞书AI产品------这是一门健康且高速增长的生意,不是被砍掉的包袱。
- 豆包一侧:3.82亿月活、日均Token调用180万亿次;按7月平均消耗口径,字节大模型业务ARR已达40亿美元,超过国内其他模型公司ARR的总和。
两块业务都很能打,为什么必须合并?
答案是:字节发现AI在生产力上的发展快于预期,而自己的To B力量是分散的------飞书和火山两套销售团队分头拓客,业务重叠、客户争抢、资源浪费。
合并的逻辑不是「谁吃掉谁」,而是把三块资产焊进一支手:
| 资产 | 角色 | 稀缺性 |
|---|---|---|
| 豆包 | AI大脑 | C端流量+模型能力+数据壁垒 |
| 飞书 | 办公入口 | 组织架构、办公流程、企业知识库 |
| 火山引擎 | 算力底座 | 云服务、私有化交付 |
其中最关键的,是飞书手里那样豆包做办公Agent最缺的东西:真实的企业工作流数据。文档怎么被写、会议怎么被开、审批怎么流转------这些数据决定了办公Agent能「懂」到什么程度。
一套团队同时卖云计算、大模型、办公SaaS,客户对接、交付、售后一站式完成。豆包企业版已在内测,原生打通飞书文档、会议、表格、知识库------注意「原生打通」四个字,这就是合并的全部意义。
三、牌桌上的三家:路线其实完全不同
把镜头拉远,办公Agent这个战场上的三家,赌法并不一样:
| 维度 | 字节(豆包工作) | 阿里(钉钉+通义) | 腾讯(企微+混元) |
|---|---|---|---|
| C端基础 | 3.82亿月活的豆包 | 淘宝/支付宝生态 | 微信社交链 |
| B端资产 | 飞书(组织数据) | 钉钉(企业采购习惯) | 企微(私域运营) |
| 模型路线 | 自研大力出奇迹 | 通义开源路线 | 混元+私有化传统 |
| 打法 | 场景闭环,三剑合一 | 生态协同 | 社交粘性延伸 |
三家的赌注是同一个:办公场景是AI Agent最容易「跑起来」的地方------任务结构化、数据可用、效果可量化。谁先把「办公Agent」做成企业默认入口,谁就拿到下一个时代的「组织操作系统」。
字节的激进在于:它不满足于与钉钉、企微打阵地战,而是用组织重组+重资本投入直接改写牌桌------据媒体转引口径的近300亿美元银团贷款和2000亿级资本开支,意味着它选择了最重的打法。
四、对开发者与企业用户,各意味着什么
开发者视角:
- 豆包企业版原生打通飞书全场景,基于飞书开放平台的集成开发会升温;旧版飞书API的兼容窗口要盯紧官方公告。
- TRAE、Coze并入后,字节系Agent开发工具链开始收敛------做多Agent产品选型时,平台迁移成本要提前算。
- 一个信号:字节大模型ARR 40亿美元(7月口径)意味着B端API收入已经是真金白银,围绕豆包生态做应用层的窗口期在打开。
企业用户视角:
- 短期无影响:飞书品牌保留、产品照常迭代(8.0正常发布),文档和知识库不会消失。
- 中期看采购结构:「飞书AI产品」会逐步变成「豆包工作」的子能力,采购合同、数据协议、计费方式可能重组。
- 建议动作:存量客户梳理自己用的开放接口清单,评估切换成本;正在选型的企业,把「AI能力是否原生打通文档/表格/知识库」放进评分表------这才是这次重组真正改变的东西。
五、胜负手在哪里?
不在模型。 各家旗舰模型的办公任务能力差距在快速收敛,模型领先窗口只有几个月。
在数据闭环。 办公Agent的天花板,取决于它能看到多少真实工作流。飞书十年积累的组织数据,是豆包办公Agent最缺的弹药------这次合并的本质,是把「场景数据」和「模型能力」焊死在同一支手里,形成「数据喂模型→模型懂场景→用户更依赖」的正循环。
另一个胜负手是交付效率。 2000亿级的资本开支意味着字节选了重资产路线,烧钱速度决定它必须在B端快速回血。一套销售体系卖三样东西,是这个战略能转起来的前提------这也解释了为什么GTM团队要并入火山引擎。
六、结语
飞书没有死,它只是从「一门独立的生意」,变成了「一场豪赌的燃料」。
张一鸣的判断清晰得近乎冷酷:AI时代的超级入口只有一个,值得押上公司的全部组织弹性去抢。至于谢欣们------从「yiming+1」到「bobo-3」的汇报线变化,是每个非AI原住民高管都能从中看到自己倒影的一课。
牌桌已经重组。下一张要翻的牌,是豆包工作的企业版定价,和钉钉、企微的回应。
数据标注:银团贷款与资本开支为媒体报道转引口径,官方未确认;飞书营收与增速、豆包月活与ARR为公开报道数据;本文不构成任何投资建议。