2026 年 5 月 11 日,OpenAI 宣布成立由它控股的 OpenAI Deployment Company(下文称部署公司)。按公告的描述,部署公司派 FDE 进入客户组织,和业务负责人、一线团队一起找出 AI 能创造价值的环节,再把模型接进客户的数据、工具和流程(FDE中国社区《2027 中国 FDE 人才与企业 AI 落地实践报告》第 13 页)。这家公司的初始投资超过 40 亿美元,由 TPG 领投,19 家投资机构参与。OpenAI 同时宣布收购英国的 Tomoro,这家咨询与工程公司预计带来约 150 名 FDE 与部署专家(范冰《前线部署工程师》第 13、84 页)。
一家以模型能力立身的公司,为什么要联合 19 家投资机构,专门成立一家派工程师进客户现场的公司?这个做法的源头在 23 年前的 Palantir。2003 年,Palantir 开始给美国情报机构做数据分析软件,开发团队遇到的第一个难题是无法了解用户怎样工作。早期高管鲍勃·麦格鲁后来在 YC(Y Combinator,美国创业孵化器)的 Lightcone 播客里回忆:「我不认识任何间谍,你大概也不认识」(范冰的书第 8 页)。
我的判断是,从 Palantir 到 OpenAI,FDE 每次兴起,都对应同一个处境。产品该长成什么样,开发者不知道,客户也说不清,需求只能在客户现场边做边找。现场学到的经验能不能回到产品里,决定了这套做法做成的是软件生意还是人力生意。Palantir 以现场交付闻名,毛利率却多年保持在软件公司的水平。2024 年以后跟进的公司,包括模型公司和云厂商,也包括咨询公司和创业公司,都还没有走到能验证这一点的阶段。
先认几个词
- FDSE(Forward Deployed Software Engineer,前线部署软件工程师):Palantir 的岗位名称。范冰认为,名称里保留「软件工程师」是为了表明这个岗位写生产代码,不做咨询。
- Gotham 与 Foundry:Palantir 的两个基础产品。Gotham 面向军方、情报和执法部门,Foundry 面向商业企业和政府民用部门。
- Ontology(本体,Palantir 用来描述业务对象及其关系的数据模型):贯穿 Gotham 与 Foundry 的统一语义层,技术细节见第 23 讲《把经验变成资产:Skill、连接器、模板与评测集》。
- AIP(Artificial Intelligence Platform,Palantir 的人工智能平台):2023 年推出,叠加在 Gotham 与 Foundry 之上,让大模型通过 Ontology 理解业务对象。
- AIP 训练营(AIP Bootcamp):客户带着自己的真实数据,和 Palantir 的工程师一起在通常 1--5 天内做出可运行的原型。
- 人的反向传播(human equivalent of backpropagation):Palantir 官方文档对 FDE 机制的比喻,下文细讲。
2003 年,Palantir 为什么把工程师派进情报机构
Palantir 早期的客户是美国情报机构,公司要做的是把散在各个保密数据库里的碎片信息连成完整图景(范冰的书第 8 页)。分析师不会向外人说明自己怎么工作,用户访谈和可用性测试都用不上。联合创始人斯蒂芬·科恩换了一个办法,先做演示样品给情报人员看。对方直说做得很差,和他们的工作无关,科恩就追问希望哪里不一样,逐条记下,回去改完再送上门(第 9 页)。
范冰从这个循环里看出两个直觉。复杂领域的客户在看到能用的系统之前,说不清自己要什么。想知道客户要什么,最快的办法是让开发者站到使用者旁边(第 9 页)。
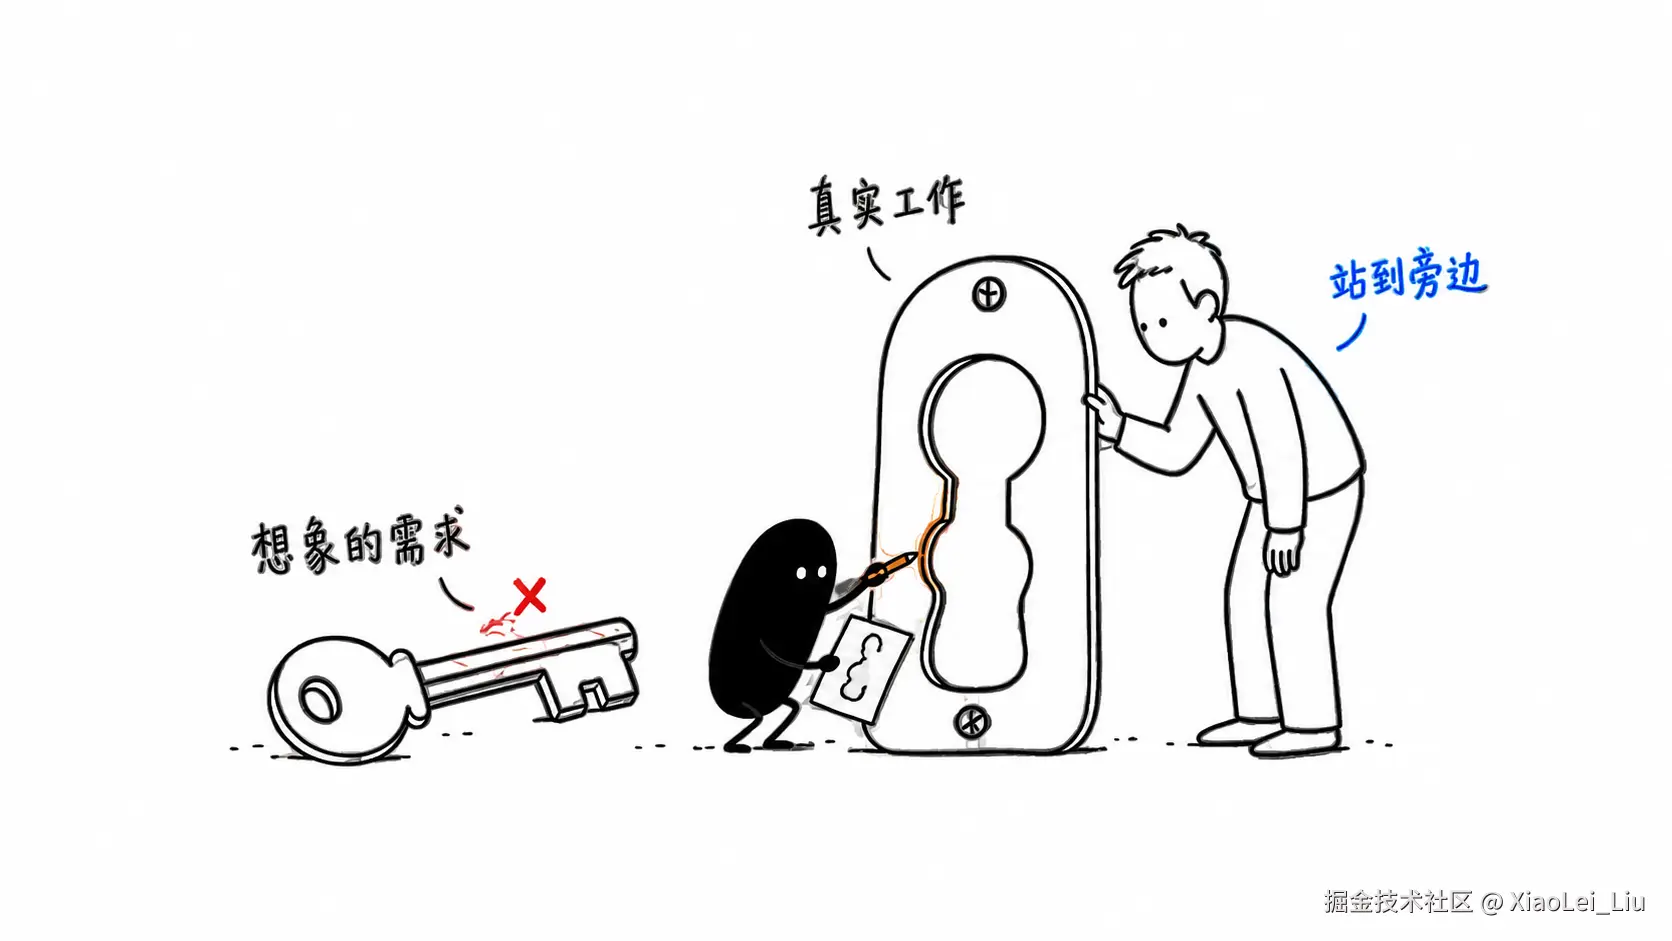 把这个循环变成公司战略的,是第 13 号员工希亚姆·桑卡尔,他后来任 Palantir 总裁兼首席技术官。客户多起来以后,团队发现每个客户的需求都有细微但关键的差别。软件行业的常规做法是提炼共性,对差异说不。Palantir 的客户是中央情报局和战场上的美军,说不就等于出局。桑卡尔的方案是做一个可以灵活定制的平台,再派工程师驻扎到客户现场,完成最后一段适配(第 9、81 页)。
桑卡尔还改了这件事的记账方式。在软件公司的账本上,为单个客户做定制属于服务成本,要尽量压低。桑卡尔把这笔支出改记为「产品发现」,工程师在现场遇到的每个问题,都被当作平台下一次改进的线索(第 9、81 页)。我的理解是,记账方式决定了现场经验归谁。记成服务成本,经验留在项目里,项目结束就散了;记成研发投入,平台团队就有责任把这些经验吸收进产品。
桑卡尔本人是这套做法的第一个样本。2007 年前后,路边炸弹是驻伊拉克美军伤亡的最大来源。美军反路边炸弹作战中心允许桑卡尔带一支小队和还很粗糙的产品,进保密信息室联合办公两周。保密信息室禁用免提电话,他用松紧带把电话绑在头上,一只耳朵听分析师提意见,另一只听总部同事说话。他每天工作 19 个小时,在现场演示,接入数据,收集反馈后当场修改(第 9、81 页)。
两周后,分析师认可了这个系统,桑卡尔自己也累垮了。他打电话告诉首席执行官亚历克斯·卡普,这种做法不可持续。卡普的回答是把这种不可持续的做法做成制度,这句话后来成了公司文化(范冰注明这段经历的出处是 Colossus 杂志 2026 年 4 月对桑卡尔的报道)。
驻场工程师在伊拉克和阿富汗还发现,巡逻的士兵只想在地图上标出哪条路可疑。工程师当场做了一个简陋的地图工具,士兵点一下,全队都能看到危险路段,这个工具后来成了平台的标准功能(第 9--10、81 页)。范冰指出,访谈问不出这种需求,因为士兵不知道可以向软件提这个要求(第 26 页)。
资料对 FDE 起点年份的写法不一致。范冰把 FDE 称作 2003 年就发明的角色,又把第一次原型驻场放在 2007 年前后(第 9、12 页)。腾讯研究院《FDE 模式行业观察与实践》写 Palantir 2005 年开始实践这套模式,没有给出处(第 24 页)。我不给 FDE 定发明年份。能确认的是 Palantir 成立于 2003 年,这套做法在此后的情报客户现场逐步成形。
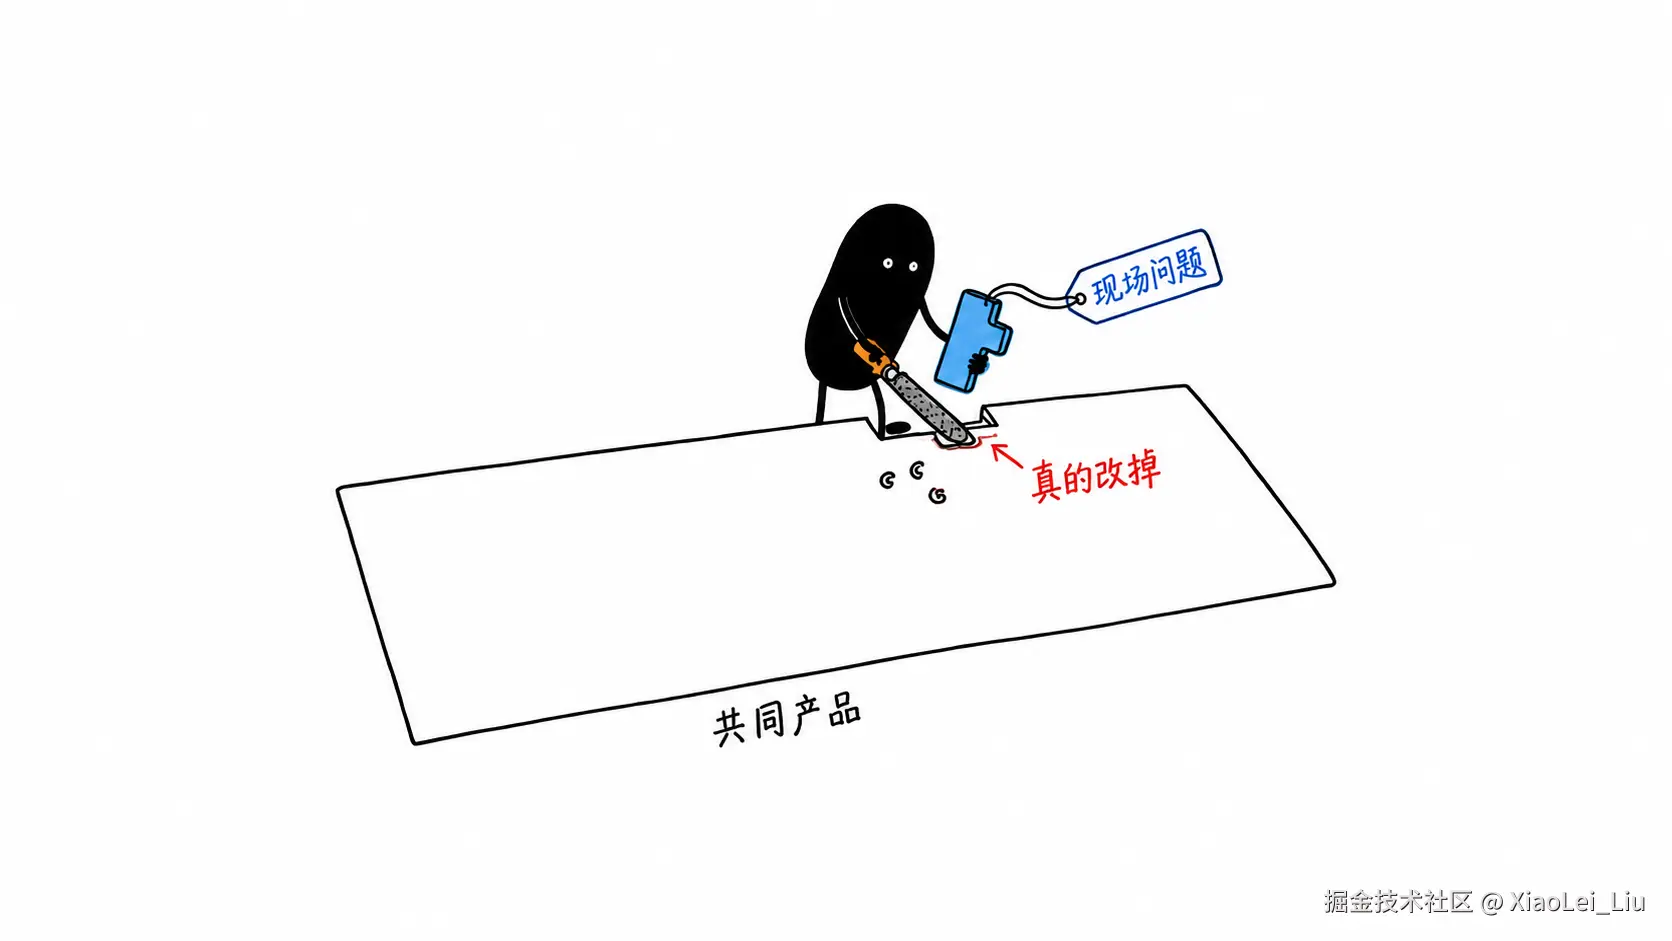
Palantir 自己怎样描述这套机制?崔牛会《FDE 落地中国白皮书》引用了 Palantir 的官方架构文档(2026 年 7 月访问)。按文档的描述,Forward Deployed Engineering 让工程团队尽量贴近问题,和核心工程团队一起工作,并持续把现场反馈变成新功能;文档把这种方法比作「人的反向传播」(§1.4、附录二)。训练神经网络时,反向传播把输出端的误差一层层往回传,据此计算每一层的权重该怎样调整。放到 Palantir,客户现场暴露的问题就是误差,FDE 负责把误差传回平台,让下一版产品发生变化。
我把这个比喻当作理解 FDE 的起点,因为它同时说清了方向和条件。方向是从现场到产品,条件是误差必须真的传回去。一个只做前向计算、从不回传误差的网络学不到任何规律;一支只在现场做定制、从不改变产品的团队,做的也只是驻场开发。崔牛会白皮书的解读同样把重点放在现场反馈能否改变产品上,驻场只是手段(§1.4)。
Palantir 内部还把前线角色分成负责诊断的 Echo 和负责建造的 Delta(范冰的书第 17、81 页),两者的分工放在第 24 讲《FDE 团队怎么搭:编制、分工与考核》。
现场经验怎样长成 Gotham、Foundry 和 AIP
腾讯研究院报告把 Palantir 的产品线归纳为三层,FDE 在每一层的角色不同(第 19 页)。
| 产品 | 服务对象 | FDE 在其中的角色 |
|---|---|---|
| Gotham | 军方、情报机构和执法部门 | 最早的 FDE 团队在这里出现,工程师要取得安全许可,进入保密环境工作 |
| Foundry | 商业企业和政府民用部门 | FDE 的主战场,工程师在客户现场把异构数据映射到 Ontology,再在上面建模和搭应用 |
| AIP | 2023 年推出,叠加在前两者之上 | 让大模型通过 Ontology 读取业务对象,不直接读原始数据库;FDE 在训练营里用它快速搭原型 |
Foundry 之前,Palantir 的商业化失败过一次。第一个面向企业的产品 Metropolis 市场反应冷淡,只有几家金融公司在用;第二次尝试的 Foundry 才打开局面,转折点在空客(范冰的书第 10、82 页)。空客图卢兹工厂的 A380 燃油泵故障反复发作,空客工程师查了两年没有结果。Palantir 把传感器数据接进平台后,两周就查明原因,飞机爬升时燃油会晃离泵体。
空客数字化转型负责人称,同类问题过去要查 24 个月;据报道,这次修复保住了价值数百亿美元的订单。空客后来把自己的数据平台 Skywise 建在 Palantir 上,接入上万架飞机、五万多用户(范冰注明出处是 Challenges 杂志 2019 年 3 月的报道)。
Foundry 的组件也来自现场。前 Palantir 工程师 Barry 回忆,Foundry 的核心组件诞生在苏黎世和图卢兹等地的客户现场,各地工程师为本地问题造工具,几年后被平台收编成统一产品(范冰的书第 77、82 页)。Ontology 的来历相同。据麦格鲁回忆,团队最初给情报客户建库,给「人」建一张表,给「资金」建一张表,每换一个客户就要重建一遍数据结构。团队后来把抽象层级拉高,底层数据库只保留四类通用元素,每个客户的具体语义交给 Ontology 编码(腾讯研究院报告第 20 页)。同一种现场问题反复出现,最后变成平台的一层抽象,这是一次完整的反向传播。
这种积累有代价。Barry 记录过,Palantir 早期做了大量免费试点,很多项目的利润率按他的说法是负无穷(范冰的书第 25、82 页)。范冰认为 Palantir 撑得住,靠的是高额合同带来的资本厚度,以及把试点当成风险投资组合来管理(第 82 页)。
2023 年生成式 AI 爆发,很多企业想用 AI,却不知道从哪里开始。Palantir 推出 AIP,同时推出 AIP 训练营。客户带着真实数据和真实问题来,Palantir 的工程师陪着,通常 1--5 天做出一个可运行的原型(范冰的书第 28、82 页;腾讯研究院报告写作 5 天驻场)。腾讯研究院认为,训练营改变了客户做决定的方式,客户从听方案、看案例,转为在自己的数据和流程上看运行结果(第 21 页)。FDE Frontier 与 FDE时代联合发布的《全球 FDE 发展研究报告》提醒了训练营的边界,复杂的流程改造、安全审批和长期运营,无法在短期内一起完成(第 38 页)。
Palantir 在财报电话会上举过两个例子。一家大型医疗公司参加训练营 5 周后,签下 5 年期、年合同额 2,600 万美元的协议。一家全球银行试点 1 个月后签下 200 万美元的初始合同,4 个月后扩展为 3 年期、年合同额 1,900 万美元(范冰的书第 28--29、82--83 页)。这两个例子是公司挑选的正面个案,代表不了平均情况。中文资料里常见的训练营付费转化率 70%--75%,范冰标注的来源是百度百科词条和搜狐文章,其中 70% 转引自腾讯研究院报告。两份资料都没有给出 Palantir 的官方原文,我不把这个比例当作事实。
训练营压缩的是验证周期,信任要靠更长时间积累。2025 年 12 月,美国海军与 Palantir 宣布一份 4.48 亿美元的「造船操作系统」合同。发布方称,通用动力电船公司的潜艇排产从 160 个人工小时缩短到 10 分钟以内,朴茨茅斯海军船厂的物料审核从几周缩短到 1 小时以内(范冰的书第 49、83 页,出处是 USNI News 等媒体的报道)。范冰认为,这份合同能跳过概念验证直接进入生产,是因为此前的嵌入式试点已经证明了价值(第 83 页)。
到 2026 年,Palantir 开始把一部分 FDE 的工作交给软件。崔牛会白皮书引用 Palantir 的公告称,AI FDE 已于 2026 年 3 月 12 日在 AIP 中正式可用,接管部分数据转换、本体编辑和应用构建操作(§1.4、附录二)。白皮书的解读是,工具在不断吸收 FDE 的工作,把人推向场景定义、判断和责任。岗位会不会因此消失,放在第 31 讲《FDE 会不会是过渡岗位,以及这一行的底线》讨论。
华尔街为什么多年把它当成咨询公司
据范冰的书,Palantir 在 2016 年以前一度 FDE 人数多于平台工程师,这一点没有公司披露可以核对(第 10、81 页)。华尔街多年看不懂这种做法,嫌它靠人海、更像咨询公司(第 10 页)。这种怀疑有它的道理。范冰自己也写过,定制工作如果不随客户数递减,收入就会随人数线性增长,等于重新发明了咨询公司(第 69 页)。
下表是全球 FDE 报告整理的 Palantir 五个财年数据,来源是公司向美国证券交易委员会提交的 10-K 年报,利润率按 GAAP(Generally Accepted Accounting Principles,美国通用会计准则)口径计算(第 37--38 页)。
| 财年 | 营收(亿美元) | GAAP 毛利率 | GAAP 运营利润率 |
|---|---|---|---|
| 2021 | 15.42 | 78.0% | −26.7% |
| 2022 | 19.06 | 78.5% | −8.5% |
| 2023 | 22.25 | 80.6% | 5.4% |
| 2024 | 28.66 | 80.2% | 10.8% |
| 2025 | 44.75 | 82.4% | 31.6% |
这组数字能说明的,是一家以现场交付闻名的公司,GAAP 毛利率五年都在 78% 到 83% 之间。Palantir 的运营利润率从 −26.7% 升到 31.6%,2023 财年首次实现 GAAP 运营盈利。全球 FDE 报告把这条轨迹概括为贴近客户时像咨询、扩张时像软件(第 37 页)。这组数字说明不了营收增长来自 FDE,同一时期还有 AIP 发布和生成式 AI 热潮,资料里没有归因分析。全球 FDE 报告把 2021、2022 年的运营亏损解释为 FDE 重人力投入阶段的成本,报告没有拆开其他费用,这条因果我不采用。
之后的季度数据延续了增长。按 Palantir 财报,2025 年第四季度的 NRR(Net Revenue Retention,净收入留存率)为 139%,口径不含最近 12 个月新签的客户;同季美国商业收入同比增长 137%,2026 年第一季度同比增长 133%(范冰的书第 55、83、107 页,出处是 Palantir 财报)。资本市场的评价也变了,据范冰的书,Palantir 市值在 2025 年一度超过 4,000 亿美元(第 5、10 页)。
我的推断是,Palantir 毛利率稳定,和现场成本被平台吸收的解释相符。资料没有拆出 FDE 的成本,这个解释无法直接验证。投资机构 Insight Partners 整理的 ServiceNow、Workday 毛利率变化,也只能说明服务投入重的软件公司,毛利率可以随平台积累上升(范冰的书第 78 页)。
2024 年以后,谁在复制这套做法
生成式 AI 把 Palantir 当年的处境带给了整个行业。范冰的描述是,任何人五分钟就能做出惊艳的演示,把演示接进企业真实的数据和工作流,再过权限与合规这两关,难度要高一个数量级(第 12 页)。全球 FDE 报告的判断相近,它认为 2024 年以后 AI 产业化的主要瓶颈,从模型能力不足转向 AI 无法和行业知识、企业数据及业务流程稳定衔接(第 8 页)。
麦格鲁的解释更进一步,「人工智能智能体是个没有在位者的品类」,所以产品发现要大量在客户现场完成(范冰的书第 13 页)。客户管理软件该长什么样,行业二十年前就有答案;企业里的智能体该长什么样,开发者和客户都不知道。我认为,2025 年的模型公司和 2003 年的 Palantir 面对的是同一个处境,这解释了 FDE 为什么在两个时代都会出现。
下表列出 2024 年到 2026 年年中的主要动作。最后一列标出每条信息的确定程度,读资料时要把公告、官方博客和媒体报道分开。
| 时间 | 事件 | 确定程度 |
|---|---|---|
| 2024 年 | OpenAI 组建前线部署工程团队,一年内从 2 人增至 52 人 | 投资机构 Insight Partners 的文章,经范冰的书转引 |
| 2025 年 11 月 | 《金融时报》报道 OpenAI 欧洲团队将扩到 50 人,Anthropic 应用 AI 团队一年扩大到五倍 | 媒体报道 |
| 2025 年 12 月 | 德勤成立 FDE 业务线 | 投资机构文章 |
| 2026 年 5 月 4 日 | Anthropic 与黑石、Hellman & Friedman 和高盛宣布合资组建 AI 服务公司 | 公告;规模约 15 亿美元只见于媒体报道 |
| 2026 年 5 月 | Anthropic 与 FIS 发布金融犯罪侦测智能体 | 媒体报道 |
| 2026 年 5 月 11 日 | OpenAI 宣布成立部署公司,并宣布收购 Tomoro | 公告;投前估值约 100 亿美元为媒体报道 |
| 2026 年 6 月 30 日 | AWS(Amazon Web Services,亚马逊云服务)官方新闻标题称投入 10 亿美元建设前线部署 AI 工程师队伍 | 官方新闻 |
| 2026 年 7 月 2 日 | 微软博客称 Frontier Company 组织约 6,000 名行业与工程专家进入客户现场 | 官方博客 |
OpenAI:先建团队,再建公司
OpenAI 的前线部署工程团队组建于 2024 年,由科林·贾维斯带队。据 Insight Partners 2026 年 4 月的文章,团队一年内从 2 人增至 52 人(范冰的书第 13、84 页)。《金融时报》2025 年 11 月的报道引用 OpenAI 欧洲区前线部署负责人的说法,欧洲团队成立一年,马上要扩到 50 人(第 13 页)。两个数字是否指同一支团队,资料没有说明,我分开列。
部署公司是第二步。贝恩咨询、凯捷和麦肯锡是它的创始合作伙伴,贝恩咨询和投资方里的贝恩资本是两家机构(范冰的书第 38、84 页)。据 Axios、路透社等媒体报道,部署公司的投前估值约 100 亿美元。Tomoro 是 2023 年在英国成立的企业 AI 咨询与工程公司(全球 FDE 报告第 40 页)。FDE中国社区报告提醒,公告写的是同意收购、交易待交割,不能写成已经完成收购(第 13 页)。
按 FDE中国社区报告的整理,公告披露的典型项目分六步(第 13 页)。
- 诊断 AI 能在哪些环节创造价值。
- 与客户管理层和运营团队选出少量优先流程。
- FDE 在客户组织内部设计和构建生产系统,测试后部署上线。
- 把模型连接到客户的数据与工具,放进既有的控制措施和业务流程。
- 让团队在日常工作里可靠地使用。
- 用可度量的结果验证项目。
部署公司的网页用 build、prove 和 generalize 三个词概括从部署到产品的循环,意思是构建、证明、推广(第 13--14 页)。推广这一步对应反向传播,要从单个客户的问题里找出能服务更多客户的模式,送回产品。
范冰的解读是,出资的私募机构手里有几百家被投企业,这些企业是部署公司现成的客户池(第 84 页)。有媒体报道,OpenAI 向私募出资方承诺了五年期、年化 17.5% 的保底回报,OpenAI 没有确认,我只把它当作理解这个结构的线索(第 84 页)。
风险一侧,腾讯研究院列出过一种组织路径,由模型公司联合资本和咨询渠道成立独立实体。这条路径起量快,主要风险是现场问题难以回流母公司的研发(第 11 页)。全球 FDE 报告也列出三个待处理的问题,包括服务业务与平台中立的冲突、客户资产的归属和长期的退出安排(第 39 页)。按反向传播的比喻,独立实体和母公司的模型研发之间多隔了一层,现场误差能不能传回去,是观察部署公司的第一个指标。
Anthropic:一个团队、一个客户和一家合资公司
Anthropic 的前线部署岗位挂在应用 AI 团队下。据《金融时报》2025 年 11 月的报道,这个团队一年内扩大到原来的五倍(范冰的书第 13、86 页)。
资料里反复出现的项目是 Anthropic 和金融科技公司 FIS 的合作。面向企业 CIO(Chief Information Officer,首席信息官)的媒体 CIO.com 在 2026 年 5 月 6 日报道,Anthropic 的工程师嵌入 FIS,与 FIS 的专家共同设计金融犯罪侦测智能体。发布方称,反洗钱调查从数小时缩短到数分钟,首批客户是蒙特利尔银行和 Amalgamated 银行(范冰的书第 66、86 页)。合作声明写明,嵌入的目标包括知识转移,让 FIS 以后能自己构建和扩展智能体(第 12、66 页)。
资料之间对合资公司的说法有分歧。全球 FDE 报告和腾讯研究院报告的参考文献,分别列出 Anthropic 官网和黑石官网的公告,日期都是 2026 年 5 月 4 日。公告内容是 Anthropic 与黑石、Hellman & Friedman 和高盛合资组建企业 AI 服务公司(全球 FDE 报告第 46 页;腾讯研究院报告第 80 页)。按全球 FDE 报告的描述,这家公司面向中型企业,Anthropic 工程师和合资团队一起筛选业务场景并定制方案,之后支持长期运行,资产管理机构提供资金和被投企业的入口(第 39 页)。
范冰的书写的是另一个版本。书里一处说 OpenAI 宣布部署公司几小时后,媒体曝出 Anthropic 与黑石组建合资公司,另一处写成市场传出的消息(第 13、66 页)。腾讯研究院报告正文写两家同一天宣布,和它自己参考文献里的 5 月 4 日对不上(第 11 页)。公告日期比 OpenAI 的 5 月 11 日早一周,我按公告日期写。合资公司的规模约 15 亿美元,这个数字只见于 marktechpost 2026 年 5 月 20 日的报道(范冰的书第 86、117 页),我按媒体报道处理。
名称上,Anthropic 的前线工作分散在多个 Applied AI 岗位里。2026 年 7 月 28 日,Anthropic 招聘页的 Applied AI 团队有 22 个在招职位(FDE中国社区报告第 14 页)。其中的 Applied AI Architect, Commercial 职位自称售前架构师,同时要求交付原型和评估框架,并把共性的集成模式反馈给产品团队。FDE中国社区报告认为它的首要定位仍是售前,把它归为 FDE 的相邻岗位(第 14 页)。同一家公司里名称相近的岗位,离 FDE 的距离也可能不同,判断方法见第 03 讲《FDE 和售前、实施、咨询、外包的分界线》。
云厂商和咨询公司:把前线部署做成规模化组织
AWS 2026 年 6 月 30 日的官方新闻标题称,公司投入 10 亿美元建设前线部署 AI 工程师队伍,资料没有说明这笔钱的用途和期限(全球 FDE 报告第 46 页)。按全球 FDE 报告的描述,AWS 用数千人的专项团队加五至六人的客户小组推进交付,目标是 45 天内形成业务成果,这个周期是企业自述(第 39 页)。客户要经过三个阶段,从观察到共同建设,再到自主运营,并接收运维手册、架构文档和骨干培训。
微软的数字要看清口径。全球 FDE 报告引用微软 2026 年 7 月 2 日的博客,写的是 Frontier Company 组织约 6,000 名行业与工程专家进入客户现场,同时保留与咨询机构合作的联盟网络(第 39 页)。范冰的书写的是据报道计划招聘 6,000 名 FDE(第 13 页)。前者是已有组织的规模,后者是招聘计划,我按微软博客的说法写。谷歌云采用内部 FDE 团队加合作伙伴生态的组织方式,内部人员把 AI 能力带进关键场景,系统集成商承担更大范围的行业实施(全球 FDE 报告第 40 页)。
咨询公司和企业软件公司也在跟进。据 Insight Partners 2026 年 4 月的文章,Salesforce 承诺招聘 1,000 名 FDE,德勤在 2025 年 12 月成立了 FDE 业务线(范冰的书第 13 页),承诺招聘不等于已经到岗。安永在英国和爱尔兰设立了 FDE 职能,把原来止于诊断和方案的工作推进到系统构建、上线和持续改进(全球 FDE 报告第 40 页)。全球 FDE 报告对咨询公司的提醒是,服务如果只靠增加顾问人数,很难形成规模经济(第 40 页)。
创业公司:岗位名称各不相同
一批创业公司的前线团队由 Palantir 出身的人组建。Decagon 的联合创始人阿什温·斯里尼瓦斯,组建 Sierra 智能体工程团队的娜塔莉·默勒,都来自 Palantir 的前线部署岗位(范冰的书第 17、87 页)。
| 公司 | 岗位名称 | 前线团队做什么 | 出处 |
|---|---|---|---|
| Sierra | 智能体工程师(Agent Engineer) | 客户按已解决的会话付费,实施由 Sierra 的前线团队托管 | 范冰的书第 16、87 页;全球 FDE 报告第 41 页 |
| Decagon | 资料未写明 | 把交付经验做成智能体操作流程,客户的运营人员用自然语言写流程,FDE 负责教会客户团队 | 范冰的书第 87 页 |
| Harvey | 资料未写明 | 以年利达律师事务所为第一个大客户,从单一业务组切入,验证后再横向扩展;单所部署六到九个月(单一来源) | 范冰的书第 88 页 |
| Distyl | AI Engineer | 在客户环境里构建并运行生产 AI 系统,对可靠性和生产结果负责 | FDE中国社区报告第 14--15 页 |
Sierra 的默勒认为,岗位名称应该描述技术工作的形状(范冰的书第 87 页)。范冰用 Harvey 说明 FDE 模式的边界,在保密制度、数据驻留和关键用户自主权三项障碍同时存在的市场,自助式软件进不去,只能派人进去(第 88 页)。FDE中国社区报告核对后认为,Distyl 的 AI Engineer 岗位满足全部四项判定标准,出差比例只有 10% 到 30%(第 14--15 页)。报告由此判断,岗位名称会继续分散,职责组合会趋于一致(第 15 页)。
把这些公司放在一起看,全球 FDE 报告按客户购买什么、收入从哪里来,把它们分成五类(第 35--41 页)。
| 类型 | 代表 | 收入主要来自 | 现场经验送回哪里 |
|---|---|---|---|
| 平台产品型 | Palantir | 软件授权与订阅 | 平台 |
| 模型服务型 | OpenAI、Anthropic | 模型调用与企业产品 | 模型和产品团队 |
| 云与基础设施型 | AWS、微软和谷歌云 | 云资源用量 | 参考架构、自动化工具和运维手册 |
| 咨询实施型 | 安永、德勤 | 项目与长期服务 | 内部平台和行业方法 |
| 独立服务型 | Tomoro、Sierra 和 Distyl | 交付收入,部分按结果收费 | 接口和组件等可复用资产,逐步变成自有产品 |
我的推断是,五类公司从现场取得的回报不同,愿意在现场投入的时间和人力也会不同,表里的收入一列就是原因。收费和商业模式的细节放在第 26 讲《怎么收费:人天、订阅、结果计价与中国式混合制》。
招聘数字该怎么读
常见的三组岗位增长数字出处不同,时间窗也不同,不能放在一起互相印证。
| 数字 | 出处 | 时间窗 | 统计的是什么 |
|---|---|---|---|
| 增长约 800% | 《金融时报》2025 年 11 月的报道,数据来自 Indeed | 2025 年 1--9 月 | FDE 职位发布量 |
| 从 643 条增至 5,330 条,增幅约 729% | 腾讯研究院报告的统计 | 2025 年 4 月至 2026 年 4 月 | Indeed 的搜索返回条数,没有去重 |
| 增长 42 倍,同期 AI 工程师岗位增长 13 倍 | 领英《2026 全球劳动力市场趋势洞察报告》,经腾讯研究院报告转引 | 2023--2025 年 | 全球 FDE 招聘岗位,资料没有说明是岗位数还是发布量 |
增长约 800% 相当于变成原来的 9 倍。倍数大,主要因为起点低。磊叔在《关于 FDE 的 100 个问题》里指出,这类岗位 2023 年几乎不存在,基数接近零(第 10 页)。麦格鲁 2025 年 9 月在 YC 的播客里也说,YC 旗下已有一百多家创业公司在招 FDE,三年前几乎为零(范冰的书第 12 页;腾讯研究院报告第 11 页)。
另外两组样本能看出谁在招、用什么名称招。全球 FDE 报告课题组从近两万条公开招聘信息中识别出 5,856 个 FDE 及高度相关岗位观察样本(截至 2026 年 8 月 9 日),以 Forward Deployed Engineer 等通用名称招聘的占 60.6%,AI/模型/智能体类占 23.5%(第 12 页)。样本最多的是 Salesforce 241 条、Databricks 215 条和埃森哲 197 条,其后是谷歌 158 条、Palantir 121 条;OpenAI 有 67 条,微软只有 32 条(第 36 页)。
微软 Frontier Company 约 6,000 人,招聘样本只有 32 条。样本数反映的是一家公司用 FDE 职名招聘的活跃程度,和团队规模是两回事。报告自己也声明,5,856 是研究观察样本,不等于企业收入、员工总数或全球岗位存量(第 8、35 页),招聘渠道和高度相关的判定规则也没有公开。
FDE中国社区报告的样本小,每个都回到官方职位页核验过。43 个全球岗位样本里,25 个在美国,其次是英国 6 个、日本 3 个(第 47 页)。样本主要来自 Palantir 和 Anthropic 的公开职位,这组地点分布只能说明这两家公司在哪里招人,不能用来判断全球分布。职称标准化后,Forward Deployed AI Engineer 有 13 个,FDSE 有 12 个,Applied AI Architect 有 6 个,其余是基础设施和可靠性等方向的变体(第 48 页)。
Palantir 自己的招聘页也在分化。2026 年 7 月 28 日,Palantir 的 288 个在招职位里有 69 个属于 Forward Deployed 职位族,其中 51 个明确是 FDSE(FDE中国社区报告第 12 页)。在招结构不是员工构成,报告也提醒这个比例不能外推到其他公司。
我的判断是,这些数字能说明 FDE 这个职名在扩散,前面五类公司都在用它招人。这些数字说明不了多少人真在做 FDE 的工作,也说明不了这些岗位交付了什么结果。全球 FDE 报告自己也提醒,团队扩张、融资和招聘增长都是投入信号,不等于客户结果或项目利润(第 42 页)。
全球实践证明了什么,还没证明什么
全球 FDE 报告区分了已经证明和尚未证明的部分(第 44--45 页)。报告认为已经证明的有三点。FDE 可以作为一种责任角色,进入真实客户现场、生产系统和企业组织。前面表里的五类公司,都能围绕这种角色形成产品采用、持续服务或直接交付的价值。岗位名称在分化,四项连续责任仍然可以识别。
报告列出的尚未证明的问题有七项。
- 不同国家和非英语市场的真实分布。
- 大量中小企业能否承担服务成本。
- 长期的单位经济是否成立。
- 项目资产能否跨客户复用。
- 质量和安全怎样治理,责任怎样分配,客户能否避免被供应商锁定并自主运营。
- 咨询和独立服务公司能否避免收入随人数线性增长。
- 平台和模型公司扩大部署时能否维持质量。
CIO.com 在 FIS 那篇报道里还引述一位咨询公司战略官的提醒,前线部署的成本到底由谁承担,是 CIO 该问、却大多没问的问题(范冰的书第 66 页)。Palantir 靠资本厚度和把试点当风险投资来承担这笔成本,其他公司是否具备这两个条件,要逐家看。
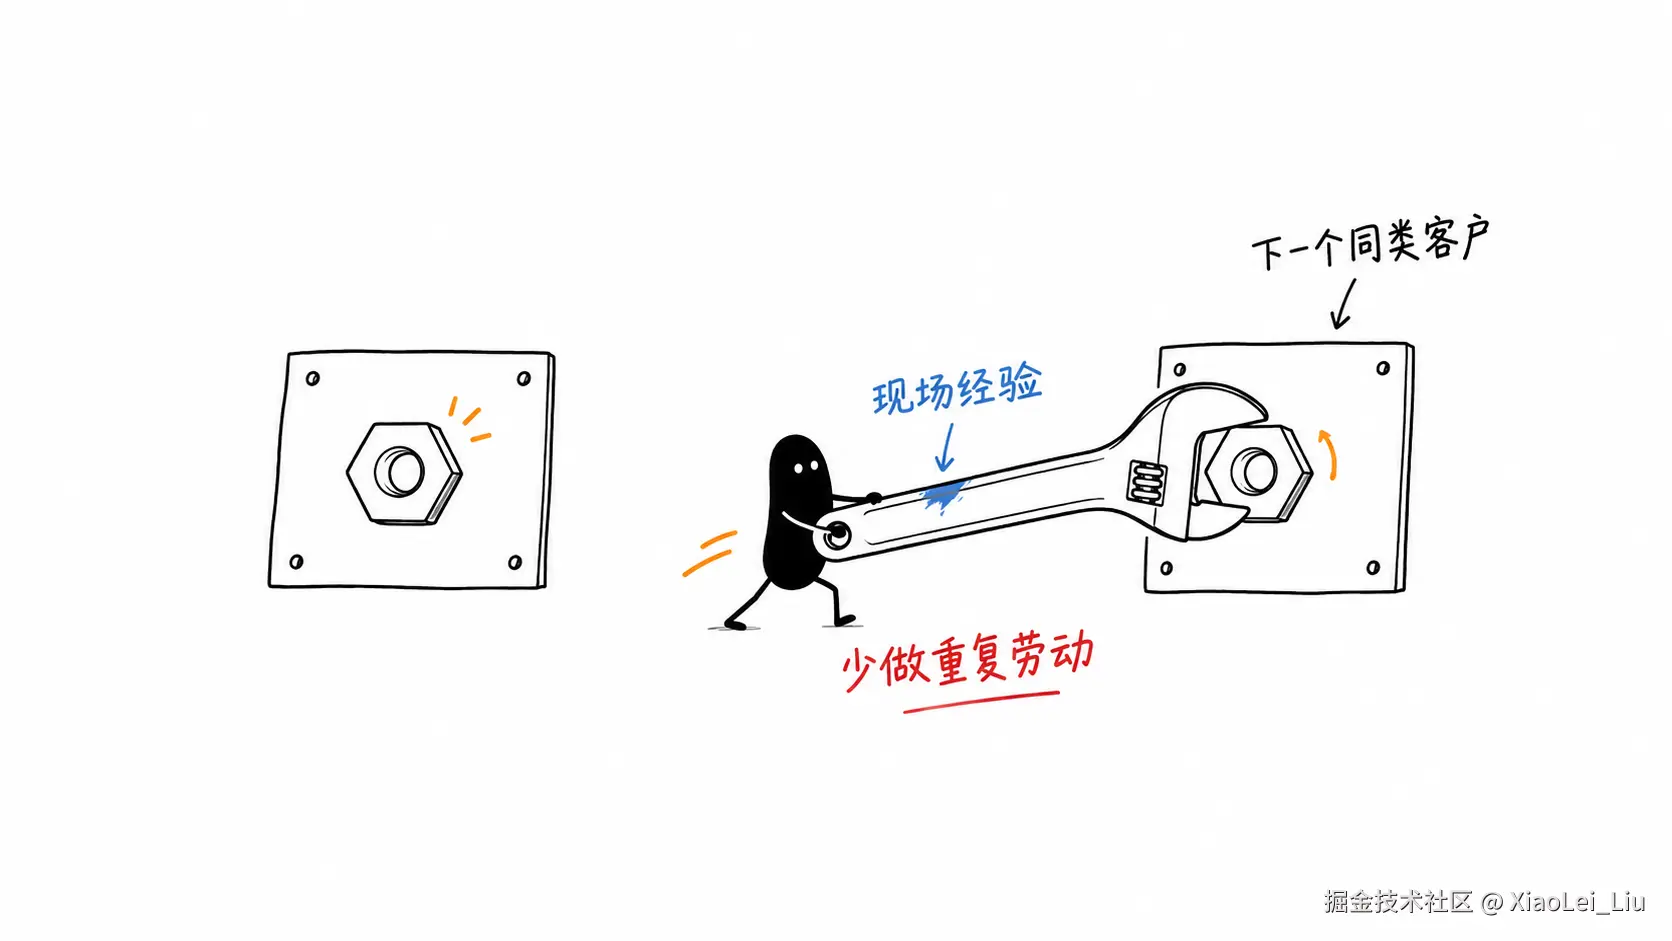
腾讯研究院归纳了 Palantir 模式成立的三项条件,三项要同时成立(第 22 页)。第一,FDE 和产品研发之间有高质量的反馈链。第二,客户现场的经验能被平台吸收。第三,平台能力反过来提高下一个客户的交付效率。缺任何一项,FDE 都容易退化成高端咨询。这三项条件正好对应反向传播的三个环节,误差要能传回去,要被吸收,还要让下一次输出变好。腾讯研究院转述麦格鲁的度量原则时举过一个例子,第一个客户要 10 人月,第十个同类客户仍然要 10 人月,模式就没有成立(第 16 页)。
Palantir 是课程资料里唯一有多年财报可以对照这三项条件的公司。2024 年以后组建的 FDE 团队和部署公司,历史大多不到三年,资料里也没有部署公司和 Anthropic 合资公司的经营结果。
全球 FDE 报告由此得出一个我认同的结论。现有的成熟实践主要服务大型客户,依赖较高的客单价、长期驻场和较重的工程投入,不能直接成为中国答案(第 4、44--45 页)。这份报告由两家以 FDE 命名的机构发布,目标是推动 FDE 成为明确职业,引用它的判断时要考虑这个立场。腾讯研究院还列出 Palantir 的四项前提在国内不完全成立的情况,涉及数据基础和投入规模,也涉及客户锁定和人才密度(第 22 页)。中国的具体情况放在第 04 讲《中国的 FDE:先干后认的第一批实践者》。
FDE 实战课连载
下一讲是《02|为什么模型越强,越需要有人进现场》。模型能力越通用,企业私有的上下文和结果责任越稀缺。几个因果机制说明部署为什么更依赖人。