核心关键词: 费用管理软件工具、AI Agent、费控SaaS、合规审计、按效果付费
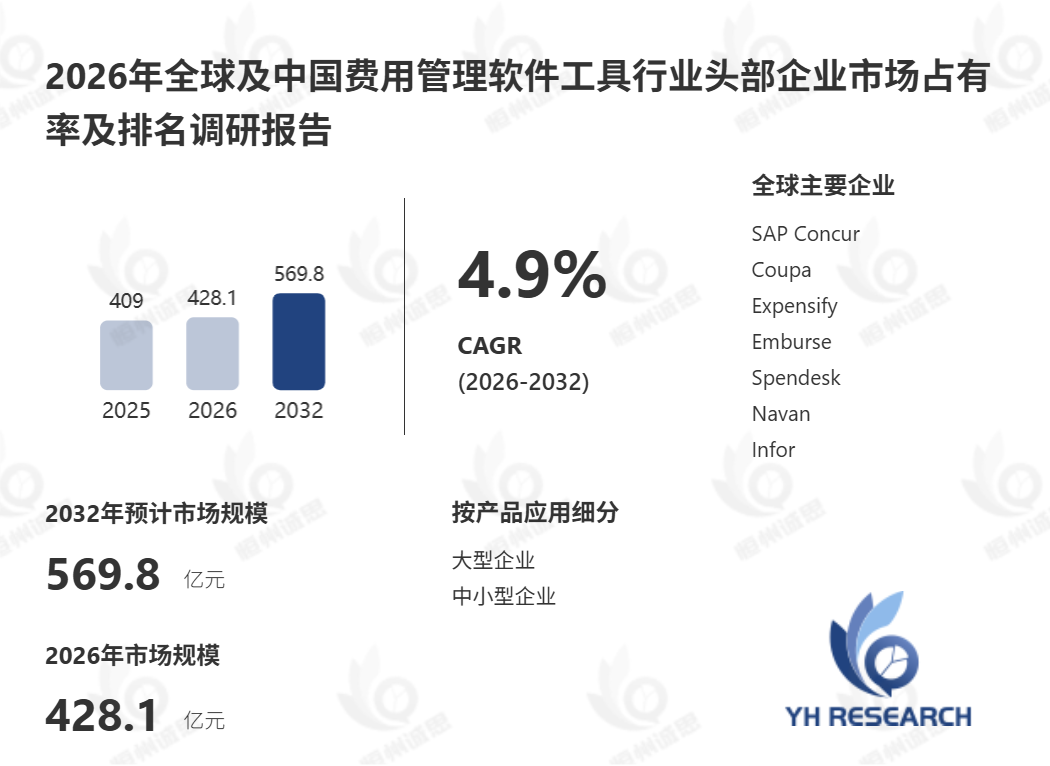
据恒州诚思调研统计,2025年全球费用管理软件工具市场规模约为408.9亿元,预计至2032年将接近569.8亿元,期间年复合增长率(CAGR)为4.9%。这一增长轨迹背后,企业财务部门的核心诉求正在发生结构性位移:从"报销流程电子化"转向"支出智能管控与合规审计前置"。对于CFO而言,费用管理软件工具的选型标准已从功能覆盖广度转向自动化深度、政策引擎可配置性与实时支出可见性的综合能力。
首先,AI Agent的嵌入正在重塑费用管理软件工具的产品范式。传统费控系统以表单驱动、流程节点衔接为核心逻辑,而新一代平台正将光学字符识别(用于票据录入)、自动商户与税目分类、重复报销检测、异常评分等能力整合为端到端的任务执行体。据GM Insights数据,2025年费用报告与提交仍占据约28.4%的收入份额,但分析、报告与商业智能板块以14.9%的CAGR快速扩张,反映出企业从"记录支出"向"洞察支出"的需求迁移。国内费控厂商合思于2026年4月发布填单助手、财务审核专家等7个Agent产品,并同步宣布按结果付费、不达预期不收费的商业模式重构,其逻辑在于将软件订阅转化为"AI员工"的价值交付。
其次,合规审计与电子发票政策的区域分化构成费用管理软件工具落地的关键约束条件。欧洲、拉丁美洲及亚太地区电子发票与实时税务报告强制令的推进,正在提升结构化数据与审计轨迹的刚性要求。以中国为例,国家税务总局持续推进全面数字化电子发票,企业费控系统需具备与税务平台对接的验证能力。合思在2026年初的公开数据表明,国内费控SaaS市场规模已突破55亿元,500人以上规模企业的报销系统部署渗透率达86.4%。这一渗透率水平意味着增量空间将主要来自中小企业的云端迁移与大型企业的模块升级。
从竞争格局看,SAP Concur以18.8%的全球份额保持领先,Coupa Software(9.4%)、Workday Expense Management(8.7%)、Oracle Fusion Cloud Expenses(8.3%)与Navan(7.4%)构成头部梯队,前七大厂商合计占据约58%的收入份额。头部厂商的竞争壁垒正从单一的费用报销功能转向"支出管理+差旅预订+应付账款"的一体化平台能力。Expensify与Emburse则分别以中小企业和多品牌组合策略维持差异化站位。
按部署类型划分,云端部署在2025年已占据82.8%的市场收入,并以11.3%的CAGR持续扩张。按企业规模,大型企业贡献66.7%的收入份额,但中小企业的增速预计将达到12.3%,成为费用管理软件工具渗透率提升最快的客户群体。
需要正视的是,费用管理软件工具在AI化进程中面临双重约束。其一是数据安全与系统互操作性问题,费用管理平台集中存储财务与员工敏感数据,跨境企业的本地化合规要求对云端部署架构提出更高标准。其二是AI模型的可解释性与审计可信度,自动化审批与异常检测需要保留完整的决策链路以满足内外部审计要求。此外,按效果付费的商业模式虽然提升了客户接受度,但其对厂商的收入确认节奏与现金流管理能力构成新的考验。
展望2026至2032年,亚太地区尤其是中国费用管理软件工具市场的增速将高于全球均值。国内厂商在AI Agent工程化落地与电子发票对接方面的本地化优势,使其在中小客户群体的渗透空间值得关注。企业选型的核心逻辑应从"功能清单比对"转向"自动化率、合规适配度与全生命周期TCO的综合评估",将AI能力的实际任务完成率而非技术概念本身作为决策锚点。