文章目录
- 1.紧前关系绘图法(前导图法、单代号网络图、活动节点图)
- 2.箭线图法(双代号网络图、活动箭线图)
- 3.三点估算
- [4.决策树,期望货币价值,EMV = ∑(货币收益或损失 × 发生概率) = 概率 × 影响金额](#4.决策树,期望货币价值,EMV = ∑(货币收益或损失 × 发生概率) = 概率 × 影响金额)
- 5.总价加激励费用合同,实际支付=目标成本+目标费用+分摊比例;实际利润=实际支付-目标成本
- 6.成本补偿合同(成本加固定费用合同、成本加激励费用合同、成本加奖励费用合同)
- 7.控制成本:挣值分析(EVA)
1.紧前关系绘图法(前导图法、单代号网络图、活动节点图)
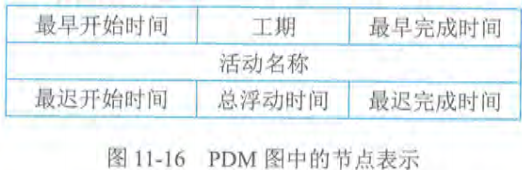
在前导图法中,每项活动有唯一的活动号,每项活动都注明了预计工期(活动的持续时间)。通常,每个节点的活动会有如下几个时间:
●最早开始时间(Earliest Start time,ES):某项活动能够开始的最早时间;
●最早完成时间(Earliest Finish time,EF):某项活动能够完成的最早时间,EF=ES+工期 ;
●最迟开始时间(Latest Start time,LS):为了使项目按时完成,某项活动必须开始的最迟时间;
●最迟完成时间(Latest Finish time,LF):为了使项目按时完成,某项活动必须完成的最迟时间,LS=LF-工期 。
这几个时间通常作为每个节点的组成部分,如图11-16所示。
顺推取大值:最早开始时间取前置活动中最大的最早完成时间。
总浮动时间 = LF - EF = LS - ES,自由浮动时间 = min {紧后 ES} - EF
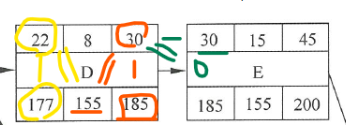
例如,活动D的总浮动时间是155天,自由浮动时间是0天。
关键路径是项目中时间最长的活动顺序 ,决定着可能的项目最短工期。最长路径的总浮动时间通常为零。
2.箭线图法(双代号网络图、活动箭线图)
箭线图法(Arrow Diagramming Method,ADM)是用箭线表示活动、用节点表示事件 的一种网络图绘制方法,如图11-17所示。这种网络图也被称作双代号网络图 (节点和箭线都要编号)或活动箭线图 (Active On the Arrow,AOA)。
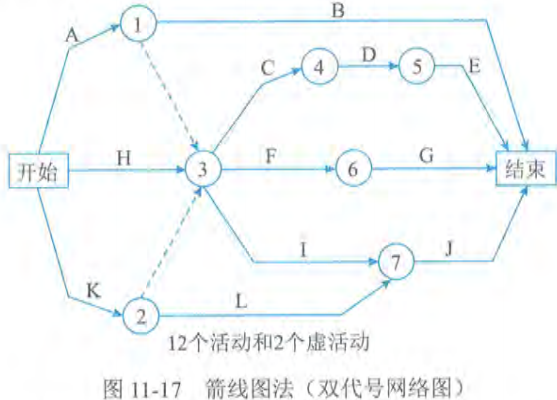
在箭线图法中,有如下3个基本原则:
(1)网络图中的每一项活动和每一个事件都必须有唯一的代号,即网络图中不会有相同的代号;
(2)任两项活动的紧前事件和紧后事件代号至少有一个不相同,节点代号沿箭线方向越来越大;
(3)流入(流出)同一节点的活动,均有共同的紧后活动(或紧前活动)。
3.三点估算
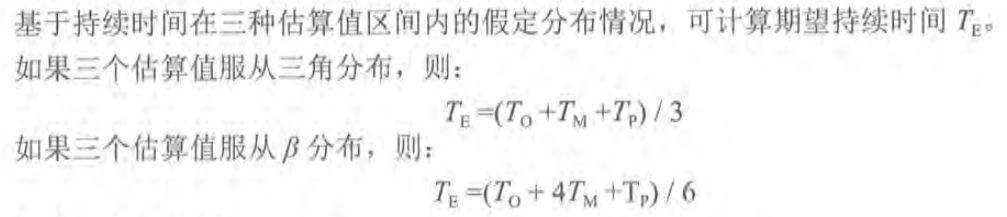
历史数据不充分时,通过考虑估算中的不确定性和风险,可以提高活动持续时间估算的准确性。使用三点估算有助于界定活动持续时间的近似区间。
●乐观时间(Optimistic Time,To):任何事情都顺利的情况下,完成某项工作的时间;
●最可能时间(Most Likely Time,TM):正常情况下,完成某项工作的时间;
●悲观时间(Pessimistic Time,Tp):最不利的情况下,完成某项工作的时间。


4.决策树,期望货币价值,EMV = ∑(货币收益或损失 × 发生概率) = 概率 × 影响金额
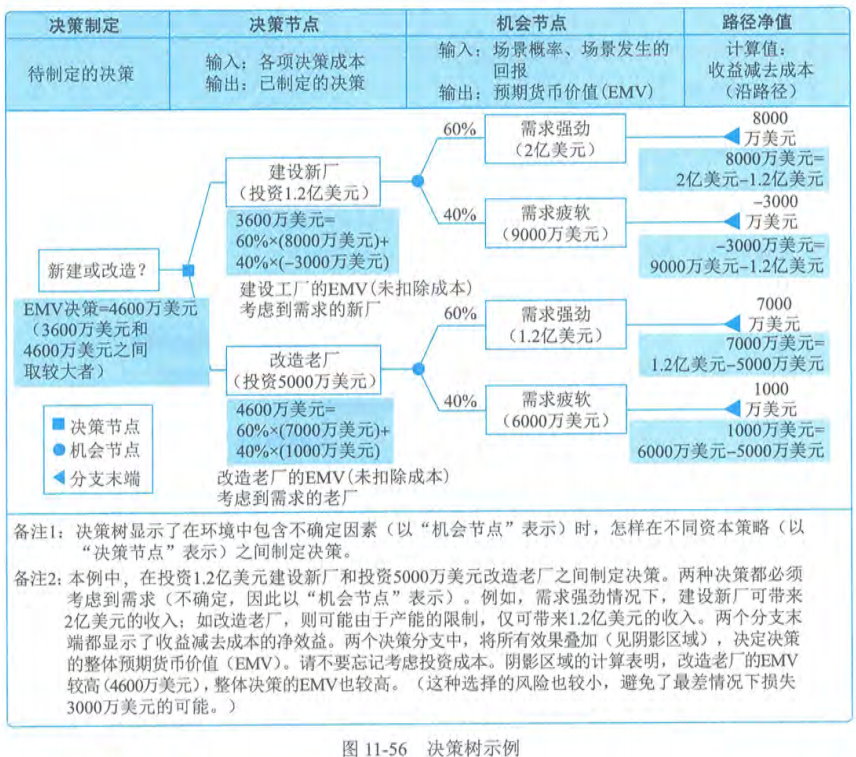
备注1:决策树显示了在环境中包含不确定因素(以"机会节点"表示)时,怎样在不同资本策略(以"决策节点"表示)之间制定决策。
备注2:本例中,在投资1.2亿美元建设新厂和投资5000万美元改造老厂之间制定决策。两种决策都必须考虑到需求(不确定,因此以"机会节点"表示)。例如,需求强劲情况下,建设新厂可带来2亿美元的收入:如改造老厂,则可能由于产能的限制,仅可带来1.2亿美元的收入。两个分支末端都显示了收益减去成本的净效益。两个决策分支中,将所有效果叠加(见阴影区域),决定决策的整体预期货币价值(EMV,Expected Monetary Value)。请不要忘记考虑投资成本。阴影区域的计算表明,改造老厂的EMV较高(4600万美元),整体决策的EMV也较高。(这种选择的风险也较小,避免了最差情况下损失3000万美元的可能。)
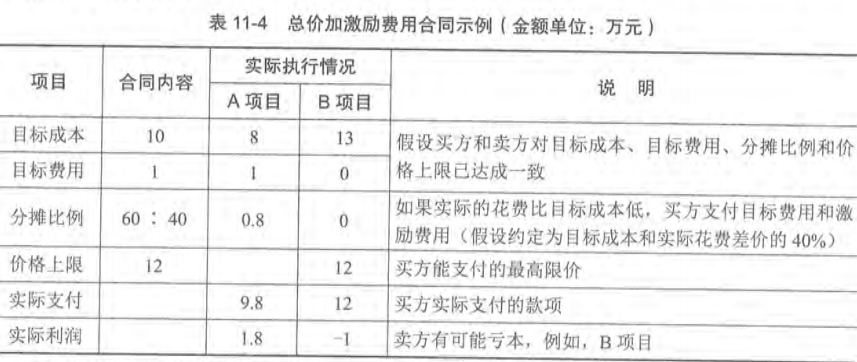
5.总价加激励费用合同,实际支付=目标成本+目标费用+分摊比例;实际利润=实际支付-目标成本
总价加激励费用(Fixed Price Incentive Fee,FPIF)合同为买方和卖方都提供了一定的灵活性,它允许有一定的绩效偏差,并对实现既定目标给予财务奖励。奖励的计算方法可以有多种,但都与卖方的成本、进度或技术绩效有关。例如,规定目标工期以及提前完工的奖金。绩效目标一开始就要制定好,而最终的合同价格要待全部工作结束后根据卖方绩效加以确定。在FPIF合同中,要设置一个价格上限(最高限价、天花板价格),卖方必须完成工作,并且要承担高于上限的全部成本 ,也就是说,买方付款的总数不得超过最高限价。例如,表11-4是一个总价加激励费用合同的示例。(10-8)*0.4=0.8
实际支付=目标成本+目标费用+分摊比例;实际利润=实际支付-目标成本
6.成本补偿合同(成本加固定费用合同、成本加激励费用合同、成本加奖励费用合同)
1)成本加固定费用合同
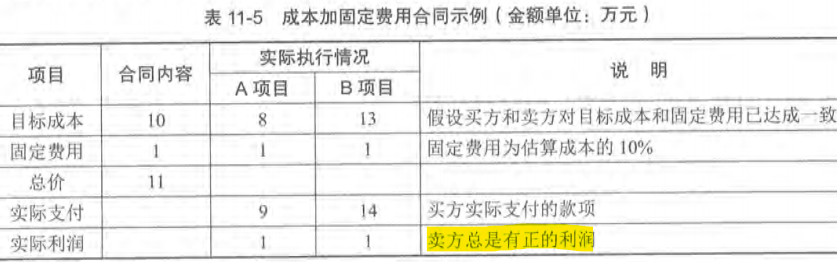
成本加固定费用(Cost Plus Fixed Fee,CPFF)合同为卖方报销履行合同工作所发生的一切合法成本(即成本实报实销),并向卖方支付一笔固定费用作为利润,该费用以项目初始估算成本(目标成本)的某一百分比计算。费用只能针对已完成的工作来支付,并且不因卖方的绩效而变化。除非项目范围发生变更,费用金额维持不变。这是最常用的成本补偿合同,对卖方有一定的制约作用。表11-5是一个成本加固定费用合同的示例。
2)成本加激励费用合同
成本加激励费用(Cost Plus Incentive Fee,CPIF)合同为卖方报销履行合同工作所发生的一切合法成本(即成本实报实销 ),并在卖方达到合同规定的绩效目标时,向卖方支付预先确定的激励费用 。
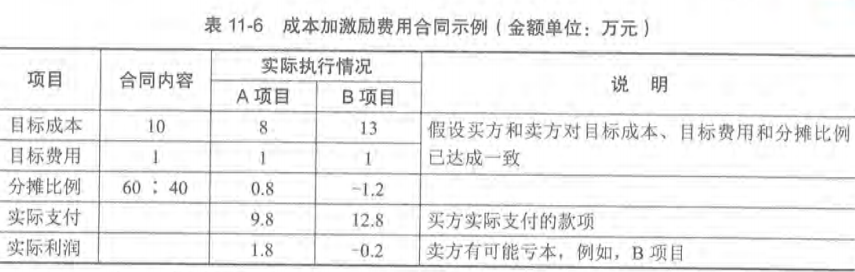
在CPIF合同下,如果卖方的实际成本低于目标成本,节余部分 由双方按一定比例分成(例如,基于卖方的实际成本,按照80/20的比例分成,即买方80%,卖方20%);如果卖方的实际成本高于目标成本,超过目标成本的部分 由双方按比例分担(例如,基于卖方的实际成本,按照20/80的比例分担,即买方20%,卖方80%)。
在CPIF合同下,如果实际成本大于目标成本,卖方可以得到的付款总数为"目标成本+目标费用+买方应负担的成本超支";如果实际成本小于目标成本,则卖方可以得到的付款总数为"目标成本+目标费用-买方应享受的成本节约"。表11-6是一个成本加激励费用合同的示例。
3)成本加奖励费用合同
成本加奖励费用(Cost Plus Award Fee,CPAF)合同为卖方报销履行合同工作所发生的一切合法成本(即成本实报实销),买方再凭自己的主观感觉给卖方支付一笔利润,完全由买方根据自己对卖方绩效的主观判断来决定奖励费用,并且卖方通常无权申诉。
7.控制成本:挣值分析(EVA)
完工预算(BAC)= 计划价值(PV)之和
挣值(EV)= PV * SPI = PV × 完成百分比%
进度偏差(SV)=EV-PV,成本偏差(CV)=EV-AC
进度绩效指数(SPI)=EV/PV,成本绩效指数(CPI)=EV/AC ,以上四个都 越大越好
完工估算(EAC)= AC+ETC 典型偏差 = AC+(BAC-EV) = AC+(BAC-EV)/(CPI×SPI) = BAC/CPI
完工尚需估算(ETC)= BAC-EV 不再发生偏差=(BAC-EV)/CPI 典型偏差 = EAC - AC
完工偏差(VAC)= BAC-EAC= 给的钱 - 要掏的钱,大于0表示比预算节约
完工尚需绩效指数(TCPI)=(BAC-EV) / (BAC-AC) 或 (BAC-EV) / (EAC-AC) ,<1易完成

