一、市场规模与产品定位:机器人闭环力控的底层信号采集器件
机器人力控采集芯片 是机器人直接力/力矩反馈系统中,用于对微弱传感信号进行采集、调理、模数转换及数字输出的高精度模拟与混合信号半导体器件。据GIR调研,2025年全球机器人力控采集芯片收入约13.22百万美元,预计2032年达76.42百万美元,2026至2032年CAGR高达27.7%。2025年全球出货量测算约为280万至320万颗,综合销售均价测算约为3.7至4.2美元每颗。
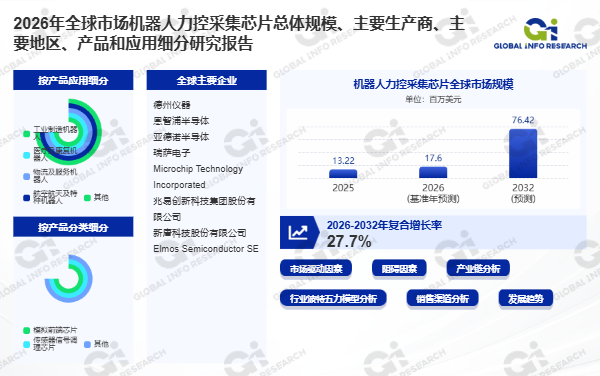
首先 ,从产品类型看,本研究对象主要覆盖面向应变片、惠斯通电桥、电阻桥式力传感器、扭矩传感器及多维力/力矩感知结构的高精度ADC、模拟前端AFE、传感器信号调理芯片SSC及混合信号采集SoC。其次 ,从技术架构看,典型产品采用16--24 bit数据转换架构,其中24-bit Delta-Sigma ADC是高精度桥式传感的重要技术路线,并可集成低噪声PGA、精密基准、桥路激励、温度补偿、数字校准、故障诊断以及SPI、I²C等接口。此外 ,从核心性能指标看,输入参考噪声、有效分辨率、采样速率、PGA增益、零点及增益漂移、通道同步性、延迟和抗电磁干扰能力共同构成选型基准。机器人力控采集芯片主要服务工业制造机器人、人形机器人、医疗及康复机器人、物流及服务机器人、航空航天及特种机器人等市场,为关节扭矩、多维力/力矩、夹爪和灵巧手力感知、接触检测及柔顺控制等闭环力控功能提供底层信号采集能力。全球核心正式名单已确认14家相关半导体供应商,高精度产品主要集中于20位以上至24位区间。
二、技术难点与核心矛盾:有效分辨率与多通道同步的工程博弈
机器人力控采集芯片 的技术竞争力高度依赖于有效分辨率维持与多通道同步精度之间的平衡。首先 ,行业的核心技术挑战不是获得更高的标称ADC位数,而是在真实机器人运行环境中维持可重复的测量精度。力和扭矩信号容易受到传感器非线性、机械迟滞、零点漂移、温度梯度、线缆电阻、电磁干扰、激励稳定性以及通道时序误差影响,多维力传感器和多关节扭矩系统还会明显提高标定和同步难度,对低延迟控制提出更高要求。其次 ,从产品演进看,机器人力控采集芯片 正在由单一高分辨率模数转换器向更完整的力传感信号链平台演进。产品升级重点逐步从ADC位数转向低噪声PGA、桥路激励、精密基准、温度补偿、数字校准、故障诊断和数字接口的一体化,通过减少外部模拟器件降低力/力矩传感器模组的系统复杂度。此外 ,从性能要求看,关节扭矩控制、六维力感知、灵巧手反馈以及动态接触控制的发展,使多通道同步采样、更高数据速率、更低闭环延迟以及复杂温度和电磁环境下的稳定性成为新的核心指标。20位以上至24位仍是高精度桥式力信号采集的主要规格区间,其中24-bit Delta-Sigma架构具有较强的低噪声和高动态范围优势;在高速动态力控场景中,更高带宽和更快响应的转换架构重要性也在提升。
三、需求驱动与竞争格局:力感知节点密度提升与国产化替代双轮驱动
首先 ,市场增长的核心动力并非单纯来自机器人整机数量增加,而是来自单台机器人直接力感知节点 数量的提升。传统工业机器人较多依赖位置、电流和视觉反馈,而协作机器人、关节力矩控制机器人、人形机器人及灵巧操作系统正在逐步增加关节、腕部、末端执行器、踝部、夹爪和灵巧手等直接力感知节点,从而提高单机高精度采集芯片含量。其次 ,从竞争格局看,本研究确认的机器人力控采集芯片 全球核心正式名单共包含14家半导体供应商,市场呈现专业化程度较高但并未形成单一垄断者的竞争结构。Texas Instruments、NXP Semiconductors、Analog Devices、Renesas Electronics和Microchip Technology等大型精密模拟及混合信号平台企业,在数据转换产品宽度、工业级可靠性、长期供货和工程支持方面具备明显基础;GigaDevice已推出直接面向机器人六维力采集的相关方案,而Nuvoton、Holtek、SG Micro、NOVOSENSE、3PEAK、Chipsea、Elmos和Siproin等企业则通过桥式ADC、高精度转换器、传感AFE及信号调理产品参与市场竞争。此外 ,从产业链看,上游主要涉及半导体工艺平台、精密模拟IP、晶圆制造、基准与模拟器件技术、封装测试以及EDA等环节,其上游技术要求不仅体现在先进制程,更集中在低噪声器件性能、精密匹配、稳定基准、温度特性、封装应力控制以及高精度量产测试能力。中游由高精度ADC、模拟前端AFE、传感器信号调理芯片SSC及混合信号采集芯片设计与制造企业构成,其核心价值不仅来自转换分辨率,还来自输入噪声、PGA性能、桥路激励、漂移控制、多通道同步、数字校准、故障诊断、可靠性认证及长期供货能力。
四、区域格局与展望
亚洲是机器人力控采集芯片最重要的需求和供应链区域,机器人制造、电子产业及精密模拟芯片产业高度集中。国际机器人联合会数据显示,2024年亚洲占全球工业机器人新增安装量的74%,其中中国约占全球新增安装量的54%。与此同时,中国大陆正在形成更完整的国产高精度ADC、AFE及传感器接口芯片供应体系,中国台湾在桥式传感和称重采集芯片方面也具有长期产业积累,因此亚洲同时具备需求规模、机器人产业链和半导体本地化三重驱动。北美仍是全球高端精密模拟半导体的重要技术中心,欧洲特别是德国及周边半导体产业在传感器信号调理、工业传感和高可靠应用方面具备优势,日本则长期保持精密模拟及电阻式传感器接口技术能力。
展望2026--2032年,机器人力控采集芯片 最具增量价值的市场机会来自力感知由单一末端传感器向多节点分布式感知扩展。人形机器人具有较高的潜在芯片增量,因为腕部、踝部、多个关节、夹爪及灵巧手均可能配置独立或多通道力/力矩采集单元,使单台机器人对应的高精度采集通道数量显著增加。从产品侧看,将高分辨率ADC、PGA、桥路激励、基准、温度补偿、诊断及数字处理进一步集成,可明显降低力传感模组复杂度并缩短客户开发周期。行业竞争重点将由单颗ADC参数转向完整传感接口性能、标定能力、诊断功能、软件支持及分布式力感知节点的系统适配能力。具备24位Delta-Sigma 低噪声设计能力、多通道同步采样 技术积累与闭环力控系统协同验证经验的企业,将在这一机器人核心感知芯片赛道中确立结构性优势。