文章声明:本内容为个人的业余研究,和任何单位,机构没有关系,文章出现的股票代码,全部只是测试例子,不做投资参考,投资有风险,代码学习使用,不做商业用途,
2个月一个人开发,上万行代码,终于把我自己的数据库开发完成,上线使用,使用还是非常的方便的
服务器后端的开发,前端,后端,数据维护我一个人开发
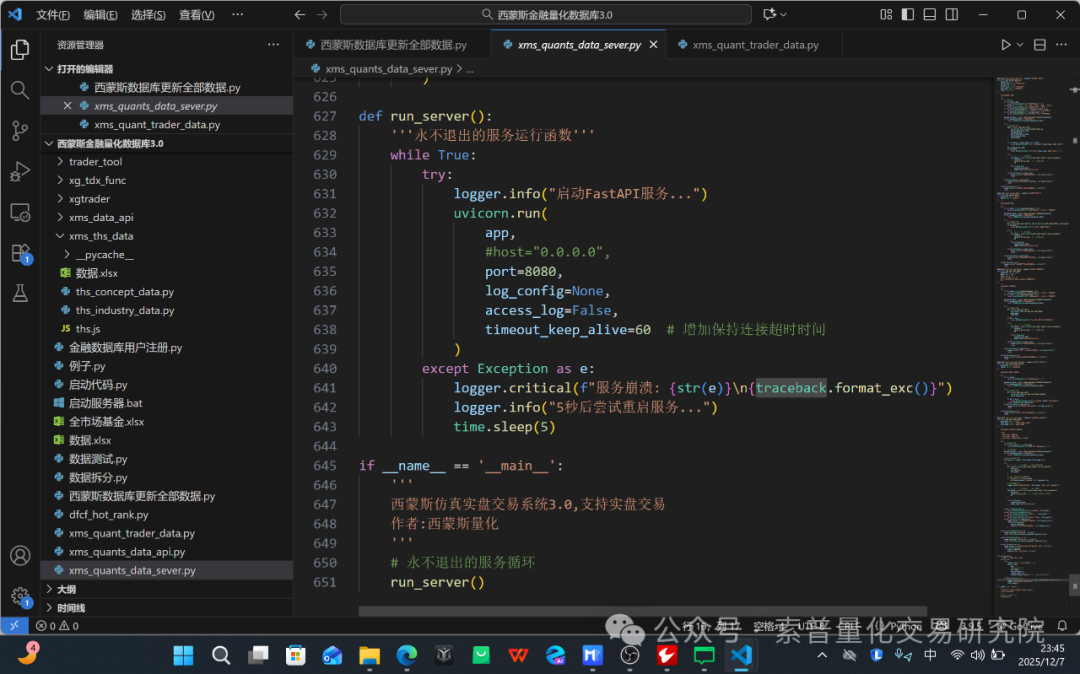
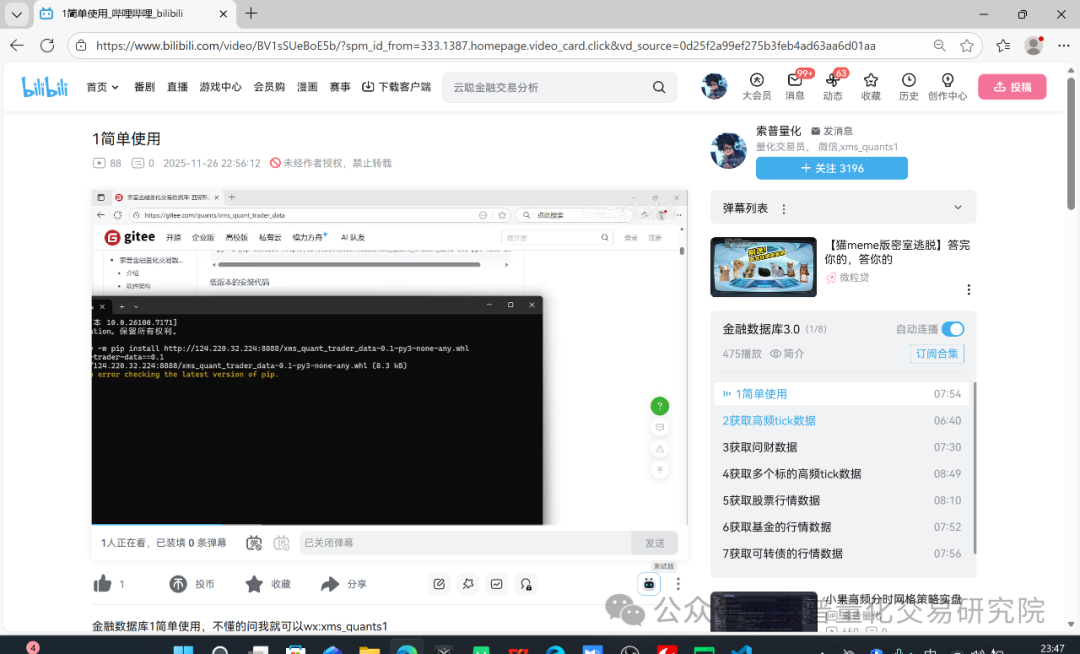
教程直接进入我的量化网页看就可以,我上线了很多量化视频,我自己录的
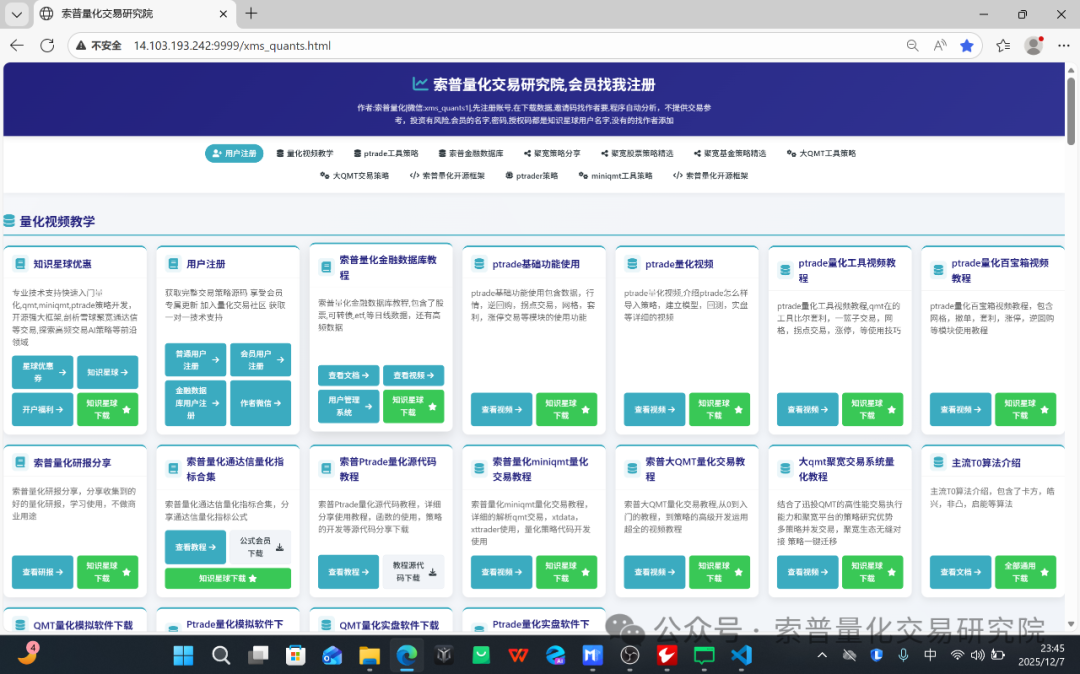
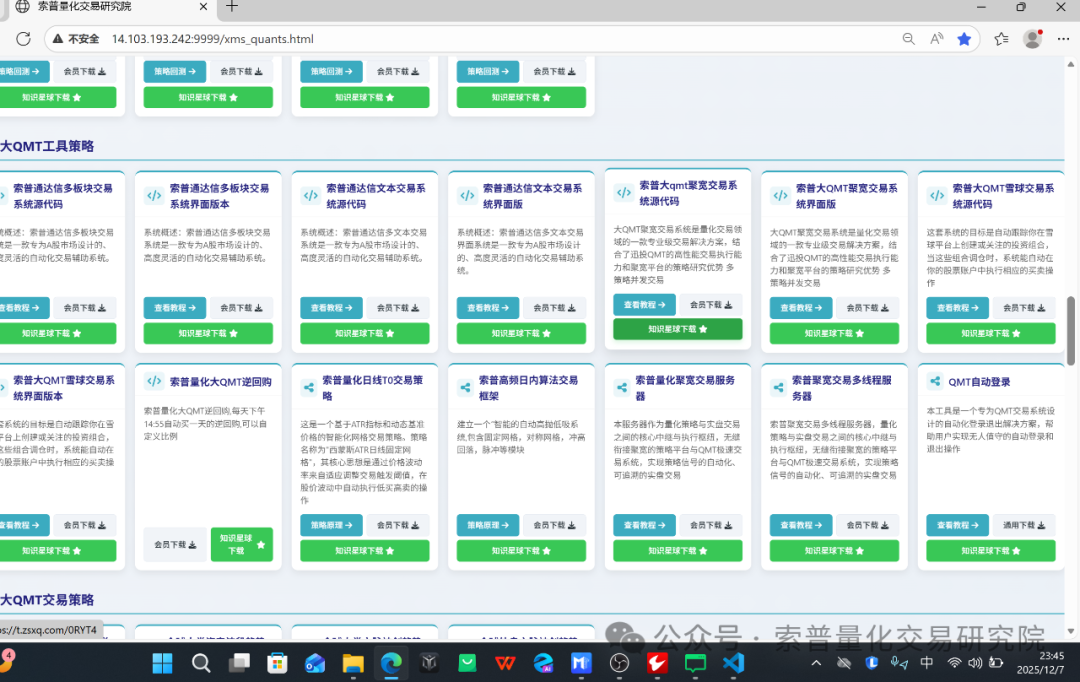
点击数据库教程里面有详细的使用文档
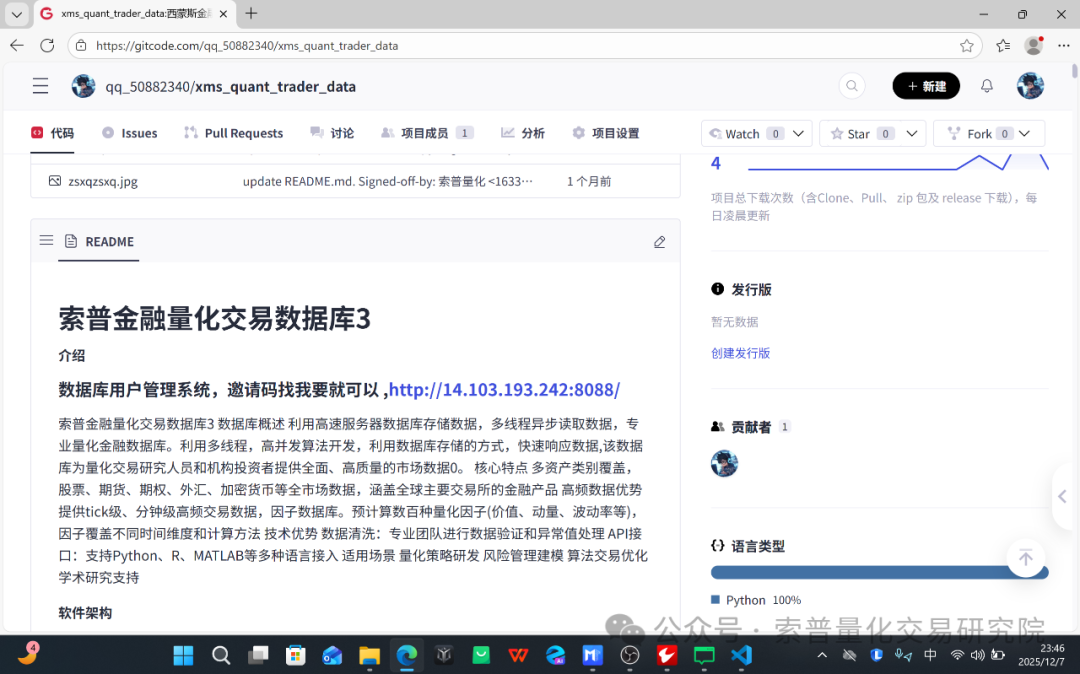
数据还是非常全的
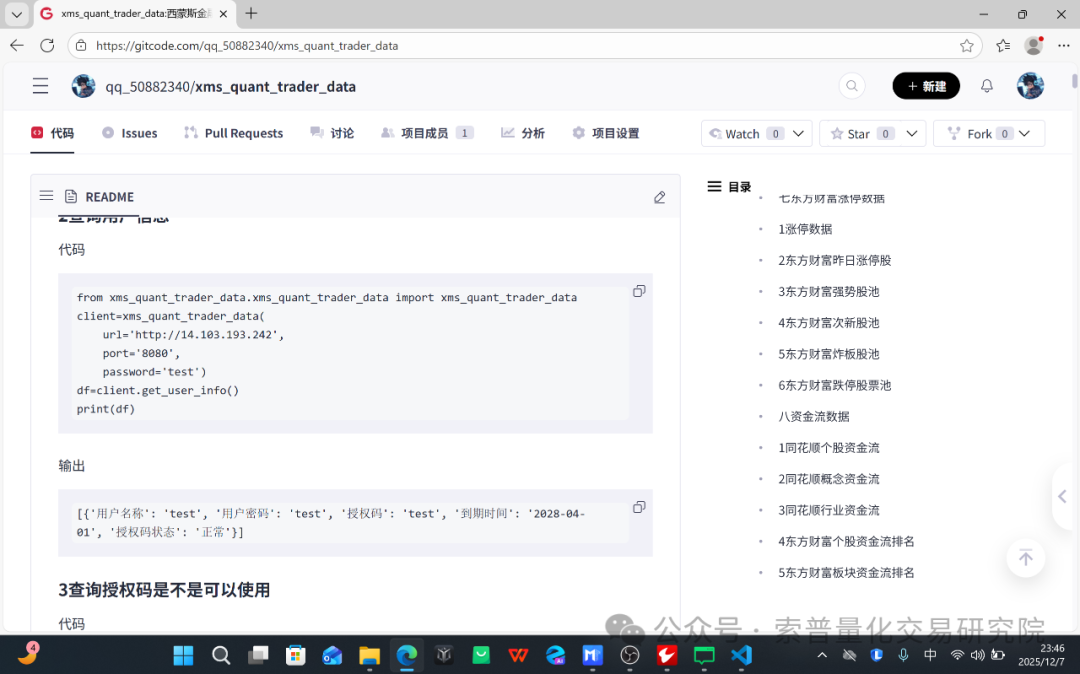
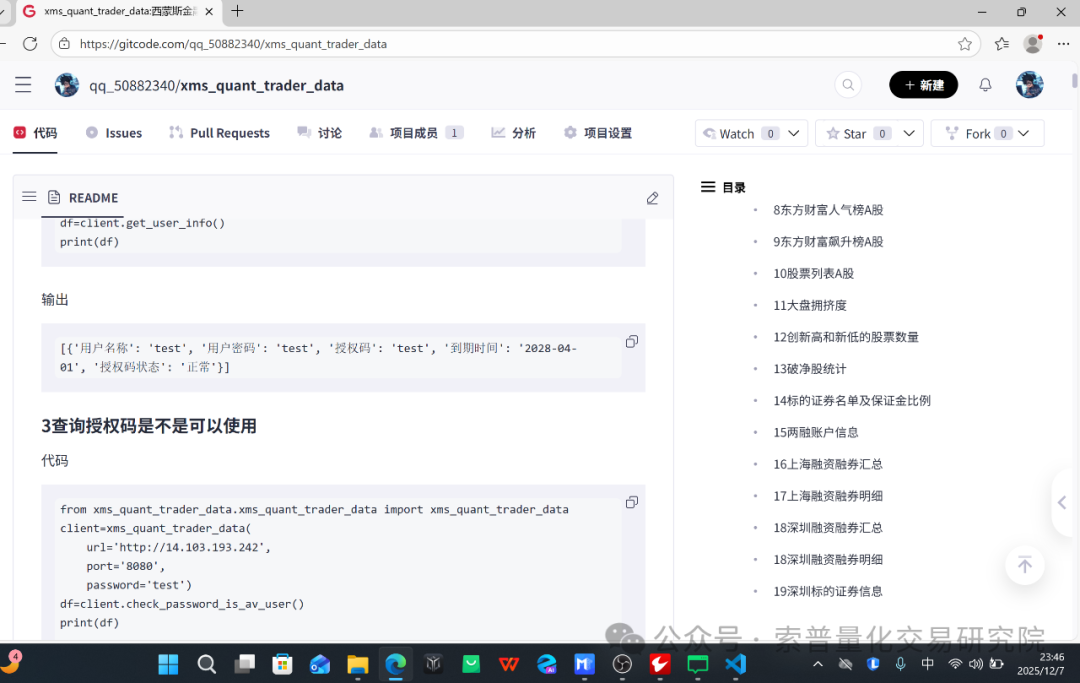
我录制了视频直接看就可以,后面的还在录
简单的使用教程比如读取问财数据
from xms_quant_trader_data.xms_quant_trader_data import xms_quant_trader_data
api=xms_quant_trader_data(
    url='http://14.103.193.242',
    port='8080',
    password='test'
    )
df=api.get_wencai_data(query='热门股票涨停强度')
df=api.data_to_pandas(df)
print(df)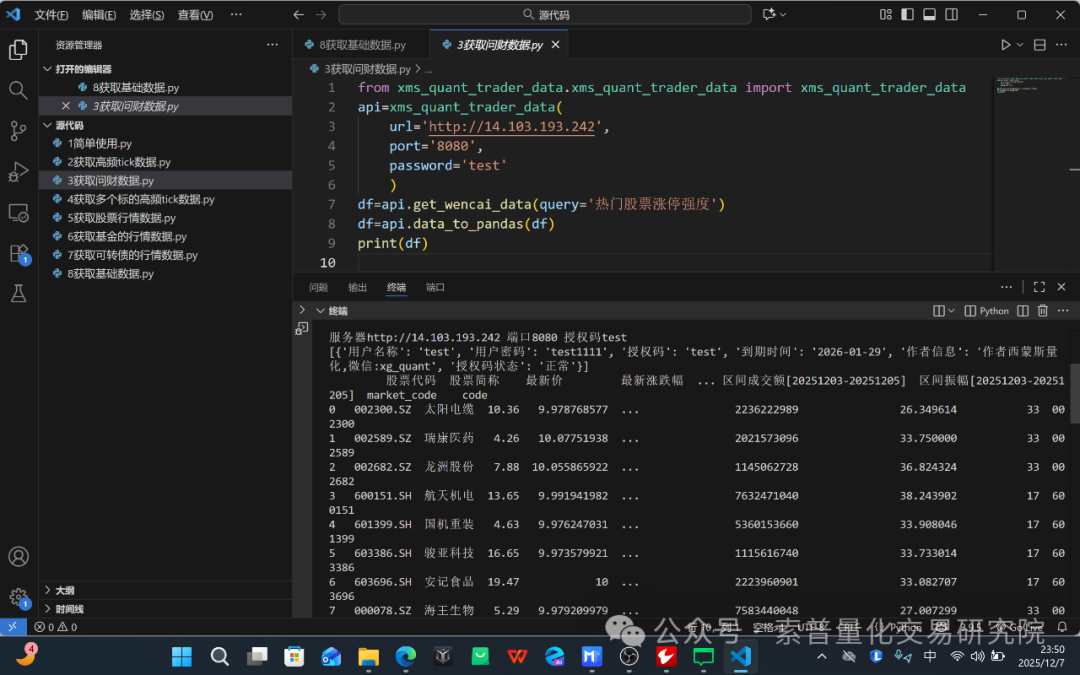
比如读取高频实时数据
from xms_quant_trader_data.xms_quant_trader_data import xms_quant_trader_data
api=xms_quant_trader_data(
    url='http://14.103.193.242',
    port='8080',
    password='test'
)
tick=api.get_full_tick(stock='000001.SZ')
print(tick['000001.SZ'])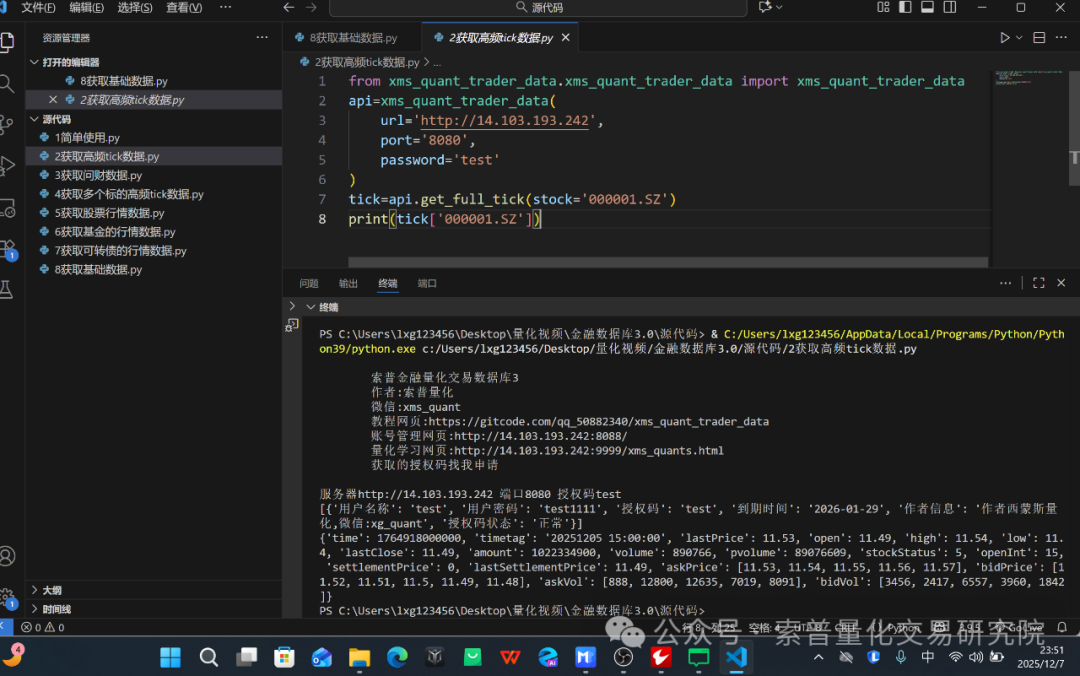
比如读取股票的行情数据
from xms_quant_trader_data.xms_quant_trader_data import xms_quant_trader_data
api=xms_quant_trader_data(
    url='http://14.103.193.242',
    port='8080',
    password='test'
)
stock='600111.SH'
start_date='20250101'
end_date='20251205'
df=api.get_market_data_ex(stock_code=stock,
                        period='1d',
                        start_time=start_date,
                        end_time=end_date,count=-1)
df=api.data_to_pandas(df)
df['time']=df['time'].apply(lambda x: api.conv_time(x))
df['time']=df['time'].apply(lambda x: str(x)[:8])
print(df)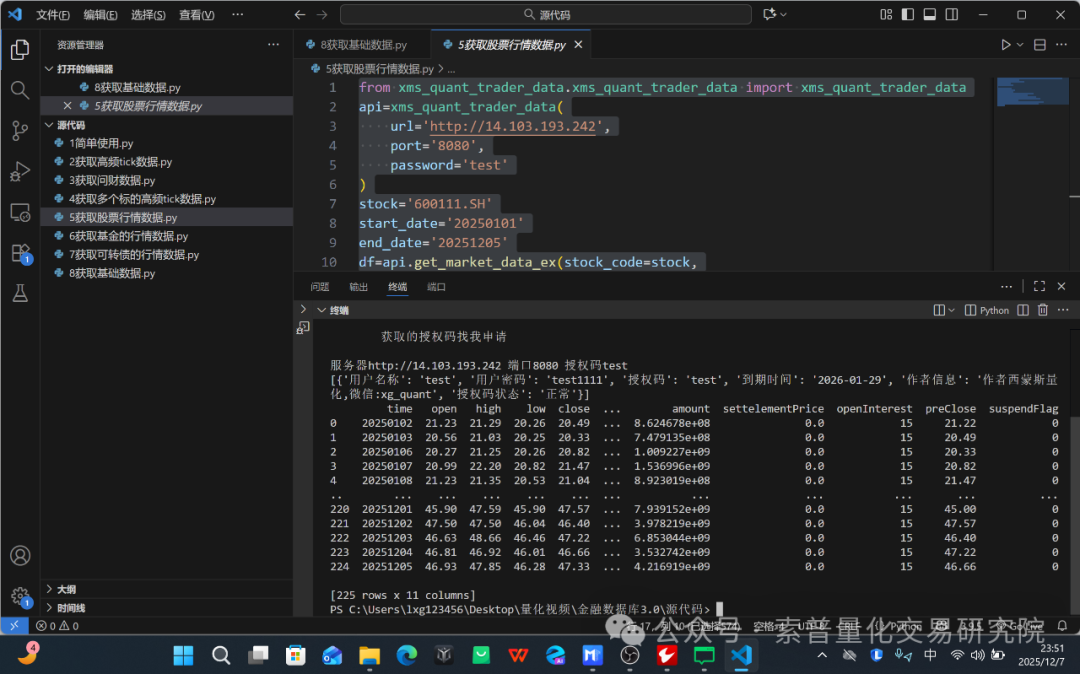
比如读取etf行情数据
from xms_quant_trader_data.xms_quant_trader_data import xms_quant_trader_data
api=xms_quant_trader_data(
    url='http://14.103.193.242',
    port='8080',
    password='test')
stock_code='159206.SZ'
start_date='20200101'
end_date='20251205'
count=-1
period='1d'
df=api.get_market_data_ex(
    stock_code=stock_code,
    start_time=start_date,
    end_time=end_date,
    count=-1,
    period=period,
)
df=api.data_to_pandas(df)
df['time']=df['time'].apply(lambda x: api.conv_time(x))
df['time']=df['time'].apply(lambda x:str(x)[:8])
print(df)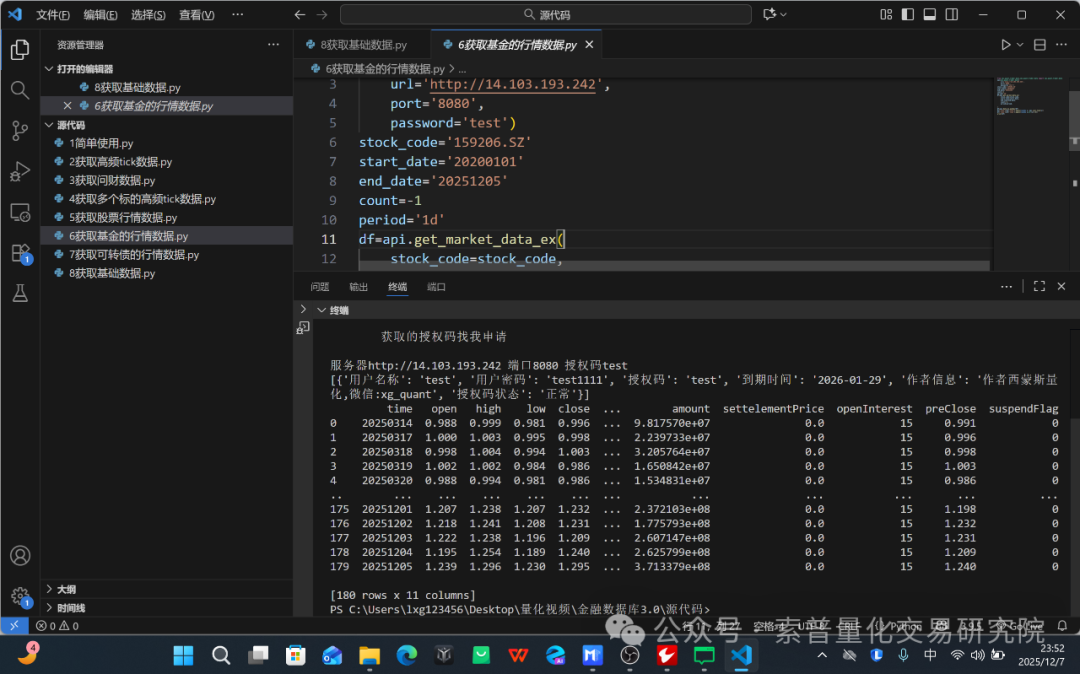
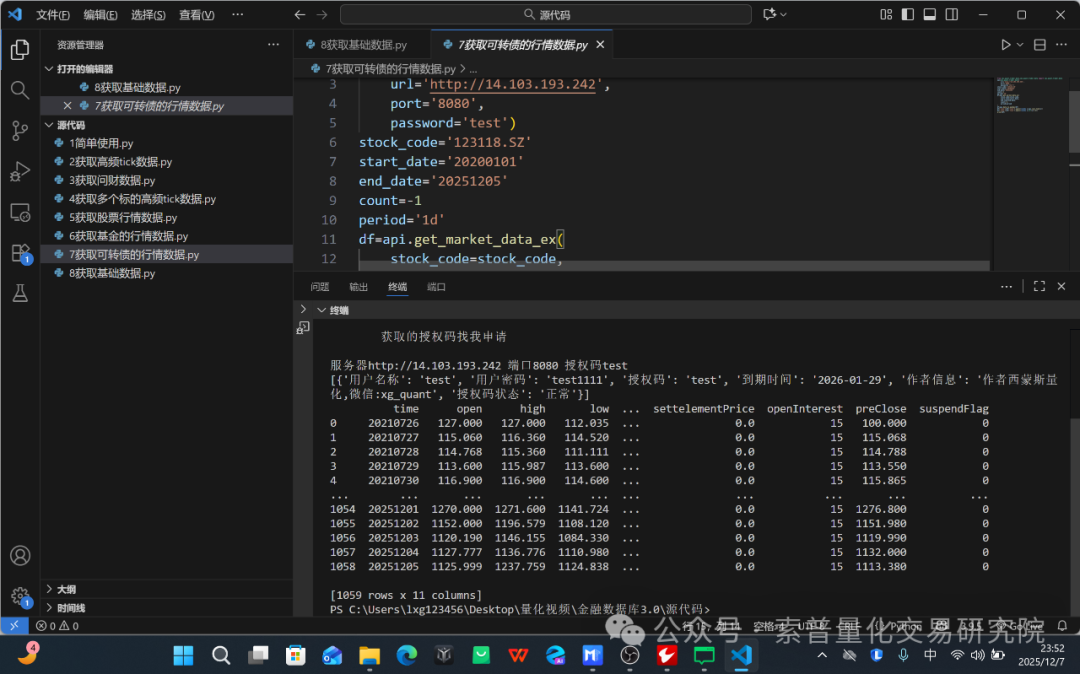
比如读取可转债的行情数据
from xms_quant_trader_data.xms_quant_trader_data import xms_quant_trader_data
api=xms_quant_trader_data(
    url='http://14.103.193.242',
    port='8080',
    password='test')
stock_code='123118.SZ'
start_date='20200101'
end_date='20251205'
count=-1
period='1d'
df=api.get_market_data_ex(
    stock_code=stock_code,
    start_time=start_date,
    end_time=end_date,
    count=-1,
    period=period
)
df=api.data_to_pandas(df)
df['time']=df['time'].apply(lambda x:api.conv_time(x))
df['time']=df['time'].apply(lambda x:str(x)[:8])
print(df)